Przelew natychmiastowy pozwala przesłać złote do innego banku zwykle w ciągu kilku sekund, także w weekend. Warunkiem jest dostępność usługi po obu stronach, właściwy rachunek i kwota mieszcząca się w limitach. Nie wystarczy samo kliknięcie „wyślij”: przed zatwierdzeniem sprawdź tryb przelewu, prowizję oraz dane odbiorcy.
Ta usługa przydaje się, gdy trzeba szybko rozliczyć wspólny wydatek, dopłacić do rezerwacji albo zasilić własny rachunek. Nie zawsze jednak będzie dostępna dla konkretnej płatności. Poniżej wyjaśniamy, od czego zależy czas, jak porównać koszty i co zrobić, jeśli pieniądze nie dotrą.
Jak działa przelew natychmiastowy?
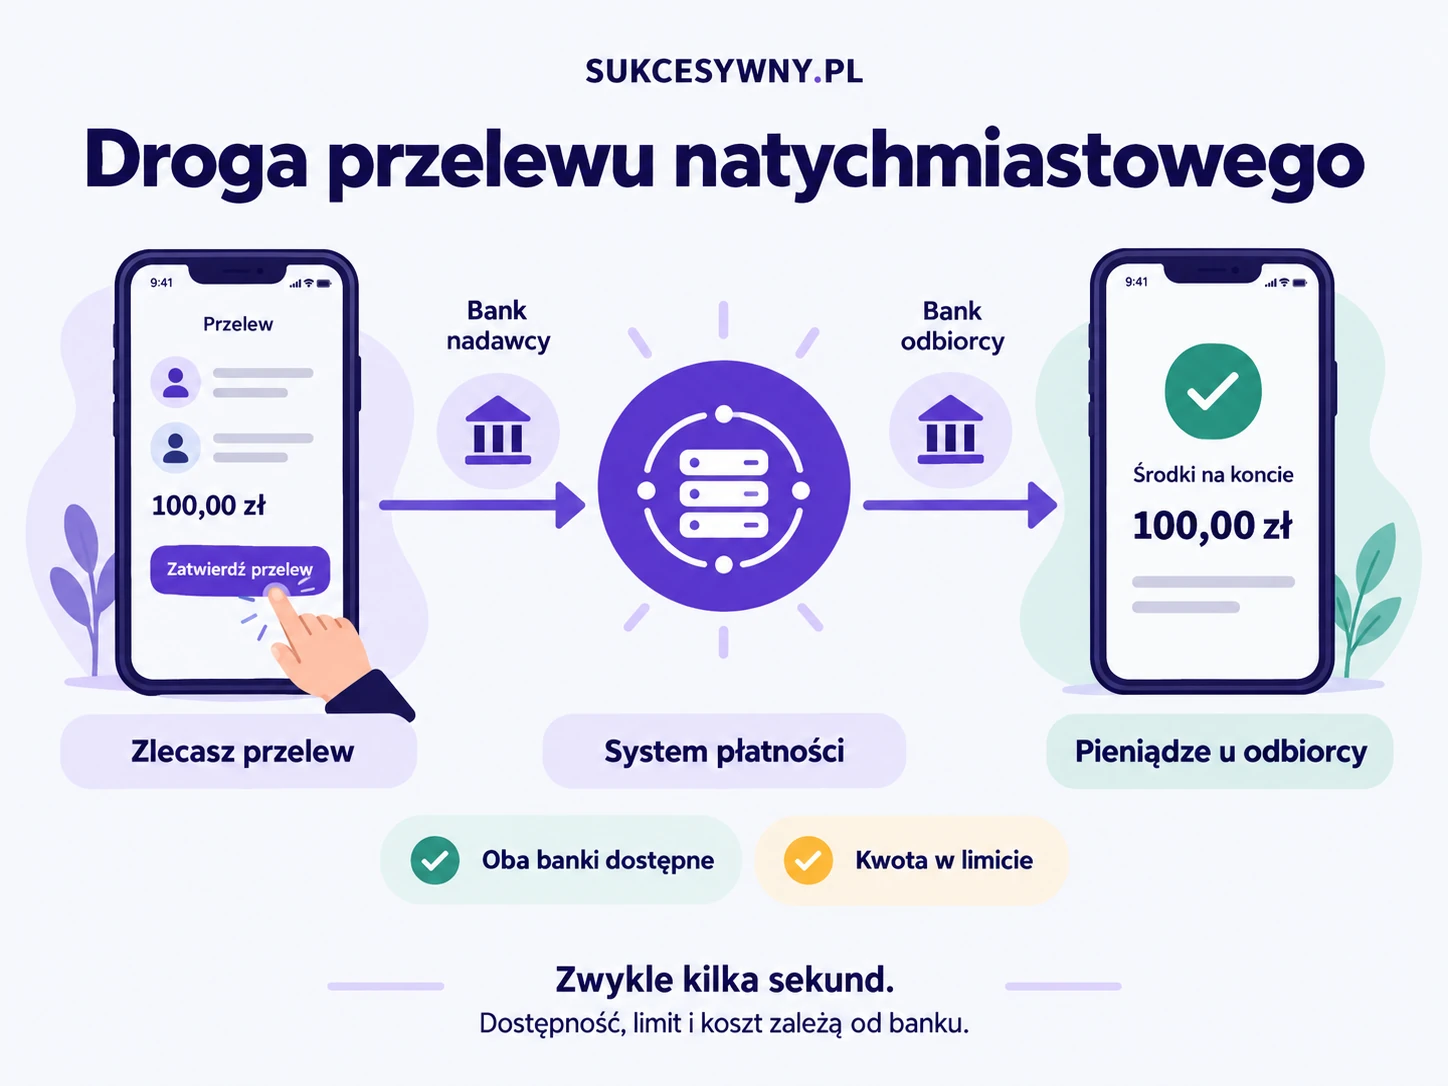
Zwykły przelew między bankami czeka na rozliczenie w odpowiednich sesjach. Przelew natychmiastowy korzysta z rozwiązania, które umożliwia szybsze przekazanie środków. Bank nadawcy sprawdza między innymi dostępność banku odbiorcy, kwotę oraz możliwość wykonania operacji.
W Polsce jednym z takich systemów jest Express Elixir obsługiwany przez KIR. Na stronie operatora można sprawdzić, które banki wysyłają i odbierają przelewy oraz w jakich godzinach. Dostępność przyjmowania pieniędzy nie musi być identyczna z dostępnością wysyłania.
Innym rozwiązaniem jest BlueCash. Autopay wyjaśnia, że system BlueCash wykorzystuje dwa przelewy wewnętrzne i rachunki operatora w różnych bankach. Z tego powodu w danych operacji może pojawić się Autopay. Jeżeli zlecasz usługę w banku, właśnie tam wyjaśniasz jej status.
Nazwa „ekspresowy” w aplikacji nie mówi jeszcze wszystkiego o sposobie realizacji. Otwórz szczegóły wybranej opcji. Nie myl jej z szybkim formularzem zwykłego przelewu ani z płatnością internetową, która jedynie przekierowuje do bankowości.
Ile trwa przelew natychmiastowy?
Przy prawidłowo wykonanej operacji pieniądze mogą być dostępne u odbiorcy w kilka sekund. Nie należy jednak zamieniać tej informacji w obietnicę identycznego czasu dla każdej sytuacji. Autoryzacja, kontrola bezpieczeństwa, chwilowa niedostępność systemu albo rachunek nieobsługujący usługi mogą wpłynąć na wynik.
Przykład: w sobotę chcesz oddać znajomemu 180 zł. Oba banki są dostępne, rachunek odbiorcy obsługuje usługę, a limit pozwala na tę kwotę. Wybierasz przelew natychmiastowy i sprawdzasz opłatę. Po wysłaniu potwierdzasz status u siebie, a znajomy sprawdza wpływ na swoim rachunku.
Jeżeli w tej samej sytuacji pozostawisz zaznaczony zwykły przelew Elixir, sama sobotnia autoryzacja nie przyspieszy jego rozliczenia. O terminie decyduje wybrana usługa, a nie to, że bankowość internetowa działa przez całą dobę.
Czy przelew natychmiastowy działa w weekend i święta?
Może działać w sobotę, niedzielę i dzień ustawowo wolny. Sprawdź jednak bieżącą dostępność obu banków w wybranym systemie. Nocna przerwa lub ograniczenie konkretnego rodzaju rachunku może uniemożliwić operację mimo całodobowego działania samego systemu.
W tabeli KIR widać osobne informacje o wysyłaniu i odbieraniu, a także uwagi dotyczące wybranych rachunków. To lepszy punkt wyjścia niż ogólna reklama „przelewy 24/7”. Dodatkowo zajrzyj do komunikatów własnego banku o pracach technicznych.
Jeśli płatność ma konkretny termin, uwzględnij również sposób jej identyfikacji przez odbiorcę. Wpływ na rachunek firmy nie zawsze od razu oznacza aktualizację salda w jej panelu klienta. Numer klienta, poprawny tytuł lub dedykowany rachunek mogą mieć znaczenie dla rozliczenia.
Ile kosztuje przelew natychmiastowy?
Nie ma jednej stawki dla wszystkich banków. Koszt może zależeć od rachunku, kanału zlecenia i liczby bezpłatnych operacji w pakiecie. Opłata w aplikacji może różnić się od ceny tej samej usługi w placówce.
Przykład aktualny na 1 października 2026 r.: PKO BP podaje dla klientów indywidualnych 4,99 zł za przelew natychmiastowy zlecany w serwisie lub aplikacji i 11,99 zł w placówce albo przez infolinię. To przykład jednego banku, nie cena obowiązująca na rynku.
Przy częstym korzystaniu policz koszt miesiąca. Cztery operacje po 4,99 zł oznaczają 19,96 zł. Jeśli inny rachunek zapewnia potrzebne przelewy w pakiecie, porównaj także koszt konta i karty. Sama bezpłatna usługa nie przesądza o opłacalności całego produktu.
W rankingu kont osobistych zacznij od ofert odpowiadających Twoim codziennym potrzebom, a później sprawdź ich aktualną taryfę przelewów. Nie otwieraj kolejnego płatnego konta tylko po to, żeby oszczędzić kilka złotych na sporadycznej operacji.
Jaki jest limit przelewu natychmiastowego?
Limit usługi i Twój limit bezpieczeństwa to różne ograniczenia. Możesz mieć wystarczające saldo i wysoki ogólny limit przelewów, a mimo to nie wysłać całej kwoty natychmiastowo. Bank może określać limit jednej transakcji, sumy dziennej oraz zasady dla konkretnego kanału lub odbiorcy.
Na wskazanej stronie PKO BP limit zwykłego przelewu natychmiastowego dla klientów indywidualnych w serwisie i aplikacji wynosi 3000 zł, a dzienny 6000 zł. Bank opisuje osobno wyjątki dotyczące rachunków organów skarbowych. Tych wartości nie przenoś na inny bank ani na konto firmowe.
Przed większą płatnością sprawdź cztery rzeczy: limit pojedynczej operacji, pozostały limit dzienny, własne ustawienia autoryzacji i koszt. Nie dziel przelewu automatycznie na wiele części. Może to zwiększyć prowizje, skomplikować rozliczenie oraz nadal nie rozwiązać problemu limitu dziennego.
Przelew natychmiastowy, zwykły czy SORBNET?
| Rodzaj | Kiedy ma sens | Co sprawdzić |
|---|---|---|
| Zwykły Elixir | Płatność nie wymaga wpływu od razu | Sesje i godziny obu banków |
| Natychmiastowy | Pilna płatność, także w weekend | Dostępność, limit i prowizję |
| SORBNET | Duża lub pilna płatność w dzień roboczy | Godzinę graniczną i koszt |
| Wewnętrzny | Przekazanie środków w tym samym banku | Zasady rachunku i faktyczny termin |
Gdy kwota przekracza limit szybkiej usługi, sprawdź zasady przelewu SORBNET. Nie traktuj go jednak jako całodobowego zamiennika. Przy przelewie w euro potrzebne jest osobne porównanie, opisane w poradniku o przelewach SEPA. Ten artykuł dotyczy przede wszystkim krajowych płatności natychmiastowych w złotych.
Jak wysłać przelew i ograniczyć ryzyko pomyłki?
- Potwierdź rachunek odbiorcy. Porównaj cały numer z wiarygodnym źródłem, szczególnie jeśli ostatnio został zmieniony.
- Wpisz kwotę i właściwy tytuł. Przy fakturze lub rezerwacji zastosuj dane wymagane przez odbiorcę.
- Wybierz tryb natychmiastowy. Sprawdź komunikat o dostępności usługi.
- Przeczytaj podsumowanie. Uwzględnij prowizję i upewnij się, że kwota mieści się w limitach.
- Zatwierdź i sprawdź historię. Zapisz potwierdzenie wykonanej operacji, jeśli jest potrzebne do wyjaśnienia płatności.
Nazwy przycisków i ścieżka w aplikacji zależą od banku. Najważniejsze jest końcowe podsumowanie. Sam zapis odbiorcy na liście zaufanych nie zwalnia z kontroli, czy przelewasz pieniądze na właściwy rachunek.
Dlaczego przelew natychmiastowy nie doszedł?
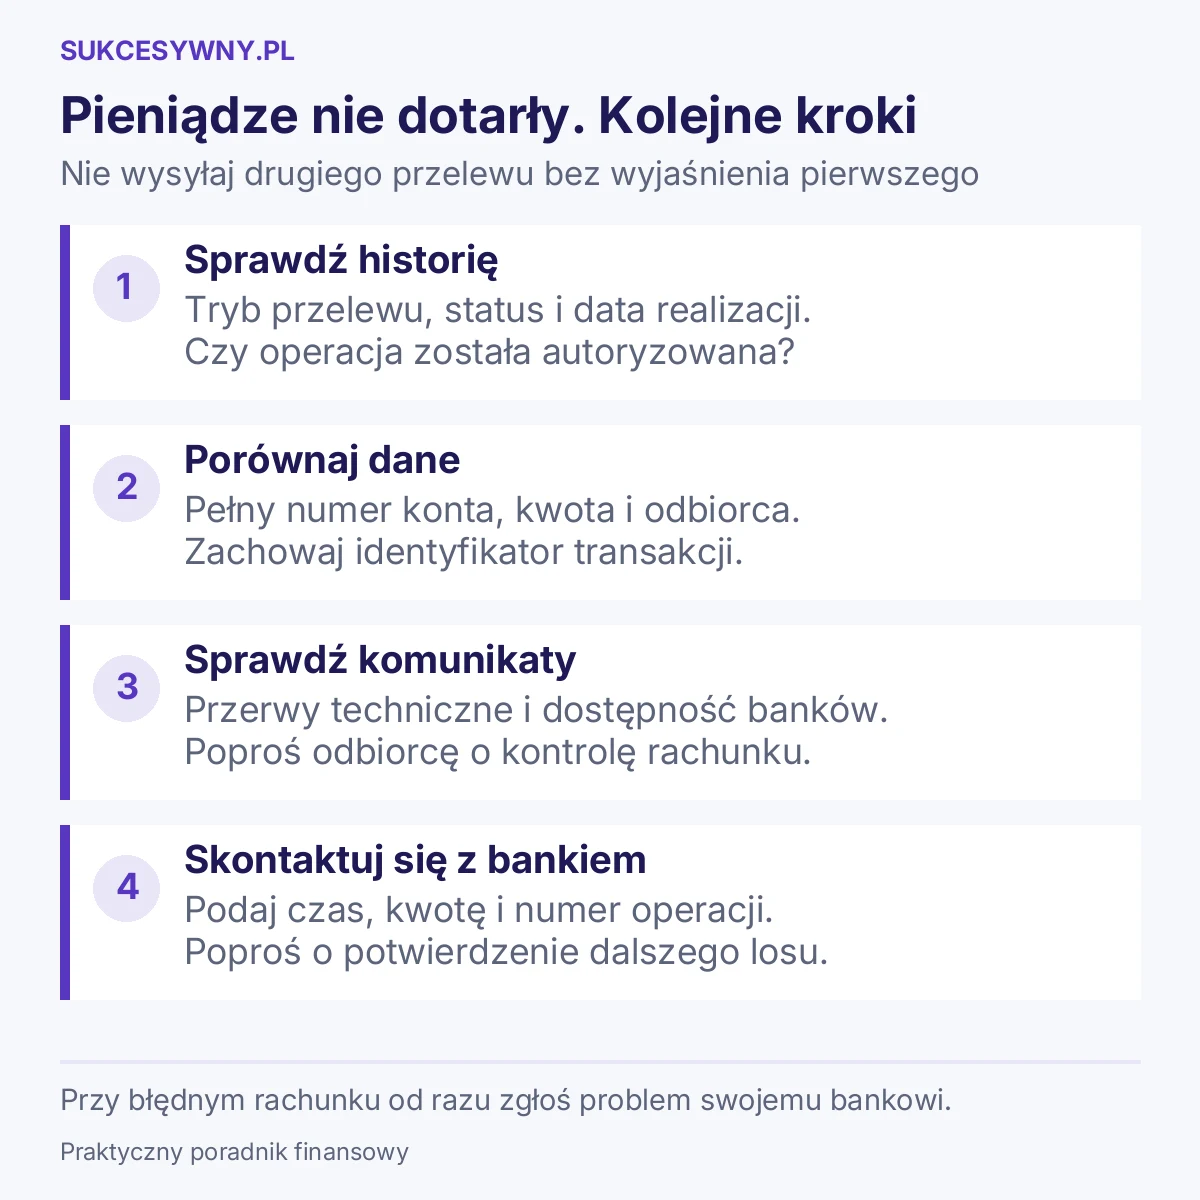
Najpierw ustal, co rzeczywiście stało się z dyspozycją. „Oczekujący”, „odrzucony” i „wykonany” to różne sytuacje. Nie wysyłaj ponownie pieniędzy tylko dlatego, że odbiorca jeszcze ich nie widzi. Pierwsza operacja może nadal być w toku.
- Sprawdź, czy wybrano tryb natychmiastowy i bieżącą datę.
- Upewnij się, że autoryzacja została zakończona.
- Porównaj rachunek i kwotę z potwierdzeniem.
- Sprawdź komunikaty techniczne oraz historię zwrotów.
- Poproś odbiorcę o sprawdzenie właściwego rachunku, nie tylko powiadomień.
Jeśli wynik pozostaje niejasny albo minął czas deklarowany przez bank, skontaktuj się z bankiem nadawcy. Przygotuj datę, godzinę, kwotę i identyfikator operacji. Zapytaj, czy przelew wykonano, odrzucono, czy oczekuje na rozliczenie, oraz jak wyjaśnić opłatę za niewykonaną usługę.
Najczęstsze pytania
Czy można cofnąć przelew natychmiastowy?
Szybko wykonany przelew zwykle nie daje czasu na samodzielne anulowanie. Przy pomyłce od razu zgłoś sprawę bankowi. Anulowanie niewykonanej dyspozycji i odzyskanie pieniędzy już przekazanych odbiorcy to różne działania. Opisujemy je w poradniku czy można cofnąć przelew bankowy.
Czy odbiorca musi coś aktywować?
Przy przelewie na numer rachunku decyduje obsługa usługi przez bank i dany rachunek. Nie myl tego z przelewem na telefon, który ma odrębne zasady. Jeśli aplikacja nie pozwala wybrać natychmiastowej realizacji, sprawdź dostępność u swojego banku.
Czy potwierdzenie wysłania wystarczy do wydania towaru?
Najpewniejszą informacją dla odbiorcy jest wpływ widoczny na jego rachunku. Obraz formularza lub przesłany plik może nie potwierdzać faktycznego rozliczenia. Przy sprzedaży nie opieraj decyzji wyłącznie na screenie pokazanym przez drugą osobę.