UniCredit działa w Polsce jako oddział banku, a kwalifikowane depozyty klientów chroni włoski system FITD do równowartości 100 000 euro na jednego deponenta w jednym banku. Od 1 listopada 2026 roku aktualne dokumenty wskazują UniCredit S.p.A. Spółka Akcyjna II Oddział w Polsce. Informacje o belgijskim funduszu i belgijskim podmiocie opisują wcześniejszy stan.
To ważna zmiana, jeśli zastanawiasz się, czy UniCredit jest bezpieczny. Trzeba oddzielić ochronę pieniędzy na koncie, ryzyko inwestycji oraz zabezpieczenie telefonu. Poniżej wyjaśniamy te różnice na podstawie dokumentów sprawdzonych 2 listopada 2026 roku. Nie jest to ocena wypłacalności banku ani gwarancja, że każda usługa będzie działała bez przerw.
Kto prowadzi UniCredit w Polsce?
Podmiotem prowadzącym działalność jest włoski UniCredit S.p.A. z siedzibą w Mediolanie. Polski II Oddział ma adres przy ul. Dobrej 40 w Warszawie i numer KRS 0001268305. Oddział nie stanowi osobnego polskiego banku z niezależnym limitem gwarancyjnym. Liczy się instytucja wskazana w umowie.
Historia obecnej oferty wiąże się z Aion Bankiem i Vodeno. Grupa UniCredit ogłosiła zakończenie przejęcia tych podmiotów w marcu 2025 roku. Nie oznacza to jednak, że każda informacja napisana po przejęciu pozostaje aktualna. Dokumenty obowiązujące od listopada 2026 opisują już włoską instytucję i inny system ochrony depozytów.
Wyszukiwarka może nadal pokazać starszy poradnik, stopkę albo odpowiedź centrum pomocy z odniesieniem do Belgii. Porównuj nazwę podmiotu i datę dokumentu, a nie sam napis UniCredit. Aktualny status opisuje nota prawna UniCredit. Przy starszej umowie zachowaj także wiadomości banku dotyczące zmian i dokumenty otrzymane dla własnego rachunku.
Kto nadzoruje UniCredit i jaka jest rola KNF?
Aktualna nota prawna wymienia Europejski Bank Centralny oraz włoskie organy: Bank Włoch i CONSOB. Lista instytucji nadzorowanych publikowana przez EBC również wskazuje UniCredit S.p.A. jako włoski bank należący do grupy objętej bezpośrednim nadzorem europejskim.
Nie jest to taki sam model jak w przypadku krajowego banku nadzorowanego w Polsce. Nota zastrzega kompetencje KNF wynikające z art. 141a Prawa bankowego wobec działalności oddziału. Wskazuje też decyzję KNF z października 2026 określającą warunki działalności obejmującej usługi inwestycyjne.
Nadzór nie oznacza, że organ publiczny zatwierdza każdą ofertę jako opłacalną. Nie zastępuje również gwarancji depozytów ani rozpatrzenia indywidualnej reklamacji. Te mechanizmy służą różnym celom.
UniCredit a BFG. Kto gwarantuje depozyty?
Właściwym systemem jest Fondo Interbancario di Tutela dei Depositi, czyli FITD we Włoszech. Podstawowa ochrona wynosi 100 000 euro na osobę w jednym podmiocie. Nie jest to polski BFG ani aktualna gwarancja belgijskiego funduszu.
Podstawę stanowi formularz informacyjny dla deponentów UniCredit obowiązujący od 1 listopada 2026 roku. Zapisz jego kopię razem z umową. Bank wskazuje, że potwierdzenie ochrony produktu można znaleźć na wyciągu i uzyskać na żądanie.
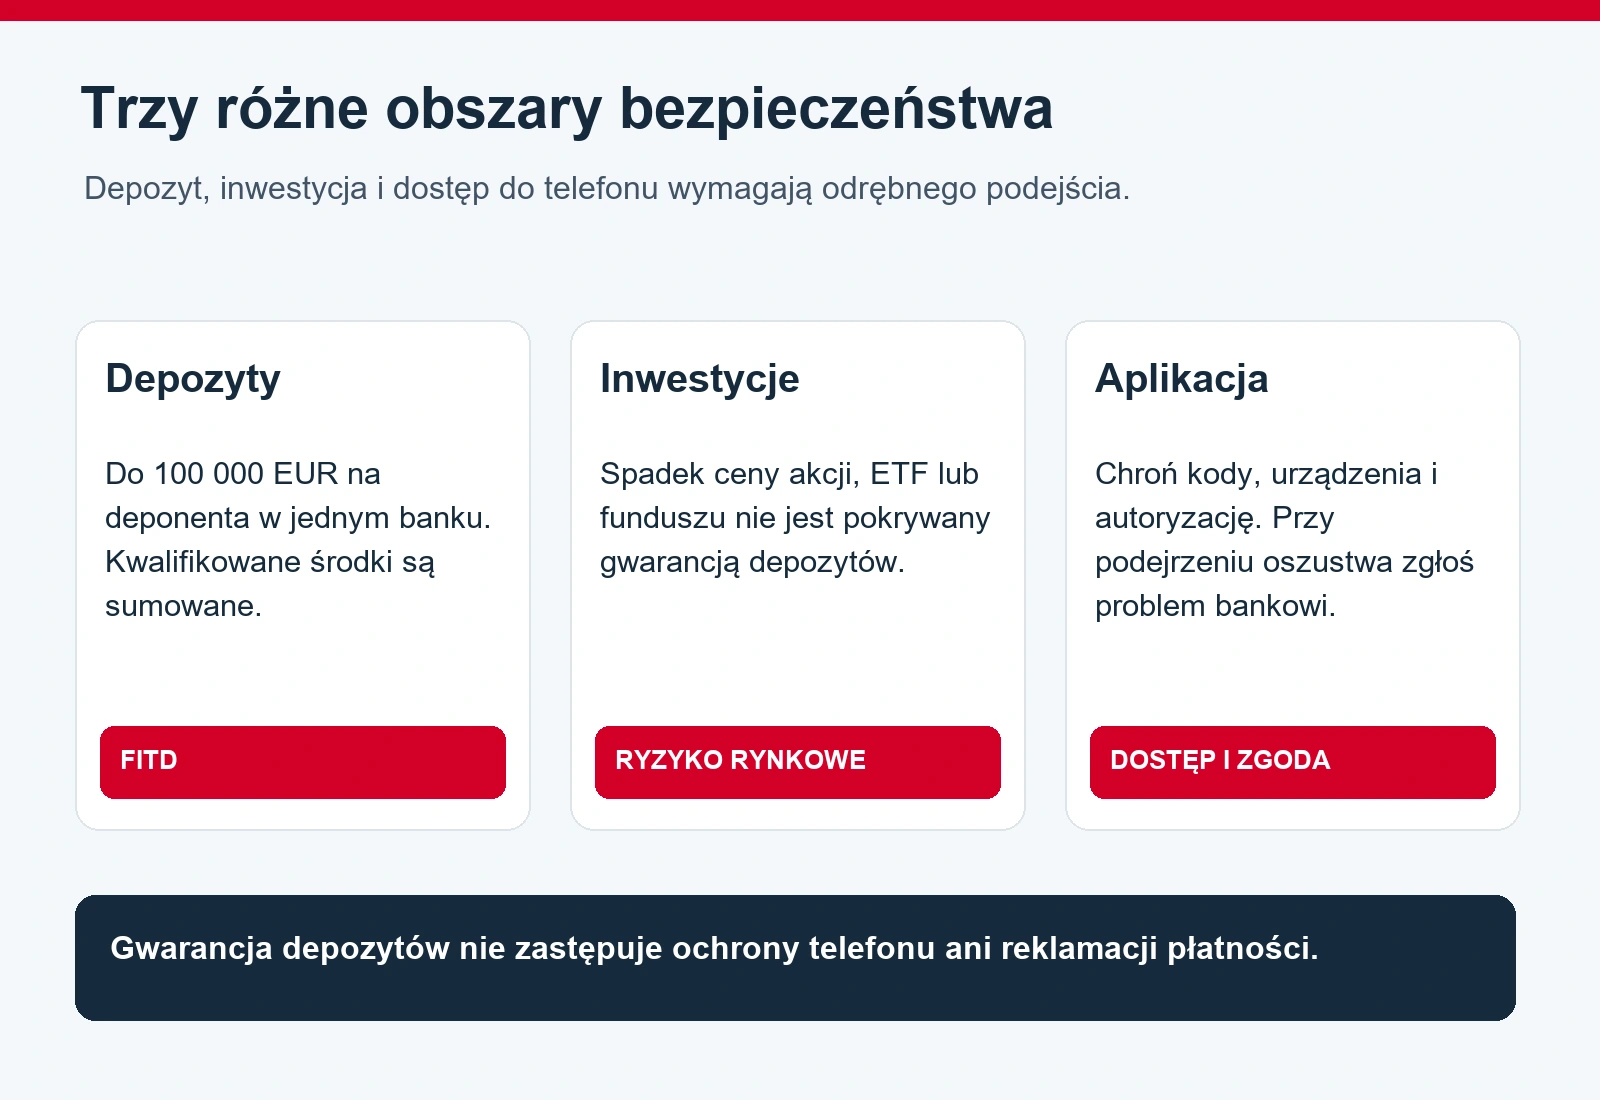
| Obszar | Co jest chronione | Czego nie należy zakładać |
|---|---|---|
| Depozyt na koncie lub lokacie | Kwalifikowane środki według zasad FITD i wspólnego limitu | Każdy rachunek nie tworzy osobnych 100 000 euro ochrony. |
| Akcje, ETF i fundusze | Obowiązują odrębne zasady przechowywania instrumentów | FITD nie wyrównuje spadku ceny inwestycji. |
| Dostęp do aplikacji i płatności | Uwierzytelnianie, autoryzacja i procedury banku | Gwarancja depozytów nie zastępuje zgłoszenia oszustwa. |
Jak liczyć limit 100 000 euro w UniCredit?
Sumuj kwalifikowane depozyty tej samej osoby w tym samym banku. Osobne konto w PLN, rachunek w euro, oszczędności i kilka lokat nie oznaczają kilku odrębnych limitów. Znaczenie ma także ta sama instytucja działająca pod różnymi markami, a nie wyłącznie nazwa aplikacji.
FITD uwzględnia również odsetki naliczone do właściwego dnia. Przy saldzie bliskim granicy nie wystarczy porównać samego wpłaconego kapitału. Jeżeli część pieniędzy masz w PLN, a część w EUR, do ustalenia łącznego poziomu ochrony potrzebne będzie przeliczenie według właściwych zasad, nie dowolnego kursu z dnia otwarcia konta.
| Przykładowe depozyty jednej osoby | Łączna wartość | Podstawowy limit |
|---|---|---|
| 30 000 euro na rachunku i 45 000 euro na lokacie | 75 000 euro | Całość mieści się w limicie, przy założeniu kwalifikowanych depozytów. |
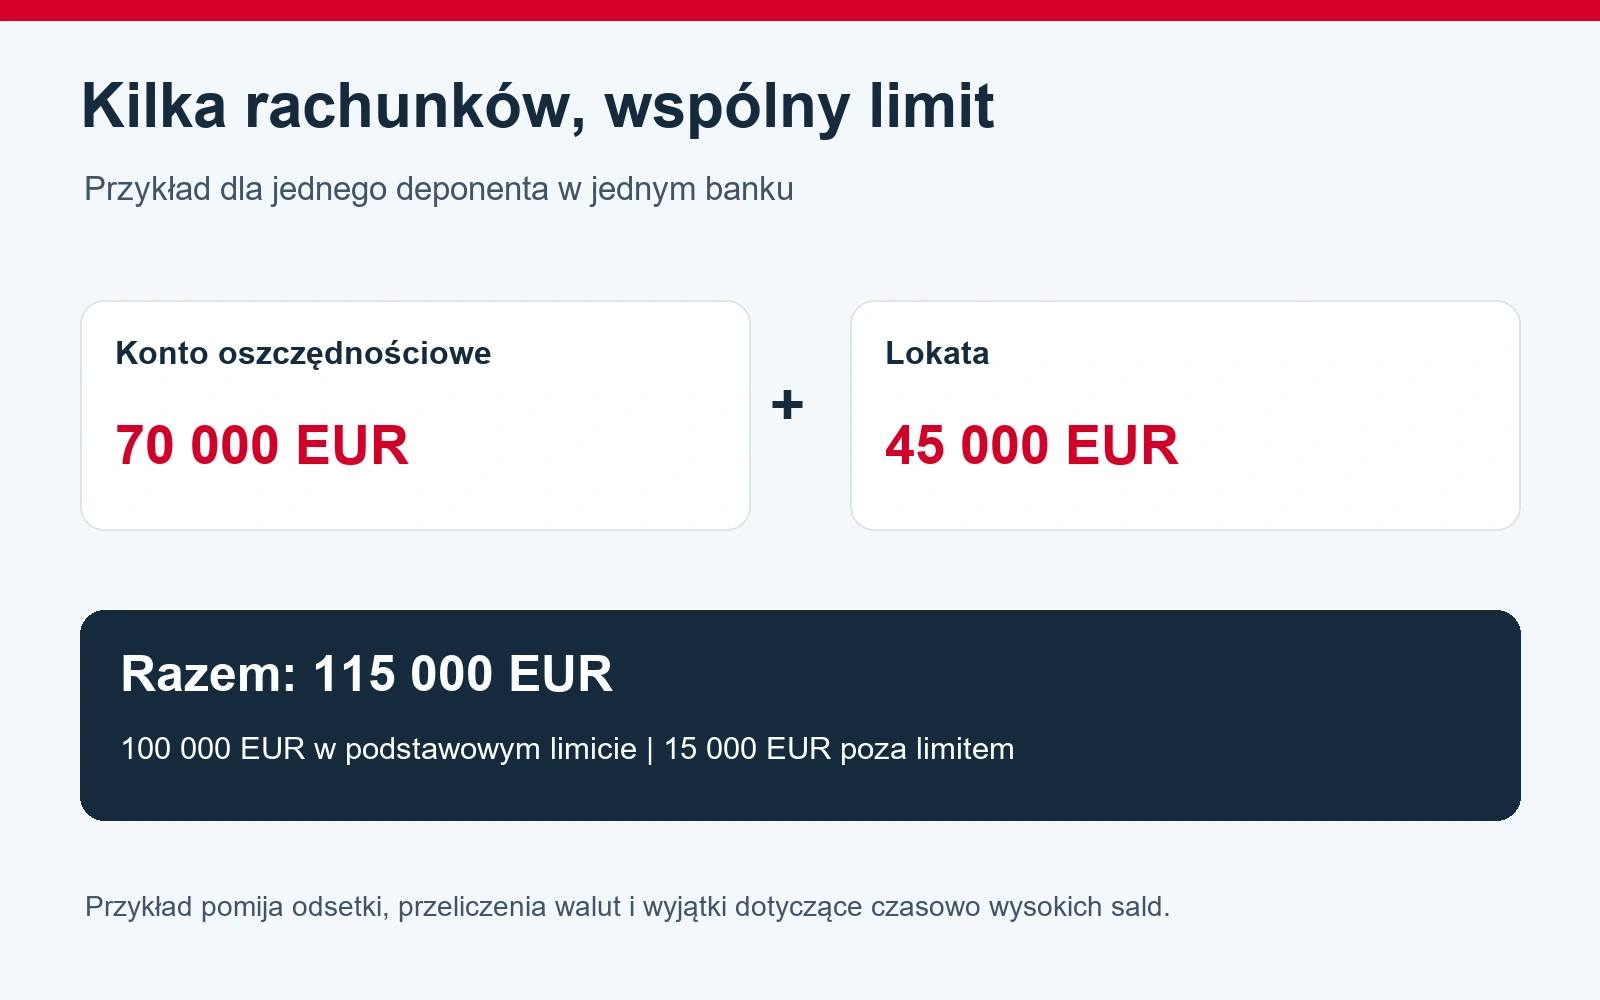
| 70 000 euro na oszczędnościach i 45 000 euro na lokacie | 115 000 euro | 100 000 euro w standardowej ochronie, 15 000 euro poza nią. |
| 99 500 euro kapitału i 800 euro należnych odsetek | 100 300 euro | Odsetki też zajmują limit. Nadwyżka wynosi 300 euro. |
To przykłady zasad sumowania, bez przeliczania na złote i bez wyjątków dotyczących czasowo wysokich sald. Nadwyżka nie oznacza automatycznie definitywnej utraty całej tej kwoty. Oznacza brak standardowej wypłaty z FITD ponad limit; dalsze odzyskiwanie może zależeć od postępowania dotyczącego banku.
Przy planowaniu większych oszczędności sprawdź podmiot prawny każdego wybranego banku. Rozdzielenie pieniędzy pomiędzy dwie aplikacje jednej instytucji może nie zwiększyć ochrony. Warunki oprocentowania opisujemy osobno w poradniku o koncie oszczędnościowym UniCredit.
Kiedy następuje wypłata i w jakiej walucie?
Formularz wskazuje siedem dni roboczych od dnia, w którym powstają skutki decyzji o przymusowej likwidacji administracyjnej banku. Nie jest to termin liczony od zawieszenia aplikacji, odmowy jednej płatności czy wysłania reklamacji. Awaria techniczna nie uruchamia automatycznie systemu gwarancji.
Dokument podaje EUR lub walutę państwa zamieszkania deponenta. Dlatego nie należy obiecywać wyłącznie euro ani dowolnej waluty wybranej przez klienta. W konkretnej procedurze trzeba śledzić komunikaty funduszu o identyfikacji, sposobie przekazania pieniędzy oraz wymaganych danych.
Nie płać pośrednikowi za „aktywację gwarancji”. FITD wskazuje, że standardowy proces uruchamia sam fundusz, bez konieczności formalnego wniosku deponenta i dodatkowej opłaty za ochronę. Szczególne przypadki, takie jak podwyższona ochrona czasowo dużego salda, mogą wymagać osobnego zgłoszenia i dokumentów.
Rachunek wspólny, firma i czasowo wysokie saldo
W rachunku wspólnym limit odnosi się do każdego współposiadacza, a środki przypisuje się według udziałów. Udział tej osoby trzeba następnie połączyć z jej innymi depozytami w tym samym banku. Dopisanie współposiadacza nie zwiększa indywidualnego limitu ochrony pierwszej osoby. Opis zasad gwarancyjnych nie oznacza też potwierdzenia dostępności konkretnego rodzaju rachunku w ofercie.
Ochrona może obejmować również deponentów biznesowych. Przed dużą wpłatą firmową ustal, kto jest właścicielem depozytu i czy nie występuje ustawowe wyłączenie. Nie stosuj automatycznie zasad zwykłego konta wspólnego do rachunku spółki osobowej lub innej grupy bez osobowości prawnej. Formularz przewiduje dla takich przypadków osobne reguły.
Niektóre środki, na przykład związane ze sprzedażą prywatnej nieruchomości mieszkalnej albo określonymi świadczeniami, mogą korzystać z czasowo podwyższonej ochrony. Nie każda duża wpłata się kwalifikuje. Zachowaj dokument pochodzenia środków i potwierdź przesłanki oraz terminy bezpośrednio według zasad FITD, zanim oprzesz na wyjątku swoją decyzję.
Czy inwestycje w UniCredit są tak samo bezpieczne jak lokata?
Nie. Kupując akcje, ETF lub fundusz, ponosisz ryzyko zmiany ich wartości. Sam fakt zakupu przez bank nie przekształca instrumentu w gwarantowany depozyt. Jeśli portfel straci 10% wskutek zmian rynkowych, FITD nie dopłaci brakującej kwoty.
Oddzielenie aktywów klienta od majątku instytucji oraz ewentualna rekompensata za niemożność ich zwrotu dotyczą innych zdarzeń niż strata giełdowa. Przeczytaj aktualną umowę maklerską, zasady przechowywania aktywów i dokumentację ryzyka konkretnego produktu.
W nadal dostępnej starszej broszurze MiFID występuje opis belgijskiej rekompensaty inwestorskiej. Nie przenosimy go automatycznie na nowy podmiot włoski. Przed zawarciem umowy poproś bank o aktualne potwierdzenie właściwego systemu i jego zakresu. Brak tego potwierdzenia nie jest dowodem braku jakiejkolwiek ochrony, ale nie uzasadnia obietnicy konkretnej rekompensaty.
Jak chronić dostęp do aplikacji UniCredit?
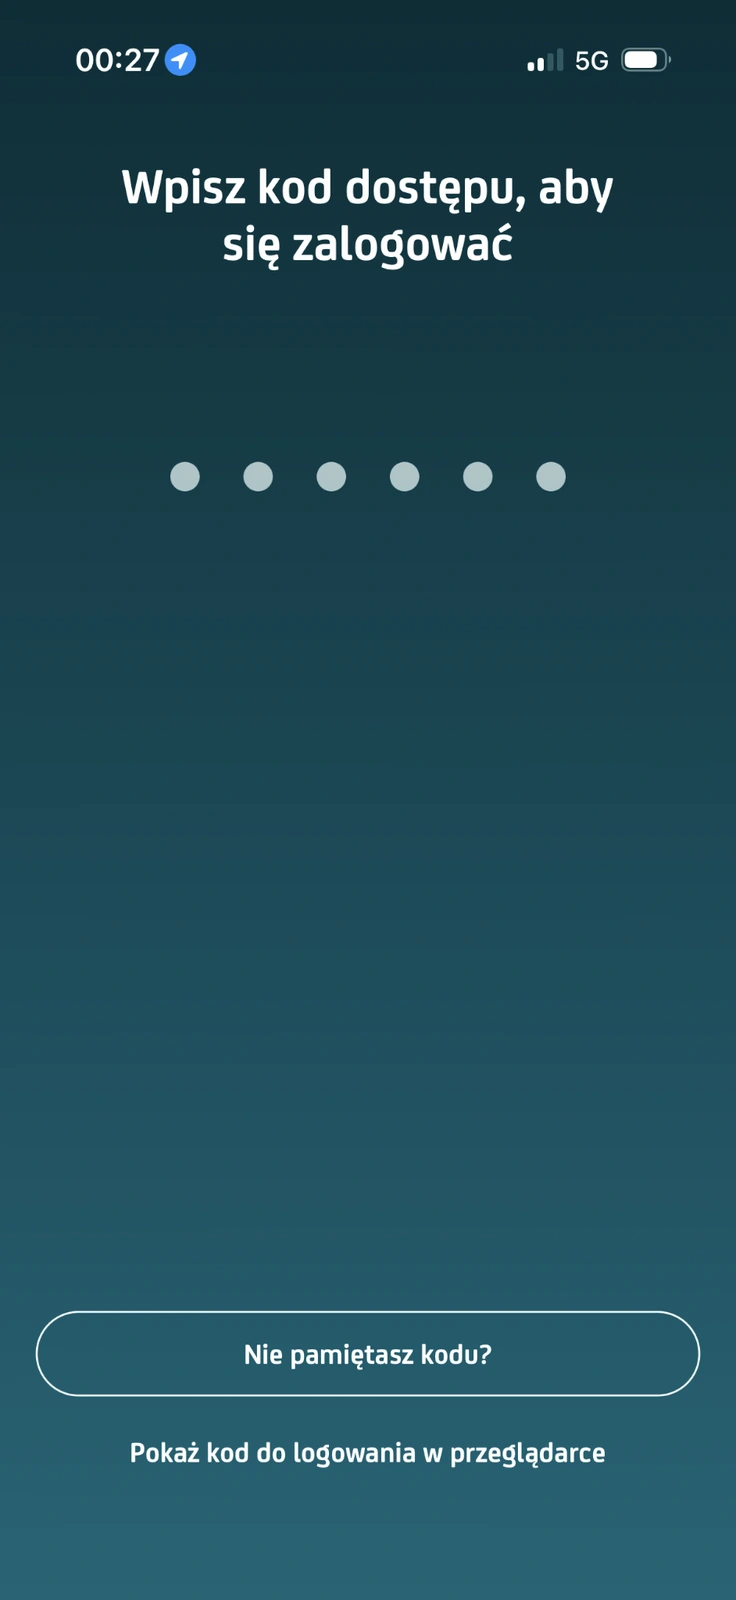
Bank opisuje indywidualny kod dostępu, autoryzację nowego urządzenia oraz możliwość używania biometrii. Na naszym screenie widać ekran wymagający kodu. Nie pokazuje on ustawień biometrii ani zakończonej operacji bankowej.
Nie podawaj kodu dostępu, kodów SMS ani danych karty osobie, która zadzwoniła z propozycją zabezpieczenia pieniędzy. Czytaj treść autoryzacji, a nie tylko powiadomienie o konieczności kliknięcia. Nie instaluj aplikacji do zdalnego sterowania telefonem na polecenie rozmówcy.
Wejście do banku rozpoczynaj od samodzielnie wpisanej oficjalnej domeny lub zapisanej aplikacji. Sam symbol kłódki w przeglądarce oznacza szyfrowanie połączenia i nie potwierdza, że witryna należy do banku. Fałszywa strona również może go wyświetlać.
Po zmianie telefonu usuń nieużywane powiązanie dopiero po sprawdzeniu dostępu na nowym urządzeniu. Szczegóły znajdują się w instrukcji UniCredit na nowym telefonie. Nie powtarzamy tutaj całej aktywacji.
Co zrobić, gdy podejrzewasz oszustwo?
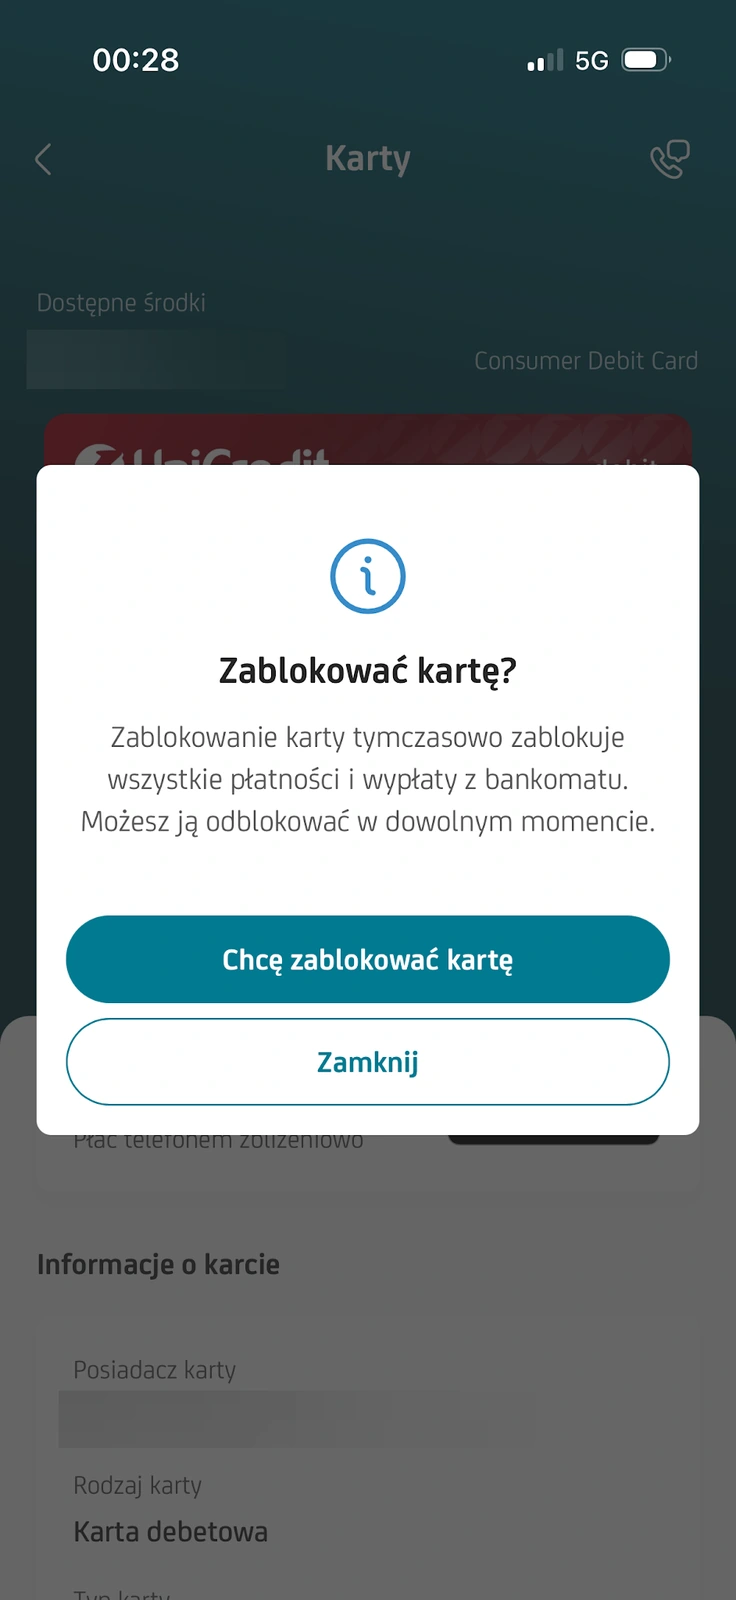
Jeśli zagrożona jest karta, zabezpiecz ją i natychmiast skontaktuj się z bankiem. Pokazany komunikat dotyczy blokady czasowej, którą można odwrócić. Przy ujawnieniu danych potrzebne może być trwałe zastrzeżenie i wymiana karty. Bank powinien znać rzeczywisty przebieg zdarzenia.
Gdy nie masz dostępu do aplikacji, oficjalna strona kontaktowa banku udostępnia formularz zgłoszenia oszustwa lub utraty karty. Można wskazać potrzebę ograniczenia dostępu do konta lub aplikacji. Przy przejęciu telefonu zabezpiecz też kartę SIM i pocztę, z których ktoś mógłby korzystać przy odzyskiwaniu dostępu.
Zachowaj wiadomości i dane kwestionowanych operacji. Gwarancja FITD nie zastępuje reklamacji nieautoryzowanej płatności. To odrębna procedura, dotycząca zgody na konkretną transakcję i zasad odpowiedzialności. Blokada zapobiega dalszemu użyciu karty, lecz sama nie zwraca wcześniej pobranych pieniędzy.
Najczęstsze pytania o bezpieczeństwo UniCredit
Czy brak polskiego BFG oznacza, że konto nie ma ochrony?
Nie. Dla opisywanego oddziału aktualne dokumenty wskazują FITD. Istotne są kwalifikacja depozytu, osoba deponenta i wspólny limit, a nie samo polskie lub zagraniczne pochodzenie systemu.
Czy UniCredit to Bank Pekao?
Nie należy utożsamiać tych banków. Historyczny związek grupy UniCredit z Pekao nie oznacza, że dzisiejszy rachunek UniCredit i rachunek Pekao są jedną umową. Sprawdź pełną nazwę instytucji w dokumentach każdego produktu.
Czy opinie o aplikacji wystarczą do oceny bezpieczeństwa banku?
Nie. Opinie mogą sygnalizować problemy z obsługą, ale ocena ochrony depozytu wymaga dokumentów gwarancyjnych. Z kolei badanie kondycji finansowej wymaga aktualnych sprawozdań i danych nadzorczych. Sam limit gwarancji nie jest prognozą wyników banku.
Opis konta, kart i pozostałych usług znajdziesz w hubie UniCredit. Ten poradnik odpowiada na pytania o podmiot, nadzór i ochronę pieniędzy, bez zastępowania warunków poszczególnych produktów.