Inwestowanie w UniCredit obejmuje samodzielny zakup akcji i ETF oraz portfele zarządzane. W pierwszym przypadku wybierasz instrumenty i składasz zlecenia. W drugim akceptujesz strategię, a bieżące decyzje podejmuje zarządzający. Różnica dotyczy również kosztów i sposobu korzystania z pieniędzy.
Poniżej pokazujemy, gdzie rozpocząć aktywację, ile wynoszą podstawowe prowizje i co sprawdzić przed pierwszą inwestycją. Screeny pochodzą z początkowych etapów uruchamiania usługi. Nie przedstawiają zakończonego otwarcia rachunku ani wykonanej transakcji. Parametry sprawdziliśmy 2 listopada 2026 roku.
Jakie inwestycje są dostępne w UniCredit?
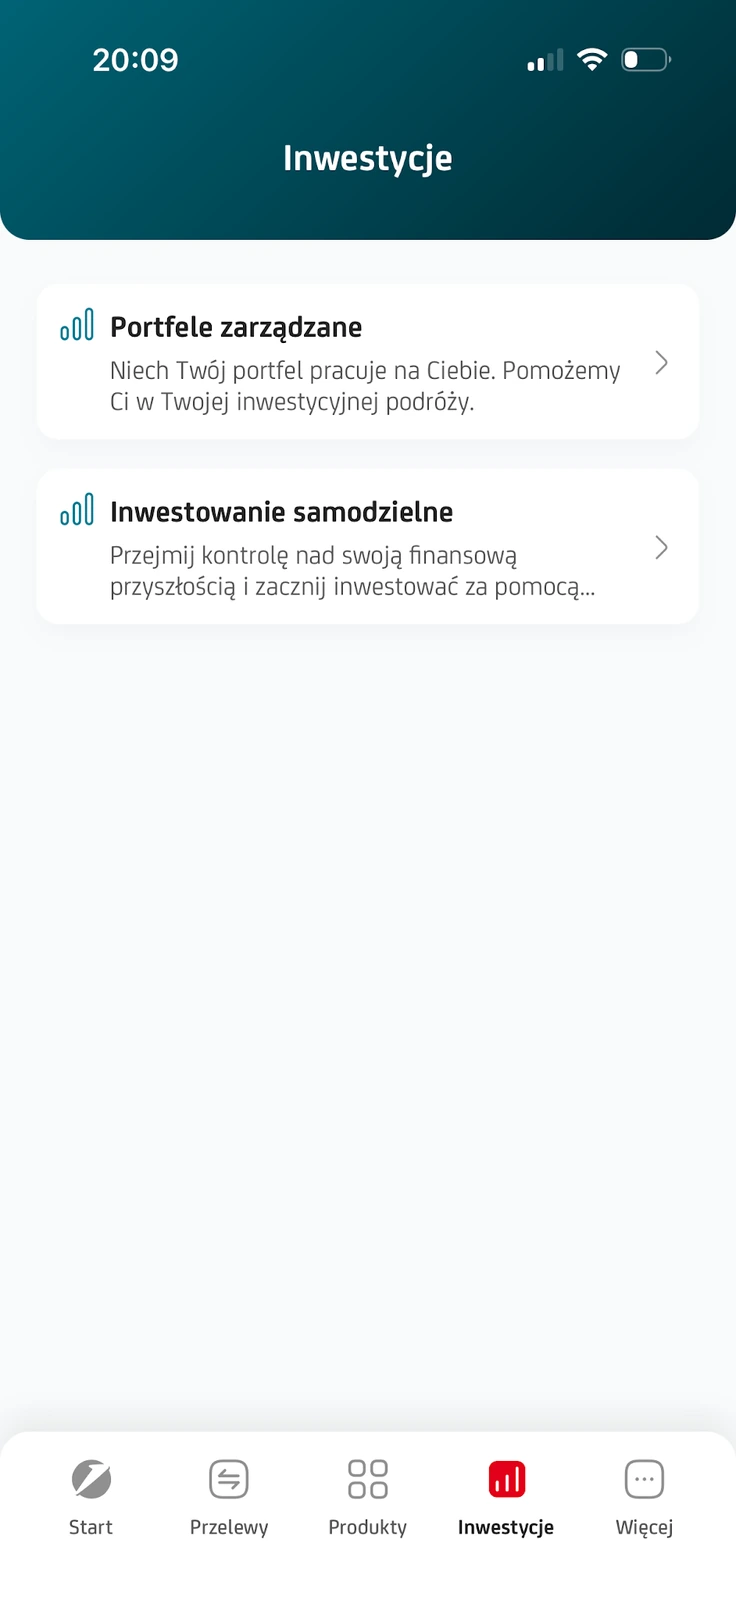
W menu inwestycji widoczne są dwie ścieżki: „Portfele zarządzane” oraz „Inwestowanie samodzielne”. Ta druga pozwala między innymi kupować akcje i fundusze ETF z obsługiwanych rynków. Dostępność konkretnego instrumentu trzeba sprawdzić w aktualnym wykazie banku lub aplikacji.
Akcja daje udział w konkretnej spółce. ETF jest funduszem notowanym na giełdzie i może zapewniać ekspozycję na wiele aktywów. Sam skrót ETF nie oznacza jednak niskiego ryzyka. Fundusz na szeroki rynek akcji, jedną branżę i obligacje może zachowywać się zupełnie inaczej.
Portfel zarządzany oznacza powierzenie prowadzenia inwestycji zgodnie z wybraną strategią. Nie wybierasz samodzielnie każdego zlecenia. Nadal decydujesz o przeznaczonej kwocie, akceptowanym ryzyku i celu. Bank prezentuje także fundusze onemarkets, które mają własne dokumenty i koszty. Nie należy automatycznie stosować do nich cennika giełdowych ETF.
Usługa inwestycyjna jest czymś innym niż konto osobiste UniCredit. Wygodny dostęp z jednej aplikacji nie sprawia, że inwestycja staje się oprocentowanym depozytem. Wartość instrumentów może spaść, a strata może objąć część lub całość zainwestowanego kapitału.
Jak uruchomić inwestowanie samodzielne w aplikacji?
Po zalogowaniu przejdź do sekcji inwestycji i wybierz inwestowanie samodzielne. Jeśli dopiero poznajesz bankowość, podstawową nawigację opisujemy w poradniku aplikacji UniCredit. Tutaj skupiamy się na dodatkowej usłudze maklerskiej.
1. Uzupełnij informacje o swojej sytuacji
Formularz obejmuje pytania dotyczące sytuacji finansowej oraz danych podatkowych. Odpowiadaj zgodnie z rzeczywistym stanem. Pieniądze z bieżących oszczędności i środki pożyczone nie są równoważnym źródłem finansowania inwestycji. Nie wybieraj odpowiedzi tylko po to, aby przejść do następnego ekranu.
Ankieta dotycząca wiedzy, doświadczenia i ryzyka służy ocenie odpowiedniości usługi lub produktu. Komunikat ostrzegawczy warto przeczytać i wyjaśnić z bankiem. Nie jest wskazówką, by poprawić odpowiedzi na bardziej „inwestycyjne”.
2. Sprawdź rezydencję podatkową
Na pokazanym ekranie aplikacja pyta o status podatnika w innym kraju niż Polska oraz status związany z USA. To informacje wykorzystywane do obowiązków podatkowych i sprawozdawczych. Odpowiedź zależy od twojej sytuacji, a nie wyłącznie od obywatelstwa czy miejsca aktualnego pobytu.
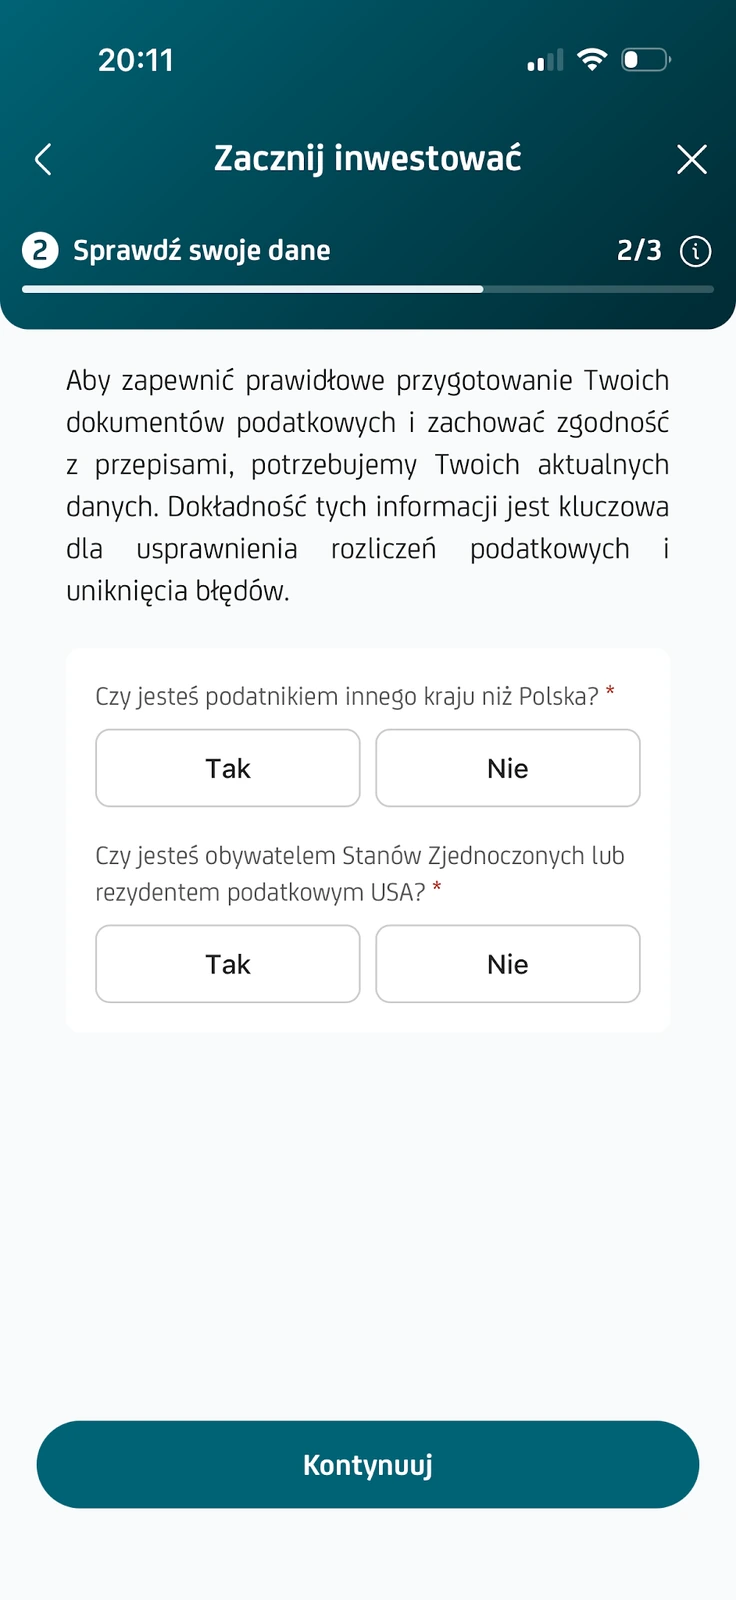
Gdy masz więcej niż jedną rezydencję albo nie wiesz, jak odpowiedzieć, wyjaśnij to przed zatwierdzeniem formularza. Późniejsze dokumenty podatkowe powinny odpowiadać prawidłowym danym klienta.
3. Przeczytaj dokumenty i zatwierdź umowę
Na ekranie dokumentów znajdują się umowa, tabela opłat, regulamin usług maklerskich i broszura MiFID. Otwórz je przed akceptacją. Zwróć uwagę na prowizję minimalną, waluty rozliczenia, zasady transferu instrumentów i informacje o ryzyku.
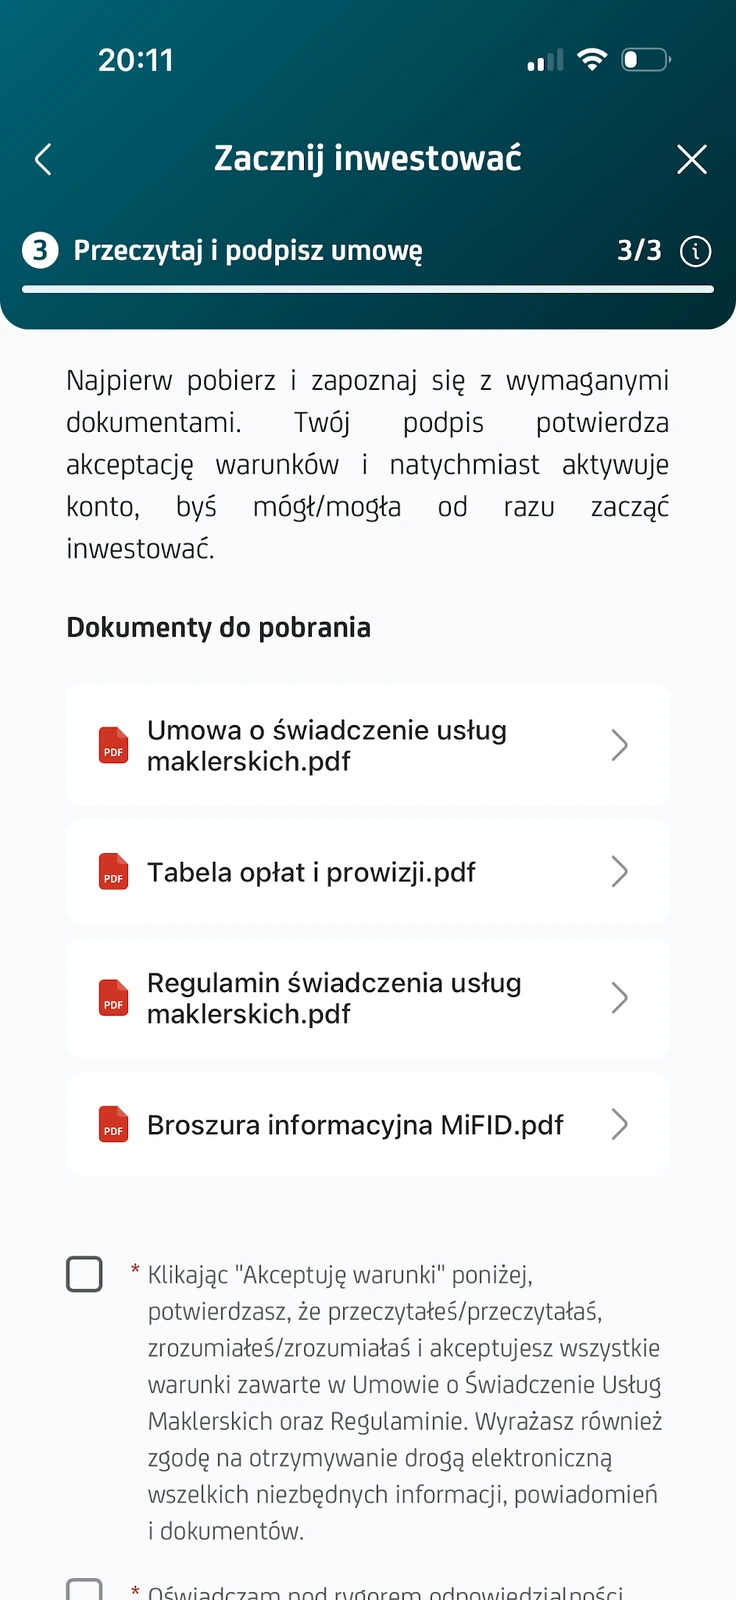
To ekran przed akceptacją. Nie potwierdza aktywacji usługi. Po zakończeniu procesu sprawdź komunikat banku i dostępność rachunku inwestycyjnego. Dopiero potem przygotuj środki na zakup oraz prowizję. Nie trzeba wykonywać prawdziwego zlecenia, żeby zapoznać się z dokumentami.
Jak kupić akcje lub ETF w UniCredit?
Poniższy schemat opiera się na opisie usługi i regulaminie banku. Nie dysponujemy ekranami wyszukiwarki ani końcowego formularza zlecenia, dlatego nie pokazujemy ich jako przetestowanego procesu.
- Wyszukaj instrument po nazwie lub symbolu. Porównaj również kod ISIN, jeśli jest dostępny. Podobnie nazwane fundusze mogą mieć inne zasady wypłaty dochodu i inną walutę notowania.
- Sprawdź giełdę, walutę oraz cenę jednostki. Upewnij się, że na rachunku pieniężnym masz środki w odpowiedniej walucie, również na prowizję.
- Wybierz zakup, liczbę instrumentów oraz rodzaj zlecenia. Limit ceny pozwala określić maksymalną cenę kupna, lecz nie gwarantuje realizacji.
- Przeczytaj podsumowanie kosztów i warunki instrumentu. Zatwierdź dopiero wtedy, gdy zgadzają się instrument, kwota i waluta.
- Sprawdź status zlecenia. Przyjęcie dyspozycji nie oznacza jeszcze, że wszystkie instrumenty zostały kupione.
Zlecenie po cenie rynkowej może wykonać się po cenie innej niż widoczna wcześniej. Jest to szczególnie istotne przy małej płynności i gwałtownych zmianach notowań. Limit porządkuje maksymalną cenę zakupu, ale zlecenie może pozostać niewykonane lub zostać wykonane częściowo.
Ile kosztuje samodzielne inwestowanie?
Podstawowe stawki z opublikowanej tabeli opłat za inwestowanie samodzielne przedstawiają się następująco. Przed zleceniem sprawdź też koszt wyświetlony dla konkretnej transakcji.
| Operacja lub usługa | Podstawowa opłata |
|---|---|
| Otwarcie i prowadzenie rachunku inwestycyjnego | 0 zł |
| Kupno lub sprzedaż polskich akcji i ETF | 0,15% wartości transakcji, minimum 4 zł |
| Kupno lub sprzedaż zagranicznych akcji i ETF | 0,03%, minimum 1 EUR, USD, CHF albo GBP |
| Przelew między rachunkiem inwestycyjnym a własnym rachunkiem bieżącym w UniCredit | 0 zł |
| Przechowywanie polskich i zagranicznych papierów | 0 zł |
| Transfer instrumentów do innej instytucji | 1% wartości, minimum 50 zł za instrument oznaczony jednym kodem, np. ISIN |
W części starszych odpowiedzi centrum pomocy banku nadal występuje minimum 5 zł dla GPW. Tabela oraz strona produktu wskazują 4 zł. Powyżej stosujemy stawkę z taryfy. Gdy formularz pokaże inną opłatę, wyjaśnij różnicę przed zatwierdzeniem.
Dlaczego 0,15% nie zawsze oznacza mały koszt?
Przy transakcji za 100 zł prowizja procentowa wyniosłaby 15 groszy, ale działa minimum 4 zł. To 4% wartości zakupu. Przy 1000 zł pobrane 4 zł odpowiada 0,4%, a przy 10 000 zł naliczone 15 zł to już 0,15%.
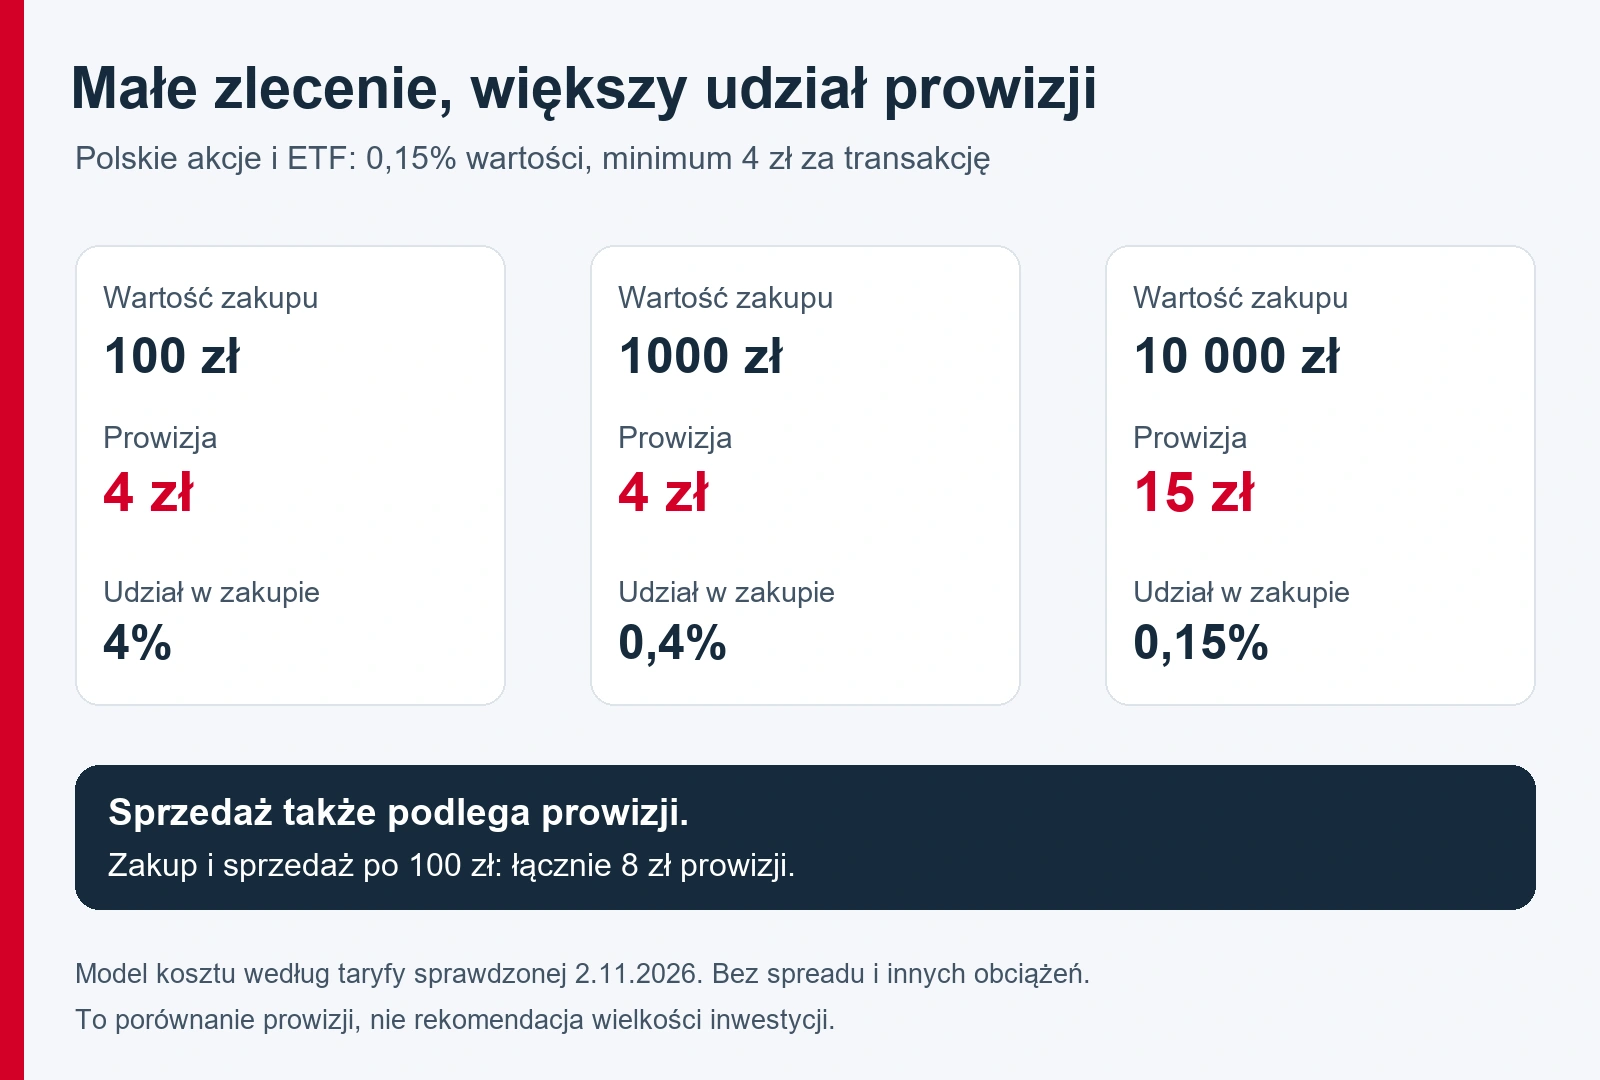
Sprzedaż również podlega prowizji. Jeśli kupisz instrumenty za 100 zł i sprzedasz je za taką samą wartość, dwie prowizje po 4 zł dadzą 8 zł kosztu, jeszcze bez spreadu. Ten przykład pokazuje wpływ cennika, a nie rekomendację zwiększania inwestowanej kwoty.
Do prowizji mogą dojść koszty walutowe, koszty samego funduszu oraz lokalne podatki transakcyjne. ETF może pobierać opłatę wewnątrz funduszu, nawet gdy nie widzisz osobnego obciążenia rachunku. Dlatego porównuj pełną informację o kosztach, a nie samo „0 zł za prowadzenie”.
Jak działają portfele zarządzane?
W portfelu zarządzanym akceptujesz strategię odpowiadającą twojej sytuacji, a zarządzający dobiera i zmienia skład. UniCredit oferuje start od 100 EUR albo 100 USD. Potrzebny jest dostęp do bankowości oraz środki w walucie wybranego portfela.
Proces opisany przez bank obejmuje ankietę MiFID, przedstawienie odpowiednich portfeli, akceptację strategii i zasilenie. Później możesz obserwować strukturę i wartość inwestycji. Pokazane wcześniej ekrany aktywacji samodzielnego inwestowania nie dokumentują uruchomienia portfela zarządzanego.
| Profil | Wskaźnik ryzyka SRI | Horyzont wskazany przez bank | Roczna opłata za zarządzanie |
|---|---|---|---|
| Konserwatywny | 2 | Powyżej 1 roku | 0,35% |
| Stabilny | 3 | Co najmniej 3 lata | 0,55% |
| Dynamiczny | 4 | Powyżej 5 lat | 0,70% |
| Ofensywny | 5 | Powyżej 7 lat | 0,90% |
Parametry pochodzą z prezentacji portfeli zarządzanych UniCredit. Profil nazwany na stronie ofensywnym występuje w taryfie jako agresywny. Oba zestawienia wskazują opłatę 0,90% rocznie. Nazwę i szczegóły wybranej strategii porównaj w dokumentach przed podpisaniem.
Opłata za zarządzanie naliczana jest codziennie od wartości portfela i pobierana miesięcznie. Bank nie dolicza w tej usłudze standardowej prowizji maklerskiej od każdej transakcji ani opłaty za osiągnięty wynik. Nie oznacza to braku kosztów inwestowania. Znaczenie mają także koszty instrumentów i ewentualne obciążenia wskazane w dokumentach kosztowych.
Niższy SRI nie oznacza gwarancji kapitału. Dłuższy sugerowany horyzont także nie jest obietnicą wyjścia na plus po określonej liczbie lat. Wybór portfela należy zestawić z możliwością poniesienia straty i planowanym terminem wykorzystania pieniędzy.
Waluta inwestycji i dostęp do pieniędzy
Wynik zagranicznej inwestycji w złotych zależy od ceny instrumentu oraz kursu waluty. Wzrost notowania nie musi więc oznaczać podobnego wzrostu wartości po przeliczeniu na PLN. Waluta, w której kupujesz ETF, nie musi też odpowiadać walutom wszystkich aktywów znajdujących się w funduszu.
Przed zakupem porównaj środki dostępne w odpowiedniej walucie, kurs wymiany i łączny koszt. Regulamin przewiduje rachunki pieniężne w PLN, EUR, USD, GBP i CHF. Służą one rozliczaniu inwestycji, a nie zastępują rachunku do codziennych płatności.
Po sprzedaży papierów sprawdź kwotę możliwą do wypłaty. Wysłane zlecenie, wykonana sprzedaż i rozliczone środki to różne etapy. Nie planuj pilnej płatności na podstawie samej wyceny portfela. Inwestowanie pieniędzy potrzebnych na bliski wydatek może wymusić sprzedaż w niekorzystnym momencie.
PIT i dokumenty po zakończeniu roku
Dla polskiego rezydenta podatkowego dochód ze sprzedaży akcji zasadniczo podlega stawce 19% i rozliczeniu w PIT 38. Podatek dotyczy wyniku podatkowego, a nie całej kwoty wypłaty. Samo pozostawienie pieniędzy na rachunku inwestycyjnym po sprzedaży nie odracza rozliczenia.
Regulamin UniCredit przewiduje przygotowanie PIT 8C do końca lutego po roku, w którym wystąpił przychód ze sprzedaży instrumentów. Starsze FAQ opisuje dokument wężej, jako dotyczący rynku polskiego. Przy aktywach zagranicznych sprawdź więc zakres otrzymanej informacji i zachowaj pełną historię transakcji. Nie zakładaj, że dokument automatycznie obejmuje każdą dywidendę i każdy zagraniczny dochód.
Zagraniczny podatek u źródła oraz dywidendy mogą wymagać dodatkowego rozliczenia. Mechanizm opodatkowania oszczędności i inwestycji szerzej wyjaśnia poradnik o podatku Belki. Przy nietypowej rezydencji lub złożonych operacjach potrzebna jest ocena własnego przypadku.
Najczęstsze pytania o inwestowanie w UniCredit
Czy potrzebuję dużej kwoty na rozpoczęcie?
Dla inwestowania samodzielnego bank nie wskazuje ogólnego minimum wpłaty. Musisz jednak mieć środki na wybraną liczbę instrumentów i prowizję. Minimalna wpłata do portfela zarządzanego wynosi 100 EUR albo 100 USD. To różne zasady dla dwóch odrębnych usług.
Czy mogę przenieść inwestycje bez sprzedaży?
Regulamin przewiduje transfer instrumentów. Przed dyspozycją potwierdź ich obsługę przez instytucję odbierającą, wymagane dokumenty i opłatę. Transfer poza UniCredit jest w taryfie rozliczany odrębnie dla instrumentów identyfikowanych kodem, więc kilka różnych pozycji może oznaczać kilka opłat minimalnych.
Czy portfel zarządzany gwarantuje zysk?
Nie. Zarządzający realizuje strategię, ale nie usuwa ryzyka rynkowego. Ani bankowa aplikacja, ani gwarancje dotyczące depozytów nie chronią przed spadkiem wartości akcji, ETF czy portfela inwestycyjnego.
Czy zlecenie przyjęte oznacza zakup?
Nie zawsze. Sprawdź status realizacji, liczbę kupionych instrumentów i rozliczenie. Nie wysyłaj ponownie identycznego zlecenia wyłącznie dlatego, że nie widzisz jeszcze zmiany portfela. Najpierw sprawdź historię i status pierwszej dyspozycji.
Pozostałe instrukcje dotyczące konta, kart i bankowości znajdziesz w hubie UniCredit.