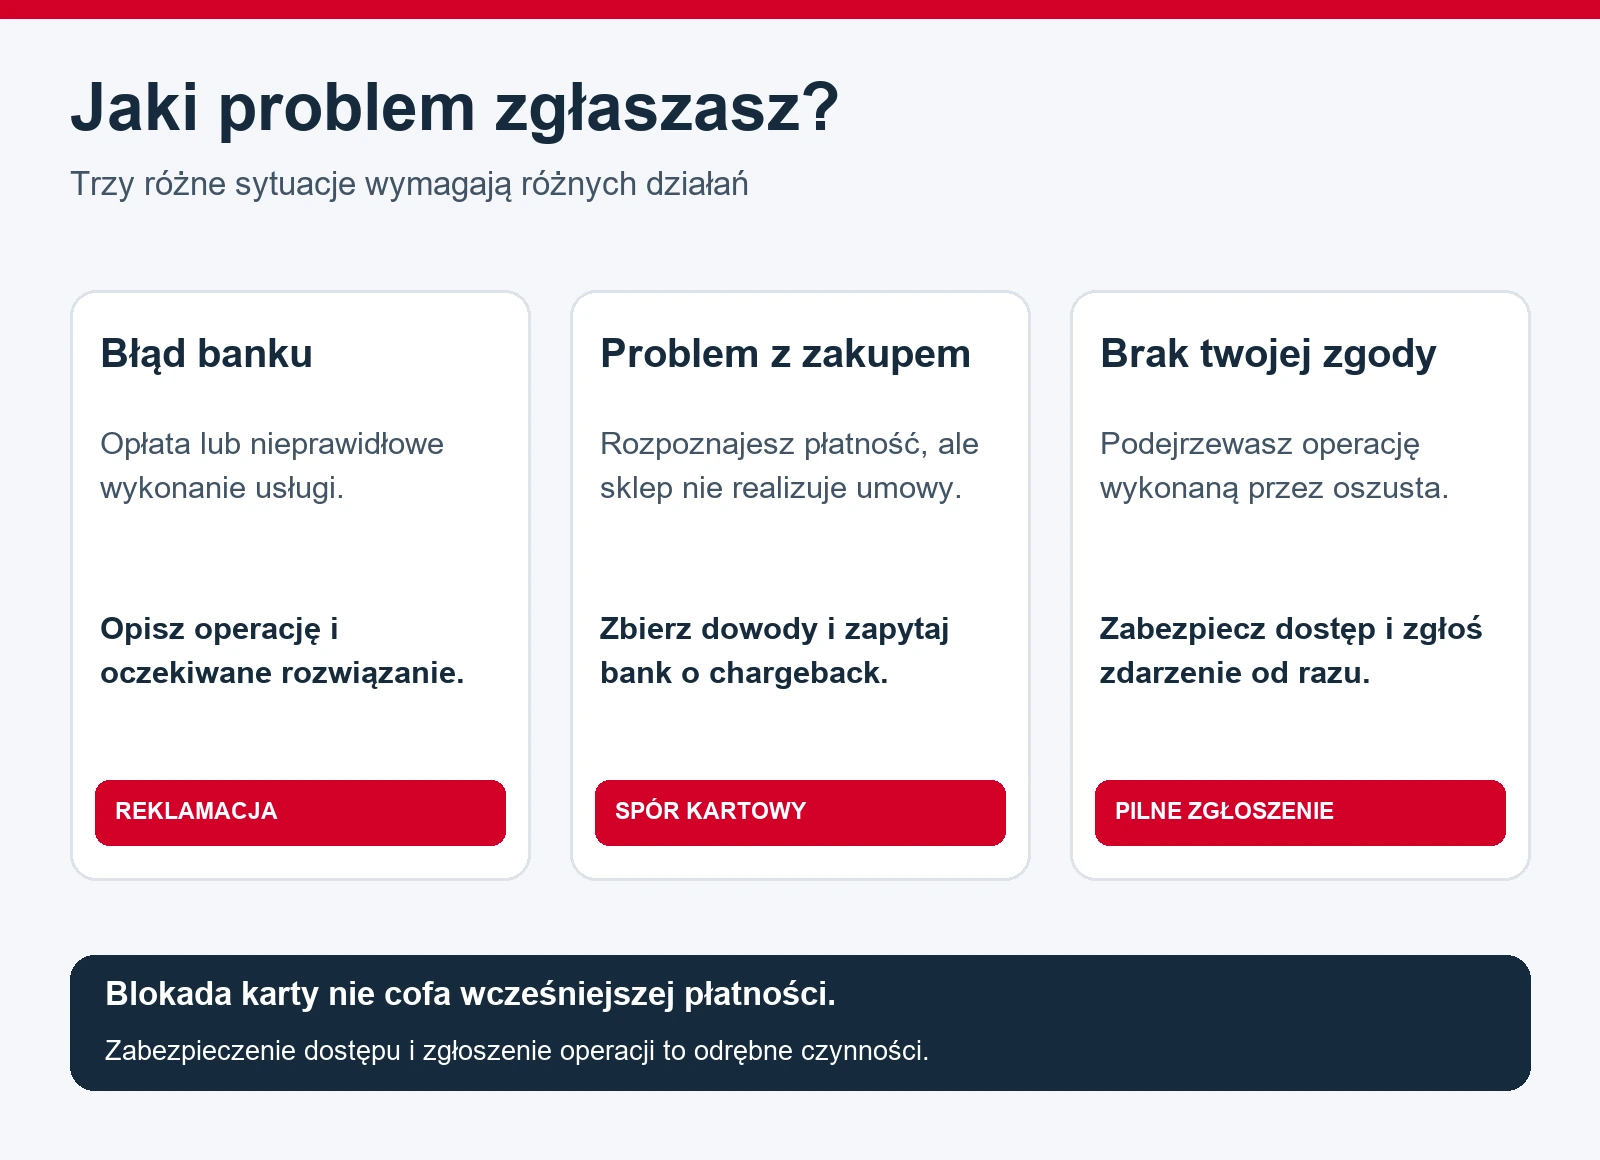
Reklamację w UniCredit można złożyć między innymi pocztą elektroniczną, telefonicznie z aplikacji, w placówce i listownie. Przy nieznanej płatności ważniejszy od przygotowania długiego pisma jest szybki kontakt z bankiem i zabezpieczenie dostępu. Chargeback, zgłoszenie nieautoryzowanej transakcji i zwykła reklamacja dotyczą różnych sytuacji.
Pokazujemy, gdzie znaleźć szczegóły operacji, blokadę karty oraz kontakt z konsultantem. Nasze screeny dokumentują te funkcje, a nie zakończoną reklamację ani odzyskanie pieniędzy. Dane kontaktowe i terminy sprawdziliśmy 2 listopada 2026 roku. Pozostałe instrukcje znajdziesz w hubie UniCredit.
Reklamacja, chargeback czy zgłoszenie oszustwa?
Najpierw ustal, co dokładnie kwestionujesz. Podobny ubytek pieniędzy może oznaczać pobraną opłatę, opóźniony zwrot od sprzedawcy albo operację wykonaną bez twojej zgody. Od tego zależą potrzebne dokumenty i pilność działania.
| Sytuacja | Pierwsze działanie | Co opisać bankowi |
|---|---|---|
| Błędna opłata lub nieprawidłowo wykonana usługa banku | Złóż reklamację dotyczącą konkretnej usługi | Data, kwota, naruszony warunek oraz oczekiwane rozwiązanie |
| Rozpoznajesz zakup kartą, ale towar nie dotarł | Udokumentuj kontakt ze sprzedawcą i zgłoś spór bankowi | Zakup, termin dostawy, korespondencja i brak realizacji |
| Płatność została wykonana bez twojej zgody | Zabezpiecz kartę lub dostęp i niezwłocznie powiadom bank | Jakie operacje kwestionujesz i kiedy je zauważyłeś |
| Samodzielnie wysłałeś przelew na błędny rachunek | Poproś bank o podjęcie procedury odzyskania środków | Potwierdzenie przelewu i informacja o błędnym numerze |
Nie opisuj samodzielnie zatwierdzonego zakupu jako nieznanej transakcji tylko dlatego, że sklep nie dostarczył przesyłki. Jeśli jednak zostałeś zmanipulowany przez oszusta i nie rozumiesz, jaki charakter miała operacja, przekaż bankowi dokładny przebieg zdarzenia. Nie trzeba samodzielnie rozstrzygać sporu prawnego przed zgłoszeniem.
Nieznana transakcja w UniCredit. Co zrobić od razu?
1. Otwórz szczegóły płatności
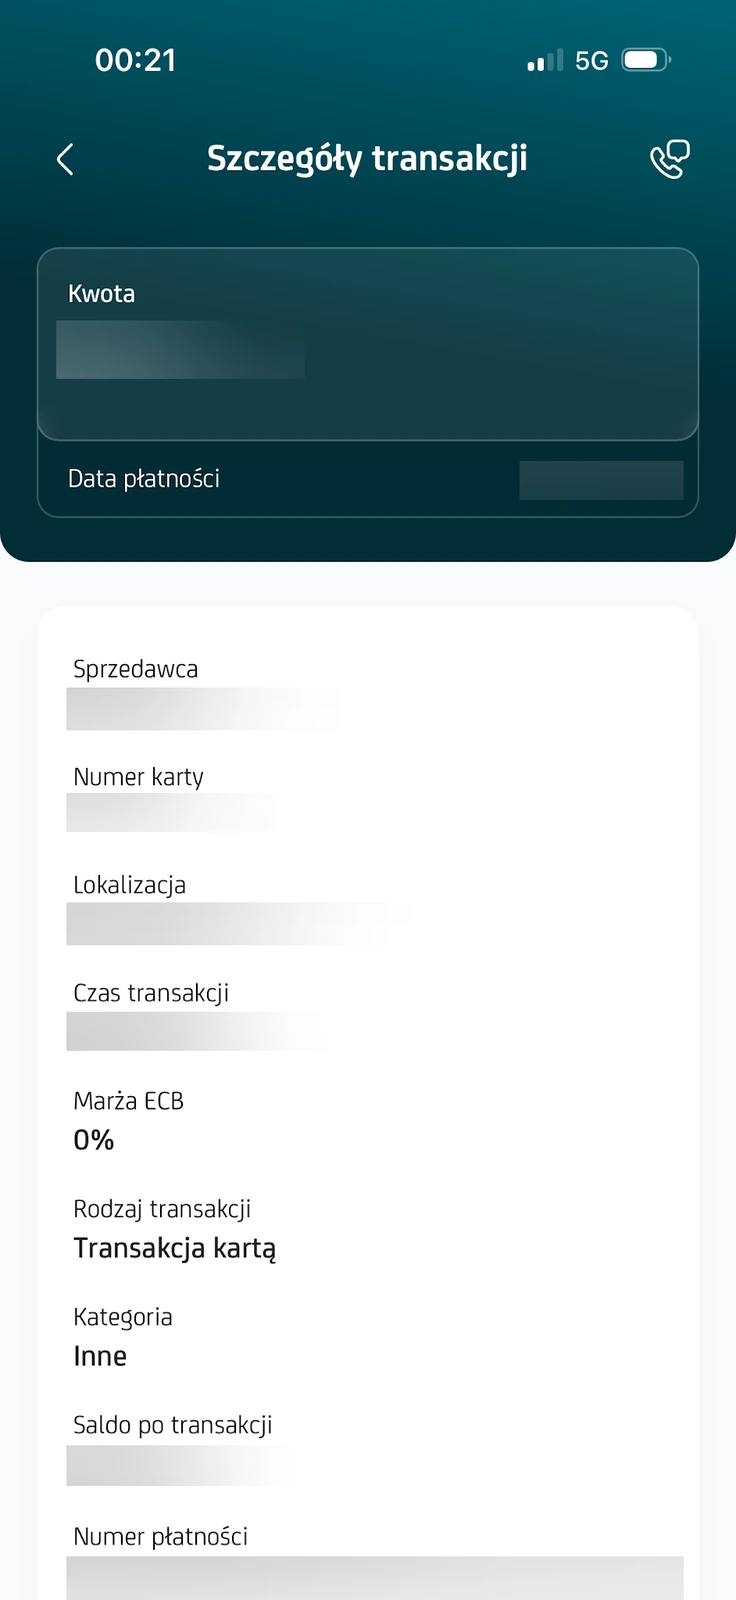
W historii wybierz podejrzaną operację. Sprawdź kwotę, walutę, datę, sprzedawcę i rodzaj transakcji. Opis akceptanta może różnić się od szyldu sklepu. Porównaj zakup z potwierdzeniami i własnymi subskrypcjami, ale przy podejrzeniu kradzieży danych nie odkładaj blokady na czas długiego poszukiwania paragonów.
Na naszym przykładzie aplikacja pokazuje także lokalizację, końcówkę karty, saldo po transakcji i numer płatności. Te informacje pomagają wskazać właściwą operację. Nie publikuj ich na otwartym forum. Przekazuj je bankowi wyłącznie oficjalnym kanałem.
2. Zablokuj kartę lub poproś o zabezpieczenie dostępu
W ustawieniach karty widoczne są dwie różne opcje. „Zablokuj kartę” służy do blokady, którą można odwrócić. „Zastrzeż kartę” oznacza trwałe wyłączenie. Przy ujawnieniu danych lub kradzieży karty zgłoś sytuację bankowi i ustal konieczność zastrzeżenia oraz wydania nowej.
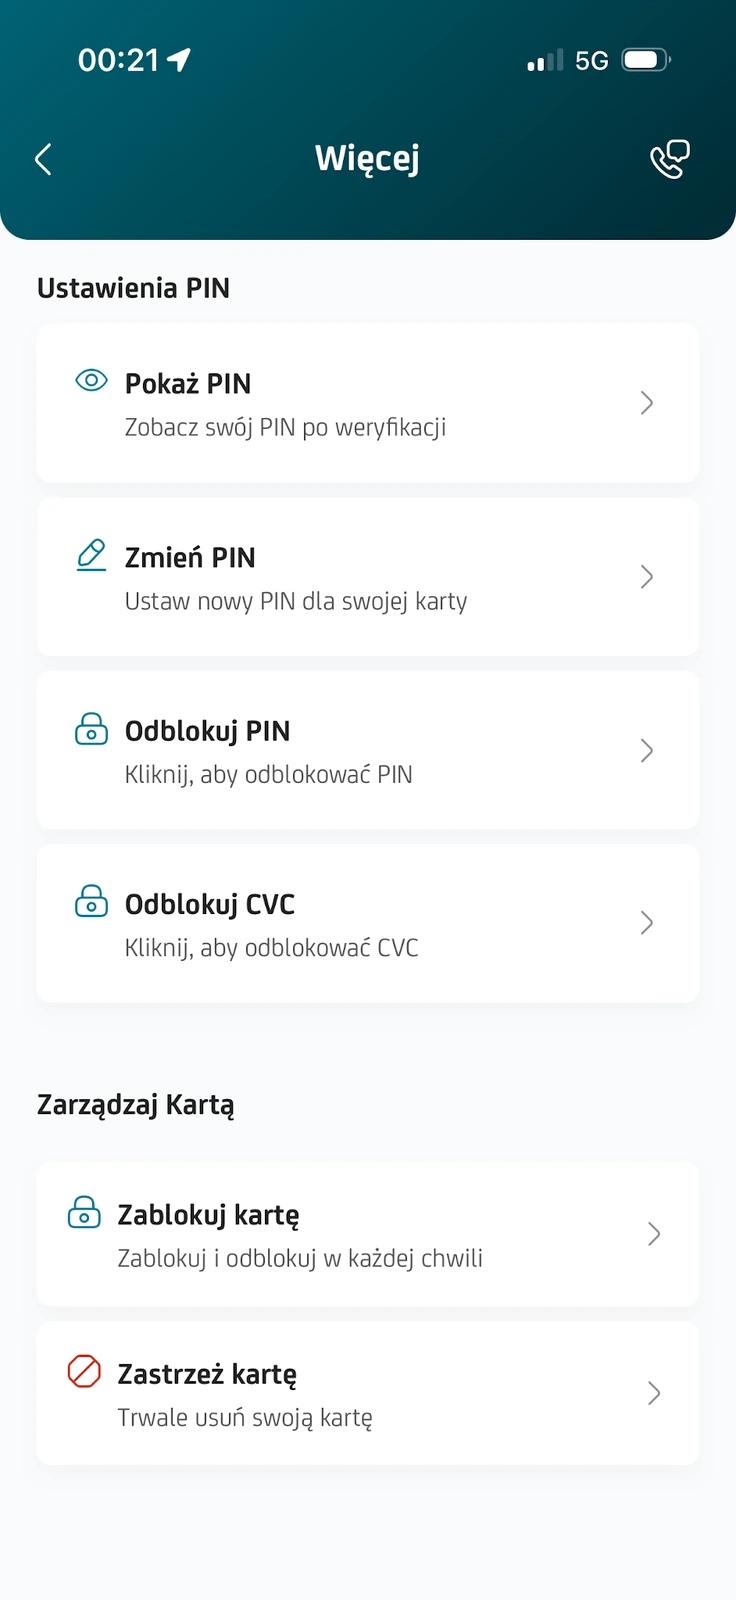
Blokada nie cofa wcześniejszego zakupu i nie rozwiązuje reklamacji. Jeśli zagrożony jest cały telefon lub dane logowania, sama blokada karty może nie wystarczyć. Powiadom bank o potrzebie ograniczenia dostępu do rachunku lub aplikacji. Nie loguj się ponownie na urządzeniu, które może być kontrolowane przez oszusta.
Zwykłe zarządzanie plastikiem i limitem opisujemy w poradniku o karcie UniCredit. Tutaj najważniejsze jest zabezpieczenie konta oraz zgłoszenie konkretnych operacji.
3. Skontaktuj się z bankiem oficjalnym kanałem
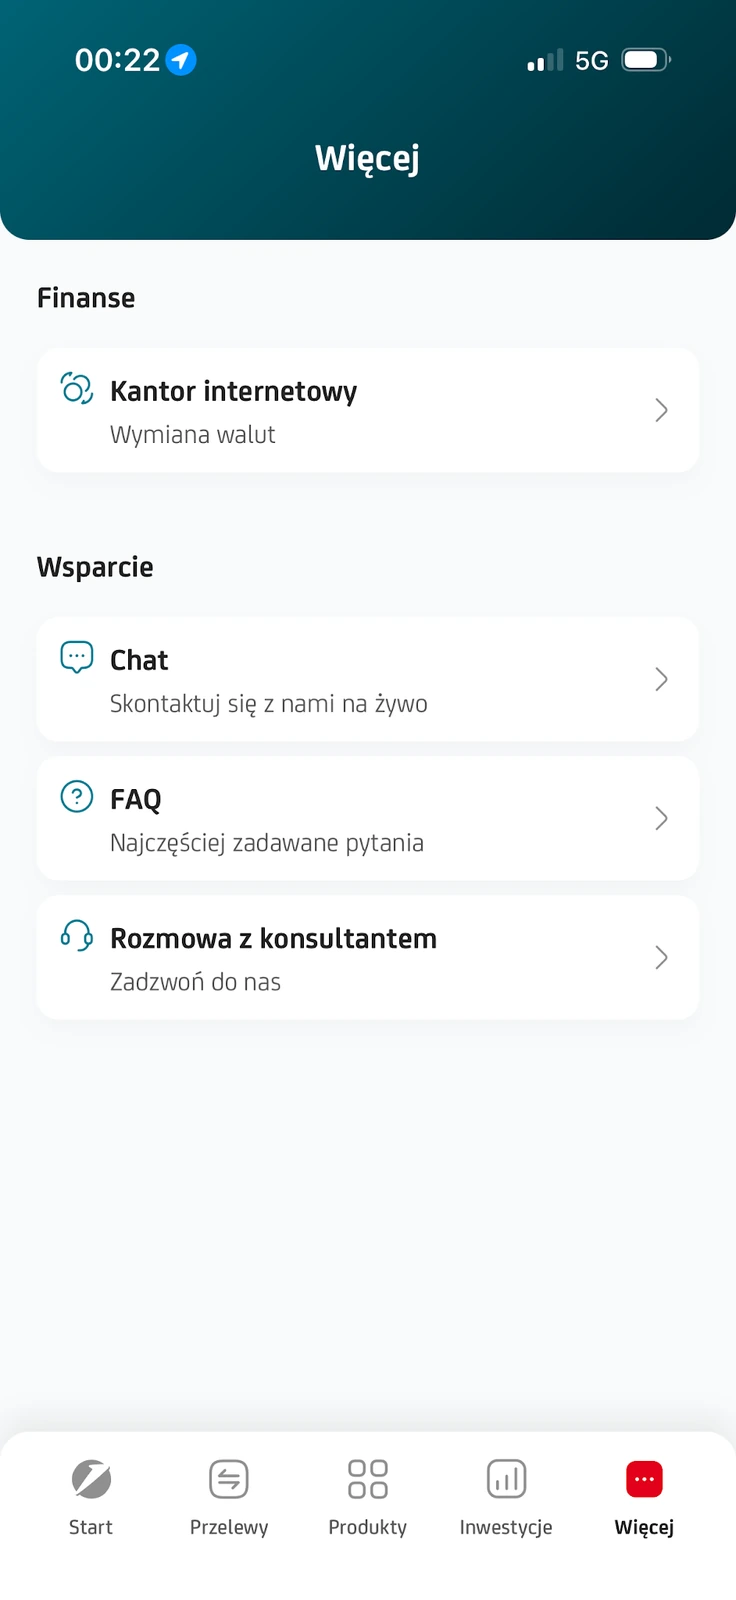
W aplikacji wejdź do „Więcej”. W części „Wsparcie” znajdziesz „Chat” i „Rozmowa z konsultantem”. Rozpoczynając rozmowę, napisz od razu, że podejrzewasz oszustwo, oraz wskaż potrzebę zabezpieczenia karty lub dostępu. Nie zaczynaj od samego pytania o ogólne warunki reklamacji.
Jeśli nie możesz wejść do aplikacji, na oficjalnej stronie kontaktowej UniCredit dostępny jest formularz zgłoszenia oszustwa lub utraty karty. Otwórz stronę samodzielnie, zamiast korzystać z odnośnika przysłanego przez osobę podającą się za pracownika banku. Formularz pozwala wskazać potrzebę zablokowania karty oraz ograniczenia dostępu do konta lub aplikacji.
Zwykły kontakt z konsultantem bank opisuje jako dostępny w bankowe dni robocze od 8:00 do 20:00, z możliwością zmiany godzin. Nie zakładaj, że czat jest całodobowy. Zachowaj potwierdzenie wysłanego zgłoszenia i sprawdź dostępne możliwości zabezpieczenia. W razie przestępstwa zgłoś sprawę także policji.
Gdzie złożyć reklamację w UniCredit?
Aktualny dokument reklamacyjny banku, obowiązujący po zmianie podmiotu od 1 listopada 2026 roku, wskazuje następujące kanały:
- Poczta elektroniczna: reklamacje@unicredit.pl.
- Doręczenia elektroniczne: AE:PL-95981-93865-GJDGB-37.
- Połączenie telefoniczne z poziomu aplikacji.
- Osobiste zgłoszenie w placówce banku.
- List: UniCredit S.p.A. Spółka Akcyjna II Oddział w Polsce, ul. Dobra 40, 00-344 Warszawa.
W rozmowie odróżnij prośbę o wyjaśnienie od formalnej reklamacji. Powiedz, że zgłaszasz reklamację, i poproś o potwierdzenie przyjęcia. Samo otwarcie czatu nie dowodzi jeszcze rejestracji sprawy. W naszej dokumentacji nie ma ekranu z numerem zakończonego zgłoszenia, więc nie przedstawiamy takiego widoku.
Wskaż preferowany sposób odpowiedzi. Przy pisemnej reklamacji elektronicznej odpowiedź co do zasady ma formę elektroniczną, chyba że poprosisz o papierową. Przy zgłoszeniu ustnym określ, czy oczekujesz pisma, czy odpowiedzi elektronicznej. Zachowaj kopię treści, załączników i datę zgłoszenia.
Co powinna zawierać reklamacja?
Dobry opis pozwala zidentyfikować problem bez domyślania się, o który rachunek i płatność chodzi. Nie musi być długi. Przedstaw zdarzenia chronologicznie, a własne przypuszczenia oddziel od informacji, które masz udokumentowane.
- Wskaż produkt i operację: datę, kwotę, walutę oraz odbiorcę lub nazwę opłaty.
- Wyjaśnij problem, na przykład podwójne obciążenie, niewykonaną usługę albo brak zgody na transakcję.
- Podaj, kiedy zauważyłeś nieprawidłowość i jakie działania już wykonałeś.
- Określ żądanie, na przykład zwrot konkretnej kwoty, korektę rozliczenia i wyjaśnienie przyczyny.
- Dołącz dokumenty związane ze sprawą oraz wskaż oczekiwaną formę odpowiedzi.
Przykładowy opis podwójnego pobrania może brzmieć: „Za ten sam zakup rachunek obciążono dwukrotnie. Wskazuję obie operacje i załączam potwierdzenie pojedynczego zamówienia. Proszę o wyjaśnienie rozliczenia i zwrot drugiego obciążenia”. Treść trzeba dostosować do rzeczywistego zdarzenia, zamiast kopiować żądanie niepasujące do operacji.
Przy zakupie dołącz zamówienie, uzgodniony termin dostawy, korespondencję oraz dowód anulowania lub obiecanego zwrotu. Przy nieznanej operacji opisz, gdzie była karta i czy utraciłeś dostęp do telefonu. Nie wysyłaj PIN, CVC, pełnego hasła ani kodu autoryzacyjnego. Nie instaluj programu do zdalnej obsługi w celu „pomocy przy reklamacji”.
Chargeback w UniCredit. Kiedy zapytać o tę procedurę?
Chargeback to procedura związana z transakcją kartową, prowadzona według zasad organizacji kartowej. Może mieć znaczenie między innymi przy niedostarczonym towarze, niewykonanej usłudze, podwójnym obciążeniu albo nieotrzymanym zwrocie. Nie jest uniwersalnym anulowaniem każdego zakupu.
Przy rozpoznanym zakupie najpierw udokumentuj próbę rozwiązania sprawy ze sprzedawcą. Gdy odpowiedzi nie ma lub problem pozostaje, zgłoś go UniCredit i poproś o ocenę możliwości chargeback. Bank może potrzebować dodatkowych dokumentów i dokładnych dat, a sprzedawca może przedstawić własne stanowisko.
Nie znaleźliśmy odrębnej publicznej instrukcji UniCredit z pełnym formularzem chargeback i jednym terminem dla wszystkich przypadków. Dlatego nie podajemy uniwersalnych 120 dni ani nie obiecujemy zwrotu. Zapytaj bank o termin właściwy dla rodzaju sporu i zgłoś problem możliwie szybko. Procedura kartowa nie jest standardowym sposobem reklamowania zwykłego przelewu lub przelewu na telefon BLIK.
Ile czasu UniCredit ma na odpowiedź?
| Rodzaj reklamacji | Podstawowy termin | Wyjątkowo skomplikowana sprawa |
|---|---|---|
| Dotycząca usług płatniczych | 15 dni roboczych od otrzymania | Do 35 dni roboczych od otrzymania |
| Pozostałe sprawy bankowe | 30 dni od otrzymania | Do 60 dni od otrzymania |
Przed upływem podstawowego terminu bank powinien poinformować o powodach przedłużenia, okolicznościach wymagających wyjaśnienia i nowej dacie odpowiedzi. Są to terminy odpowiedzi na reklamację. Nie oznaczają automatycznie identycznego czasu zakończenia każdego sporu chargeback.
Nie myl ich również z zasadą zwrotu nieautoryzowanej transakcji. Co do zasady zwrot powinien nastąpić niezwłocznie, najpóźniej do końca następnego dnia roboczego po stwierdzeniu lub zgłoszeniu. Obowiązują ustawowe wyjątki, między innymi należycie udokumentowane podejrzenie oszustwa klienta zgłoszone organom ścigania. Zawiadomienie banku po upływie 13 miesięcy od obciążenia może spowodować wygaśnięcie roszczeń z tego tytułu.
Rzecznik Finansowy wyjaśnia, że zwrot środków i ustalenie odpowiedzialności klienta są odrębnymi kwestiami. Sam zarzut rażącego niedbalstwa nie jest podstawą do wstrzymania zwrotu. Nie oznacza to jednak, że każda zgłoszona operacja zostanie ostatecznie uznana za nieautoryzowaną. Okoliczności i zgoda klienta wymagają ustalenia.
Blokada płatności, przelew i dalsze prowadzenie sprawy
Kwota zarezerwowana na karcie nie zawsze oznacza już zaksięgowaną płatność. Oczekujące rozliczenie i wykonana operacja mogą wyglądać podobnie, dlatego przekaż bankowi widoczny status. Podejrzenie oszustwa zgłoś natychmiast, również gdy płatność jeszcze oczekuje. Nie wysyłaj kilku niezależnych reklamacji tej samej operacji tylko dlatego, że jej status się zmienił.
Przy zwykłym opóźnieniu przelewu sprawdź jego typ, datę i godziny realizacji. Pomocny jest poradnik o sesjach przelewów UniCredit. Jeśli sam wpisałeś błędny rachunek, poinformuj bank wysyłający o potrzebie odzyskania środków. To inna sytuacja niż przelew bez twojej zgody.
Po odmowie przeczytaj uzasadnienie i odnieś się do konkretnych punktów. W odwołaniu wskaż pominięty dowód, nieprawidłową datę lub niezrealizowane żądanie. Użyj numeru istniejącej sprawy. Po wyczerpaniu drogi reklamacyjnej możesz sprawdzić możliwość pomocy Rzecznika Finansowego, rzecznika konsumentów lub odpowiedniej procedury pozasądowej. Jej dostępność zależy od charakteru sporu i statusu klienta.
Najczęstsze pytania
Czy samo zablokowanie karty odzyskuje pieniądze?
Nie. Zabezpieczenie karty i reklamacja wcześniejszej płatności to odrębne czynności. Zgłoś bankowi każdą kwestionowaną operację i zachowaj potwierdzenie.
Czy czat w aplikacji oznacza już złożoną reklamację?
Nie zawsze. Wyraźnie określ rodzaj zgłoszenia i poproś o potwierdzenie rejestracji. Widok rozmowy bez numeru sprawy nie jest dowodem jej przyjęcia.
Czy chargeback gwarantuje zwrot?
Nie. Możliwość zastosowania procedury i wynik zależą od rodzaju płatności, dokumentów, terminów i zasad organizacji kartowej. Nie odkładaj zgłoszenia, czekając na dowolnie przyjęty termin.