Alerty BIK to usługa, która powiadamia o wybranych zdarzeniach związanych z Twoimi danymi, między innymi zapytaniu kredytowym, nowym zobowiązaniu lub zaległości. Obejmuje też monitorowanie wycieku danych do darknetu. Pomaga zauważyć problem i zareagować, ale samo otrzymanie wiadomości nie zatrzymuje wniosku kredytowego ani przelewu z konta.
Podstawowa oferta kosztuje 48 zł za rok. Przed zakupem warto sprawdzić, czego dokładnie potrzebujesz: ostrzegania o nowych zdarzeniach, wglądu w historię kredytową czy ochrony także dla bliskich. Poniżej rozdzielamy te funkcje i pokazujemy, co zrobić po otrzymaniu konkretnego alertu.
Co to są Alerty BIK i kiedy dostaniesz powiadomienie?
Usługę prowadzi Biuro Informacji Kredytowej. Jej działanie zależy od informacji otrzymywanych przez BIK i BIG InfoMonitor oraz od wyników monitoringu wycieków. Gdy pojawia się zdarzenie objęte usługą, informacja trafia do Twojego konta w BIK. Najważniejsze wiadomości otrzymujesz również SMS, a ustawienia pozwalają konfigurować dodatkowy kanał mailowy.
Nie każdy alert oznacza oszustwo. Jeżeli właśnie składasz wniosek o kredyt, zapytanie z rozpoznawanej instytucji może być normalnym elementem jego rozpatrywania. Inaczej należy potraktować informację o wniosku, którego nie składałeś. Znaczenie ma rodzaj zdarzenia, instytucja i kontekst, a nie sam fakt pojawienia się SMS.
| Rodzaj informacji | Co warto sprawdzić? |
|---|---|
| Zapytanie związane z finansowaniem | Czy składałeś wniosek w tej instytucji albo korzystałeś z pośrednika? |
| Nowe zobowiązanie lub zakup z odroczeniem | Czy rozpoznajesz umowę, zakup i podmiot finansujący? |
| Opóźnienie w spłacie | Którego zobowiązania dotyczy i czy wpłata została rozliczona? |
| Informacja z BIG InfoMonitor | Kto przekazał lub sprawdzał dane i jakiej sprawy to dotyczy? |
| Wykryty wyciek danych | Jakie dane wykryto i jakie działania zalecono w panelu? |
Zakres dostępnych funkcji opisuje oficjalna oferta Alertów BIK. Powiadomienia nie zastępują regularnego sprawdzania korespondencji od kredytodawcy, szczególnie gdy spłacasz kilka zobowiązań.
Ile kosztują Alerty BIK? Same alerty czy pakiet?
W cenniku portalu obowiązującym od 1 lipca 2026 roku podstawowe Alerty BIK z monitoringiem darknetu kosztują 48 zł rocznie. Ceny poniżej dotyczą zakupów w portalu BIK, nie dowolnej oferty banku lub sklepu z aplikacjami. Przed opłaceniem zamówienia porównaj jego podsumowanie z wybranym wariantem.
| Wariant | Cena za rok | Najważniejsze rozróżnienie |
|---|---|---|
| Alerty BIK | 48 zł | Alerty i monitoring darknetu dla jednej osoby. |
| Pakiet BIK | 139 zł | Alerty oraz 6 Raportów BIK w roku. |
| Pakiet BIK Max | 239 zł | Alerty i Raporty BIK bez limitu rocznego, z technicznym limitem 24 aktualizacji raportu na dobę. |
| Bezpieczna Rodzina | 138 zł | Ochrona do 5 osób i 1 raport do wykorzystania w grupie. |
| Bezpieczna Rodzina Plus | 238 zł | Ochrona do 5 osób i 6 raportów do wykorzystania w grupie. |
Podstawą porównania jest cennik BIK dla konsumentów. Roczne 48 zł odpowiada średnio 4 zł miesięcznie, ale nie oznacza płatności w miesięcznych ratach. Nie trzeba kupować najdroższego pakietu, jeśli zależy Ci głównie na bieżących powiadomieniach.
Przykładowo osoba przygotowująca się do kredytu hipotecznego może potrzebować zarówno alertów, jak i kilku raportów w różnych momentach. Kto chce tylko otrzymywać informacje o nowych zdarzeniach, powinien najpierw porównać prostą usługę za 48 zł z faktycznie potrzebnymi dodatkami. Liczba raportów jest limitem wykorzystania, a nie obowiązkiem pobierania ich co określony czas.
Jak włączyć Alerty BIK krok po kroku?
Najpierw potrzebujesz konta w BIK ze zweryfikowaną tożsamością. Sama znajomość numeru PESEL innej osoby nie uprawnia do utworzenia jej konta. Rejestrację i przekazanie danych wykonuje właściciel danych.
- Wejdź samodzielnie do portalu BIK i wybierz ofertę. Jeśli konto już istnieje, zaloguj się zamiast zakładać kolejne.
- Potwierdź tożsamość jedną z metod udostępnionych w procesie. BIK opisuje rejestrację z aplikacją mObywatel albo z użyciem danych i przelewu identyfikacyjnego.
- Przy metodzie z przelewem sprawdź zgodność danych nadawcy. Przelew wynosi 1 zł, nie podlega zwrotowi i musi pochodzić z rachunku spełniającego wymagania BIK.
- Dokończ aktywację konta zgodnie z otrzymanym mailem i kodem SMS. Ustaw własne, unikalne hasło.
- Opłać wybraną usługę i sprawdź w panelu, czy jest aktywna oraz do kiedy obowiązuje.
- Sprawdź telefon, adres mailowy i konfigurację alertów. Zapisz termin zakończenia ochrony.
W metodzie z mObywatelem sprawdzasz dane przekazywane do BIK. Nie udostępniaj nikomu hasła ani kodu autoryzacyjnego, również osobie, która oferuje pomoc przy rejestracji. Dla rodzica lub partnera właściwym rozwiązaniem może być oferta rodzinna z zaproszeniem, zamiast wspólnego używania jednego loginu.
Alerty BIK, Raport BIK i zastrzeżenie PESEL. Co je różni?
Te narzędzia odpowiadają na trzy różne potrzeby. Alert sygnalizuje zdarzenie. Raport pozwala przejrzeć zebrane informacje o historii kredytowej. Zastrzeżenie PESEL wywołuje skutki przewidziane w przepisach dla czynności objętych obowiązkiem sprawdzania rejestru.
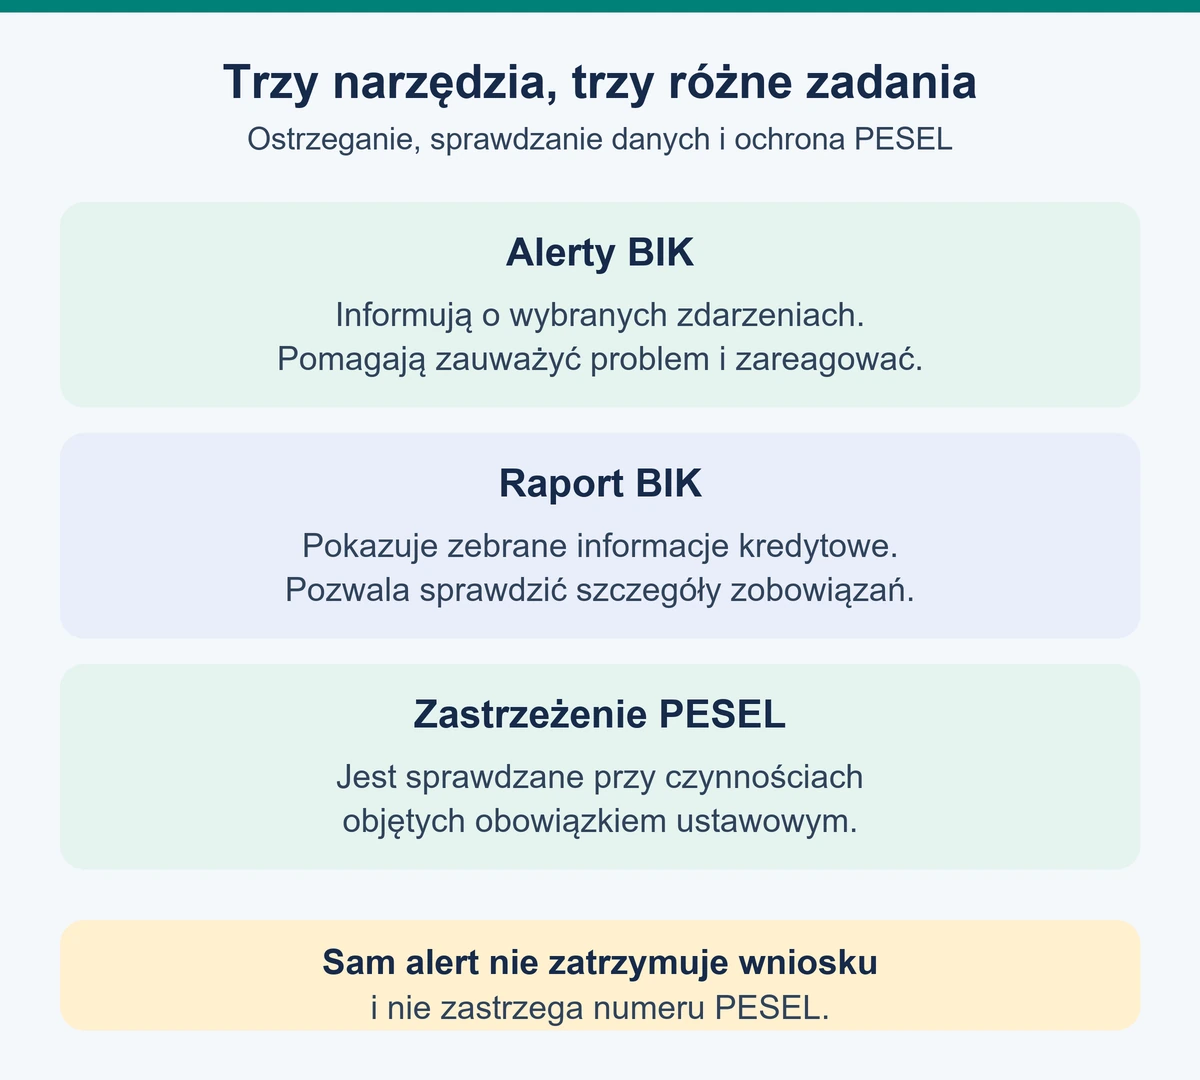
Włączenie Alertów BIK nie zastrzega automatycznie numeru PESEL. Z kolei samo zastrzeżenie nie jest usługą powiadamiającą o każdej zaległości lub wycieku. Są to rozwiązania uzupełniające się, z różnymi ograniczeniami. Zastrzeżenie PESEL jest bezpłatne; kupowanie alertów nie jest warunkiem skorzystania z niego.
Praktyczne konsekwencje zastrzeżenia, między innymi przy zawieraniu określonych umów, opisujemy w poradniku zastrzeżenie PESEL a bank. Nie wyłączaj ochrony tylko dlatego, że telefonujący rozmówca każe to zrobić. Jeśli sam planujesz czynność wymagającą cofnięcia zastrzeżenia, sprawdź procedurę w oficjalnym kanale instytucji.
Przy utracie dokumentu potrzebne są jeszcze działania dotyczące samego dokumentu. Alert o zdarzeniu nie unieważnia dowodu osobistego. Osobna instrukcja wyjaśnia, co zrobić po zgubieniu dowodu osobistego.
Co zrobić, gdy przyjdzie alert o kredycie, którego nie brałeś?
Najpierw potwierdź wiadomość po samodzielnym zalogowaniu do BIK. Następnie skontaktuj się ze wskazaną instytucją przez jej oficjalną stronę, aplikację lub numer, który znajdziesz niezależnie od SMS. Wyjaśnij, że nie składałeś wniosku, i poproś o weryfikację oraz podjęcie działań odpowiednich do etapu sprawy.
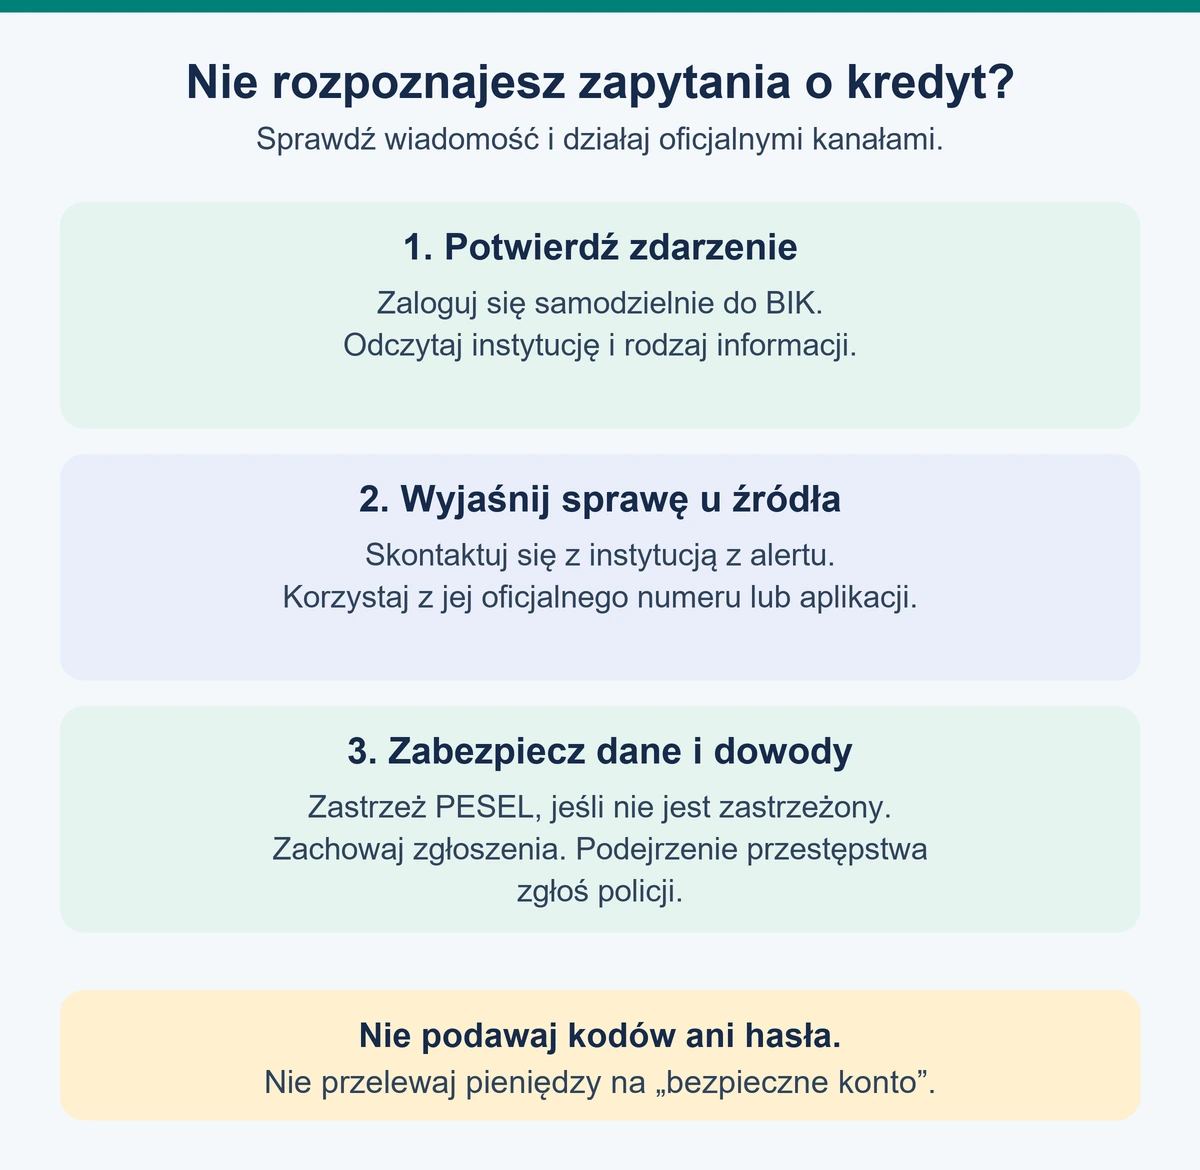
Zapisz nazwę instytucji, datę, rodzaj zdarzenia, numer zgłoszenia i udzieloną odpowiedź. Rozróżnienie wniosku od zawartej umowy jest istotne: samo zapytanie nie dowodzi jeszcze wypłaty kredytu. Nie ignoruj go jednak tylko dlatego, że pieniądze nie pojawiły się na Twoim rachunku. Oszust może wskazać inne miejsce wypłaty.
Jeśli podejrzenie się potwierdza, zabezpiecz dane, zastrzeż PESEL, jeśli nie jest zastrzeżony, oraz zgłoś podejrzenie przestępstwa policji. BIK oferuje wsparcie w wyjaśnianiu takich sytuacji, lecz kontakt z nim nie zastępuje zawiadomienia kredytodawcy. Pełną ścieżkę weryfikacji opisujemy w tekście jak sprawdzić, czy ktoś wziął na mnie kredyt.
Gdy zapytanie dotyczy Twojego własnego wniosku
Porównaj instytucję z dokumentami podpisanymi u pośrednika i ostatnimi zakupami na raty. Nazwa finansującego może być inna niż nazwa sklepu. Nie zakładaj jednak, że każde nierozpoznane zapytanie pochodzi od pośrednika. Jeżeli zakres się nie zgadza, poproś o wyjaśnienie. Wiadomość o sprawdzeniu danych nie jest decyzją o przyznaniu finansowania.
Gdy alert informuje o opóźnieniu
Sprawdź termin raty i potwierdzenie jej zapłaty. Jeżeli płatność została wykonana, ustal z kredytodawcą, czy prawidłowo ją rozliczono. BIK nie poprawia samodzielnie danych przekazanych przez instytucję. Zgłoszenie błędnej zaległości powinno trafić do podmiotu, który ją raportował. Powiadomienie może także dotyczyć zobowiązania, które poręczyłeś.
Zakupy z odroczoną płatnością a SMS z BIK
Domyślny próg SMS o nowym zakupie BNPL wskazany przez BIK wynosi 300 zł. Możesz go zmienić w konfiguracji. Historia w panelu obejmuje także mniejsze transakcje BNPL, o których BIK otrzymał informacje. Próg SMS nie jest zatem granicą raportowania zakupu.
Przykład: zakup za 250 zł może nie wywołać SMS przy domyślnym progu, choć będzie widoczny w odpowiednim zestawieniu. Nie znaczy to, że finansowanie nie istnieje albo nie trzeba go spłacić. Termin i kwotę kontrolujesz w umowie oraz panelu operatora. Zależność między zakupem, zwrotem i należnością wyjaśnia nasz poradnik o płatnościach odroczonych.
Co daje monitoring darknetu?
Usługa wyszukuje informacje o wycieku danych powiązanych z kontem, między innymi numeru PESEL, danych dowodu i adresu mailowego. Technologię dostarcza ComCERT. Po wykryciu wycieku sprawdzasz w panelu kontekst oraz zalecenia. Zakres poszukiwań obejmuje różne źródła internetowe, również zasoby niewidoczne w zwykłej wyszukiwarce.
Brak alertu nie potwierdza, że dane nigdy nie wyciekły. Regulamin monitoringu wprost nie gwarantuje pełnej skuteczności. Taki komunikat nie usuwa też danych ze wszystkich miejsc i nie zmienia haseł za użytkownika. Jeśli wyciek obejmuje konto pocztowe, zmień hasło w jego prawdziwym serwisie i włącz dodatkowe uwierzytelnianie. Przy powtarzanym haśle sprawdź również inne konta.
Nie płać nieznanemu nadawcy za rzekome usunięcie wycieku. Najpierw potwierdź zdarzenie i jego zakres. Informacja o ujawnieniu adresu mailowego wymaga innej reakcji niż ujawnienie danych dokumentu lub przejęcie dostępu do poczty.
Jak rozpoznać fałszywy kontakt podszywający się pod BIK?
Oszuści mogą wykorzystać strach przed wyłudzeniem. SMS o zagrożeniu, a następnie telefon od rzekomego konsultanta, nie są dowodem autentyczności kontaktu. Podpis nadawcy i numer wyświetlony na telefonie mogą zostać podrobione.
BIK w ostrzeżeniu przed podszywaniem się pod pracowników informuje, że nie wysyła SMS zapowiadających kontakt pracownika. Nie podawaj rozmówcy loginu, hasła ani kodu autoryzacyjnego. Nie instaluj wskazanej aplikacji i nie wykonuj przelewu na rzekomy bezpieczny rachunek. Rozłącz się, samodzielnie otwórz oficjalny kanał i dopiero tam wyjaśnij sprawę.
Pośpiech powinien dotyczyć sprawdzenia informacji, a nie wykonywania poleceń nieznajomego. To szczególnie ważne wtedy, gdy rozmówca twierdzi, że nie wolno przerwać połączenia lub konsultować się z bankiem.
Czy Alerty BIK warto mieć także bez kredytu?
Taką usługę można rozważyć właśnie po to, by dowiedzieć się o próbie wykorzystania danych, gdy samemu nie planuje się żadnego finansowania. Jej przydatność nie zależy wyłącznie od posiadania rat. Ważne jest również to, czy odbierasz wiadomości i wiesz, jak zareagować.
W ofercie rodzinnej opiekun może objąć ochroną do czterech dodatkowych osób. Każda potrzebuje własnego konta i przyjmuje zaproszenie, a opiekun zyskuje uprawnienia przewidziane w regulaminie. Wspólna pula raportów nie oznacza osobnego kompletu raportów dla każdego. Przed dołączeniem bliskiego omówcie zakres dostępu do jego danych oraz to, kto podejmie działania po alarmie.
Jeśli kupujesz ochronę dla starszego rodzica, ustalcie prostą procedurę: wiadomość jest sprawdzana, a żadne hasła ani kody nie trafiają do osoby dzwoniącej z zewnątrz. Sam zakup pakietu bez takich ustaleń nie zapewni właściwej reakcji.
Najczęstsze pytania o Alerty BIK
Czy Alerty BIK są darmowe?
Standardowa oferta jest płatna. Bezpłatne Powiadomienia BIK mają inny zakres i nie należy traktować ich jako tego samego produktu. Promocje czasowe trzeba sprawdzać osobno. Widoczny nadal w dokumentach regulamin 90 dni za 0 zł dotyczył zapisów od 14 do 31 sierpnia 2026 roku, więc nie jest potwierdzeniem bieżącej darmowej oferty.
Czy usługa sama przedłuży się po roku?
BIK podaje, że po wygaśnięciu usługa nie przedłuża się automatycznie i nie pobiera dodatkowej opłaty. Sprawdź datę ważności w swoim koncie, aby świadomie zdecydować o kontynuacji. Przy zakupie przez partnera przeczytaj warunki tej konkretnej oferty.
Czy każdy SMS oznacza, że mam nowy kredyt?
Nie. Wiadomość może dotyczyć zapytania, zmiany istniejącego zobowiązania albo innego zdarzenia. Przeczytaj opis i sprawdź szczegóły. Nie utożsamiaj złożenia wniosku z podpisaniem umowy i wypłatą pieniędzy.
Dlaczego nie dostałem SMS?
Sprawdź aktywność usługi, poprawność numeru i konfigurację, a następnie historię w panelu. Znaczenie może mieć typ zdarzenia, ustawiony próg BNPL albo to, czy informacja dotarła do BIK. Jeśli nadal czegoś brakuje, zgłoś sprawę BIK. Nie testuj usługi przez składanie niepotrzebnych wniosków kredytowych.