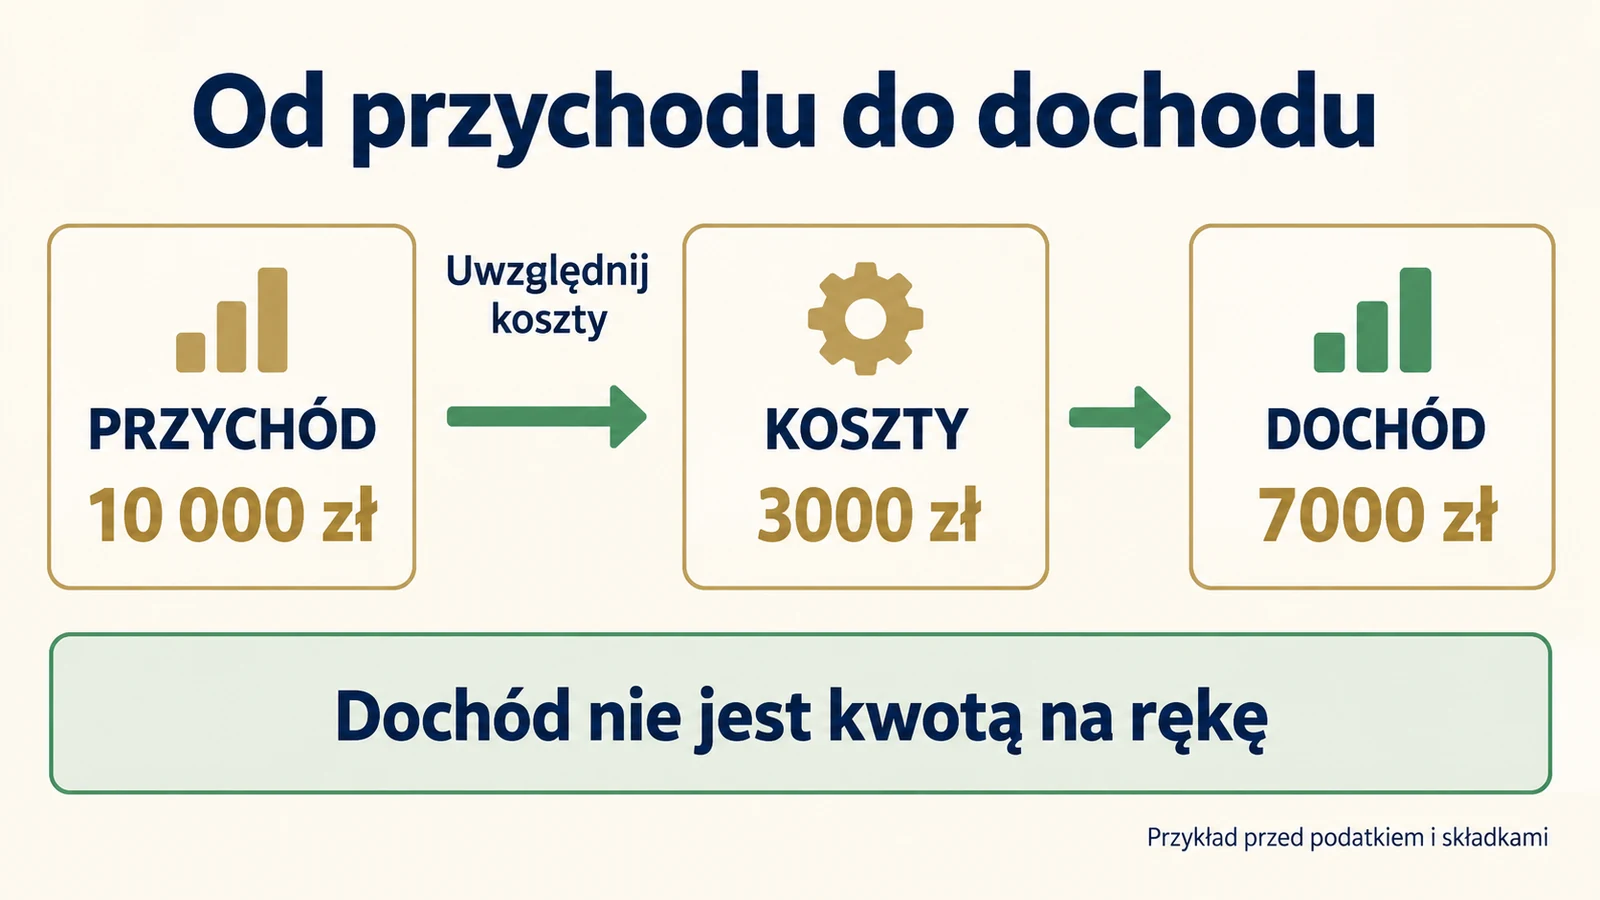
Przychód to kwota przed odjęciem kosztów jego uzyskania. Dochód to przychód pomniejszony o te koszty. Jeśli przychód wynosi 10 000 zł, a koszty 3000 zł, dochód wynosi 7000 zł. Nie oznacza to jednak, że masz 7000 zł do swobodnego wydania. Z tej kwoty mogą wynikać jeszcze podatki i składki.
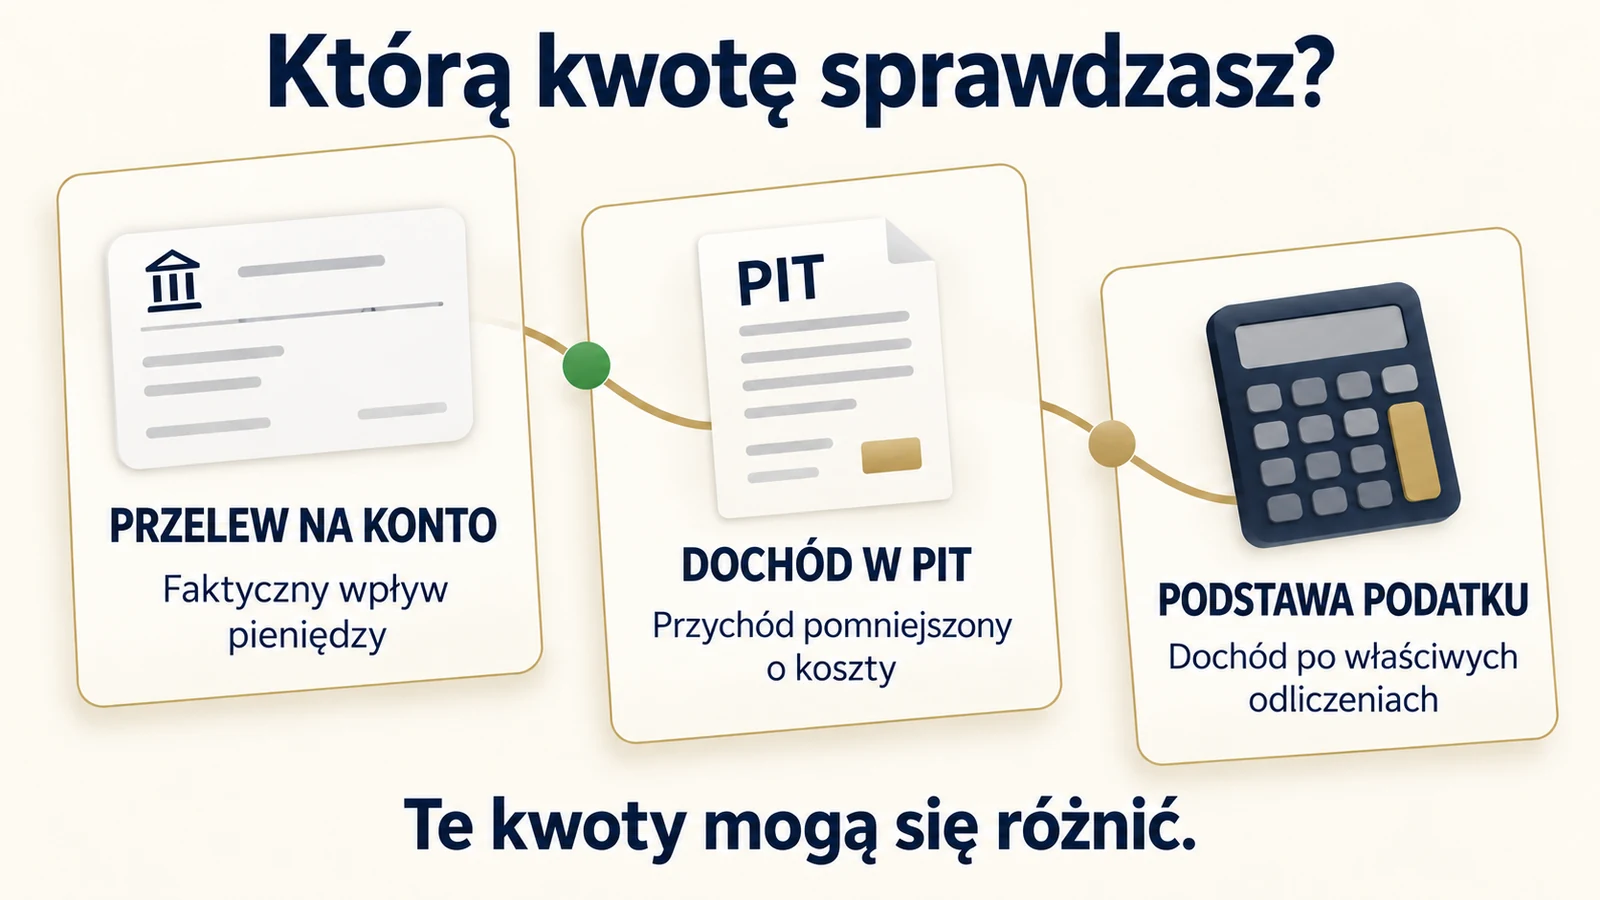
Najwięcej pomyłek pojawia się przy porównywaniu wynagrodzenia brutto, przelewu od pracodawcy, kwoty na fakturze i dochodu w PIT. To różne wartości. Poniżej pokazujemy, jak je rozdzielić na przykładzie etatu i działalności gospodarczej oraz którą kwotę sprawdzić w dokumentach.
Czym różni się przychód od dochodu?
W podstawowym ujęciu podatkowym przychód jest punktem wyjścia do obliczenia dochodu. Dochód pokazuje nadwyżkę przychodu nad kosztami, które przepisy pozwalają uwzględnić. Gdy koszty przewyższają przychód, zamiast dodatniego dochodu może powstać strata. Taką zasadę opisuje art. 9 ustawy o podatku dochodowym od osób fizycznych.
| Pojęcie | Co oznacza? | Przykład |
|---|---|---|
| Przychód | Wartość przed kosztami uzyskania przychodu | 10 000 zł ze sprzedaży usług |
| Koszty uzyskania przychodu | Wydatki albo kwoty kosztów, które można uwzględnić zgodnie z przepisami | 3000 zł kosztów podatkowych |
| Dochód | Przychód pomniejszony o koszty | 7000 zł przed dalszymi rozliczeniami |
| Podstawa opodatkowania | Kwota ustalona po właściwych odliczeniach i korektach | Może być niższa od dochodu |
| Kwota na rękę | Pieniądze pozostające po potrąceniach albo rozliczeniach | Nie musi odpowiadać dochodowi w PIT |
Wzór: dochód = przychód pomniejszony o koszty uzyskania przychodu. Ważne jest ostatnie zastrzeżenie. Nie każdy wydatek, który zmniejszył stan konta, jest kosztem podatkowym. Z drugiej strony część kosztów nie musi oznaczać przelewu wykonanego dokładnie w miesiącu, w którym ujmujesz je w rozliczeniu.
Przychód i dochód z umowy o pracę
Na etacie przychód często jest zbliżony do wynagrodzenia brutto, ale nie zawsze kończy się na podstawowej pensji zapisanej w umowie. Mogą dochodzić do niego premie oraz określone świadczenia finansowane przez pracodawcę. Dlatego do sprawdzenia konkretnego miesiąca przydaje się pasek wynagrodzenia, a do rozliczenia rocznego informacja PIT od płatnika.
Dochód z pracy oblicza się po uwzględnieniu pracowniczych kosztów uzyskania przychodu. Standardowe koszty przy jednej umowie wynoszą 250 zł miesięcznie, czyli maksymalnie 3000 zł rocznie. Przy spełnieniu warunków dotyczących zamieszkania poza miejscowością zakładu pracy mogą wynosić 300 zł miesięcznie i 3600 zł rocznie. Dla kilku stosunków pracy obowiązują odrębne limity roczne. Kwoty i warunki opisuje Ministerstwo Finansów w wyjaśnieniach kosztów pracowniczych za 2026 rok.
Załóżmy, że miesięczny przychód ze stosunku pracy wynosi 6000 zł, a koszty wynoszą 250 zł. Dochód z tego źródła to 5750 zł. Nie jest to pensja netto. Przy ustalaniu wypłaty pracodawca rozlicza również składki i zaliczkę na PIT. Z kolei przy ustalaniu podstawy podatku uwzględnia się m.in. podlegające odliczeniu składki społeczne. To rozróżnienie ma znaczenie także przy ustalaniu, kiedy przekraczasz drugi próg podatkowy.
Przykład dotyczy samej różnicy między przychodem i dochodem. Nie zakłada konkretnej kwoty przelewu, ponieważ na wypłatę wpływają m.in. ulgi podatkowe, złożone oświadczenia, uczestnictwo w PPK oraz dodatkowe potrącenia. Dwie osoby z taką samą kwotą brutto mogą otrzymać różne przelewy.
Gdzie znaleźć przychód i dochód w PIT?
W informacji PIT od pracodawcy szukaj wiersza odpowiadającego właściwemu źródłu przychodów. W oddzielnych kolumnach są przychód, koszty uzyskania i dochód. Nie wybieraj kwoty wyłącznie dlatego, że wygląda podobnie do rocznej sumy przelewów na konto. Przelewy uwzględniają potrącenia, których kolumna z dochodem nie pokazuje w ten sam sposób.
- Sprawdź, którego roku i którego płatnika dotyczy dokument.
- Znajdź właściwy rodzaj przychodu, np. stosunek pracy albo działalność wykonywaną osobiście.
- Porównaj przychód z kosztami i dochodem w tym samym wierszu.
- Osobno sprawdź składki, pobrane zaliczki oraz przychody zwolnione, jeśli Cię dotyczą.
- W zeznaniu rocznym uwzględnij komplet dokumentów i właściwe limity, a nie tylko jedną informację od pracodawcy.
Przy kilku miejscach pracy suma kosztów wykazana przez płatników może wymagać ograniczenia w rocznym rozliczeniu. Nie zakładaj więc, że dodanie wszystkich kwot z dokumentów zawsze daje ostateczną podstawę opodatkowania. Podobnie odliczenie wpłat na IKZE jest dalszym etapem rozliczenia, a nie zmianą przychodu wykazanego przez pracodawcę. Opisujemy to w poradniku jak odliczyć IKZE w PIT.
Przychód a dochód w działalności gospodarczej
W firmie różnica jest szczególnie widoczna, gdy sprzedaż jest wysoka, ale duże są również wydatki. Sama informacja „wystawiam faktury na 20 000 zł miesięcznie” niewiele mówi o tym, ile pieniędzy zostaje przedsiębiorcy. Trzeba ustalić m.in. koszty, VAT, składki i sposób opodatkowania.
Rozważmy podatnika VAT, który sprzedaje usługę za 10 000 zł netto i dolicza 2300 zł VAT. Na konto wpływa 12 300 zł. Jeżeli koszty uzyskania przychodu wynoszą 3000 zł, dochód przed dalszymi rozliczeniami wynosi 7000 zł. W tym przykładzie przychodem dla PIT jest 10 000 zł, a nie cała otrzymana płatność. Przyjmujemy, że 3000 zł to już prawidłowo ustalona wartość kosztów podatkowych.
| Etap przykładu | Kwota | Znaczenie |
|---|---|---|
| Sprzedaż netto | 10 000 zł | Przychód dla PIT w przykładzie |
| VAT należny | 2300 zł | Osobne rozliczenie podatku od towarów i usług |
| Wpływ od klienta | 12 300 zł | Kwota otrzymanego przelewu |
| Koszty uzyskania przychodu | 3000 zł | Koszty dopuszczone w rozliczeniu |
| Dochód | 7000 zł | Przed dalszymi odliczeniami, PIT i składkami |
Ministerstwo Finansów opisuje zasady ustalania przychodów, kosztów i dochodu w działalności w wyjaśnieniach opodatkowania według skali podatkowej. Nie oznacza to, że każdą fakturę kosztową można automatycznie odjąć w całości. Liczą się związek wydatku z działalnością, dokumentacja, wyłączenia ustawowe i moment ujęcia.
W działalności przychód może powstać także wtedy, gdy klient jeszcze nie zapłacił. Zasadniczo znaczenie mają kwoty należne, z uwzględnieniem szczególnych reguł dotyczących momentu powstania przychodu. Istnieją wyjątki, w tym kasowe rozliczenie PIT dostępne po spełnieniu ustawowych warunków. Dlatego ewidencja podatkowa i historia rachunku nie muszą przedstawiać tych samych kwot za dany miesiąc.
Czy na ryczałcie też występuje dochód?
Ekonomicznie tak: przedsiębiorcę nadal interesuje, ile zostaje po wydatkach. Jednak ryczałt od przychodów ewidencjonowanych jest rozliczany od przychodu, z uwzględnieniem dozwolonych odliczeń, a nie przez zwykłe pomniejszenie go o koszty działalności. To jedna z najważniejszych różnic wobec opodatkowania dochodu.
Jeżeli przychód wynosi 10 000 zł, a wydatki 3000 zł, te wydatki zmniejszają pieniądze pozostające w firmie. Nie oznacza to jednak, że ryczałt obliczysz po prostu od 7000 zł. Właściwa stawka zależy od rodzaju działalności, a dopuszczalne odliczenia wymagają odrębnego ustalenia. Porównując formy opodatkowania, trzeba policzyć całość, w tym zasady składki zdrowotnej.
Dochód brutto, dochód netto i kwota na rękę
W codziennym języku „dochód netto” często oznacza pieniądze po podatkach i składkach. W dokumentach urzędowych, bankowych i księgowych pojęcie może mieć jednak dokładniej określone znaczenie. Zawsze sprawdź opis rubryki oraz okres, którego dotyczy pytanie.
Podobnie słowo „brutto” nie oznacza wszędzie tego samego. Wynagrodzenie brutto to kwota przed potrąceniami pracownika. Faktura brutto u podatnika VAT obejmuje natomiast podatek VAT. Nie należy przenosić zasad z jednego dokumentu na drugi tylko dlatego, że oba zawierają tę samą nazwę.
Przy ocenie zdolności kredytowej bank może inaczej analizować dochód osoby zatrudnionej na etacie, przedsiębiorcy na skali i przedsiębiorcy na ryczałcie. Świadczenia rodzinne również mają własne reguły ustalania dochodu. W takich sytuacjach nie wystarczy przepisać pierwszej kwoty „dochód” z PIT. Potrzebne są zasady konkretnego wniosku.
Czy każdy przelew na konto jest przychodem?
Nie. Przelew między własnymi rachunkami nie oznacza, że drugi raz zarabiasz te same pieniądze. Wpływ z pożyczki nie jest tym samym co wynagrodzenie za pracę, a zwrot wcześniej wpłaconej kaucji różni się od zapłaty za usługę. O kwalifikacji decyduje powód otrzymania środków i odpowiednie przepisy, nie sam fakt zaksięgowania przelewu.
Działa to również w drugą stronę: przychód nie zawsze przyjmuje postać gotówki na rachunku. Może dotyczyć określonego świadczenia niepieniężnego. Dlatego kontrola podatków wyłącznie przez sumowanie wpływów bankowych może prowadzić zarówno do zawyżenia, jak i zaniżenia kwot.
Czy wysoki przychód oznacza dobre zarobki?
Niekoniecznie. Firma A ma 60 000 zł przychodu i 57 000 zł kosztów, więc zostaje jej 3000 zł dochodu przed dalszymi rozliczeniami. Firma B ma 20 000 zł przychodu i 5000 zł kosztów, więc osiąga 15 000 zł dochodu. Większa sprzedaż nie oznacza w tym porównaniu większej nadwyżki.
Do oceny własnego budżetu dodaj jeszcze termin faktycznej zapłaty. Dochodowa firma może mieć przejściowy brak gotówki, jeśli czeka na przelewy od klientów. Z kolei duży wpływ na konto może pochodzić z kredytu, który trzeba będzie spłacić. Dochód, pieniądze dostępne dzisiaj i zdolność do regulowania zobowiązań to powiązane, ale różne sprawy.
Najczęstsze pytania o przychód i dochód
Czy dochód może być równy przychodowi?
Tak, jeśli w danym obliczeniu nie występują koszty uzyskania przychodu. Nie oznacza to automatycznie braku podatku lub składek. Trzeba jeszcze uwzględnić zasady dotyczące danego źródła i formy opodatkowania.
Czy kwota wolna od podatku zmniejsza przychód?
Nie. Kwota wolna działa przy obliczaniu podatku według skali. Nie usuwa przychodu z dokumentów i nie zamienia go w inną kwotę dochodu. Mechanizm oraz przykłady opisujemy w artykule jak działa kwota wolna od podatku.
Czy strata oznacza, że na koncie nie ma pieniędzy?
Nie musi. Strata podatkowa wynika z relacji przychodów i kosztów danego źródła według zasad rozliczenia. Stan konta zależy również od wcześniejszych oszczędności, terminów płatności, finansowania i innych wpływów. To inna miara niż wynik podatkowy.
Którą kwotę wpisać jako dochód we wniosku?
Tę, której wymaga instrukcja wniosku. Sprawdź, czy chodzi o dochód miesięczny czy roczny, przed potrąceniami czy po nich, jednej osoby czy całego gospodarstwa domowego. Jeśli opis odwołuje się do konkretnej ustawy albo dokumentu, zastosuj właśnie tę definicję zamiast potocznego „na rękę”.