Wezwanie do zapłaty to żądanie uregulowania konkretnej należności. Powinno wyjaśniać, kto domaga się pieniędzy, z czego wynika dług, ile pozostało do zapłaty i w jaki sposób można go rozliczyć. Nie jest wyrokiem ani nakazem zapłaty wydanym przez sąd. Możesz przygotować je samodzielnie, ale przed wysłaniem sprawdź dokumenty, termin płatności oraz dotychczasowe wpłaty.
Otrzymałeś takie pismo? Najpierw zweryfikuj nadawcę i podstawę żądania. Sam nagłówek „ostateczne przedsądowe wezwanie” nie przesądza, że kwota jest prawidłowa. Z kolei zignorowanie rzeczywistego zobowiązania nie zatrzyma naliczania należnych odsetek ani skierowania sprawy do sądu.
Wezwanie do zapłaty. Wzór do pobrania
Przygotowaliśmy prosty wzór dotyczący należności, której termin płatności już minął. Zawiera miejsce na podstawę żądania, rozliczenie wcześniejszych wpłat, dodatkowy termin i rachunek do przelewu. Nie zawiera automatycznych kar, kosztów windykacji ani obietnic zajęcia majątku.
Pobierz wzór wezwania do zapłaty w PDF.
Wzór uzupełnij własnymi danymi i pomiń niepotrzebne pola. Nie podpisuj dokumentu z pozostawionymi instrukcjami. Jeśli pożyczka nie miała określonego terminu zwrotu, najpierw sprawdź zasady jej wypowiedzenia opisane niżej. Ten wzór nie zastępuje wypowiedzenia umowy ani pisma do sądu. Przy spornej podstawie długu, wysokiej kwocie lub otrzymanym pozwie warto skonsultować dokumenty z prawnikiem.
Co daje wezwanie i kiedy warto je wysłać?
Dobrze napisane wezwanie porządkuje sprawę. Odbiorca dostaje informację, za co ma zapłacić, jak obliczono kwotę i z kim może wyjaśnić rozbieżności. Wierzyciel zachowuje natomiast dokument pokazujący, czego żądał i czy próbował rozwiązać spór bez procesu. To przydatne zarówno przy prywatnej pożyczce, jak i niezapłaconej fakturze czy nierozliczonej części ceny.
Zanim wyślesz formalne pismo, sprawdź, czy przyczyna jest prosta. Przelew mógł trafić na inny rachunek, mieć nieczytelny tytuł albo zostać przypisany do innej faktury. Krótka wiadomość z prośbą o potwierdzenie płatności czasem wystarczy. Jeśli termin minął, a kontakt nie przynosi rezultatu, pisemne wezwanie pozwala jasno przedstawić stanowisko.
Nie ma ogólnej zasady, według której trzeba wysłać trzy ponaglenia, zanim wolno skierować sprawę do sądu. Nie ma również jednego obowiązkowego formularza dla wszystkich roszczeń. Znaczenie mają rodzaj umowy, jej postanowienia i przepisy właściwe dla danej sprawy. Szczególne procedury mogą wymagać odrębnej treści lub wcześniejszych czynności.
W pozwie trzeba wskazać, czy podjęto próbę mediacji lub innego pozasądowego rozwiązania sporu, a jeżeli nie, wyjaśnić dlaczego. Wynika to z art. 187 Kodeksu postępowania cywilnego. Wezwanie może dokumentować taką próbę, ale nie daje automatycznej gwarancji wygranej ani zwrotu wszystkich kosztów. Sposób zachowania stron przed procesem także może mieć znaczenie dla rozstrzygnięcia o kosztach.
Co powinno zawierać wezwanie do zapłaty?
Najważniejsza jest możliwość sprawdzenia żądania. Zdanie „proszę oddać wszystkie pieniądze” nie wyjaśnia, jakiej umowy dotyczy sprawa i dlaczego wskazana kwota jest należna. Zadbaj o jednoznaczny opis, nawet jeśli odbiorca dobrze zna wcześniejsze ustalenia.
| Element pisma | Co wpisać |
|---|---|
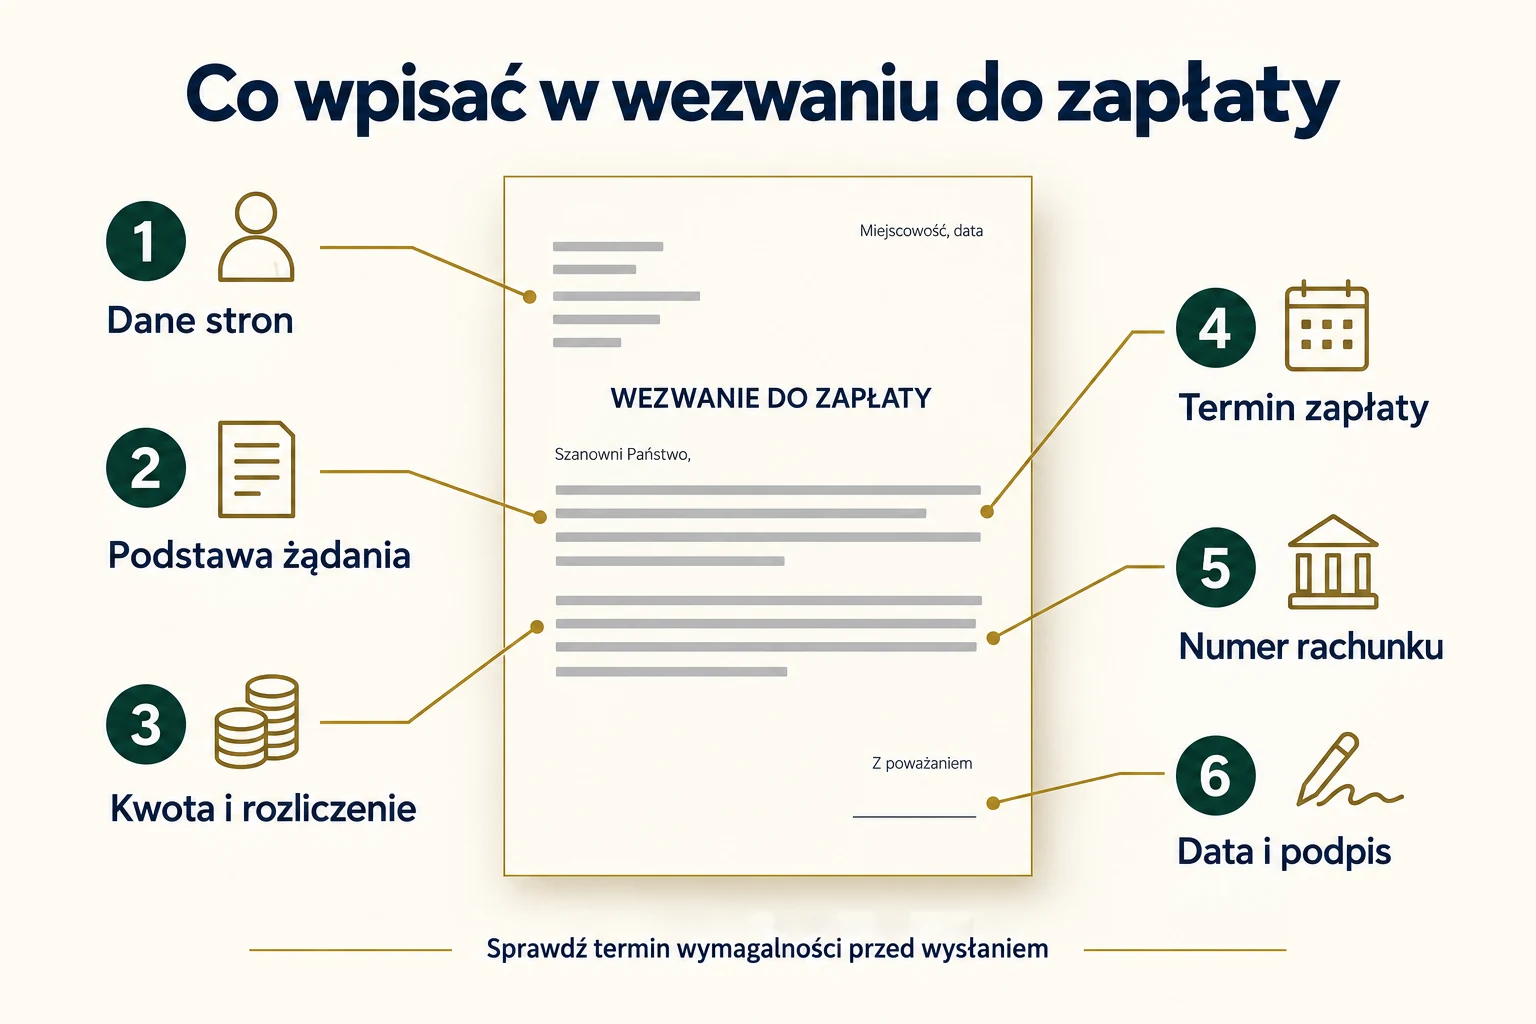
| Dane stron | Imię i nazwisko albo nazwę, adres do korespondencji oraz dane pozwalające rozróżnić strony. |
| Podstawa należności | Rodzaj i datę umowy, numer faktury lub opis zdarzenia, z którego wynika żądanie. |
| Rozliczenie | Kwotę pierwotną, uwzględnione wpłaty, pozostałą należność oraz osobno dochodzone odsetki. |
| Terminy | Pierwotny termin płatności i dodatkowy termin wyznaczony w piśmie. |
| Sposób zapłaty | Numer rachunku, odbiorcę przelewu i proponowany tytuł płatności. |
| Kontakt i załączniki | Sposób wyjaśnienia sprawy oraz listę dokumentów dołączonych do wezwania. |
Dodaj datę, miejscowość i podpis. W przypadku kilku należności zastosuj krótkie zestawienie z numerami dokumentów i terminami. Dzięki temu odbiorca może wskazać konkretną pozycję, z którą się nie zgadza, zamiast kwestionować nieczytelną sumę.
Jeśli działasz przez pełnomocnika, dokument powinien jasno wskazywać, w czyim imieniu występuje. Odbiorca musi móc odróżnić osobę przygotowującą pismo od podmiotu, któremu należą się pieniądze. To samo dotyczy danych odbiorcy przelewu.
Nie musisz wysyłać całej historii rachunku. Jeśli załączasz potwierdzenie przelewu, pozostaw dane istotne dla sprawy, a pomiń informacje o innych transakcjach. Do korespondencji zwykle wystarczą kopie. Oryginały umów, pokwitowań i potwierdzeń zachowaj we własnym archiwum.
Jaki termin zapłaty wyznaczyć?
Siedem albo czternaście dni to często spotykany wybór, a nie uniwersalny termin ustawowy. Przy już wymagalnej, jasno rozliczonej należności możesz wyznaczyć rozsądny dodatkowy czas na dobrowolną zapłatę. Uwzględnij sposób dostarczenia pisma i możliwość sprawdzenia dokumentów. Termin kończący się przed doręczeniem wezwania niewiele wyjaśnia odbiorcy.
Możesz podać konkretną datę albo okres liczony od otrzymania pisma. Drugi wariant wymaga zachowania dowodów dotyczących doręczenia. Nie mieszaj w jednym dokumencie dwóch różnych terminów, na przykład siedmiu dni od otrzymania i daty kalendarzowej, która nie odpowiada temu okresowi.
Gdy umowa wskazywała termin płatności
Jeśli w umowie zapisano konkretny dzień zwrotu, zacznij od sprawdzenia, czy rzeczywiście upłynął i czy nie uzgodniliście później zmiany. Wezwanie nie powinno pomijać aneksu ani ustalonego harmonogramu. Jeżeli zaległa tylko jedna rata, nie zakładaj, że możesz od razu żądać całej pozostałej kwoty. Do takiego żądania potrzebna jest odpowiednia podstawa.
Dodatkowy termin w wezwaniu warto opisać jako czas na dobrowolne uregulowanie istniejącej zaległości. Jeśli zamierzasz odroczyć płatność albo zrezygnować z części odsetek, sformułuj to osobno i jednoznacznie. Odbiorca nie powinien zgadywać, czy proponujesz ugodę, czy tylko przypominasz o długu.
Gdy terminu w ogóle nie ustalono
Według art. 455 Kodeksu cywilnego, jeżeli termin nie został oznaczony i nie wynika z właściwości zobowiązania, świadczenie powinno być spełnione niezwłocznie po wezwaniu. Nie oznacza to, że każda sprawa pozwala żądać przelewu jeszcze tego samego dnia. Trzeba uwzględnić charakter zobowiązania i przepisy szczególne.
Ważnym wyjątkiem jest pożyczka bez określonego terminu zwrotu. Art. 723 przewiduje zwrot w ciągu sześciu tygodni po wypowiedzeniu przez pożyczkodawcę. Zwykłe wpisanie do wzoru „zapłać w siedem dni” nie usuwa tej reguły. Najpierw ustal, czy potrzebujesz wypowiedzenia, a dopiero potem wezwania dotyczącego wymagalnej zaległości.
Jak obliczyć kwotę i odsetki?
Zacznij od należności głównej. Odejmij uwzględnione wpłaty i sprawdź, czego dotyczyły. Jeśli strony rozliczały kilka zobowiązań, znaczenie mogą mieć tytuły przelewów i zasady zaliczania zapłaty. Nie zakładaj automatycznie, że każda wpłata zmniejszyła kapitał dokładnie tak, jak pokazuje uproszczony przykład.
Odsetki pokaż osobno. Wskaż ich rodzaj, okres i sposób obliczenia. Odsetki ustawowe za opóźnienie różnią się od odsetek za korzystanie z kapitału oraz od odsetek za opóźnienie w transakcjach handlowych. Nie wybieraj najwyższej stawki tylko dlatego, że występuje w internetowym kalkulatorze.
Art. 481 Kodeksu cywilnego pozwala żądać odsetek za opóźnienie w zapłacie świadczenia pieniężnego na zasadach określonych w tym przepisie. Jeżeli rozliczasz dłuższy okres, uwzględnij zmiany stawki. Pomocny będzie kalkulator odsetek ustawowych. Wynik porównaj z datami wymagalności, wpłatami i właściwym rodzajem należności.
Nie dopisuj dowolnej „opłaty za wystawienie wezwania”, kosztów komorniczych ani przyszłych kosztów sądowych jako już istniejącego długu. Każda dochodzona pozycja musi mieć podstawę. Możesz poinformować, że rozważasz postępowanie sądowe i dochodzenie należnych kosztów, ale nie przedstawiaj przyszłego rozstrzygnięcia jako pewnego.
Przykład rozliczenia częściowej spłaty
Załóżmy, że wymagalna należność wynosiła 5000 zł. Strony zgodnie potwierdziły, że wcześniejsza wpłata 1200 zł została zaliczona na kapitał. Do zwrotu pozostaje więc 3800 zł należności głównej. W piśmie pokaż obie kwoty i datę wpłaty. Ewentualne odsetki wylicz oddzielnie, uwzględniając moment zmniejszenia zadłużenia.
Przykładowy fragment może brzmieć: „Wzywam do zapłaty 3800 zł pozostałej należności głównej wynikającej z umowy z dnia 10 czerwca 2026 r. Pierwotna kwota wynosiła 5000 zł. W rozliczeniu uwzględniono wpłatę 1200 zł, zaliczoną zgodnie z ustaleniem stron na należność główną”. To przykład redakcyjny, a nie opis rzeczywistej sprawy czy gotowe wyliczenie odsetek.
Jak wysłać wezwanie, żeby zachować dowód?
Praktycznym rozwiązaniem jest przesyłka rejestrowana na prawidłowy adres, z możliwością uzyskania informacji o doręczeniu. Zachowaj kopię pisma, załączniki, potwierdzenie nadania i wynik doręczenia. Sam numer przesyłki nie pokazuje jeszcze, co znajdowało się w kopercie, dlatego archiwizuj cały zestaw.
Jeśli odbiorca prowadzi działalność, sprawdź aktualne dane w odpowiednim rejestrze i porównaj je z umową. Przy osobie prywatnej korzystaj z ustalonego adresu do korespondencji, uwzględniając znane zmiany. Wysłanie dokumentu na przypadkowy, dawny adres może wywołać spór o to, czy druga strona miała szansę poznać jego treść.
Nie zakładaj, że każda nieodebrana przesyłka automatycznie wywołuje taki sam skutek jak doręczone pismo sądowe. W prywatnej korespondencji znaczenie mają okoliczności i możliwość zapoznania się z oświadczeniem. Zasadę tę opisuje art. 61 Kodeksu cywilnego. Zwrot koperty warto zachować, a jego skutki ocenić w konkretnej sprawie.
Czy można wysłać wezwanie mailem?
W wielu zwykłych sprawach można przekazać żądanie także drogą elektroniczną, o ile szczególne przepisy albo umowa nie wymagają innej formy. Ważne będzie wykazanie treści wiadomości, adresata i możliwości jej odczytania. Sam zrzut ekranu folderu „Wysłane” może nie rozstrzygnąć wszystkich wątpliwości.
Dołącz czytelny dokument, wpisz w wiadomości numer umowy lub inne oznaczenie sprawy i poproś o potwierdzenie odbioru. Zachowaj odpowiedź oraz oryginalną wiadomość z załącznikiem. Jeśli sprawa jest sporna i dotyczy dużej kwoty, nie opieraj całego materiału dowodowego na jednym komunikacie w aplikacji.
Otrzymałeś wezwanie. Co sprawdzić przed zapłatą?
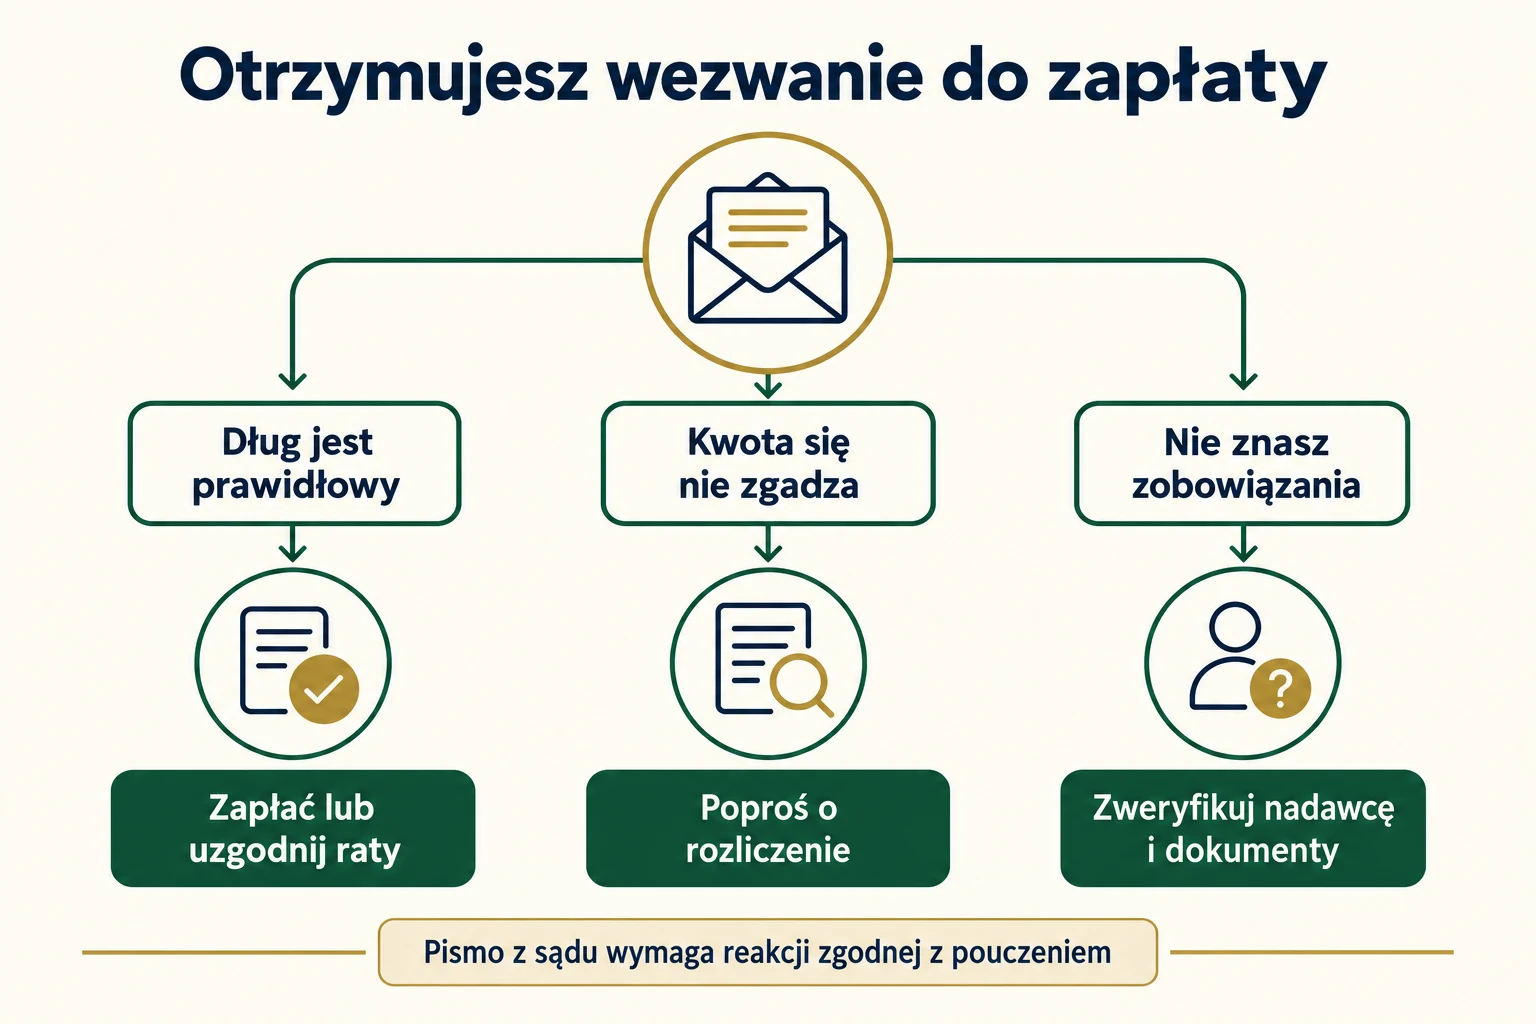
Przeczytaj dokument spokojnie i porównaj go z własnymi materiałami. Sprawdź nazwę wierzyciela, numer umowy, datę powstania zobowiązania, termin płatności, wcześniejsze wpłaty i numer rachunku. Gdy pisze firma windykacyjna lub kancelaria, ustal, czy działa w imieniu wierzyciela, czy wskazuje nabycie wierzytelności.
Nie potwierdzaj długu wyłącznie po rozmowie telefonicznej. Poproś o dokumenty pozwalające zweryfikować podstawę i wysokość żądania. Gdy rachunek do wpłaty różni się od znanego, wyjaśnij zmianę niezależnym kanałem kontaktu. Nie korzystaj bez sprawdzenia z numeru telefonu lub odnośnika otrzymanego w podejrzanej wiadomości.
Jeżeli nie zawierałeś wskazanej umowy, potraktuj to jako osobny problem wymagający wyjaśnienia. Zajrzyj do poradnika jak sprawdzić, czy ktoś wziął na Ciebie kredyt. Nie wpłacaj symbolicznej kwoty tylko po to, żeby rozmówca przestał dzwonić.
Jeśli należność została już zapłacona
Odpowiedz z numerem sprawy i wskaż datę, kwotę oraz rachunek wcześniejszego przelewu. Dołącz potwierdzenie i poproś o aktualizację rozliczenia oraz informację, czy wierzyciel uważa sprawę za zamkniętą. Gdy płatność dotyczyła tylko części żądania, wyjaśnij dokładnie której. Unikaj odpowiedzi „wszystko zapłacone”, jeśli nie sprawdziłeś rozliczenia odsetek.
Jeśli kwota albo podstawa jest sporna
Wskaż konkretną rozbieżność. Możesz napisać, że żądanie pomija przelew z określonego dnia, obejmuje niewykonaną usługę albo odnosi się do umowy, której nie zawierałeś. Poproś o wyjaśnienie i dokumenty. Zachowaj kopię odpowiedzi. Nie podpisuj ugody ani oświadczenia o uznaniu długu, którego podstawy nie rozumiesz.
Przykładowa prośba o wyjaśnienie może brzmieć: „W odpowiedzi na pismo z dnia … proszę o przedstawienie podstawy dochodzonej kwoty, rozliczenia wpłat i sposobu obliczenia odsetek. W załączeniu przesyłam potwierdzenie płatności …, której nie uwzględniono w zestawieniu”. Dostosuj odpowiedź do faktów, zamiast wysyłać automatyczne zaprzeczenie wszystkiemu.
Jeśli dług jest prawidłowy, ale brakuje pieniędzy
Możesz zaproponować raty albo odroczenie, ale wierzyciel nie musi przyjąć każdej propozycji. Podaj realne kwoty i daty. Ustal na piśmie, jak będą rozliczane odsetki, co stanie się po opóźnieniu raty i czy w okresie wykonywania ugody sprawa zostanie wstrzymana na uzgodnionym etapie.
Nie deklaruj rat wyższych niż pozwala budżet. Jeżeli masz kilka zaległości, najpierw zbierz je w jednym zestawieniu i zaplanuj spłatę. Pomocne wskazówki znajdziesz w poradniku jak wyjść z długów. Ugoda dotycząca jednego zobowiązania powinna uwzględniać pozostałe stałe wydatki.
Czy wezwanie przerywa przedawnienie?
Samo wysłanie zwykłego wezwania do zapłaty przez wierzyciela nie przerywa biegu przedawnienia. Nie należy więc wysyłać kolejnych ponagleń w przekonaniu, że każde rozpoczyna termin od nowa. Art. 123 Kodeksu cywilnego wskazuje inne zdarzenia, w tym określone czynności przed właściwym organem oraz uznanie roszczenia przez osobę, przeciwko której ono przysługuje.
Z perspektywy odbiorcy oznacza to ostrożność przy uznawaniu zobowiązania, podpisywaniu ugody czy dokonywaniu częściowej zapłaty. Skutki zależą od okoliczności. Zanim podejmiesz decyzję w starej, spornej sprawie, sprawdź zasady przedawnienia długu. Sam wiek pisma nie wystarcza do ustalenia, czy roszczenie się przedawniło.
Wezwanie a nakaz zapłaty i komornik
Wezwanie od wierzyciela, kancelarii lub firmy windykacyjnej jest innym dokumentem niż nakaz zapłaty wydany przez sąd. Nie nadaje nadawcy prawa do zajęcia wynagrodzenia, konta czy rzeczy. Postępowanie egzekucyjne wymaga odpowiedniej podstawy prawnej, a samo użycie słowa „komornik” w nagłówku jej nie tworzy.
Jeśli pismo rzeczywiście pochodzi z sądu, sprawdź sygnaturę i pouczenie. Sposób oraz termin reakcji zależą od otrzymanego dokumentu i procedury. Odpowiedź wysłana wyłącznie do windykatora nie zastępuje pisma procesowego. Oficjalny opis elektronicznego postępowania upominawczego znajdziesz w serwisie gov.pl.
Jeśli nie możesz samodzielnie ocenić dokumentów, sprawdź możliwość skorzystania z nieodpłatnej pomocy prawnej. Zabierz wezwanie, kopertę, umowę i potwierdzenia płatności. Pełny zestaw pozwala przeanalizować sprawę szybciej niż sam fragment pisma przepisany z wiadomości.
Co zrobić po wysłaniu wezwania?
Zapisz datę wysłania i sprawdzaj status doręczenia. Jeżeli termin został określony jako liczba dni od otrzymania, ustal jego koniec na podstawie właściwego zdarzenia, a nie własnej daty przygotowania dokumentu. Nie wysyłaj następnego pisma z inną kwotą bez wyjaśnienia, skąd wynika zmiana.
Gdy odbiorca odpowie, porównaj przedstawione dokumenty ze swoim rozliczeniem. Potwierdzenie wcześniejszej zapłaty może oznaczać, że sprawa wymaga jedynie zaksięgowania wpłaty. Jeśli żądanie było błędne, skoryguj je jasno i poinformuj odbiorcę o aktualnym stanie. Nie pozostawiaj dwóch sprzecznych zestawień w obiegu.
Jeśli nadejdzie propozycja rat, sprawdź, czy obejmuje całą uzgodnioną należność oraz jak traktuje odsetki. Sama zgoda na pierwszą wpłatę nie wyjaśnia warunków pozostałych. Warto zapisać pełny harmonogram, sposób rozliczenia oraz skutki niedotrzymania ustaleń. Przy większym sporze ugoda powinna zostać oceniona przed podpisaniem.
Brak odpowiedzi nie dowodzi automatycznie zasadności żądania. Po upływie terminu ponownie sprawdź dokumenty, wymagalność i przedawnienie. Dopiero na tej podstawie podejmij decyzję o dalszych działaniach. Wielokrotne wysyłanie identycznych „ostatecznych” pism zwykle nie usuwa problemu brakujących dowodów.
Jak przygotować materiały do konsultacji?
Ułóż krótką chronologię: zawarcie umowy, wykonanie własnego świadczenia, termin zapłaty, wpłaty i korespondencja. Obok każdej pozycji wskaż dokument, który ją potwierdza. Oddziel fakty od własnych przypuszczeń. Zdanie „odbiorca potwierdził otrzymanie przelewu 12 lipca” jest bardziej użyteczne niż ogólne „na pewno wszystko wiedział”.
Dołącz także wiadomości niewygodne dla Twojego stanowiska, na przykład zgodę na późniejszy termin albo informację o reklamacji. Pominięcie ich może prowadzić do błędnej oceny. Zachowaj oryginalne pliki i pełną korespondencję, nie tylko wybrane zrzuty ekranu bez dat i kontekstu.
Błędy, które osłabiają wezwanie do zapłaty
Pierwszy to żądanie pieniędzy przed terminem, bez podstawy do wcześniejszej spłaty. Drugi to pominięcie wpłat albo zastosowanie niewłaściwych odsetek. Trzeci to niejasne oznaczenie wierzyciela, szczególnie gdy pisała już inna firma. Każda z tych sytuacji utrudnia odbiorcy sprawdzenie należności i może niepotrzebnie zaostrzyć spór.
Nie używaj też gróźb niezwiązanych z legalnym dochodzeniem roszczenia. Zapowiedź poinformowania rodziny lub pracodawcy o prywatnym długu nie poprawia rozliczenia. Pismo powinno dotyczyć zobowiązania i możliwych zgodnych z prawem kroków. Unikaj ocen charakteru odbiorcy oraz języka, który sugeruje przesądzone przestępstwo.
Przed wysłaniem przeczytaj dokument z perspektywy drugiej strony. Czy wiadomo, za co żądasz zapłaty? Czy można odtworzyć kwotę? Czy podany rachunek jest poprawny? Czy termin jest jednoznaczny? Taka krótka kontrola często pomaga bardziej niż dopisywanie kolejnych sformułowań prawniczych.
Najczęstsze pytania o wezwanie do zapłaty
Czy trzeba odpowiadać na każde wezwanie?
Nie ma jednego obowiązku odpowiedzi właściwego dla wszystkich prywatnych wezwań. Warto jednak wyjaśnić pomyłkę, zgłosić rozbieżność lub ustalić sposób rozliczenia prawidłowej zaległości. Pisma sądowego nie traktuj jak zwykłego ponaglenia. W jego przypadku kieruj się pouczeniem i właściwymi przepisami.
Czy wezwanie może napisać osoba prywatna?
Tak. Nie musisz korzystać z kancelarii, aby zażądać zwrotu należnych pieniędzy. Liczą się podstawa żądania, prawidłowe rozliczenie i możliwość wykazania okoliczności sprawy. Nie używaj oznaczeń sugerujących, że prywatny dokument pochodzi od sądu lub organu egzekucyjnego.
Czy brak podpisu oznacza, że można zignorować pismo?
Nie oceniaj istnienia długu tylko po podpisie. Samo zobowiązanie może wynikać z innych dokumentów, a skutki konkretnego wezwania zależą od jego formy i treści. Jeśli nie możesz ustalić nadawcy albo autentyczności wiadomości, zweryfikuj ją niezależnie przed przekazaniem pieniędzy.
Czy po zapłacie należy zachować dokumenty?
Tak. Zachowaj wezwanie, potwierdzenie przelewu i końcowe rozliczenie. Jeśli była ugoda, zachowaj również jej treść oraz potwierdzenia wszystkich rat. Przy ostatniej wpłacie poproś o potwierdzenie uregulowania należności objętych ugodą, żeby później nie odtwarzać ustaleń z pamięci.