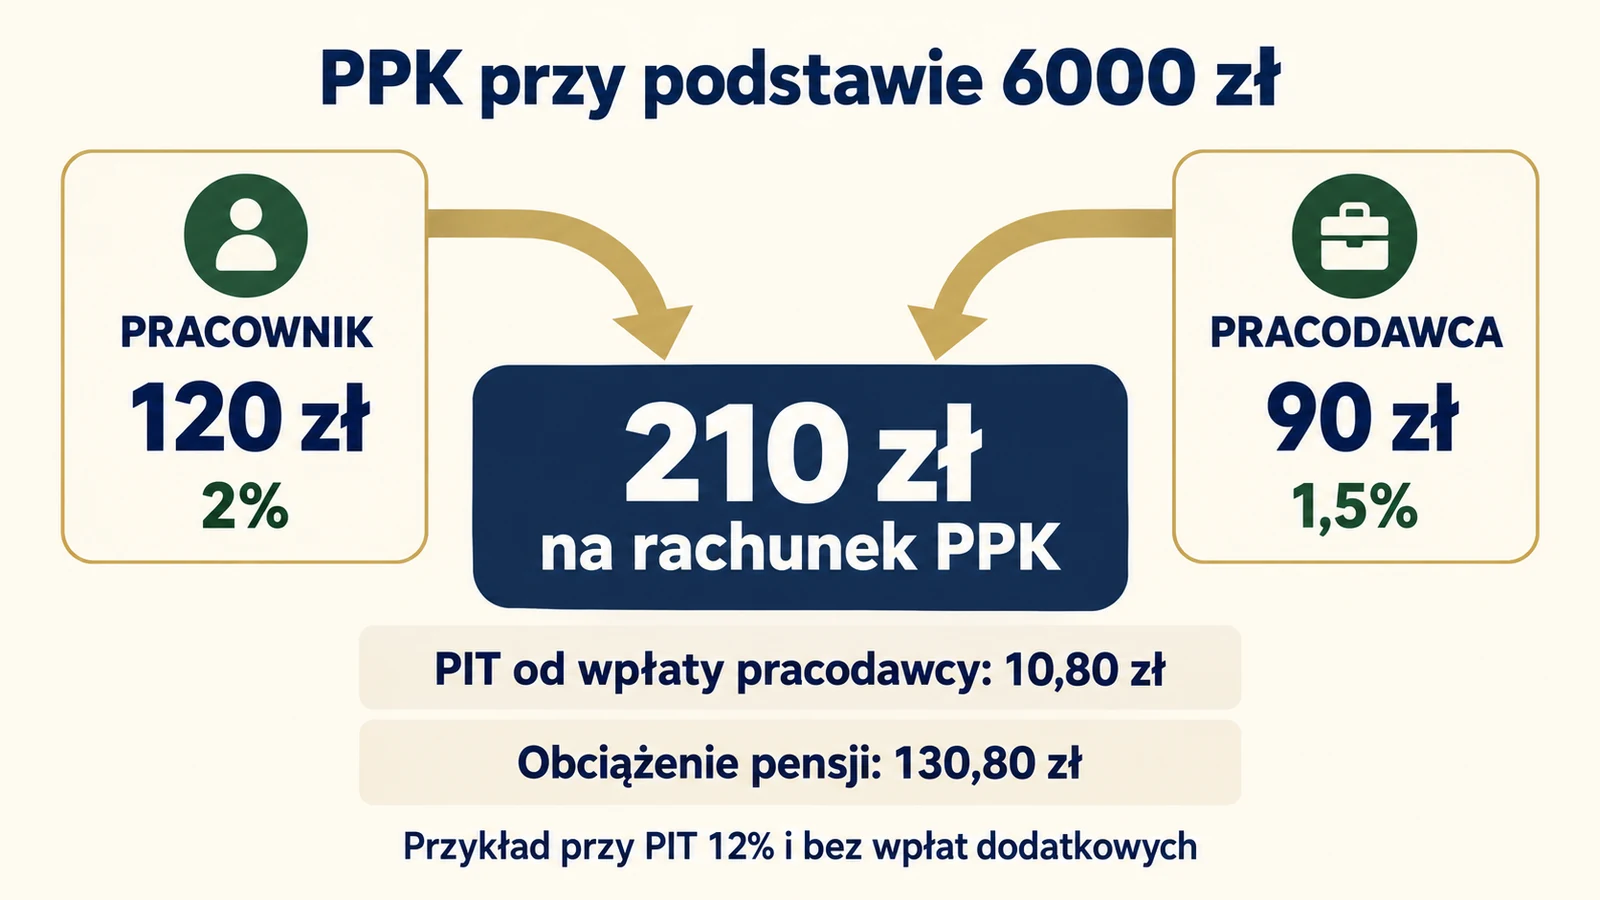
Kalkulator PPK pokazuje wpłatę pracownika, wpłatę pracodawcy i orientacyjny wpływ programu na pensję. Możesz także oszacować wartość rachunku po wybranej liczbie lat, uwzględniając dopłaty państwa, koszty inwestowania i inflację. Przy podstawowych wpłatach oraz podstawie 6000 zł na rachunek trafia 210 zł miesięcznie: 120 zł od pracownika i 90 zł od pracodawcy.
Wynik zależy od założeń, które wpiszesz. PPK inwestuje pieniądze, więc przyszła stopa zwrotu nie jest znana. Dlatego obok dodatniego scenariusza sprawdź również wariant bez zysku i wariant ze stratą. Saldo rachunku nie jest automatycznie kwotą, którą otrzymasz przy wcześniejszym zwrocie środków.
Kalkulator PPK. Oblicz wpłaty i przyszłe oszczędności
Oblicz wpłaty i przyszłe saldo PPK
To symulacja oparta na Twoich założeniach, nie porada inwestycyjna ani gwarancja wyniku. Wartość inwestycji może spaść. Saldo rachunku nie jest kwotą wcześniejszego zwrotu.
W polu wynagrodzenia wpisz miesięczną podstawę naliczania wpłat do PPK. Najczęściej jest ona zbliżona do wynagrodzenia brutto, ale nie każdy składnik wypłaty musi do niej wchodzić. Ustawa odwołuje się do podstawy składek emerytalnych i rentowych, z określonymi wyjątkami. Dla wpłat PPK nie stosuje się rocznego ograniczenia trzydziestokrotności. Przy niepewności sprawdź pasek wynagrodzenia lub informację od działu płac.
„Inne miesięczne wynagrodzenie” służy tylko do sprawdzenia prawa do obniżonej wpłaty pracownika. Kalkulator nie dolicza od tej kwoty wpłat do drugiego rachunku PPK. Jeśli oszczędzasz u dwóch pracodawców, ich wpłaty policz osobno, uwzględniając wspólny limit wynagrodzenia przy ocenie obniżonej stawki.
Ile wynoszą wpłaty do PPK?
| Kto wpłaca? | Wpłata podstawowa | Wpłata dodatkowa | Maksymalnie |
|---|---|---|---|
| Pracownik | Standardowo 2% podstawy | Do 2% | 4% |
| Pracodawca | 1,5% podstawy | Do 2,5% | 4% |
| Państwo | 250 zł wpłaty powitalnej po spełnieniu warunków | 240 zł dopłaty rocznej po spełnieniu warunków | Kwoty określone ustawą |
Pracownik finansuje swoją część z wynagrodzenia. Pracodawca dokłada własną wpłatę, która trafia na rachunek PPK, ale stanowi dla pracownika przychód opodatkowany PIT. Zasady wpłat określają art. 26 i 27 ustawy o pracowniczych planach kapitałowych.
Wpłata dodatkowa pracownika i dodatkowa wpłata pracodawcy nie są tym samym. Zwiększenie własnej stawki nie oznacza automatycznie, że firma również zwiększy swoją. W kalkulatorze ustawiasz je oddzielnie. Jeśli pracodawca finansuje wyłącznie podstawowe 1,5%, dodatkowe 2% zadeklarowane przez pracownika nie zmieni tej stawki firmy.
PPK przy 6000 zł. Ile trafia na rachunek, a ile kosztuje pracownika?
Przyjmijmy podstawę wpłat 6000 zł miesięcznie, standardowe stawki i brak wpłat dodatkowych. Pracownik finansuje 120 zł, a pracodawca 90 zł. Na rachunek PPK trafia łącznie 210 zł. Przy założeniu, że cała wpłata pracodawcy podlega efektywnemu opodatkowaniu stawką 12%, orientacyjny dodatkowy PIT wynosi 10,80 zł.
Orientacyjne zmniejszenie pensji wynosi wtedy 130,80 zł, chociaż rachunek PPK otrzymuje 210 zł. Podatek od wpłaty pracodawcy jest rozliczany poza rachunkiem PPK. Nie pomniejszamy o niego kwoty 90 zł przekazywanej przez firmę do instytucji finansowej.
To przybliżenie wpływu na pensję, a nie pełna lista płac. Rzeczywista zaliczka zależy m.in. od momentu przekazania wpłaty przez pracodawcę, zaokrągleń, przekroczenia progu podatkowego, oświadczeń i zwolnień. Jeżeli część dochodu jest opodatkowana według innej stawki, pojedyncze ustawienie 12% lub 32% nie odtworzy dokładnie rozliczenia całego roku.
Wariant 0% wykorzystaj tylko wtedy, gdy dla analizowanej wpłaty uzasadnione jest założenie braku PIT. Nie wybieraj go wyłącznie dlatego, że w jednym miesiącu zaliczka wyniosła zero. Zasady działania rocznej kwoty wolnej wyjaśniamy w artykule kwota wolna od podatku w 2026 roku.
Kiedy można obniżyć wpłatę pracownika do 0,5%?
Przy odpowiednio niskim wynagrodzeniu uczestnik może zadeklarować wpłatę podstawową niższą niż 2%, ale nie niższą niż 0,5%. W 2026 roku granica wynosi 5767,20 zł miesięcznego wynagrodzenia łącznie ze wszystkich źródeł objętych tą regułą. To 120% minimalnego wynagrodzenia, które wynosi 4806 zł.
Nie wystarczy sprawdzić jednej umowy, jeśli pracujesz w kilku miejscach. Przykładowo 4500 zł u pierwszego pracodawcy i 1500 zł u drugiego daje 6000 zł. Taka suma przekracza limit z 2026 roku. Obniżanie wpłaty wyłącznie na podstawie pierwszej pensji mogłoby doprowadzić do nieprawidłowego rozliczenia.
Kalkulator blokuje obniżoną stawkę, gdy wpisana podstawa i inne wynagrodzenie razem przekraczają 5767,20 zł. Jest to kontrola podanych liczb, a nie potwierdzenie prawa do obniżki. Trzeba jeszcze złożyć właściwą deklarację i sprawdzać warunki w kolejnych miesiącach. Obniżenie wpłaty pracownika nie obniża podstawowej wpłaty pracodawcy wynoszącej 1,5%.
Limity na 2026 rok oraz ryzyko utraty dopłaty rocznej przy nieuprawnionym korzystaniu z obniżenia opisuje oficjalny biuletyn PPK ze stycznia 2026 roku. W symulacji wieloletniej pozostawiamy dzisiejsze zasady bez zmian. Nie oznacza to, że przyszłe minimalne wynagrodzenie i powiązane limity pozostaną takie same.
Wpłata powitalna i dopłata roczna. Kiedy je doliczyć?
Wpłata powitalna wynosi 250 zł i przysługuje jednokrotnie. Wymaga co najmniej trzech pełnych miesięcy kalendarzowych uczestnictwa oraz dokonania wpłat podstawowych finansowanych przez uczestnika za co najmniej trzy miesiące. Jeśli masz już tę wpłatę w początkowym saldzie rachunku, nie zaznaczaj jej ponownie w kalkulatorze.
Dopłata roczna wynosi 240 zł. Dla 2026 roku zasadniczy wymagany poziom wpłat wynosi 1009,26 zł. Dla osoby uprawnionej do obniżonej wpłaty podstawowej stosuje się obniżony próg, który w praktyce wynosi 252,32 zł. Samo osiągnięcie kwoty nie znosi pozostałych warunków ustawowych.
Narzędzie sprawdza próg na podstawie dwunastu takich samych miesięcznych wpłat pracownika i pracodawcy. Założenie będzie nieodpowiednie, jeśli dopiero zaczynasz oszczędzać pod koniec roku, masz przerwy w zatrudnieniu albo zmienne wynagrodzenie. W takim przypadku wyłącz dopłatę roczną lub potraktuj wynik jako przykład pełnego kolejnego roku.
W modelu dopłaty trafiają na koniec pełnego roku symulacji. W rzeczywistości obowiązują terminy ustawowe, a dopłata roczna za dany rok trafia na rachunek w następnym roku, zasadniczo do 15 kwietnia. Nasza tabela nie jest więc kalendarzem przelewów państwa. Przyjęty moment dopłaty służy obliczeniu scenariusza oszczędzania.
Jak odczytać saldo, wynik inwestycji i wartość po inflacji?
Kalkulator oddziela pieniądze wpłacone na rachunek od wyniku inwestowania. Pokazuje początkowe saldo, wpłaty pracownika, wpłaty pracodawcy, dopłaty państwa, modelowy wynik inwestycyjny oraz koszty. Dzięki temu wzrost wartości rachunku spowodowany nowymi wpłatami nie jest przedstawiany jako stopa zwrotu funduszu.
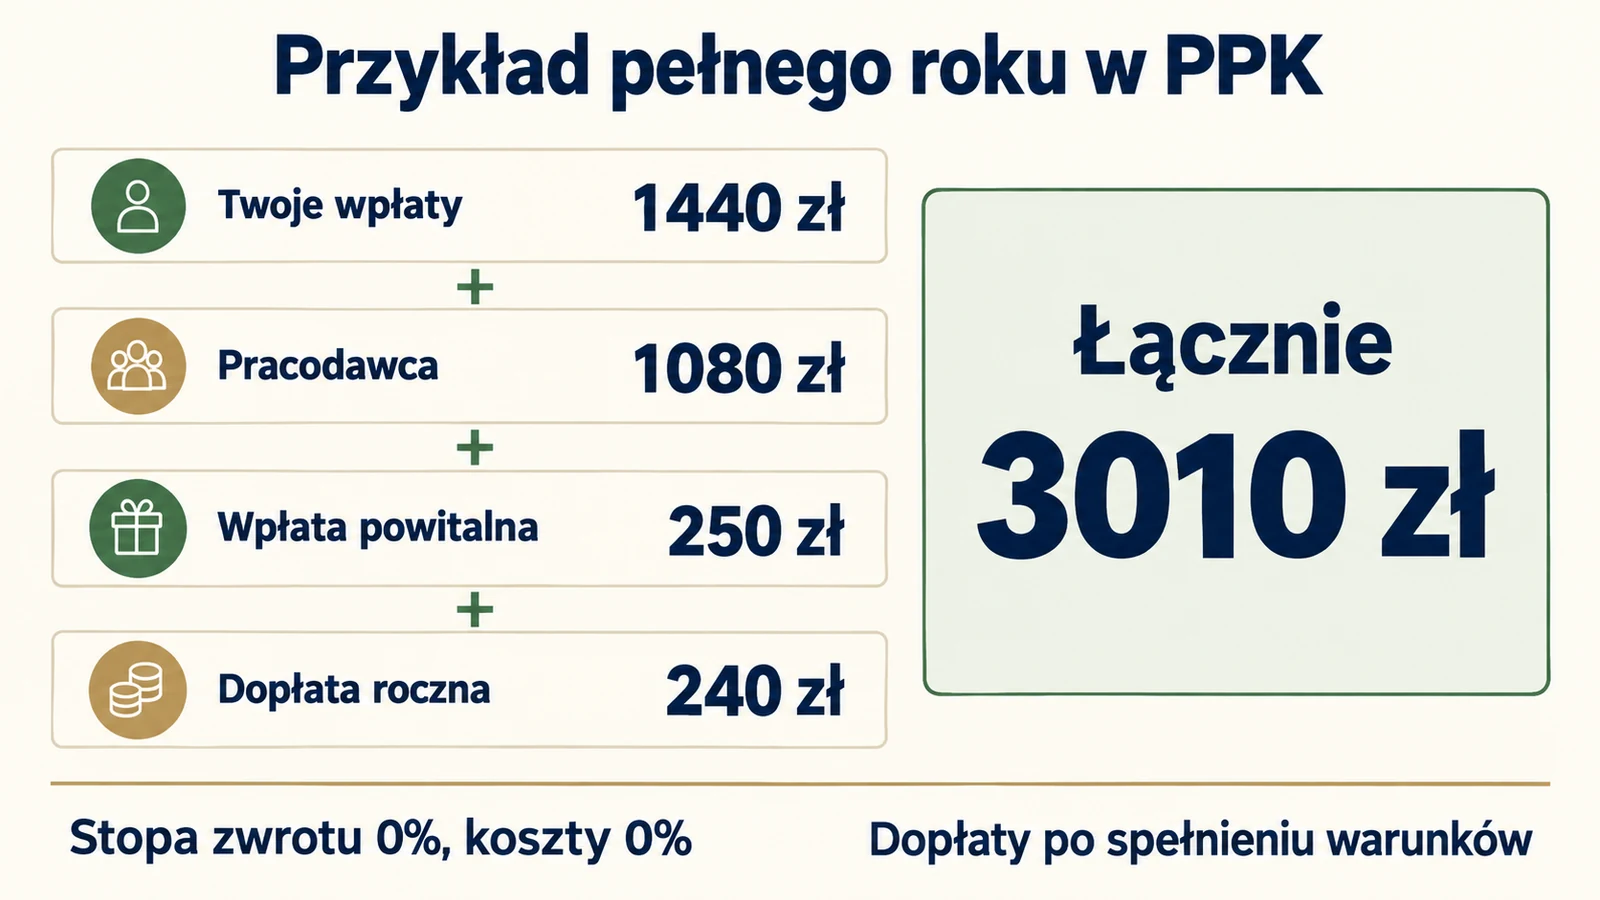
Dla pełnego roku, podstawy 6000 zł i wpłat podstawowych suma wpłat pracownika wynosi 1440 zł, a pracodawcy 1080 zł. Po dodaniu 250 zł wpłaty powitalnej i 240 zł dopłaty rocznej otrzymujemy 3010 zł. Ten przykład zakłada zerową stopę zwrotu i brak kosztów, aby pokazać samą konstrukcję wpłat. Rzeczywisty rachunek może mieć inną wartość.
Wartość po inflacji odpowiada na inne pytanie: jaką siłę nabywczą może mieć końcowe saldo w dzisiejszych pieniądzach. Przy dodatniej inflacji jest niższa od salda nominalnego. Nie oznacza dodatkowej opłaty pobieranej przez instytucję. To przeliczenie wartości pieniądza w czasie.
Jeżeli chcesz osobno prześledzić wpływ regularnych wpłat i reinwestowania, skorzystaj z kalkulatora procentu składanego. Tutaj mechanizm został rozszerzony o charakterystyczne dla PPK źródła wpłat i warunki dopłat.
Jaką stopę zwrotu i koszty wpisać?
Stopa zwrotu jest założeniem scenariusza. Nie należy traktować wyniku z poprzedniego roku ani reklamowanej historycznej średniej jako obietnicy na kolejne lata. Fundusz może tracić, a przebieg inwestowania nie będzie równomierny. Kalkulator stosuje stałą stopę w każdym roku i przelicza ją na miesięczną, więc nie odwzorowuje rzeczywistej zmienności rynku.
W polu kosztów wpisz łączne roczne obciążenie uwzględniane w Twoim modelu. Ustawowe wynagrodzenie za zarządzanie jest ograniczone do 0,5% wartości aktywów netto rocznie, a wynagrodzenie za wynik do 0,1% po spełnieniu warunków. Przepisy dopuszczają także określone inne koszty obciążające fundusz. Nie należy zatem przedstawiać 0,6% jako bezwarunkowego limitu wszystkich możliwych kosztów. Szczegóły określają art. 49 i 50 ustawy o PPK.
Jeśli używasz stopy zwrotu, która już uwzględnia wszystkie koszty przyjęte w analizie, ustaw dodatkowe koszty w kalkulatorze na 0%. Inaczej odjąłbyś je drugi raz. Przy stopie przed kosztami wpisz odpowiednią wartość kosztów osobno. Informację o tym, co uwzględnia prezentowany wynik funduszu, sprawdź w dokumentach danej instytucji.
Założenia kalkulatora PPK
Wpłaty pracownika i pracodawcy są naliczane od stałej miesięcznej podstawy, a następnie zaokrąglane do grosza. Model dopisuje je na koniec miesiąca. Wynik inwestycji i koszty dotyczą środków pracujących w danym okresie. Wpłata powitalna jest doliczana najwyżej raz, a dopłata roczna zależy od zaznaczonej opcji i modelowego spełnienia progu.
Symulacja obejmuje pełne lata, stałe stawki wpłat oraz stałe założenia inwestycyjne. Nie prognozuje podwyżek pensji, zmian prawa, przerw w pracy, przyszłych limitów ani dat księgowania przez konkretną instytucję. Nie oblicza również dokładnych zaliczek płacowych. Podane przez Ciebie kwoty są przeliczane w przeglądarce.
Końcowe saldo przedstawia wartość rachunku przed wybraną formą wypłaty. Zasady podatku, przekazania części pieniędzy do ZUS i rozliczenia dopłat przy wcześniejszym zwrocie wyjaśniamy osobno w poradniku jak wypłacić pieniądze z PPK. Dzięki temu możesz najpierw ocenić oszczędzanie, a później sprawdzić skutki konkretnego sposobu wypłaty.
Najczęstsze pytania o kalkulator PPK
Czy wynik oznacza gwarantowaną kwotę na emeryturę?
Nie. To obliczenie na podstawie wybranych założeń. Przyszłe wyniki funduszu, inflacja, wpłaty i przepisy mogą się zmienić. Materiał i kalkulacja mają charakter informacyjny, nie stanowią porady inwestycyjnej ani rekomendacji zakupu produktu.
Czy większa wpłata pracownika zawsze daje większy zysk?
Większa wpłata zwiększa kapitał kierowany na rachunek, ale sama nie jest zyskiem. Przy stracie funduszu większa kwota może również oznaczać większą stratę w złotych. Porównuj oddzielnie sumę własnych wpłat, dopłaty i wynik inwestowania.
Czy można liczyć PPK i IKZE razem?
Można oszczędzać równocześnie w różnych rozwiązaniach, ale każde ma własne zasady wpłat i podatków. Ten formularz liczy tylko PPK. Ulgę związaną z wpłatami na IKZE oszacujesz w kalkulatorze IKZE. Nie przenoś dopłat państwa z PPK do wyniku IKZE.