Oddział Credit Agricole w Tomaszowie Mazowieckim, zdjęcie archiwalne z 2019 roku. Fot. WrS.tm.pl / Wikimedia Commons, CC0.
100 tys. zł oszczędności to dla 39% uczestników badania Credit Agricole minimum potrzebne do poczucia bezpieczeństwa finansowego. Bank opublikował wyniki 29 października. Pokazują one różnicę między kwotą, którą chcielibyśmy mieć na spokojną przyszłość, a pieniędzmi rzeczywiście zgromadzonymi na koncie. Nie oznacza to jednak, że każdy powinien przyjąć ten sam cel oszczędzania.
100 tys. zł to oczekiwanie, a nie stan konta
Według badania 56% respondentów potrzebowałoby co najmniej 50 tys. zł, aby czuć się bezpiecznie finansowo. Wyższą granicę, wynoszącą przynajmniej 100 tys. zł, wskazało 39%. Te grupy częściowo się pokrywają. Osoba potrzebująca 100 tys. zł mieści się również w grupie oczekującej minimum 50 tys. zł, więc tych odsetków nie należy sumować.
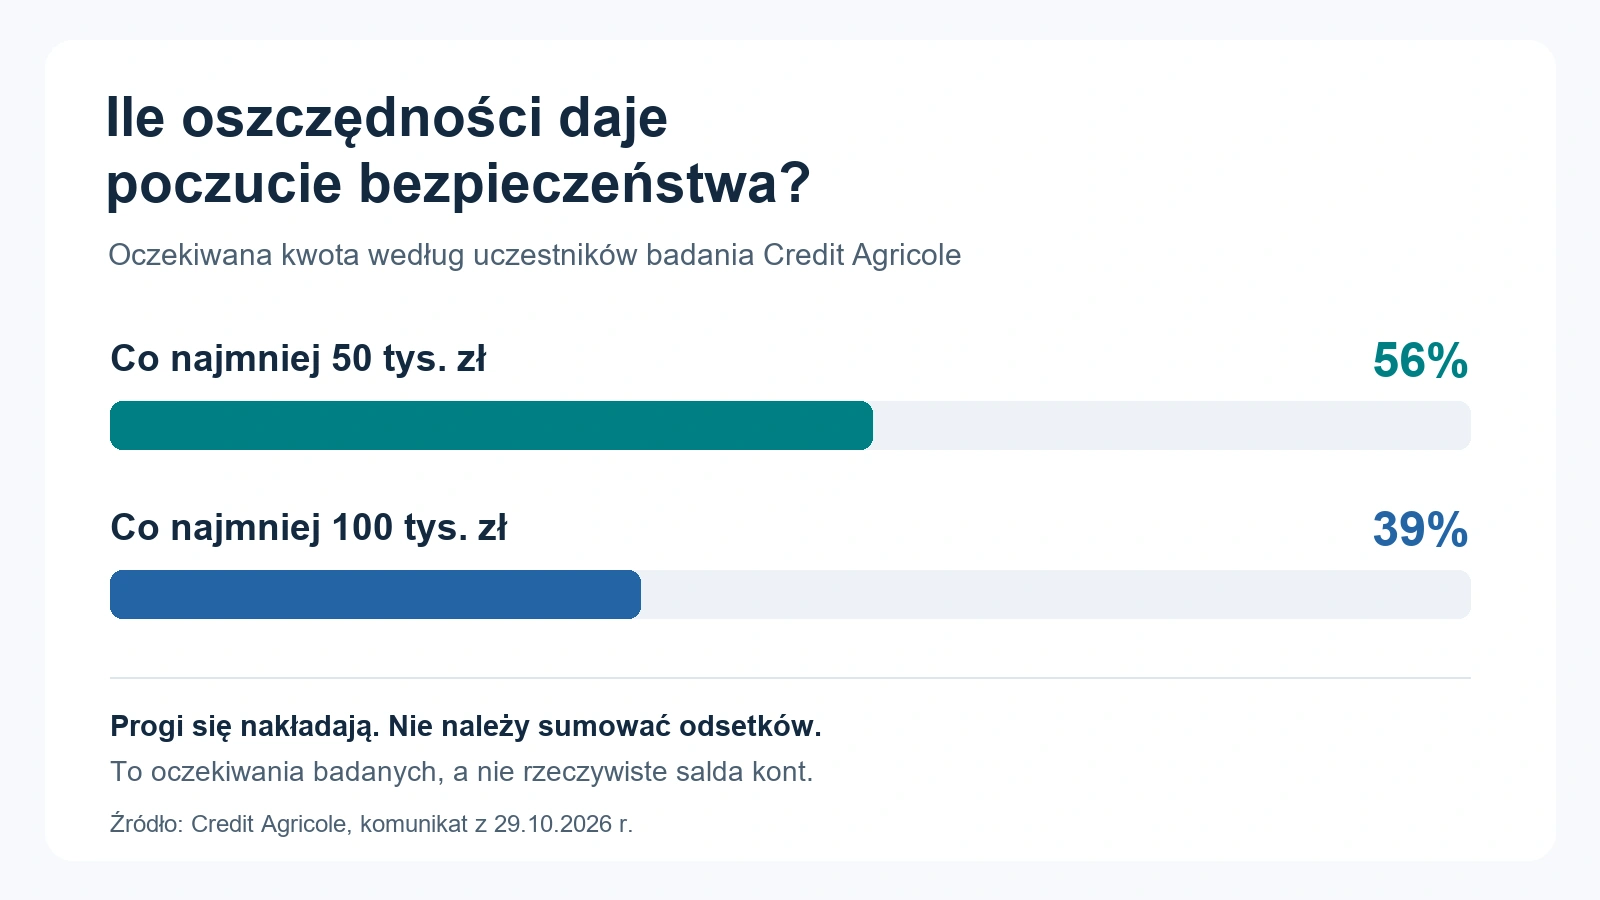
Oszczędności deklaruje 65% badanych. Wśród osób, które je mają, 17% zgromadziło co najmniej 100 tys. zł, a 18% nie ujawniło kwoty. Ten drugi zestaw danych dotyczy tylko oszczędzających. Nie można więc zestawić 39% i 17% jako odpowiedzi tej samej grupy ani na tej podstawie wyliczyć, ilu osobom brakuje pieniędzy do finansowego spokoju.
Wyniki pochodzą z komunikatu Credit Agricole o badaniu oszczędności. Bank nie podaje w nim wielkości próby ani terminu realizacji badania. To ogranicza możliwość dokładniejszej oceny wyników i porównywania ich z innymi sondażami.
Większe oszczędności nie zawsze oznaczają więcej spokoju
Najwyższą granicę bezpieczeństwa wskazują osoby w wieku od 45 do 59 lat. W tej grupie 51% potrzebowałoby przynajmniej 100 tys. zł. Z kolei 32% wszystkich respondentów deklaruje, że obecnie nie może oszczędzać w ogóle. To ważny kontekst dla nagłówków o sześciocyfrowej poduszce finansowej.
Nie ma sprzeczności między posiadaniem oszczędności a poczuciem, że wciąż jest ich za mało. Zgromadzona kwota opisuje obecną sytuację, a deklarowana granica bezpieczeństwa także oczekiwania wobec przyszłości. Na tej podstawie nie da się jednak ustalić, co dokładnie decydowało o odpowiedzi konkretnej osoby.
Dla jednego gospodarstwa domowego rezerwa ma zabezpieczyć kilka miesięcy rachunków. Dla innego musi pomieścić również planowany remont, pomoc bliskim albo okres bez regularnych wpływów. Samo porównanie sald dwóch osób pomija te różnice. Równa kwota może oznaczać zupełnie inny zakres zabezpieczenia.
Dlatego wynik badania warto potraktować jako punkt wyjścia do rozmowy o własnych potrzebach, zamiast jako listę osób, które osiągnęły lub nie osiągnęły finansowego sukcesu. Badanie opinii nie wyznacza obowiązkowego progu oszczędności. Nie dowodzi też, że przekroczenie 100 tys. zł automatycznie usuwa niepokój o pieniądze.
Własny cel lepiej policzyć od wydatków
Przy ustalaniu potrzebnej rezerwy bardziej użyteczna od porównania z innymi jest lista podstawowych kosztów: mieszkania, żywności, transportu, rat i innych niezbędnych płatności. Dopiero taką miesięczną sumę można odnieść do okresu, na który chcemy się zabezpieczyć. Cel powinien uwzględniać również stabilność dochodów i zobowiązania gospodarstwa domowego.
Przykładowo, przy podstawowych wydatkach 4 tys. zł miesięcznie rezerwa 24 tys. zł odpowiada sześciu miesiącom takich kosztów. Przy wydatkach 8 tys. zł ta sama kwota wystarcza na trzy miesiące. To przykład obliczeniowy, a nie zalecenie konkretnej wysokości poduszki. Pokazuje, dlaczego jedna okrągła kwota nie odpowiada potrzebom wszystkich.
Warto też oddzielić pieniądze na nieprzewidziane sytuacje od środków już przeznaczonych na konkretny zakup. Jeżeli część salda ma za chwilę pokryć zaplanowany wydatek, nie powinna jednocześnie udawać wolnej rezerwy. Takie rozdzielenie pomaga ocenić rzeczywisty zapas bez zwiększania celu tylko dlatego, że w badaniu pojawiła się wysoka liczba.
Przy wyborze miejsca na rezerwę znaczenie mają dostęp do środków, opłaty i warunki oprocentowania. Promocyjna stawka może obowiązywać tylko przez określony czas lub do wskazanej kwoty. Te elementy porównuje ranking kont oszczędnościowych. Dobór rachunku jest jednak kolejnym krokiem po ustaleniu celu i kwoty, którą rzeczywiście można odkładać.