Raty 0% są bezkosztowe wtedy, gdy za samo finansowanie nie płacisz odsetek, prowizji ani innych wymaganych opłat. Przy zakupie za 3000 zł suma spłat powinna więc wynosić 3000 zł. Osobno sprawdź cenę produktu i dodatkowe usługi. Darmowy kredyt nie gwarantuje, że cały zakup jest najtańszą dostępną ofertą.
Najwięcej wątpliwości pojawia się przy ubezpieczeniu, przedłużonej ochronie sprzętu, karcie kredytowej oraz promocjach dostępnych tylko przy określonej liczbie rat. Poniżej pokazujemy, jak porównać te elementy przed podpisaniem umowy i dlaczego sama mała miesięczna rata niewiele mówi o koszcie zakupu.
Jak działają raty 0%?
Sklep sprzedaje produkt, a instytucja finansująca rozkłada zapłatę na raty. Kupujący spłaca zobowiązanie według harmonogramu. Oferta może obejmować tylko wybrane towary, kwoty, okresy spłaty lub zakupy wykonane w określonym terminie. Nie każda opcja widoczna obok produktu musi mieć takie same warunki.
Przykładowo produkt może być dostępny na 10 rat bez kosztów, ale wariant z 30 ratami może być już oprocentowany. Promocyjny charakter finansowania nie zwalnia też klienta z oceny zdolności do spłaty. Te podstawowe zasady opisuje poradnik Santander Consumer Banku o ratach 0%.
Dla Ciebie rozstrzygające są dokumenty dotyczące wybranego wariantu. Baner na stronie sklepu może odnosić się do promocji, której warunków akurat nie spełnia Twój koszyk. Porównaj kwotę finansowania, liczbę rat i sumę do zapłaty z tym, co widzisz bezpośrednio przed zatwierdzeniem wniosku.
Co sprawdzić, żeby raty naprawdę kosztowały 0 zł?
| Element oferty | Co sprawdzić |
|---|---|
| Oprocentowanie | Czy wynosi 0% przez cały wybrany okres, a nie tylko przez pierwsze miesiące |
| Prowizja i opłaty | Czy kredyt wymaga opłaty przygotowawczej, obsługowej lub innej obowiązkowej płatności |
| RRSO | Czy wskaźnik wynosi 0% dla Twojego wariantu finansowania |
| Całkowita kwota do zapłaty | Czy odpowiada kwocie finansowanego zakupu, z uwzględnieniem ewentualnej wpłaty własnej |
| Dodatkowe produkty | Czy ubezpieczenie, pakiet usług lub karta są obowiązkowe, dobrowolne i płatne |
| Harmonogram | Czy pierwsza lub ostatnia rata nie różni się od kwoty widocznej w reklamie |
Nie porównuj tylko oprocentowania nominalnego. Kredyt może nie mieć odsetek, a mimo to zawierać prowizję. Z kolei przy rzeczywistym RRSO 0% trzeba jeszcze sprawdzić, czy nie dokupujesz osobno płatnej usługi. Znaczenie poszczególnych wskaźników wyjaśnia artykuł RRSO. Co oznacza i jak czytać ten wskaźnik.
Przykład: zakup za 3000 zł na 10 rat
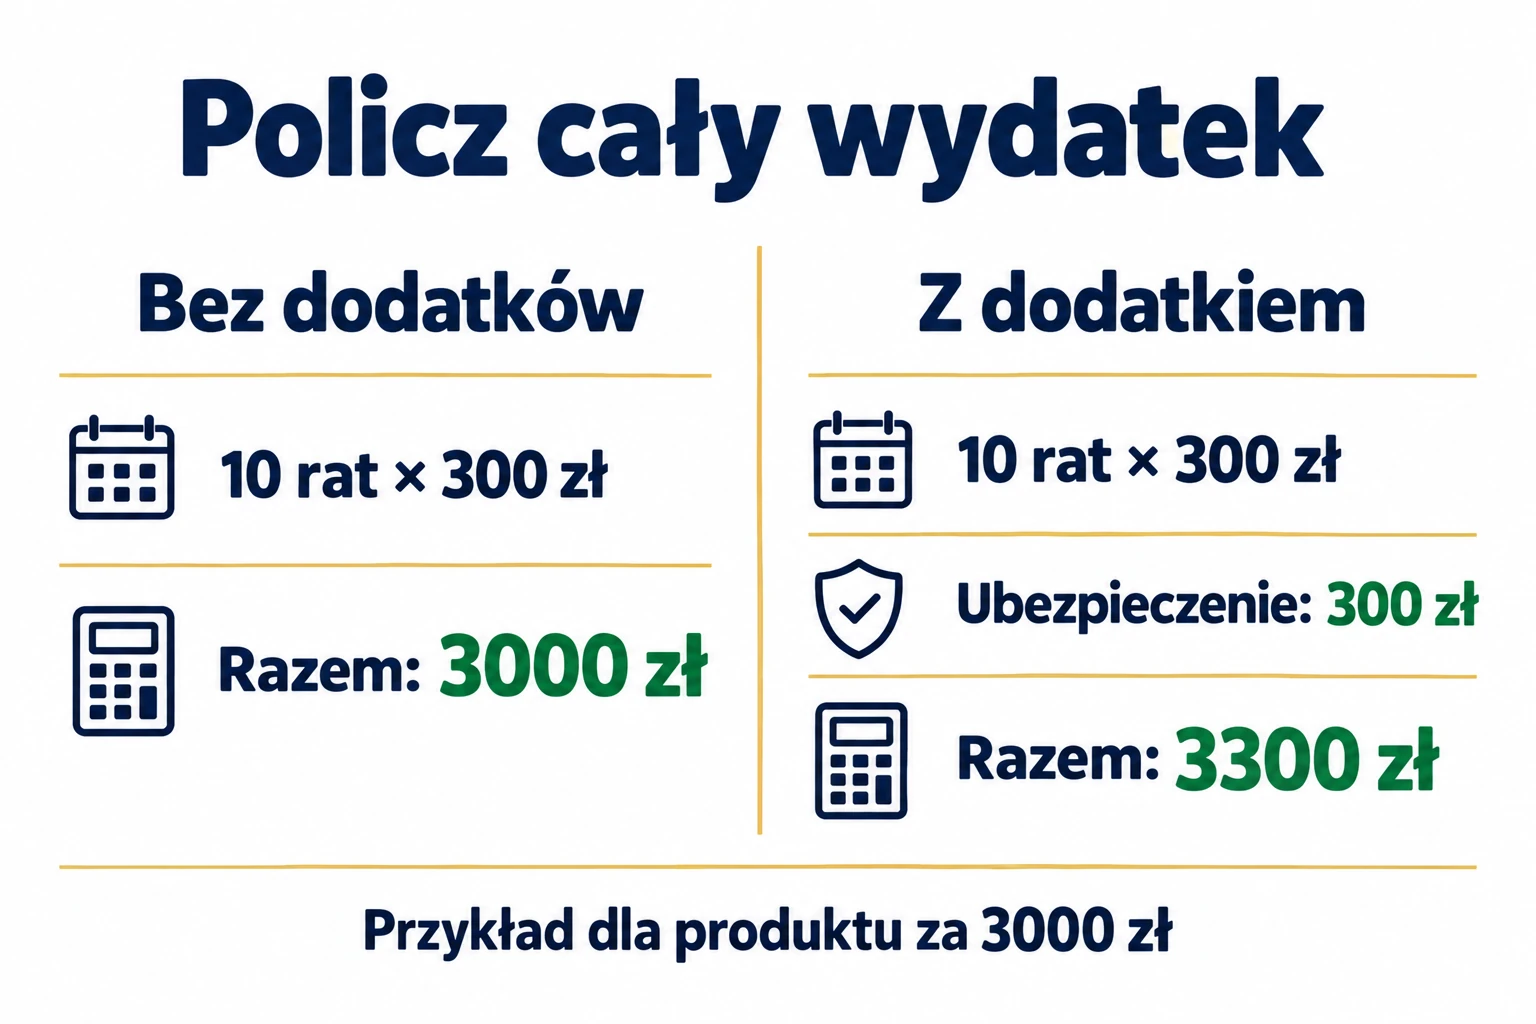
Załóżmy, że sprzęt kosztuje 3000 zł i nie wpłacasz nic na początku. W pierwszym wariancie masz 10 rat po 300 zł, bez innych płatności. Suma spłat wynosi 3000 zł, czyli tyle samo co finansowana cena sprzętu. W takim przykładzie koszt finansowania jest zerowy.
W drugim wariancie wybierasz dodatkowo dobrowolne ubezpieczenie za 300 zł. Za sam sprzęt nadal spłacasz 3000 zł, ale łączny wydatek na zakup z ubezpieczeniem wynosi 3300 zł. Jeżeli tę dodatkową kwotę rozłożono na te same 10 terminów bez odsetek, miesięczny wydatek wyniesie 330 zł.
Nie oznacza to, że każde ubezpieczenie jest zbędne. Powinno być jednak świadomym, osobno ocenionym wyborem. Przeczytaj zakres ochrony, wyłączenia, czas obowiązywania i zasady rezygnacji. Sama nazwa pakietu nie mówi, w jakiej sytuacji rzeczywiście otrzymasz świadczenie.
Czy ubezpieczenie musi być wliczone do RRSO?
Przy obliczaniu kosztu kredytu istotne jest między innymi to, czy dodatkowa usługa jest wymagana do uzyskania finansowania lub uzyskania go na oferowanych warunkach. Obowiązkowego kosztu znanego kredytodawcy nie należy traktować tak samo jak niezależnej usługi, którą klient dobrowolnie dokupuje.
Dlatego sam wskaźnik RRSO nie zastąpi sprawdzenia całego koszyka. Poproś o wariant bez dobrowolnych dodatków i porównaj dokumenty. Jeżeli sprzedawca twierdzi, że produkt jest opcjonalny, ale nie pozwala uzyskać oferowanych warunków bez niego, warto wyjaśnić tę sprzeczność przed zawarciem umowy.
Definicje kosztu kredytu oraz zakres ustawy znajdziesz w tekście jednolitym ustawy o kredycie konsumenckim. Przy ocenie konkretnej umowy znaczenie ma jej rzeczywista treść, a nie samo hasło promocyjne.
Raty 0% a cena produktu. Sprawdź obie rzeczy
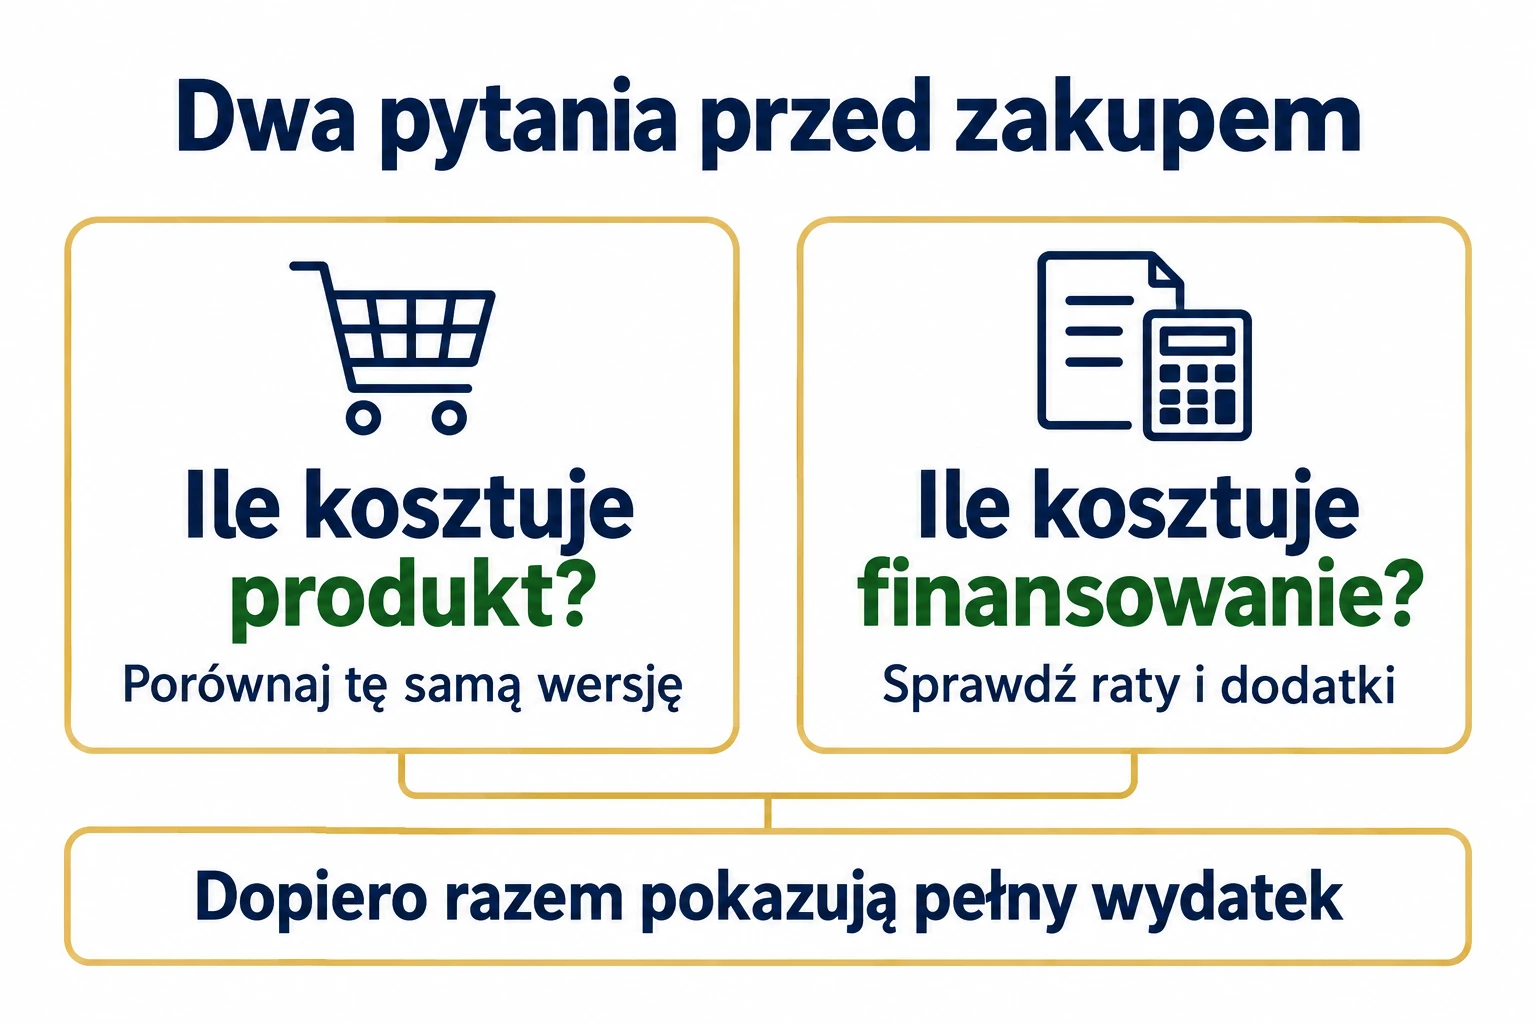
Wyobraź sobie dwa sklepy. Pierwszy sprzedaje identyczny model za 3000 zł na raty 0%. Drugi oferuje go za 2800 zł przy płatności od razu. Finansowanie w pierwszym sklepie może być rzeczywiście bezkosztowe, ale sam produkt kosztuje tam o 200 zł więcej.
To nie jest ukryta prowizja banku, jeśli wynika po prostu z różnicy cen między sklepami. Jest to jednak realna różnica dla Twojego portfela. Porównuj dokładnie ten sam model, wyposażenie, koszt dostawy i warunki zakupu. Wariant z inną pamięcią lub bez potrzebnego akcesorium nie jest pełnym odpowiednikiem.
Jeżeli różnica w cenie jest istotna, zastanów się również, czy zakup jest pilny. Rozłożenie płatności może poprawiać bieżącą płynność, ale nie zmniejsza samego zobowiązania. Nie warto kupować droższego wariantu tylko dlatego, że różnica w miesięcznej racie wygląda niewielko.
Dlaczego kilka małych rat może obciążyć budżet?
Rata 100 zł może wydawać się łatwa do udźwignięcia. Cztery takie zobowiązania oznaczają jednak 400 zł miesięcznie. Jeśli dojdzie kolejne 300 zł za telefon i 200 zł za sprzęt domowy, łączne obciążenie wyniesie już 900 zł, niezależnie od tego, że każdy zakup miał zerowe oprocentowanie.
Przed kolejną umową spisz wszystkie raty wraz z ostatnim terminem spłaty. Porównaj ich sumę z pieniędzmi pozostającymi po opłaceniu mieszkania, rachunków i podstawowych zakupów. Zostaw miejsce na wydatki nieregularne. Pomaga w tym prosty budżet domowy.
Nie oceniaj zdolności do spłaty na podstawie najlepszego miesiąca z premią. Sprawdź, czy rata nadal mieści się w budżecie przy zwykłym dochodzie i niespodziewanym wydatku. Taka próba jest przydatniejsza niż samo stwierdzenie, że sklep zaakceptował wniosek.
Czy raty 0% wpływają na zdolność kredytową?
Raty pozostają zobowiązaniem także wtedy, gdy nie płacisz odsetek. Kredytodawca może brać pod uwagę ich wysokość i pozostały okres spłaty przy ocenie kolejnego wniosku. Nie zakładaj więc, że zakup bez prowizji będzie niewidoczny dla następnej instytucji finansowej.
Nie ma też gwarancji, że zaciągnięcie rat wyłącznie w celu budowania historii poprawi Twoją sytuację. Ocena zależy od wielu danych, w tym innych zobowiązań i terminowości. Podstawy opisaliśmy w poradniku jak poprawić zdolność kredytową.
Co się stanie, gdy spóźnisz się ze spłatą?
Zerowy koszt dotyczy wykonywania umowy na uzgodnionych zasadach. Opóźnienie może uruchomić przewidziane prawem i umową konsekwencje, w tym odsetki za opóźnienie i działania dotyczące zaległości. Nie przyjmuj jednak automatycznie, że jedna spóźniona rata zmieni cały kredyt w dowolnie oprocentowany produkt. Taką informację trzeba sprawdzić w konkretnej umowie.
Ustaw przypomnienie przed terminem i kontroluj zaksięgowanie płatności. Jeśli korzystasz ze zlecenia stałego, sprawdź kwotę pierwszej oraz ostatniej raty. Gdy pojawią się trudności, skontaktuj się z kredytodawcą przed powstaniem kolejnych zaległości. Nowa pożyczka nie jest automatycznym rozwiązaniem problemu ze spłatą poprzedniej.
Zwrot towaru i odstąpienie od finansowania
Zwrot produktu do sklepu i zakończenie umowy finansowania to sprawy, które trzeba ze sobą prawidłowo rozliczyć. Nie przestawaj samodzielnie spłacać rat tylko dlatego, że paczka została nadana do sprzedawcy. Uzyskaj potwierdzenie przyjęcia zwrotu i sposobu rozliczenia z instytucją finansującą.
Przy zakupach na odległość co do zasady obowiązuje prawo odstąpienia od umowy sprzedaży w ciągu 14 dni, z ustawowymi wyjątkami. Zakup w sklepie stacjonarnym nie daje takiego samego ogólnego prawa zwrotu bez przyczyny. Zasady wyjaśnia UOKiK w informacji o odstąpieniu od umowy.
Nie należy przy tym obiecywać identycznych uprawnień dla każdej oferty podpisanej jako raty 0%. Ustawa o kredycie konsumenckim przewiduje wyłączenie dla umów bez oprocentowania i innych kosztów udzielenia lub spłaty. Sprawdź zatem podstawę i warunki odstąpienia w swoich dokumentach. Przy sporze o rozliczenie warto skorzystać z pomocy rzecznika konsumentów.
Raty 0% czy płatność odroczona?
W ratach znasz harmonogram podzielonej spłaty. Przy płatności odroczonej możesz początkowo mieć jeden termin na całą kwotę, a późniejsze rozłożenie jej na raty może podlegać innym warunkom. Nie traktuj tych nazw jako dwóch określeń identycznej usługi.
Jeżeli sklep proponuje najpierw zapłatę później, sprawdź, co stanie się po upływie bezkosztowego okresu. Szczegóły znajdziesz w artykule o płatnościach odroczonych. W obu przypadkach decyzję podejmuj na podstawie całego zobowiązania, nie tylko kwoty wymaganej dzisiaj.
Najczęstsze pytania o raty 0%
Czy RRSO 0% oznacza, że zapłacę dokładnie cenę sprzętu?
Sprawdź sumę spłat i wszystkie osobno zamawiane dodatki. Bezkosztowy kredyt może finansować również płatne produkty dodatkowe, więc cały koszyk może być droższy od samego sprzętu.
Czy muszę zgodzić się na ubezpieczenie?
Nie zakładaj, że jest obowiązkowe. Poproś o wyjaśnienie warunków i ofertę bez dobrowolnych dodatków. Jeśli ubezpieczenie jest warunkiem konkretnego finansowania, jego koszt wymaga odpowiedniego uwzględnienia w ocenie oferty.
Czy warto brać raty tylko dlatego, że są darmowe?
Zerowy koszt finansowania nie tworzy potrzeby zakupu. Najpierw porównaj cenę, sprawdź budżet i ustal, czy produkt jest potrzebny. Dopiero potem wybierz sposób zapłaty.