Przy zakupie pralki, laptopa albo telefonu sprzedawca proponuje dodatkowe kilkaset złotych za spokój na kilka lat. Przedłużona gwarancja może być przydatna, ale dopiero wtedy, gdy wiadomo, co rzeczywiście kupujesz. Pod podobnymi nazwami kryją się gwarancje, ubezpieczenia oraz usługi serwisowe, a ich zasady mogą się znacznie różnić.
O opłacalności decyduje przede wszystkim zakres ochrony, cena i wysokość wydatku, który musiałbyś pokryć samodzielnie. Długi okres na ulotce nie wystarcza. Trzeba jeszcze sprawdzić, od kiedy działa ochrona od konkretnego zdarzenia i co otrzymasz po uznaniu szkody.
Przedłużona gwarancja, ubezpieczenie i prawa konsumenta to różne rzeczy
Najpierw ustal, kto ma odpowiadać za problem. Sprzedawca, producent i ubezpieczyciel mogą uczestniczyć w tym samym zakupie, ale z różnych powodów. Płatny pakiet nie zastępuje automatycznie uprawnień, które już przysługują kupującemu.
| Rodzaj ochrony | Kto odpowiada | Co uruchamia odpowiedzialność | Gdzie sprawdzić zasady |
|---|---|---|---|
| Niezgodność towaru z umową | Sprzedawca | Brak zgodności zakupionego towaru z umową na zasadach ustawowych | Przepisy o prawach konsumenta |
| Gwarancja, także odpłatne rozszerzenie | Gwarant wskazany w dokumentach | Okoliczności objęte gwarancją, z uwzględnieniem obowiązujących przepisów | Oświadczenie i warunki gwarancji |
| Ubezpieczenie sprzętu | Zakład ubezpieczeń | Zdarzenie objęte zakupionym wariantem, z uwzględnieniem ograniczeń | Polisa i warunki ubezpieczenia |
Istnieją również umowy o dodatkową obsługę serwisową. Samo słowo „ochrona” nie rozstrzyga, z którym produktem masz do czynienia. W dokumentach powinna być wskazana firma zobowiązana do wykonania świadczenia. Nazwa sklepu na potwierdzeniu zakupu nie oznacza, że to sklep udzielił gwarancji albo jest ubezpieczycielem.
Co masz bez kupowania dodatkowego pakietu?
Przy konsumenckim zakupie towaru od przedsiębiorcy obowiązują ustawowe uprawnienia związane z niezgodnością towaru z umową. Zgodnie z wyjaśnieniem UOKiK odpowiedzialność sprzedawcy co do zasady dotyczy niezgodności ujawnionej w ciągu dwóch lat od wydania towaru. Wyjątkiem może być określony przez przedsiębiorcę dłuższy termin przydatności do użycia.
Możesz żądać naprawy lub wymiany, a obniżenie ceny i odstąpienie od umowy wymagają spełnienia odpowiednich przesłanek. Nie kupujesz tych uprawnień w pakiecie przy kasie. Nie oznaczają one jednak, że sprzedawca ma naprawić bezpłatnie każde uszkodzenie, także takie, które sam spowodujesz po zakupie.
Osobno może działać gwarancja producenta lub innego gwaranta. Jest dobrowolna, a jej zakres i okres trzeba sprawdzić w warunkach. Jeżeli okresu nie określono, przyjmuje się dwa lata od wydania towaru. Dodatkowo gwarancja trwałości nie może przewidywać mniej korzystnych warunków naprawy lub wymiany niż ochrona ustawowa.
Dlatego przy ofercie „dodatkowych dwóch lat” zapytaj, co dostajesz ponad ochronę już dostępną. Może chodzić o późniejszy okres, dodatkowe zdarzenia albo konkretną usługę. Każda z tych korzyści ma inną wartość dla Twojego budżetu.
Jak rozpoznać ubezpieczenie sprzedawane jako przedłużona gwarancja?
Sprawdź nazwę strony umowy i tytuły dokumentów. Przy ubezpieczeniu znajdziesz zakład ubezpieczeń, polisę oraz warunki określające zdarzenia, świadczenia i wyłączenia. Przy gwarancji szukaj danych gwaranta i treści jego zobowiązania. Przy usłudze serwisowej sprawdź, kto ją wykonuje i za co pobiera opłatę.
Rzecznik Finansowy zwraca uwagę, że dodatkowa gwarancja lub serwis mogą być potocznie nazywane ubezpieczeniem, chociaż formalnie nim nie są. To ważne również później, gdy trzeba ustalić właściwy sposób dochodzenia roszczeń.
Nie oceniaj oferty wyłącznie po nazwie wariantu, na przykład „pełny” lub „premium”. Poproś o dokumenty przed decyzją i zachowaj dokładnie wersję, którą otrzymujesz przy zakupie. Opis na stronie sklepu może się z czasem zmienić. Własna kopia ułatwi ustalenie, co faktycznie obejmowała Twoja umowa.
Czy pięć lat ochrony oznacza pięć dodatkowych lat?
Niekoniecznie. Reklama może wskazywać łączny okres od zakupu urządzenia. Hipotetyczny pakiet obejmujący awarie od początku trzeciego do końca piątego roku daje trzy lata ochrony od awarii w tym przedziale. Nie oznacza pięciu kolejnych lat po zakończeniu wcześniejszej gwarancji.
Rozpisz ofertę na osi czasu. Zapisz datę zakupu, początek i koniec gwarancji oraz początek i koniec odpowiedzialności z polisy. Jeśli pakiet obejmuje kilka ryzyk, sprawdź daty każdego z nich. Uszkodzenia przypadkowe i awarie mogą mieć różne okresy ochrony. Nie przenoś automatycznie zasad jednego wariantu na drugi.
To ma praktyczny sens. Jeżeli laptopa zamierzasz używać przez trzy lata, ochrona skupiona na czwartym i piątym roku może mieć dla Ciebie ograniczoną wartość. Jeżeli kupujesz urządzenie na dłużej, późniejszy okres może być istotny. W obu przypadkach potrzebujesz dat z umowy, a nie samej liczby z reklamy.
Co sprawdzić w zakresie ochrony sprzętu?
Zacznij od sytuacji, której naprawdę się obawiasz. Inne pytania zadasz przy telefonie noszonym codziennie w kieszeni, inne przy pralce stojącej w łazience. Następnie znajdź opis tego zdarzenia w dokumentach i porównaj go z ograniczeniami.
- Rodzaj zdarzenia. Czy pakiet obejmuje awarię, przypadkowe uszkodzenie, zalanie, przepięcie albo określony rodzaj kradzieży?
- Element urządzenia. Czy interesuje Cię cały sprzęt, ekran czy konkretna część? Jak potraktowano baterię i akcesoria?
- Okoliczności. Czy znaczenie ma sposób użytkowania, miejsce zdarzenia, zabezpieczenia lub osoba korzystająca ze sprzętu?
- Limity. Czy występuje udział własny, ograniczenie liczby szkód lub maksymalna kwota świadczenia?
- Forma pomocy. Czy przewidziano naprawę, wymianę, pieniądze lub inne rozliczenie? Kto wybiera sposób załatwienia sprawy?
- Dalsza ochrona. Co dzieje się z umową po naprawie lub wymianie sprzętu?
Dobry przykład różnic daje dokument ERGO Hestii udostępniany przez RTV EURO AGD. Wariant Podstawowy obejmuje awarie, a wariant Ochrona Ekranu dotyczy uszkodzenia ekranu. Ten drugi ma wyłączenie szkód wynikających z działania cieczy oraz limit jednej szkody w każdym dwunastomiesięcznym okresie odpowiedzialności. W dokumencie wskazano również zakończenie odpowiedzialności po wymianie urządzenia wskutek szkody całkowitej. To przykład jednego produktu, a nie zasada dotycząca wszystkich polis. Szczegóły zawierają warunki ubezpieczenia sprzętu.
Praktyczny test jest prosty: poproś o wskazanie fragmentu dokumentu odpowiadającego Twojej obawie. „Co, jeśli telefon wpadnie do wody?” daje użyteczniejszą odpowiedź niż ogólne pytanie, czy pakiet jest dobry.
Ile naprawdę kosztuje dodatkowa ochrona?
Porównuj całą cenę pakietu z ceną urządzenia. W naszym przykładzie sprzęt kosztuje 3000 zł, a ochrona 450 zł. Dopłata wynosi 15% ceny sprzętu. Rozłożenie jej na 20 płatności po 22,50 zł nie zmienia kosztu 450 zł, jeśli nie dochodzą inne opłaty.
Poproś o dwie wyceny: sam sprzęt oraz sprzęt z ochroną. Przy płatności ratalnej porównaj sumę wszystkich rat i pozostałych należności. Oprocentowanie 0% nie sprawia, że dodatkowa polisa staje się bezpłatna. Mechanizm oddzielania kosztu towaru od dodatków opisujemy w poradniku o ratach zero procent.
Sprawdź też, czy składka jest jednorazowa, czy płatna cyklicznie. W drugim przypadku zapisz liczbę i wysokość płatności oraz zasady zakończenia umowy. Koszt wpisz do budżetu domowego w całości albo jako rzeczywiste comiesięczne zobowiązanie. Mała rata łatwo znika z pola widzenia, choć nadal obciąża konto.
Przykłady opłacalności. Ta sama polisa, różne wyniki
Poniższe kwoty są wyłącznie przykładem obliczeniowym, niezwiązanym z ofertą konkretnego sklepu. Przyjmujemy 450 zł za cały pakiet oraz udział własny 150 zł przy uznanej naprawie. Rozpatrujemy jedną szkodę, bez innych opłat i limitów. Koszt zakupu sprzętu pomijamy, bo jest taki sam w obu wariantach.
| Sytuacja | Wydatek bez pakietu | Wydatek z pakietem | Różnica |
|---|---|---|---|
| Brak szkody w całym okresie | 0 zł | 450 zł składki | 450 zł więcej |
| Uznana naprawa za 300 zł | 300 zł | 450 zł składki i 150 zł udziału własnego, razem 600 zł | 300 zł więcej |
| Uznana naprawa za 900 zł | 900 zł | 450 zł składki i 150 zł udziału własnego, razem 600 zł | 300 zł mniej |
| Naprawa za 900 zł, zdarzenie poza zakresem | 900 zł | 450 zł składki i 900 zł naprawy, razem 1350 zł | 450 zł więcej |
Przy tych założeniach pojedyncza uznana naprawa za 600 zł daje finansowe wyrównanie kosztu pakietu i udziału własnego. Droższa naprawa może przynieść korzyść, tańsza nie pokryje całego wydatku na ochronę. Zmiana składki, udziału własnego lub limitu zmienia wynik.
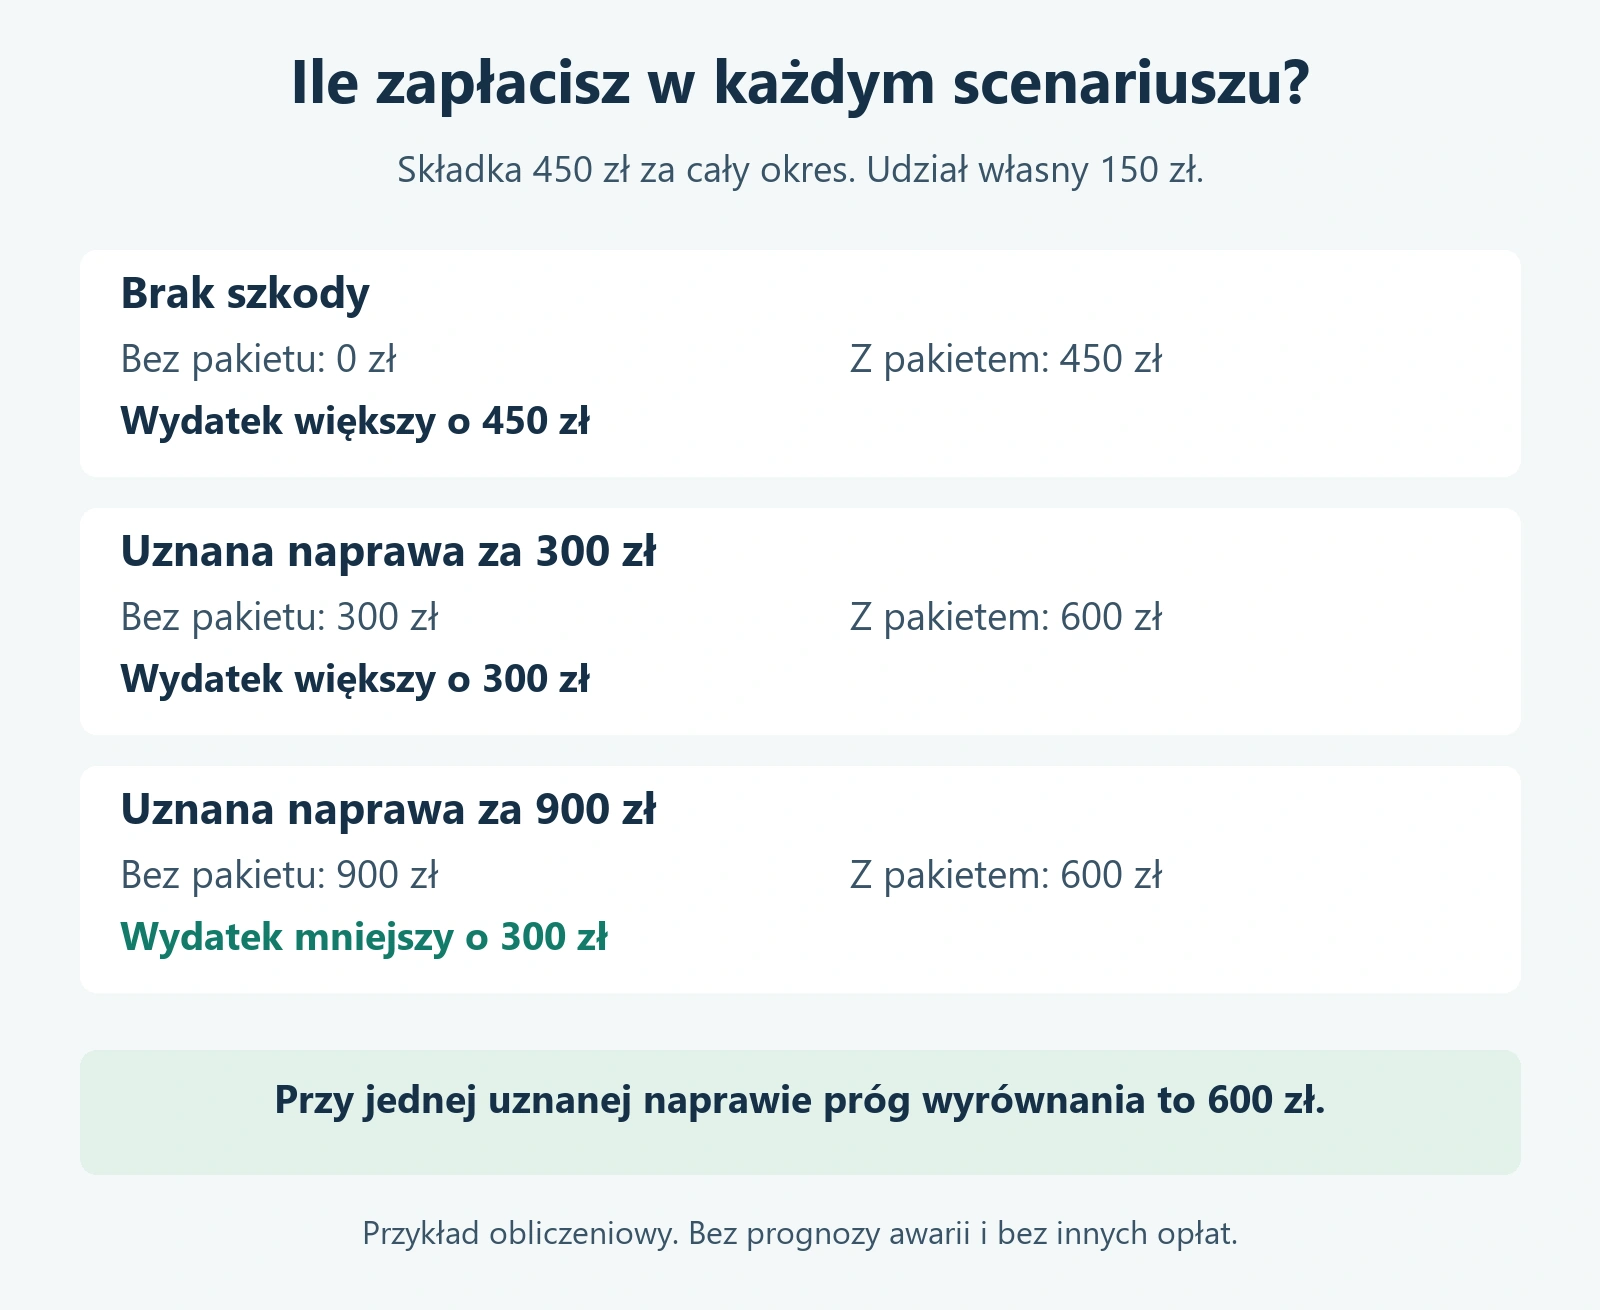
To porównanie możliwych sytuacji, a nie prognoza awarii. Nie wiemy z niego, z jakim prawdopodobieństwem urządzenie się zepsuje ani czy szkoda zostanie uznana. Brak szkody nie oznacza również, że kupujący nie otrzymywał ochrony. Płacił za przeniesienie określonego ryzyka, a nie za pewny zwrot składki.
Ubezpieczenie czy własne pieniądze na naprawę?
Zadaj sobie dwa pytania: jaki wydatek potrafisz pokryć bez zadłużenia i jak ważne jest dla Ciebie szybkie przywrócenie urządzenia do działania? Awaria drugiego telewizora może być mniej dotkliwa niż awaria jedynej lodówki. Cena urządzenia nie opisuje całej uciążliwości problemu.
Jeśli masz odpowiedni zapas pieniędzy, alternatywą może być odkładanie środków na naprawy lub wymianę. Taki fundusz pokrywa różne potrzeby, ale przez cały czas sam ponosisz ryzyko wydatku. Warto oddzielić go od pieniędzy na codzienne zakupy. Pomaga w tym poduszka finansowa.
Polisa może być użyteczna, gdy określona szkoda mocno obciążyłaby budżet, a zakres rzeczywiście odpowiada temu ryzyku. Jeżeli jednak interesujące Cię zdarzenie jest wyłączone, niska składka nie rozwiązuje problemu. Nie dokupuj też ochrony wyłącznie dlatego, że nie masz rezerwy. Najpierw sprawdź, czy po opłaceniu pakietu nadal wystarczy Ci pieniędzy na ewentualny udział własny.
Przejrzyj posiadane umowy, zanim zapłacisz kolejny raz. Ubezpieczenie mieszkania albo pakiet assistance mogą obejmować niektóre sytuacje związane ze sprzętem, ale zakres trzeba porównać zdarzenie po zdarzeniu. Sama obecność słowa „elektronika” nie potwierdza takiej samej ochrony.
Przykładowo przy laptopie potrzebnym do pracy warto sprawdzić organizację naprawy i dostępność urządzenia zastępczego. Sama obietnica pokrycia kosztu nie mówi, przez jaki czas pozostaniesz bez narzędzia pracy. Jeśli używasz sprzętu zawodowo, zweryfikuj również, czy umowa dopuszcza taki sposób wykorzystania. Nie przypisuj polisie korzyści, których nie potrafisz odnaleźć w jej treści.
Przy tańszym urządzeniu, które możesz wymienić bez naruszenia rezerwy na podstawowe wydatki, decyzja może być inna. Porównaj koszt ochrony z kwotą potrzebną na akceptowalny zamiennik. Nie musisz za każdym razem odtwarzać najdroższego modelu. To Twój plan korzystania ze sprzętu powinien wyznaczać potrzebny poziom ochrony.
Osiem pytań przed podpisaniem umowy
- Kto jest stroną odpowiedzialną za świadczenie i jaki produkt formalnie kupuję?
- Jakie konkretne zdarzenie uzasadnia dla mnie ten wydatek i gdzie opisano jego ochronę?
- Od jakiej daty do jakiej daty działa odpowiedzialność za to zdarzenie?
- Ile zapłacę łącznie za cały okres, także przy płatnościach cyklicznych?
- Ile dopłacę przy szkodzie i jakie obowiązują limity?
- Czy otrzymam naprawę, wymianę czy inne świadczenie oraz co stanie się z umową później?
- Jak zgłosić zdarzenie, jakie dokumenty zachować i kto organizuje transport?
- Na jakich zasadach mogę odstąpić od umowy lub zakończyć ochronę?
Jeśli nie potrafisz odpowiedzieć na dwa najważniejsze pytania, czyli co obejmuje pakiet i ile kosztuje w całości, potrzebujesz dodatkowych informacji. Decyzja podjęta dopiero po przeczytaniu dokumentów pozwala porównać realny wydatek z konkretną korzyścią.
Co zrobić, gdy odmówiono naprawy lub wypłaty?
Sprawdź, kto wydał decyzję i na jakiej podstawie. Odmowa ubezpieczyciela nie jest tym samym co odpowiedź sprzedawcy na reklamację towaru. Zachowaj dokumenty zakupu, warunki ochrony, opis zdarzenia i uzasadnienie odmowy. W odwołaniu odnieś się do faktycznej przyczyny decyzji, zamiast powtarzać tylko reklamowe hasło pakietu.
Przy sporze z ubezpieczycielem najpierw skorzystaj z jego procedury reklamacyjnej. Dalsze możliwości opisujemy w poradniku o pomocy Rzecznika Finansowego po odrzuconej reklamacji. W sprawie roszczeń wobec sprzedawcy lub gwaranta właściwa może być pomoc rzecznika konsumentów. Nie zakładaj, że te instytucje zajmują się identycznymi sprawami.
Najczęstsze pytania o przedłużoną gwarancję
Czy przedłużona gwarancja na sprzęt AGD się opłaca?
Może się opłacać, jeżeli obejmuje potrzebny zakres w odpowiednim okresie, a cena jest akceptowalna wobec możliwego wydatku. Porównaj koszt pakietu, udział własny i realne świadczenie. Nie da się rzetelnie ocenić wszystkich ofert na podstawie samej ceny pralki lub liczby lat ochrony.
Czy dodatkowe ubezpieczenie obejmuje zalanie telefonu?
Tylko jeśli wynika to z konkretnej umowy i nie zachodzi odpowiednie wyłączenie. Ochrona ekranu, awarie i przypadkowe uszkodzenia mogą być osobnymi wariantami. Zapytaj o zalanie wprost i sprawdź definicję zdarzenia, zamiast wnioskować z ogólnej nazwy pakietu.
Czy po wymianie urządzenia polisa działa dalej?
To zależy od warunków oraz przyczyny wymiany. Nie zakładaj automatycznej kontynuacji na nowym egzemplarzu. Przed zakupem sprawdź tę sytuację w dokumentach, a po wymianie uzyskaj potwierdzenie, jaki sprzęt i jaki okres są nadal objęte ochroną.