Oferta pokazuje ratę 1453,84 zł, a podobny kredyt bez dużej płatności końcowej wymaga 2433,75 zł miesięcznie. Różnica wygląda zachęcająco, dopóki nie spojrzysz na ostatni termin spłaty: prawie 40 tys. zł. Właśnie tak działa rata balonowa. Część kapitału oddajesz później, więc niższa bieżąca płatność nie oznacza automatycznie niższego kosztu.
Poniżej przejdziemy przez hipotetyczny zakup auta za 100 tys. zł. Zobaczysz, ile wynoszą kapitał, odsetki i prowizja oraz jak zmienia się miesięczny plan, gdy chcesz samodzielnie zebrać pieniądze na zakończenie umowy. Wszystkie kwoty przykładu wynikają z opisanych założeń. Nie są ofertą banku ani prognozą cen samochodów.
Co to jest rata balonowa?
Rata balonowa to duża końcowa płatność kredytu, poprzedzona niższymi ratami. W finansowaniu samochodów jej wysokość bywa powiązana z zakładaną wartością auta po kilku latach. Konkretna proporcja, liczba wcześniejszych rat i sposób naliczania odsetek wynikają jednak z umowy.
Mechanizm opisuje także Toyota Bank w poradniku o przygotowaniu spłaty raty balonowej. Bank rozróżnia zapłatę własnymi środkami oraz rozwiązania dostępne w określonych ofertach. Nie należy przenosić możliwości jednego produktu na każdy kredyt z wysoką ostatnią ratą.
To nadal zadłużenie do rozliczenia. Samochód nie staje się tańszy dlatego, że duża część płatności przypada później. Nie jest to również automatycznie leasing: rata końcowa kredytu spłaca dług, a zasady własności pojazdu i zabezpieczeń trzeba odczytać z dokumentów konkretnej umowy.
Jeśli rozważasz umowę, w której właścicielem pojazdu pozostaje finansujący, sprawdź osobno, jak działa leasing konsumencki.
Oceń dwie liczby równocześnie: bieżącą ratę i kwotę potrzebną na koniec. Jeśli interesuje Cię wyłącznie pierwsza, łatwo wybrać droższy samochód, którego pełnego finansowania budżet nie udźwignie.
Jakie dane zebrać przed porównaniem ofert?
Poproś o cenę samochodu przy danym sposobie finansowania, wkład własny, kwotę kredytu, pełny harmonogram i prowizję. Ustal, które opłaty płacisz od razu, a które są finansowane kredytem. Zapytaj również o wymagane ubezpieczenia i usługi dodatkowe, rodzaj oprocentowania oraz warunki jego zmiany.
Przy kredycie konsumenckim ważnym dokumentem jest formularz informacyjny. Obejmuje między innymi parametry spłaty i koszty; jego wzór zawiera ustawa o kredycie konsumenckim, załącznik nr 1. Formularz pomaga zestawić konkretną propozycję z inną, zamiast porównywać wyłącznie duże liczby z reklam.
Zwróć uwagę na RRSO i zasady porównywania kosztu kredytu, ale obok niego zapisz też całkowity koszt w złotych oraz terminy płatności. Niskie RRSO nie odpowiada samo na pytanie, czy w ostatnim miesiącu będziesz mieć potrzebną gotówkę. Porównuj ten sam samochód, taką samą wpłatę własną i podobny okres, uwzględniając ewentualne różnice ceny zakupu.
Przykład: auto za 100 tys. zł i kredyt na 36 miesięcy
Żeby pokazać sam mechanizm, przyjmujemy następujące warunki modelowe:
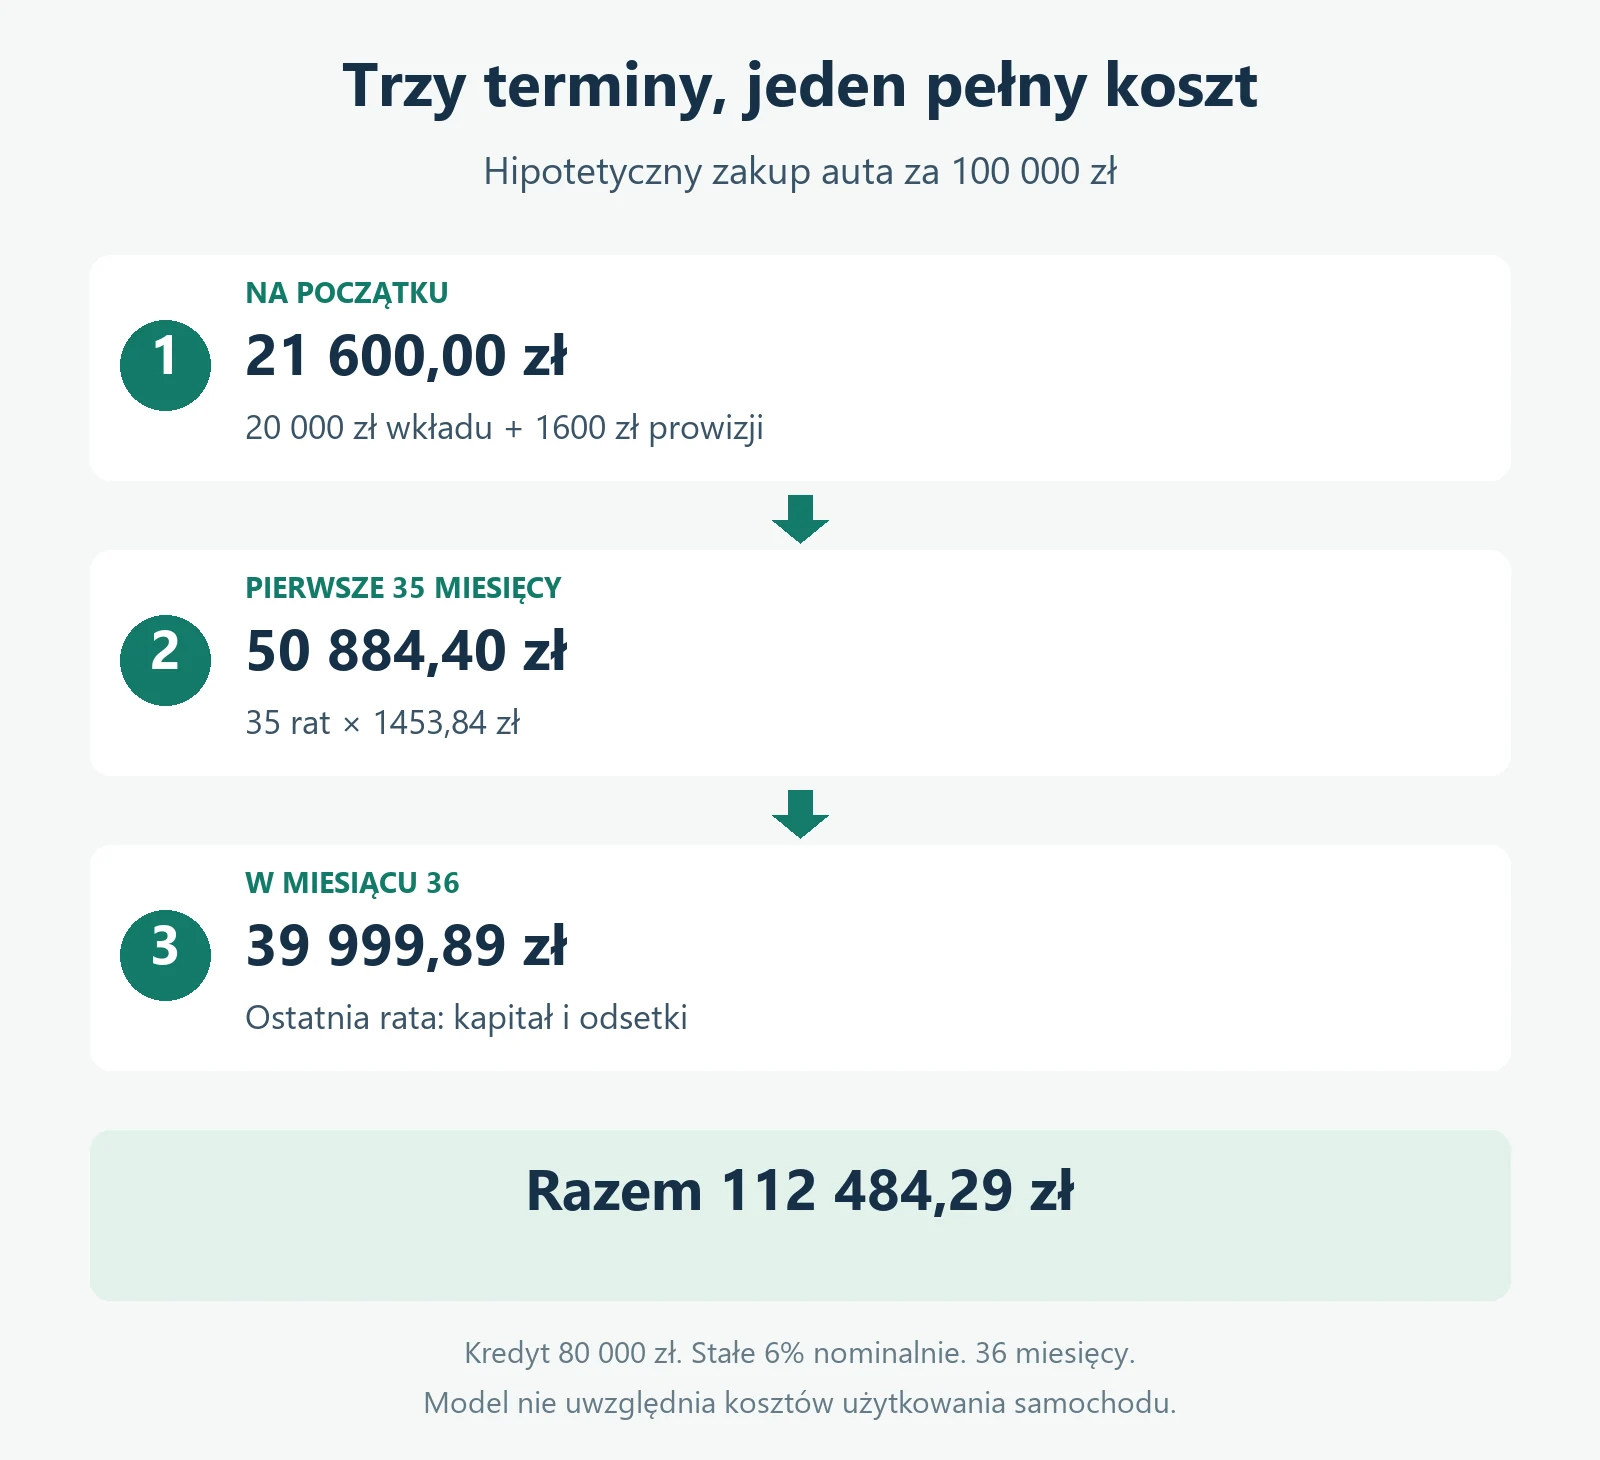
- Cena auta wynosi 100 000 zł, a wkład własny 20 000 zł.
- Kredyt finansuje pozostałe 80 000 zł. Prowizja 1600 zł jest płacona osobno na początku i nie zwiększa kapitału.
- Oprocentowanie nominalne jest stałe przez cały okres i wynosi 6% rocznie.
- Model obejmuje 36 jednakowych okresów miesięcznych. Odsetki za miesiąc to 0,5% salda przed ratą.
- Pierwszych 35 rat wynosi po 1453,84 zł. Ostatnia spłaca pozostały kapitał wraz z odsetkami.
- Nie ma innych opłat, dodatkowych ubezpieczeń ani nadpłat. Każda rata jest regulowana terminowo.
Odsetki za każdy miesiąc zaokrąglamy do grosza. Ratę dobrano dla planowanej płatności końcowej około 40 000 zł. Po zaokrągleniach ostatnia rata wynosi dokładnie 39 999,89 zł. W realnej umowie wynik może zależeć również od liczby dni i przyjętej metody naliczania odsetek. Nie traktuj tego modelu jako kalkulacji konkretnego banku.
Na start potrzebujesz 21 600 zł: wkładu własnego i prowizji. Paliwo, serwis, rejestracja oraz polisy związane z używaniem auta nie zostały tutaj policzone. Trzeba przewidzieć je osobno, a w rzeczywistej ofercie sprawdzić także wymagania ubezpieczeniowe finansującego.
Harmonogram: ile kapitału zostaje przed ostatnią ratą?
Pierwsze odsetki to 80 000 zł × 0,5%, czyli 400 zł. Z raty 1453,84 zł na kapitał przypada więc 1053,84 zł. Po płatności zadłużenie spada do 78 946,16 zł. W kolejnym miesiącu odsetki liczymy już od tej niższej podstawy.
| Miesiąc | Saldo przed ratą | Rata | Odsetki | Spłata kapitału | Saldo po racie |
|---|---|---|---|---|---|
| 1 | 80 000,00 zł | 1453,84 zł | 400,00 zł | 1053,84 zł | 78 946,16 zł |
| 2 | 78 946,16 zł | 1453,84 zł | 394,73 zł | 1059,11 zł | 77 887,05 zł |
| 12 | 68 113,57 zł | 1453,84 zł | 340,57 zł | 1113,27 zł | 67 000,30 zł |
| 24 | 54 380,74 zł | 1453,84 zł | 271,90 zł | 1181,94 zł | 53 198,80 zł |
| 35 | 41 049,48 zł | 1453,84 zł | 205,25 zł | 1248,59 zł | 39 800,89 zł |
| 36 | 39 800,89 zł | 39 999,89 zł | 199,00 zł | 39 800,89 zł | 0,00 zł |
| Razem wszystkie 36 rat | Nie sumujemy sald | 90 884,29 zł | 10 884,29 zł | 80 000,00 zł | 0,00 zł |
Tabela pokazuje wybrane miesiące, a ostatni wiersz obejmuje cały harmonogram. Wpłata własna i prowizja nie są ratami, dlatego nie wchodzą do sumy 90 884,29 zł. Po 35 płatnościach nadal pozostaje prawie połowa początkowego kapitału. To część zaplanowanej konstrukcji kredytu, nie dodatkowa opłata naliczona pod koniec.
Odsetki narastają od niespłaconego salda, także od kapitału odłożonego na ostatni termin. Duża rata końcowa nie oznacza więc, że przez trzy lata korzystasz z tej części pieniędzy bez kosztu.
Ile kosztuje kredyt balonowy w porównaniu ze zwykłymi ratami?
W naszym przykładzie 35 × 1453,84 zł daje 50 884,40 zł. Dodajemy ostatnią ratę 39 999,89 zł i otrzymujemy 90 884,29 zł. Po odjęciu pożyczonych 80 000 zł pozostaje 10 884,29 zł odsetek. Z prowizją 1600 zł całkowity koszt finansowania wynosi 12 484,29 zł.
Porównajmy to z kredytem bez dużej raty końcowej. Pozostawiamy identyczną kwotę, stopę, prowizję oraz 36 miesięcy. Pierwszych 35 równych rat wynosi wtedy 2433,75 zł, a ostatnia, po wyrównaniu groszy, 2433,93 zł.
| Pozycja w tym modelu | Z ratą balonową | Bez dużej raty końcowej |
|---|---|---|
| Każda z pierwszych 35 rat | 1453,84 zł | 2433,75 zł |
| Ostatnia rata | 39 999,89 zł | 2433,93 zł |
| Suma wszystkich rat | 90 884,29 zł | 87 615,18 zł |
| Odsetki | 10 884,29 zł | 7615,18 zł |
| Prowizja płacona osobno | 1600,00 zł | 1600,00 zł |
| Całkowity koszt finansowania | 12 484,29 zł | 9215,18 zł |
| Raty wraz z prowizją | 92 484,29 zł | 89 215,18 zł |
| Wkład własny, raty i prowizja | 112 484,29 zł | 109 215,18 zł |
Niższa bieżąca rata oznacza tu odsetki większe o 3269,11 zł. To wynik wolniejszego oddawania kapitału przy tej samej stopie. W ofertach rynkowych mogą różnić się także cena auta, oprocentowanie i opłaty, dlatego nie przenoś tej różnicy na inne propozycje.
Nie wyliczamy tutaj RRSO. Podzielenie kosztu przez kwotę kredytu i trzy lata nie da tego wskaźnika, ponieważ pomija terminy przepływów. Do porównania rzeczywistych ofert użyj wartości podanych w ich dokumentach.
Jak odkładać na ostatnią ratę od pierwszego miesiąca?
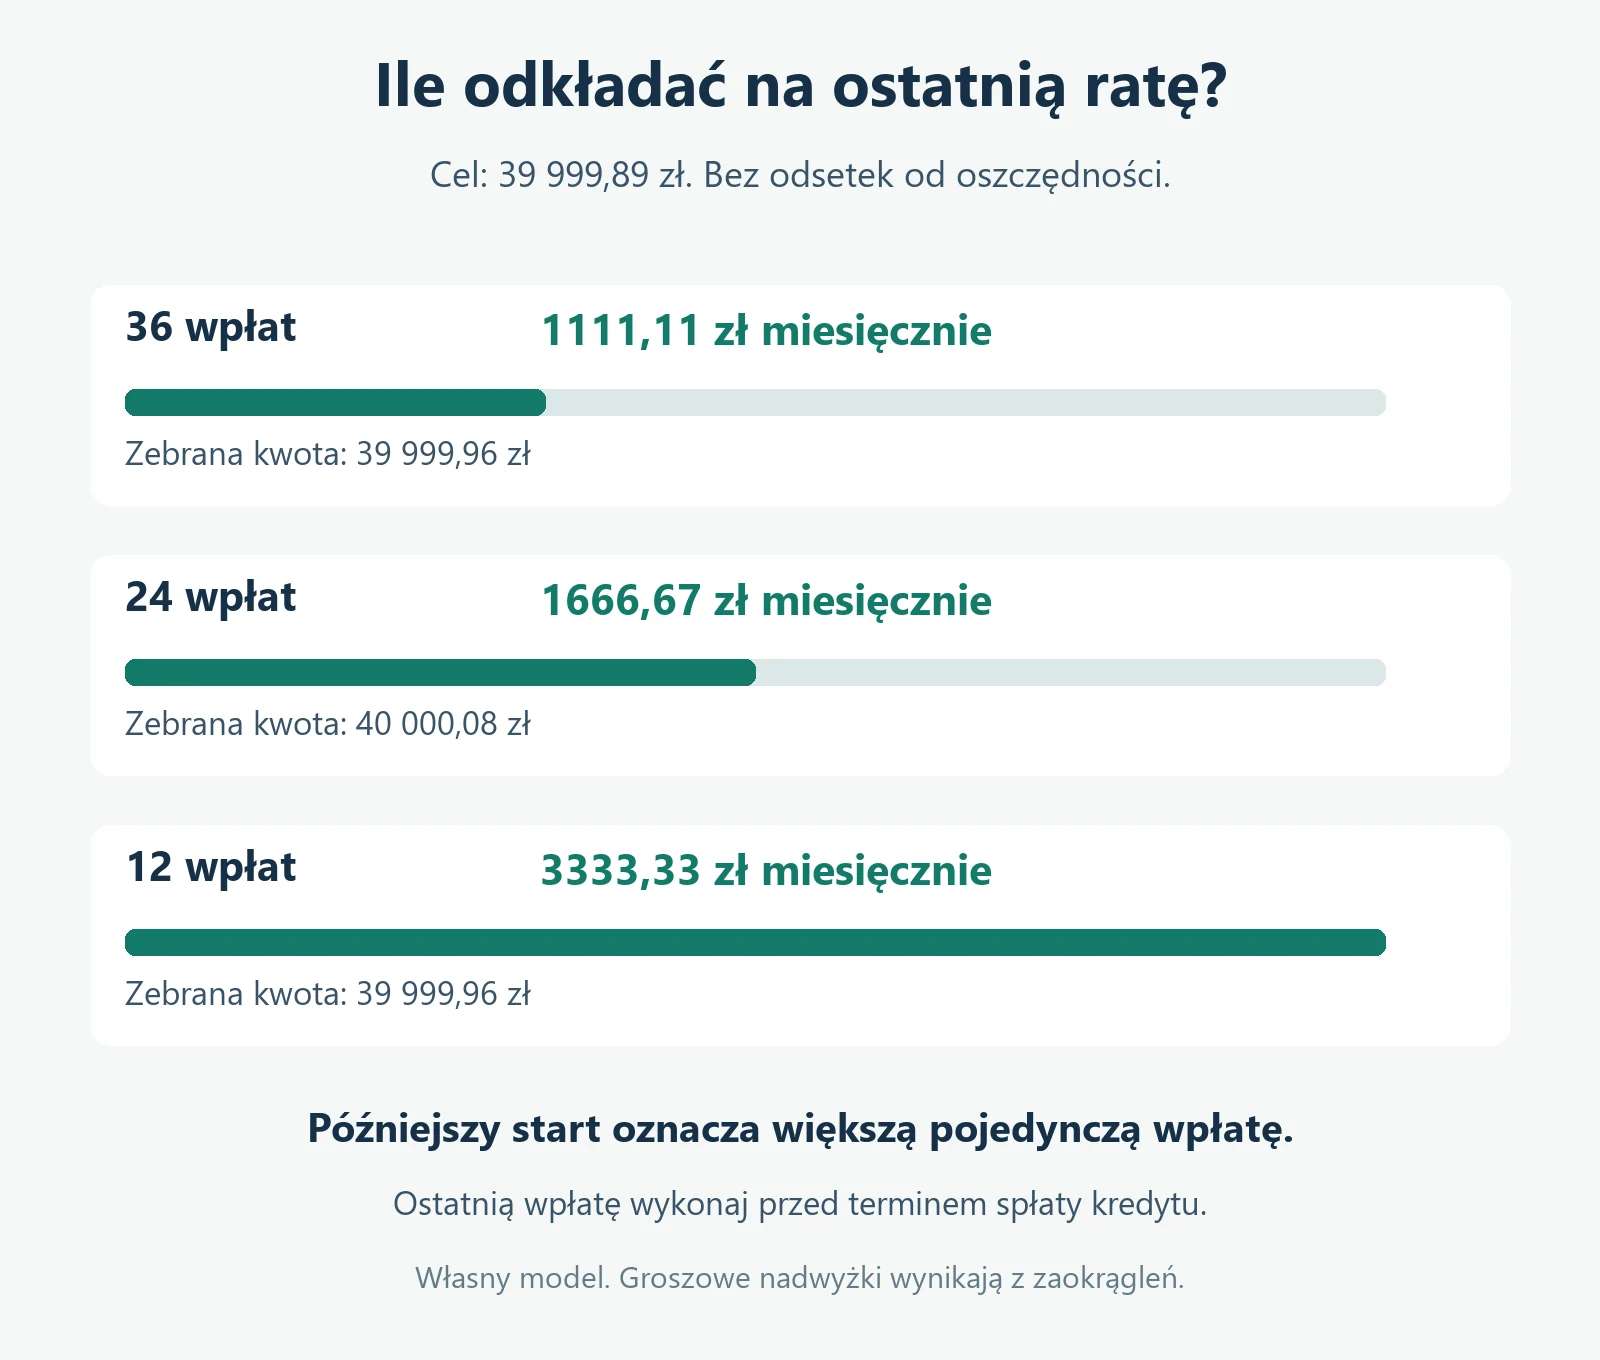
Jeżeli chcesz zatrzymać samochód i spłacić finał własnymi pieniędzmi, potraktuj ratę balonową jako cel z konkretną datą. W naszym modelu 36 wpłat po 1111,11 zł daje 39 999,96 zł. To wystarcza na końcowe 39 999,89 zł, z nadwyżką 7 groszy. Zakładamy brak odsetek od oszczędności oraz ostatnią wpłatę przed terminem zapłaty kredytu.
Przez pierwszych 35 miesięcy potrzebujesz więc łącznie 2564,95 zł: raty 1453,84 zł i odkładanych 1111,11 zł. Ta suma jest nawet wyższa od raty 2433,75 zł w porównawczym kredycie. Zmienia się organizacja pieniędzy: część spłacasz bankowi, a część zachowujesz na późniejszy termin.
W miesiącu 36 zasilasz rezerwę ostatni raz i płacisz balon z już zebranej kwoty. Nie dodawaj ponownie całej raty końcowej do sumy wcześniejszych oszczędności jako drugiego kosztu. Przelew między własnymi rachunkami przygotowuje płatność, ale sam nie spłaca kredytu.
Wpisz oba strumienie do budżetu domowego. Osobno pozostaw poduszkę finansową na nieprzewidziane zdarzenia. Te same 40 tys. zł nie mogą jednocześnie pokrywać znanej raty i stanowić nietkniętej rezerwy na utratę dochodu.
Jeżeli zaczniesz dopiero po roku, na zebranie tej samej kwoty zostaną 24 wpłaty po 1666,67 zł. Przy ostatnich 12 miesiącach potrzebujesz po 3333,33 zł. Odkładanie decyzji zwiększa wymagane tempo, nawet gdy sam harmonogram kredytu się nie zmienia.
Co można zrobić na koniec umowy?
Spłacić pozostały dług własnymi środkami
Ustal aktualną kwotę, rachunek i termin rozliczenia. Po spłacie sprawdź procedurę zwolnienia zabezpieczeń. Nie opieraj płatności wyłącznie na kwocie zapamiętanej z reklamy, szczególnie jeśli umowa przewiduje zmienne oprocentowanie lub były w niej zmiany.
Rozłożyć końcową płatność na kolejne raty
Taka możliwość musi wynikać z oferty i uzgodnień z finansującym. Nowy kredyt może wymagać oceny zdolności oraz oznaczać nowe odsetki i opłaty. To dalsze finansowanie istniejącej kwoty, a nie zniknięcie zobowiązania. Poproś o całkowity koszt drugiego etapu i dodaj go do kosztów pierwszego, bez ponownego doliczania tego samego kapitału.
Skorzystać z odkupu lub uzgodnionego zwrotu auta
Sprawdź, czy masz takie uprawnienie, kto odbiera pojazd, jak ustala cenę i jakie warunki trzeba spełnić. Przykładowo Volkswagen Financial Services opisuje zakończenie kredytu JAK ABONAMENT oraz wpływ limitu kilometrów na rozliczenie zwrotu. To zasady określonego produktu, nie wszystkich kredytów balonowych.
Jeśli plan opiera się na zwykłej sprzedaży auta, cena uzyskana od kupującego może nie pokryć zadłużenia. Przed transakcją ustal z bankiem sposób sprzedaży pojazdu stanowiącego zabezpieczenie i rozliczenia długu. Samo przekazanie kluczyków nie dowodzi, że umowa kredytu została zamknięta.
Jak sprawdzić plan na mniej korzystny scenariusz?
Przeprowadź próbę na tej samej racie 39 999,89 zł. Jeżeli sprzedaż przyniosłaby 35 000 zł, brakowałoby 4999,89 zł, jeszcze przed ewentualnymi kosztami transakcji. Przy wpływie 45 000 zł zostałoby 5000,11 zł. To tylko warianty rachunkowe, nie prognoza wartości auta za trzy lata.
Druga próba dotyczy dochodu. Jeśli przez sześć miesięcy pominiesz planowane wpłaty po 1111,11 zł, nie odłożysz 6666,66 zł. W naszym planie pozostawało 7 groszy zapasu, więc końcowy niedobór wyniósłby 6666,59 zł. Wcześniejszy przegląd pozwala skorygować wpłaty lub plan zakupu, zanim termin będzie blisko.
Nie wpisuj refinansowania jako pewnego ratunku. Oceń, co zrobisz, gdy bank nie przyzna nowego finansowania albo jego warunki okażą się zbyt drogie. Przy umowie ze zmienną stopą sprawdź dodatkowo, jak jej zmiana może wpłynąć na raty i końcową kwotę, zamiast zakładać stałe liczby z naszego przykładu.
Kiedy niższa bieżąca rata może mieć uzasadnienie?
Taka konstrukcja może odpowiadać osobie, która świadomie chce przesunąć większą płatność i ma na nią przygotowane środki albo konkretny, realny plan. Powodem może być potrzeba zachowania płynności. Trzeba wtedy ocenić, czy korzyść z późniejszego wydania własnych pieniędzy jest warta wyższego kosztu finansowania i dodatkowych warunków umowy.
Inaczej wygląda sytuacja, gdy ratę balonową wybierasz wyłącznie dlatego, że rata zwykłego kredytu przekracza możliwości budżetu. Samo przesunięcie kapitału nie usuwa tego ograniczenia. Nasz przykład pokazuje, że niska rata z systematycznym odkładaniem na finał może wymagać miesięcznie więcej niż pełna spłata w równych ratach.
Nie porównuj też wyłącznie wysokości wpłat, jeśli w jednym wariancie kończysz z samochodem bez długu, a w drugim oddajesz pojazd. To różne rezultaty. Przy planowanej zmianie auta uwzględnij warunki rozliczenia starego oraz pieniądze potrzebne na kolejny zakup. Ewentualna nadwyżka z odkupu nie jest pewnym wkładem własnym, dopóki nie wynikają z niej konkretne kwoty i zasady.
Co sprawdzić w dokumentach przed podpisaniem?
- Dokładną liczbę niższych rat, wysokość ostatniej płatności i termin jej wymagalności.
- Pełną kwotę potrzebną na starcie oraz wszystkie koszty obowiązkowych dodatków.
- Zasady zmiany oprocentowania i przeliczenia harmonogramu.
- Warunki odkupu lub zwrotu, wymagany stan auta, przebieg oraz możliwe dopłaty.
- Sposób nadpłaty, rozliczenia wcześniejszej spłaty i zwolnienia zabezpieczeń.
- Co dzieje się z ostatnią ratą, jeśli nie zawrzesz kolejnej umowy.
Przy planie wcześniejszej spłaty pomocny jest poradnik o rozliczeniu prowizji za wcześniejszą spłatę kredytu. Tutaj nie zakładamy nadpłat, dlatego liczby w tabelach obejmują pełne 36 miesięcy.
Przed decyzją zapisz trzy własne odpowiedzi: skąd weźmiesz ostatnią kwotę, ile trzeba na nią odkładać i co zrobisz, jeśli wybrana ścieżka zakończenia okaże się niedostępna. Dopiero wtedy niższa bieżąca rata staje się elementem pełnego planu, który można porównać z innymi sposobami finansowania.