Leasing konsumencki pozwala korzystać z samochodu bez zapłaty całej ceny przy odbiorze. Może być wygodnym rozwiązaniem, ale niska miesięczna rata nie przesądza o opłacalności. O wyniku decydują również wpłata początkowa, wykup, ubezpieczenie, dodatkowe opłaty oraz sposób zakończenia umowy.
Najważniejsza decyzja brzmi: chcesz po kilku latach zatrzymać samochód czy oddać go i wybrać następny? Dopiero wtedy warto porównywać oferty. Poniżej pokazujemy, jak policzyć oba scenariusze i dlaczego leasing z ratą 1290 zł może obciążać budżet podobnie do kredytu z ratą 1900 zł.
Na czym polega leasing konsumencki?
To finansowanie przeznaczone do prywatnego korzystania z przedmiotu, najczęściej samochodu. Firma leasingowa kupuje auto i pozostaje jego właścicielem podczas umowy, a Ty je użytkujesz i płacisz ustalone należności. Samo opłacenie ostatniej raty nie musi oznaczać, że samochód staje się Twój. Sposób nabycia własności i ewentualna cena wykupu wymagają sprawdzenia w dokumentach.
Najczęściej spotkasz opłatę na początku, raty w trakcie umowy i rozliczenie na końcu. Poszczególne produkty różnią się jednak znacznie. Przykładowo Toyota opisuje leasing konsumencki KINTO One w wariancie z dodatkowymi usługami lub bez nich oraz z możliwością wykupu albo zwrotu. To cecha tego produktu, a nie dowód, że każda oferta działa identycznie.
Nie zakładaj też, że słowo „konsumencki” oznacza finansowanie dostępne bez oceny sytuacji finansowej. Wniosek może wymagać udokumentowania dochodów i pozytywnej decyzji finansującego. Najpierw ustal własny limit wydatku, a dopiero potem sprawdzaj, jaki samochód mieści się w tym limicie.
Leasing, kredyt czy wynajem długoterminowy?
Podobna rata może kupować zupełnie inny zakres usług i prowadzić do innego zakończenia umowy. W kredycie finansujesz zakup samochodu. W leasingu korzystasz z auta należącego do finansującego, a wykup jest osobnym elementem rozliczenia. W najmie długoterminowym zwykle planujesz użytkowanie i zwrot, choć szczegóły zależą od konkretnego kontraktu.
| Element | Leasing konsumencki | Kredyt na zakup auta | Najem długoterminowy |
|---|---|---|---|
| Własność podczas umowy | Po stronie firmy leasingowej | Zależna od sposobu zakupu i zabezpieczeń banku | Po stronie wynajmującego |
| Cel na zakończenie | Wykup lub inne rozliczenie przewidziane w umowie | Spłacony kredyt i samochód pozostający u kupującego | Zazwyczaj zwrot; wykup tylko na ustalonych warunkach |
| Serwis i ubezpieczenie | Sprawdź, czy są w racie, osobnym pakiecie czy poza ofertą | Sprawdź wymagania zabezpieczenia i koszt polisy | Sprawdź zakres pakietu oraz wyłączenia |
| Przebieg i stan przy zwrocie | Istotne, jeśli przewidziano zwrot i takie warunki | Wpływają głównie na wartość auta przy sprzedaży | Zwykle element rozliczenia zwrotu |
| Wyjście przed terminem | Wymaga sprawdzenia rozliczenia i procedury | Wcześniejsza spłata według zasad danego kredytu | Według kontraktu; nie zakładaj bezpłatnej rezygnacji |
Porównując kredyt samochodowy z gotówkowym, zwróć uwagę także na zabezpieczenia. Nie każde finansowanie pozwala od razu swobodnie sprzedać pojazd. Z kolei opakowanie oferty jako „abonament” nie mówi, czy podpisujesz najem, leasing czy kredyt z dużą ostatnią ratą. Poproś o nazwę i wzór umowy, a nie tylko miesięczną kalkulację.
Jak policzyć całkowity koszt leasingu konsumenckiego?
Jeżeli chcesz zatrzymać auto, zacznij od prostego działania: wpłata początkowa + wszystkie raty + wykup + dodatkowe koszty. Posługuj się kwotami brutto. Prywatny użytkownik nie powinien oceniać opłacalności na podstawie raty netto ani korzyści podatkowych przedstawianych przedsiębiorcom.
Sprawdź dokładną liczbę rat. Informacja o 48 miesiącach nie wystarcza, jeśli kalkulacja rozróżnia opłatę wstępną, ratę początkową i pozostałe płatności. Nie doliczaj też dwa razy ubezpieczenia lub serwisu, jeżeli dana składka jest już zawarta w miesięcznej kwocie.
Osobno zanotuj wydatki pewne i zależne od zdarzenia. Do pierwszych mogą należeć rejestracja, wymagane polisy czy opłata przygotowawcza. Do drugich zaliczysz przykładowo zmianę harmonogramu, dodatkowy dokument lub rozliczenie ponadumownego przebiegu. Sprawdź tabelę opłat przypisaną do Twojej oferty. W dokumentacji konsumenckiej Toyoty występują opłaty za przygotowanie symulacji i aneksu, co pokazuje, dlaczego sam harmonogram nie opisuje wszystkich możliwych wydatków.
Zapytaj również, czy rata finansowania jest stała i co może ją zmienić. Osobno sprawdź cenę pakietu oraz kolejnych polis. Stała rata leasingu nie musi oznaczać stałej łącznej faktury przez kilka lat.
Przykład: auto za 100 000 zł na cztery lata
Poniższe liczby są hipotetycznym przykładem, a nie ofertą banku lub firmy leasingowej. Porównujemy ten sam samochód kosztujący 100 000 zł brutto i okres 48 miesięcy. W każdym wariancie po czterech latach zatrzymujesz auto bez dalszego długu. Przyjmujemy niezmienne płatności, bez wcześniejszego zakończenia.
| Pozycja | Leasing z wykupem | Kredyt | Gotówka |
|---|---|---|---|
| Wpłata z własnych pieniędzy na początku | 20 000 zł | 20 000 zł | 100 000 zł |
| Płatności miesięczne | 48 × 1290 zł | 48 × 1900 zł | 0 zł |
| Suma rat | 61 920 zł | 91 200 zł | 0 zł |
| Wykup na końcu | 30 000 zł | 0 zł | 0 zł |
| Dodatkowa opłata finansowania, płatna osobno | 1000 zł | 1000 zł | 0 zł |
| Łącznie do nabycia własności | 112 920 zł | 112 200 zł | 100 000 zł |
| Nadwyżka ponad cenę gotówkową | 12 920 zł | 12 200 zł | 0 zł |
Leasing ma ratę niższą o 610 zł, lecz w całym scenariuszu kosztuje o 720 zł więcej niż kredyt. Powód jest prosty: 30 000 zł zostaje przesunięte na koniec. Jeśli chcesz przygotować tę kwotę bez dodatkowego finansowania, odkładaj 625 zł miesięcznie. Wtedy rata i oszczędzanie na wykup pochłaniają łącznie 1915 zł miesięcznie, jeszcze przed polisą i utrzymaniem samochodu.
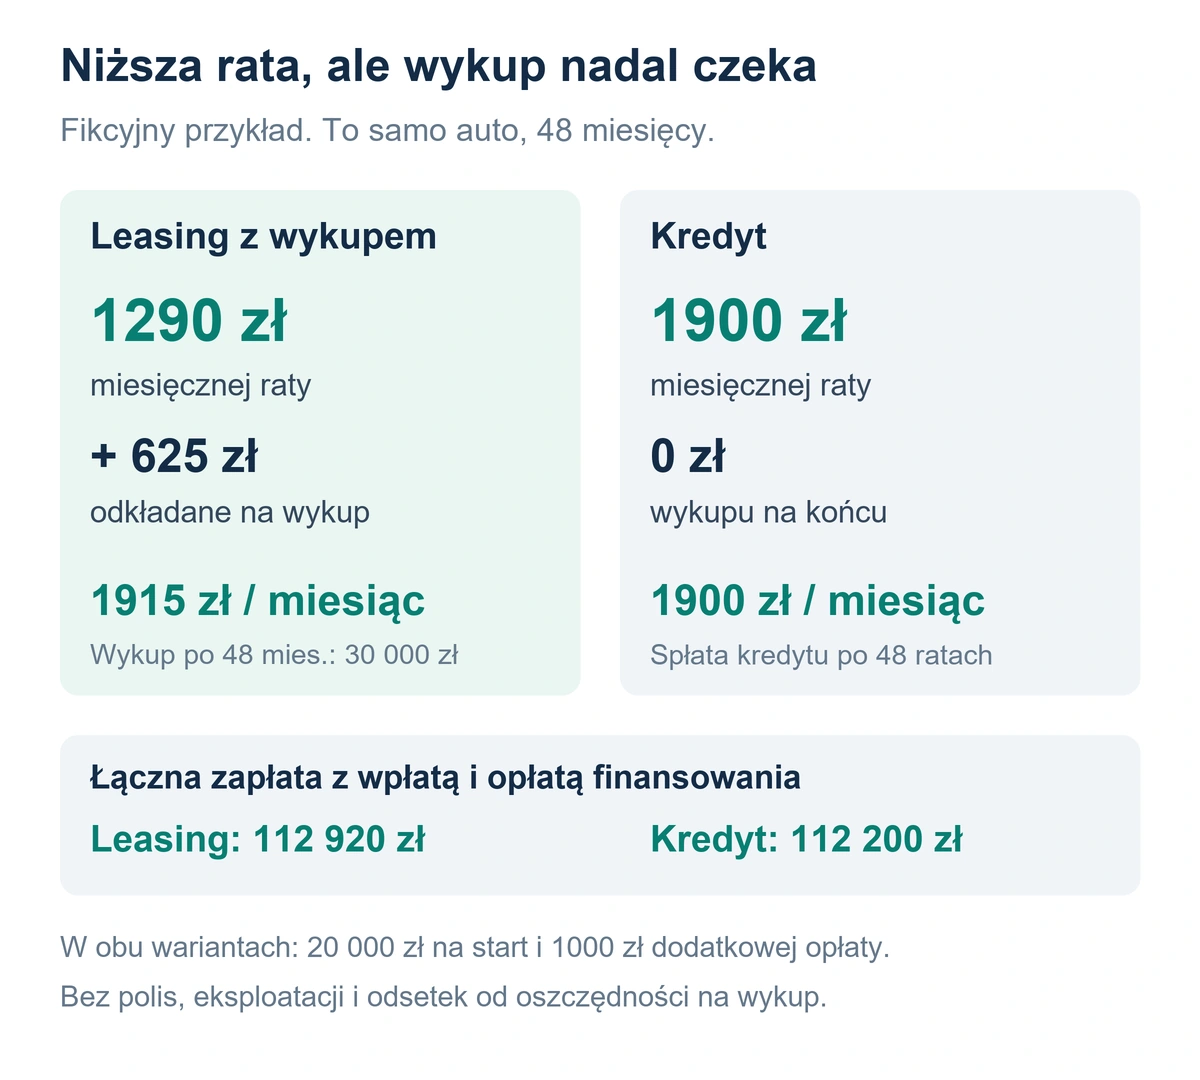
Do tabeli trzeba dopisać rzeczywiste oferty ubezpieczenia i usług. Gdyby w leasingu taki sam zakres ubezpieczenia kosztował przez cztery lata łącznie o 2800 zł więcej niż przy kredycie, różnica między wariantami wzrosłaby z 720 zł do 3520 zł. Jeżeli koszty byłyby równe, nie zmieniłyby kolejności, ale nadal obciążałyby domowy budżet.
To porównanie nominalnych płatności, bez wyceny korzyści z zatrzymania oszczędności i bez prognozy ceny auta. Nie uwzględnia inflacji, odsetek od odłożonych pieniędzy ani kosztu ich alternatywnego wykorzystania. W prawdziwej ofercie rabat zależny od finansowania również może zmienić wynik. Dlatego poproś o końcową cenę tego samego egzemplarza za gotówkę i z finansowaniem.
Wstępny wariant rat sprawdzisz w kalkulatorze kredytu gotówkowego. Wynik porównaj z pełnym harmonogramem i kosztami rzeczywistej oferty. Narzędzie do kredytu nie zastępuje wyliczenia leasingu z wykupem.
Wysoki wykup a niska rata
Wysoki wykup może ułatwić dopasowanie bieżących płatności do budżetu, ale sam w sobie nie jest oszczędnością. Przesuwa część potrzebnej kwoty na później. Zapytaj, czy cena wykupu jest z góry określona, czy obejmuje wszystkie należności i jak trzeba zgłosić zamiar nabycia pojazdu.
Podobny problem występuje przy kredycie z dużą płatnością końcową. Mechanizm szczegółowo wyjaśniamy w poradniku o racie balonowej. W obu przypadkach warto ustalić plan końcowej spłaty przed podpisaniem umowy.
Nie opieraj decyzji wyłącznie na założeniu, że później dostaniesz kolejny kredyt. Przyszła zdolność kredytowa, cena finansowania i sytuacja zawodowa mogą się zmienić. Podobnie przyszła wartość samochodu nie musi odpowiadać kwocie wykupu. Jeżeli zamierzasz sfinansować wykup sprzedażą auta, sprawdź formalności i to, kto będzie wtedy jego właścicielem.
Ubezpieczenie i serwis mogą zmienić wynik porównania
Zapytaj o zakres wymaganej ochrony, możliwość przedstawienia własnej polisy oraz sposób wyliczania składki w kolejnych latach. Wariant najtańszy w pierwszym roku nie daje pewności, że będzie najtańszy przez całą umowę. Porównuj podobne warunki AC, udział własny, sposób naprawy i ograniczenia ochrony, a nie tylko cenę.
Sprawdź także, co obejmuje dodatkowy GAP. Nie traktuj tej nazwy jako gwarancji pokrycia każdego niedoboru po szkodzie. Liczą się wariant, suma lub limit świadczenia oraz wyłączenia w warunkach ubezpieczenia. Dokumenty powinny wyjaśniać, jak rozlicza się kradzież i szkodę całkowitą.
Pakiet serwisowy oceń na podstawie czynności, które rzeczywiście zawiera. Czy obejmuje tylko okresowe przeglądy, czy także części eksploatacyjne? Ile razy wymienisz opony i czy ich przechowanie kosztuje osobno? Nie sumuj ceny pakietu i tych samych przeglądów jako dwóch wydatków.
Przed wyborem samochodu policz również jego pełny koszt utrzymania. Ten rachunek odpowie, czy poza ratą zostanie Ci miejsce na paliwo, parking, naprawy i wydatki roczne. Tutaj porównujemy finansowanie, a nie cały budżet użytkowania auta.
Czy po leasingu można po prostu oddać samochód?
Możliwość zwrotu trzeba potwierdzić w umowie. Nie zakładaj, że każdy leasing pozwala oddać kluczyki zamiast wykupu. Równie ważne jest rozróżnienie zwrotu w przewidzianym terminie od rezygnacji rok wcześniej. To dwie różne sytuacje i mogą prowadzić do innych rozliczeń.
Jeżeli oferta dopuszcza zwrot, przeczytaj przewodnik oceny stanu auta przed odbiorem pojazdu. Sprawdź limit przebiegu, stawkę dopłaty za dodatkowe kilometry, dokumenty serwisowe i wymagane wyposażenie. Zrób zdjęcia przy odbiorze i wpisz zauważone uszkodzenia do protokołu. Przy zakończeniu zachowaj potwierdzenie zwrotu oraz rozliczenie.
Przykładowo instrukcja zwrotu pojazdu KINTO odsyła do umowy i przewodnika oraz opisuje zgłaszanie uszkodzeń. To dobry wzór dokumentów, o które warto poprosić także przy innej ofercie.
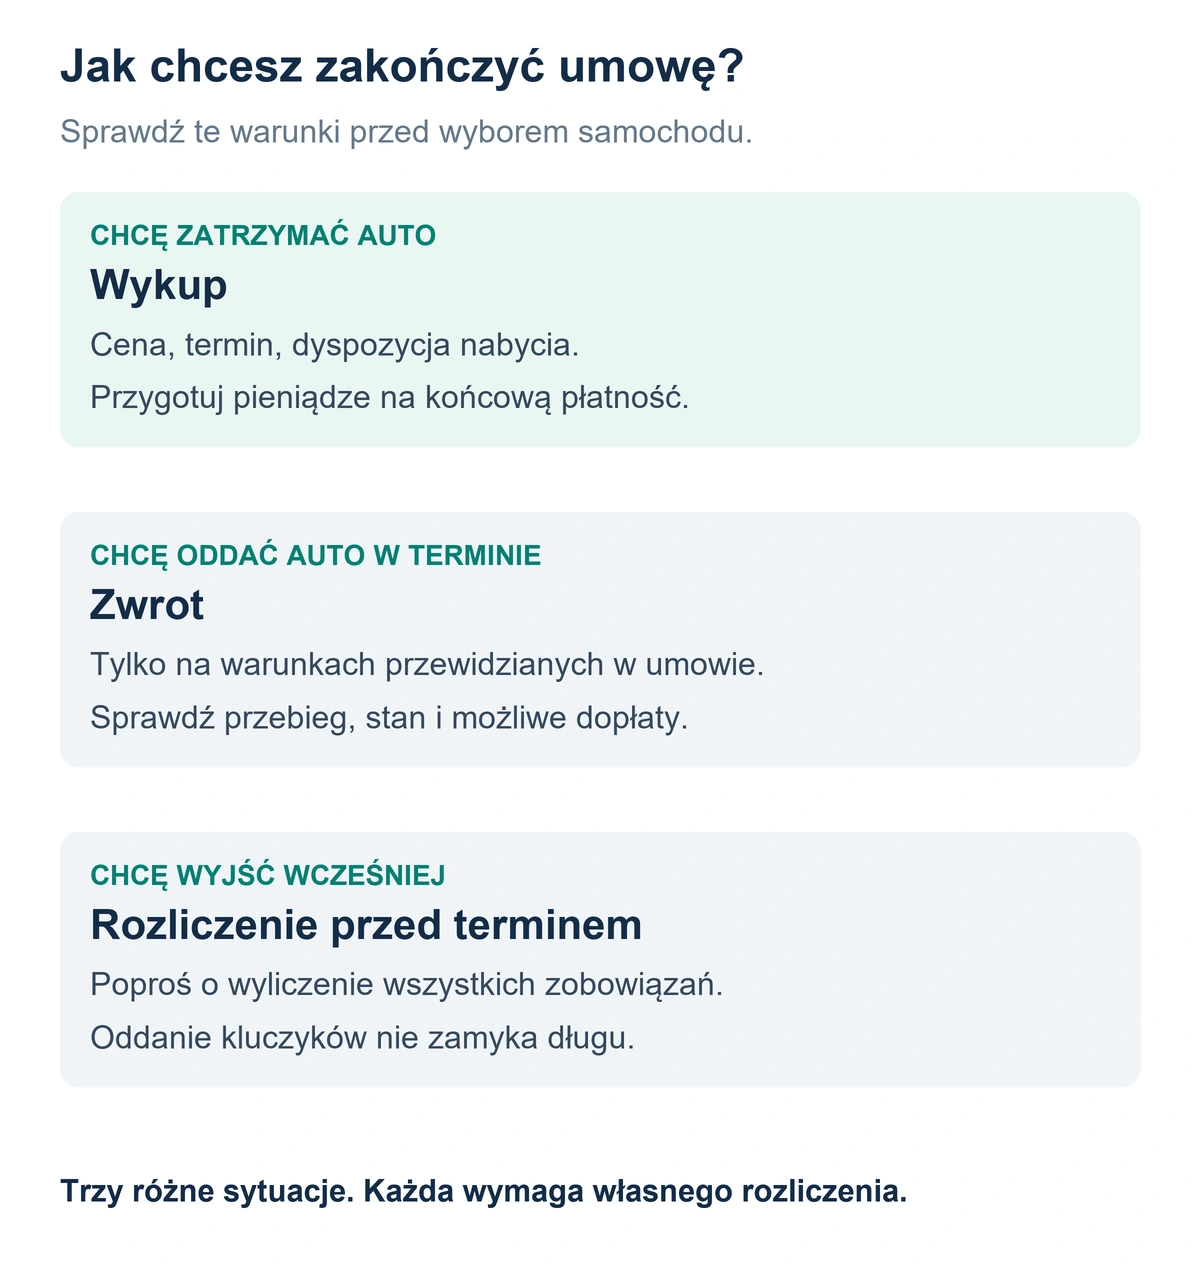
Przy porównaniu najmu ze scenariuszem zakupu uwzględnij majątek na końcu. Po zwrocie nie masz samochodu. Po spłacie i wykupie masz auto o określonej wartości rynkowej. Nie porównuj więc wyłącznie sumy rat, uznając mniejszą za lepszy wynik. Dla zakupionego auta policz wydatki pomniejszone o ostrożnie oszacowaną kwotę sprzedaży, a dla zwrotu wszystkie płatności i ewentualne dopłaty. Oba warianty powinny obejmować ten sam czas, przebieg i zakres usług.
Dlaczego wartość auta na końcu ma znaczenie?
Rozwińmy nasz fikcyjny przykład. Załóżmy, że po czterech latach samochód można sprzedać za 60 000 zł. Alternatywny najem tego samego auta wymaga 5000 zł na start i 48 płatności po 1200 zł, czyli 62 600 zł łącznie. Przyjmujemy brak dopłat przy zwrocie oraz takie same wydatki na ubezpieczenie i obsługę, pominięte w obu kolumnach.
| Pozycja po 48 miesiącach | Leasing, wykup i sprzedaż | Najem i zwrot |
|---|---|---|
| Łączne płatności z przykładu | 112 920 zł | 62 600 zł |
| Wpływ ze sprzedaży auta | 60 000 zł | 0 zł |
| Wydatki pomniejszone o wpływ | 52 920 zł | 62 600 zł |
W tym modelu zakup przez leasing wypada o 9680 zł taniej, mimo większej sumy płatności. Wynik zależy jednak od ceny sprzedaży. Przy wpływie 50 320 zł oba warianty kosztowałyby nominalnie tyle samo. Mniejszy wpływ przemawiałby na korzyść najmu, większy na korzyść wykupu i sprzedaży.
To demonstracja rachunku, a nie prognoza cen używanych samochodów. W praktyce uwzględnij koszty sprzedaży, stan pojazdu, ewentualne dopłaty za zwrot i różnice w usługach. Samodzielna sprzedaż wymaga też czasu, a wybór najmu może być uzasadniony wygodą, nawet jeśli nie daje najniższej nominalnej kwoty.
Wcześniejsze zakończenie, kradzież i problemy ze spłatą
Oddanie auta nie oznacza automatycznego wygaśnięcia wszystkich zobowiązań. Kodeks cywilny przewiduje rozliczenie niezapłaconych rat po wypowiedzeniu z przyczyn, za które odpowiada korzystający, z pomniejszeniem o korzyści finansującego. Osobne zasady dotyczą utraty przedmiotu i uwzględniają m.in. rozliczenie ubezpieczenia. Podstawą są przepisy o leasingu w Kodeksie cywilnym, w szczególności art. 709⁵ i 709¹⁵.
Przed podpisaniem poproś o przykładową kalkulację wyjścia po roku lub dwóch. Nie wystarczy odpowiedź, że „da się zakończyć wcześniej”. Potrzebujesz informacji o sposobie wyceny, pozostałych płatnościach i dodatkowych opłatach. Zapytaj też, czy dopuszczalne jest przejęcie umowy przez inną osobę i od czego zależy zgoda.
Jeśli pojawią się trudności, skontaktuj się z finansującym przed powstaniem zaległości. Samo pozostawienie samochodu u sprzedawcy lub zaprzestanie korzystania z niego nie ustala warunków rozwiązania umowy. Zachowuj ustalenia i dokumenty rozliczeniowe. W razie sporu o wysokość należności warto skorzystać z indywidualnej pomocy prawnej.
Czy leasing konsumencki daje takie prawa jak kredyt?
Nie każdą umowę można automatycznie oceniać tak samo. KNF wyjaśnia, że istotny jest obowiązek nabycia przedmiotu przez konsumenta, również przewidziany w odrębnej umowie na żądanie kredytodawcy. Dlatego nazwa produktu nie wystarczy do określenia zastosowania ustawy o kredycie konsumenckim.
Przed zawarciem umowy poproś o informację, jakie zasady dotyczą odstąpienia, wcześniejszego rozliczenia i reklamacji w Twoim wariancie. Nie przenoś bez sprawdzenia zasad z kredytu gotówkowego na leasing z dobrowolnym wykupem lub najem. Jeśli dokumenty są niejasne, wyjaśnij to przed wpłatą pieniędzy.
Leasing konsumencki: czy warto?
Może być wart rozważenia, jeśli znasz pełny koszt, masz stabilny budżet i odpowiada Ci przewidziany sposób zakończenia. Wygodny pakiet usług albo korzystna cena konkretnego auta mogą mieć znaczenie. Najlepsza oferta nie musi jednak mieć najniższej raty ani najwyższej kwoty wykupu.
Przy zamiarze wieloletniego użytkowania porównaj leasing z wykupem, kredyt i zakup za gotówkę. Przy regularnej zmianie samochodu porównaj oferty z jasno opisaną możliwością zwrotu. Nie finansuj droższego modelu wyłącznie dlatego, że odsunięcie dużej płatności sprawia wrażenie większej dostępności.
Przed decyzją przygotuj jedną kartkę z ceną auta, płatnością na start, sumą rat, kosztem wykupu, polisami i opłatami. Dopisz plan zakończenia oraz kwotę potrzebną na niespodziewany wydatek. Jeżeli po zebraniu tych informacji porównanie zmienia się na niekorzyść leasingu, niższa rata nie powinna przesądzać o wyborze.
Najczęstsze pytania
Czy leasing konsumencki wymaga prowadzenia firmy?
Nie. Jest przeznaczony do prywatnego korzystania przez konsumenta. Dostępność konkretnej oferty i dokumenty potrzebne do oceny wniosku określa finansujący.
Czy samochód po ostatniej racie będzie mój?
Nie zakładaj automatycznego przejścia własności. Sprawdź warunki wykupu, wymaganą dyspozycję i płatność końcową. Oferta przewidująca zwrot może kończyć się bez nabycia samochodu.
Czy leasing bez wpłaty początkowej jest tańszy?
Brak wpłaty ułatwia rozpoczęcie umowy, ale nie dowodzi niższego kosztu. Porównaj sumę wszystkich rat, wykup i opłaty przy tej samej cenie auta, długości umowy oraz zakresie usług.
Czy opłata wstępna to kaucja?
Nie traktuj jej jako zwrotnej kaucji, jeśli dokumenty tego nie przewidują. Poproś o jednoznaczne rozróżnienie opłaty wstępnej, rezerwacyjnej i ewentualnego zabezpieczenia oraz zasady ich rozliczenia.
Czy niższa rata oznacza większą oszczędność?
Nie. Może wynikać z większej wpłaty początkowej, wysokiego wykupu, dłuższego okresu albo węższego zakresu usług. O opłacalności decyduje pełny scenariusz, łącznie z tym, czy po zakończeniu zostaje Ci samochód.