Przemoc ekonomiczna polega na wykorzystywaniu pieniędzy, majątku lub dostępu do pracy do podporządkowania drugiej osoby. Może oznaczać odbieranie wynagrodzenia, odmawianie środków na podstawowe potrzeby, wymuszanie pożyczek albo utrudnianie zarabiania. Jej istotą jest kontrola i ograniczanie samodzielności. Nie trzeba doświadczyć przemocy fizycznej, żeby szukać pomocy.
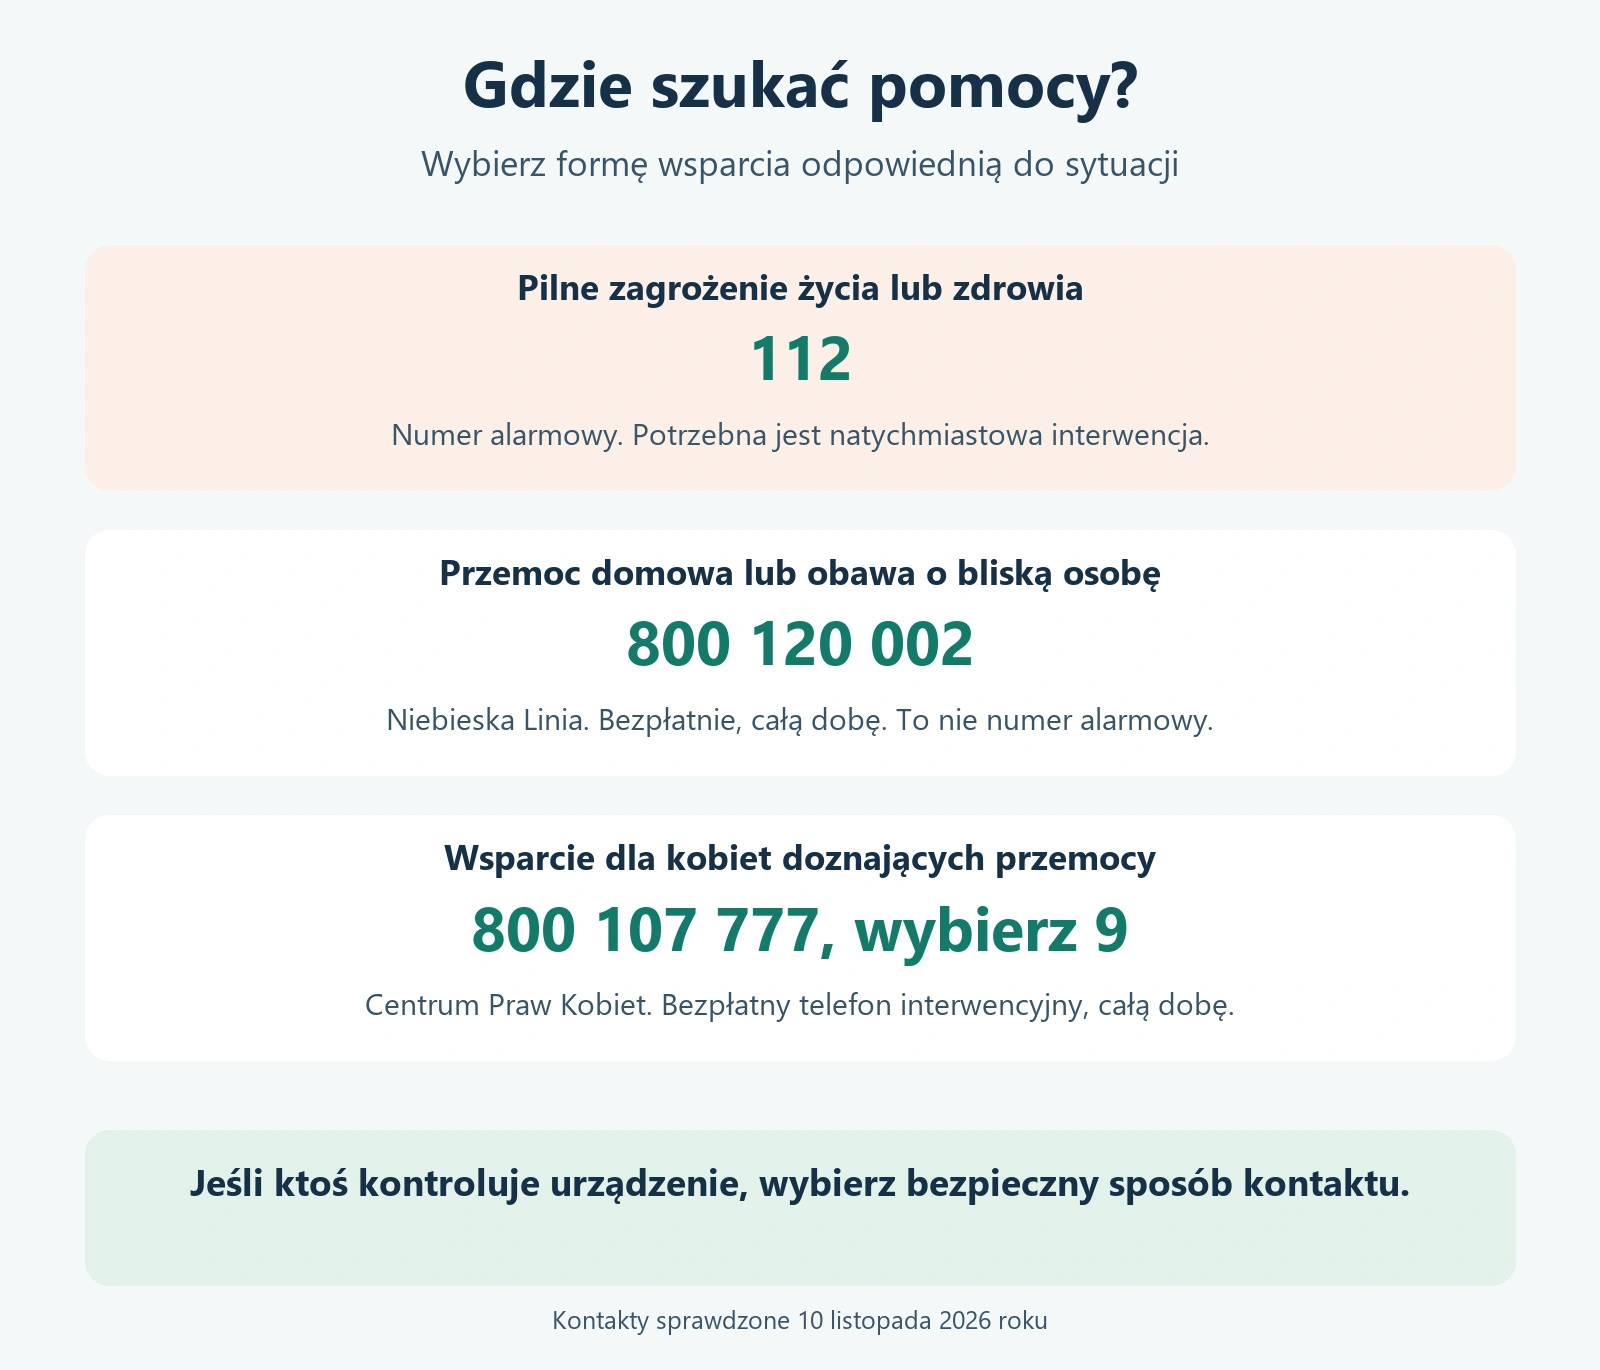
Przy bezpośrednim zagrożeniu życia lub zdrowia dzwoń pod 112. W pozostałych sytuacjach bezpłatna, całodobowa Niebieska Linia pod numerem 800 120 002 pomaga rozpoznać problem i znaleźć wsparcie. Nie jest numerem alarmowym. Jeśli ktoś kontroluje telefon lub komputer, kontakt z pomocą warto podjąć z urządzenia, do którego ta osoba nie ma dostępu.
Co to jest przemoc ekonomiczna?
Pieniądze mogą zapewniać bezpieczeństwo, ale mogą też służyć wymuszaniu posłuszeństwa. Problem pojawia się wtedy, gdy jedna osoba wykorzystuje przewagę, aby decydować, czy druga kupi jedzenie, pojedzie do pracy, opłaci leczenie lub zachowa dostęp do własnego dochodu. Kontrola może dotyczyć również mieszkania, dokumentów, świadczeń i rzeczy potrzebnych do wykonywania zawodu.
Nie chodzi wyłącznie o zabranie całej pensji. Ograniczanie samodzielności może zaczynać się od narzucania coraz większej liczby warunków, poniżania przy prośbie o pieniądze i odbierania możliwości podejmowania zwykłych decyzji. Z czasem osoba doświadczająca przemocy może mieć własne konto i zatrudnienie, a mimo to nie mieć faktycznej swobody korzystania z zarobków.
Przemoc ekonomiczna nie jest nazwą jednego konkretnego zachowania ani wynikiem testu internetowego. Znaczenie mają okoliczności, wykorzystana przewaga i skutki dla drugiej osoby. Nie trzeba jednak samodzielnie ustalić prawnej kwalifikacji zdarzeń przed rozmową z konsultantem. Wystarczy opisać to, co się dzieje i czego się obawiasz.
Spór o wydatki czy kontrolowanie drugiej osoby?
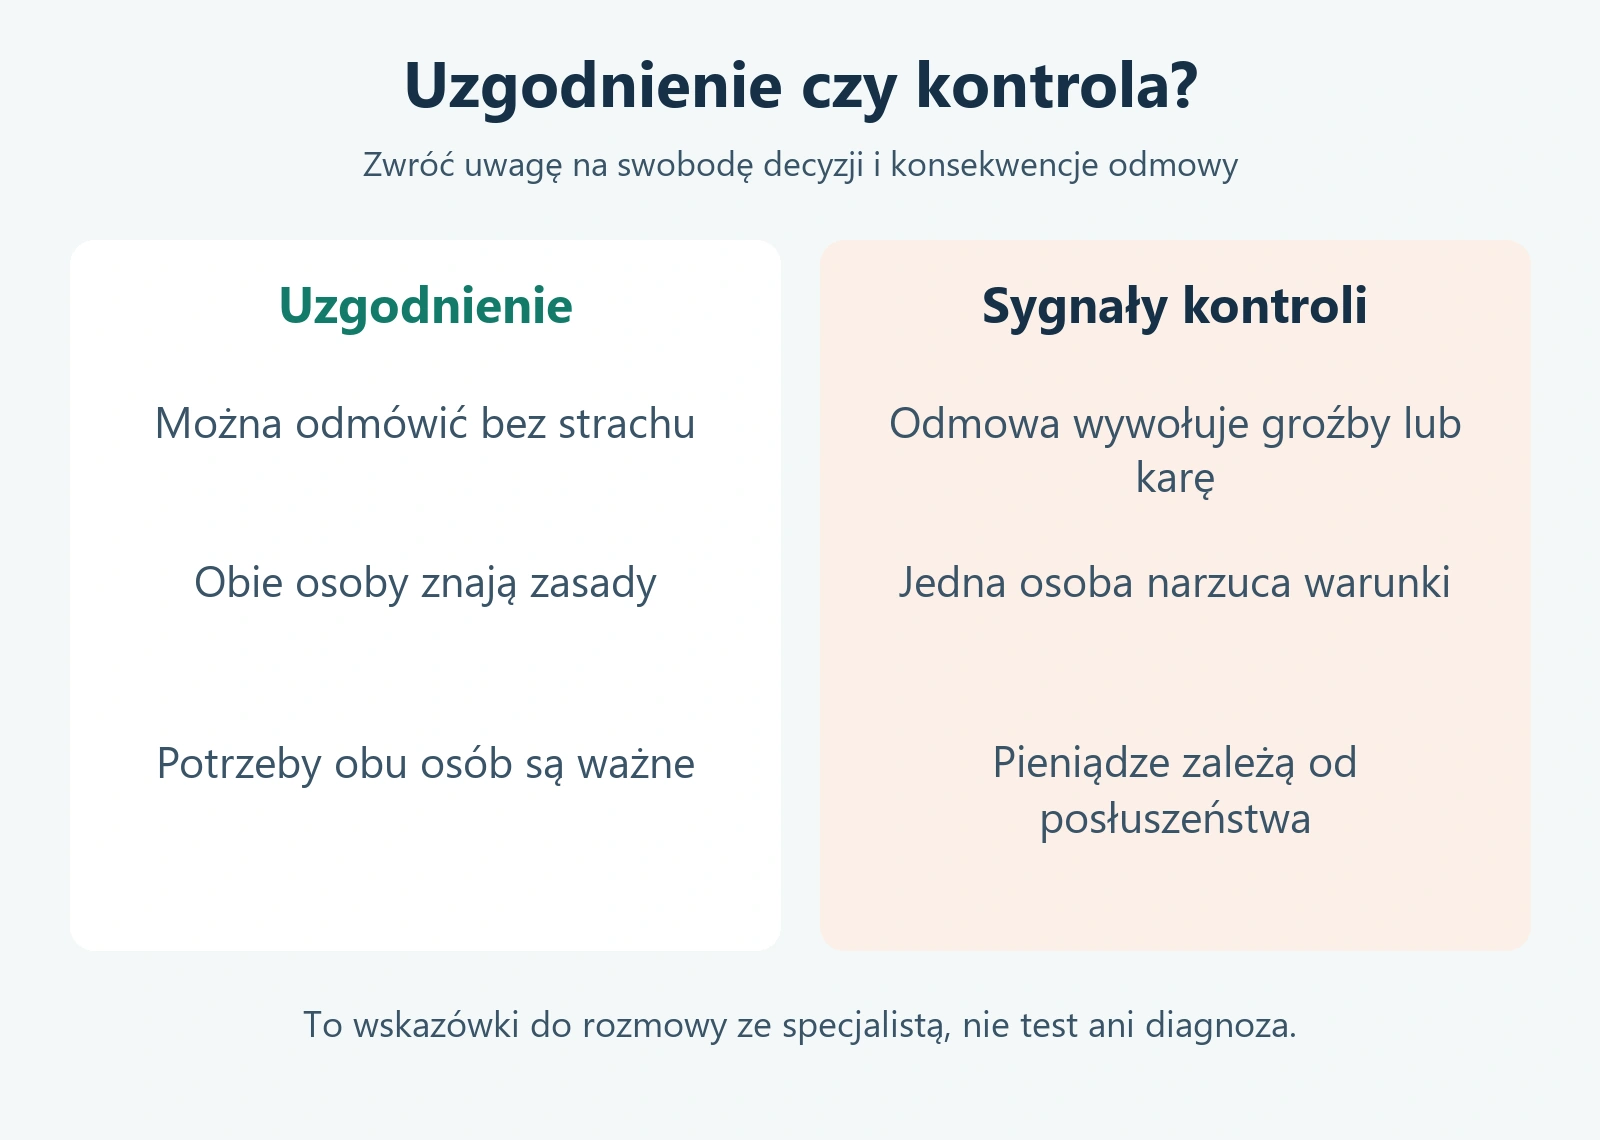
Różnice w podejściu do oszczędzania, przejściowy brak pieniędzy czy niezgoda na zakup nie oznaczają automatycznie przemocy. W zwykłym sporze obie osoby mogą przedstawić swoje potrzeby, uzyskać informacje i nie zgodzić się bez obawy przed karą. Uzgodnienia można zmienić, a jedna strona nie wykorzystuje zależności drugiej do narzucania decyzji.
Przy przemocy pytanie brzmi inaczej: co się stanie, jeśli odmówię? Niepokojąca jest obawa, że sprzeciw doprowadzi do odebrania pieniędzy na jedzenie, upokorzenia, gróźb albo pozbawienia dostępu do mieszkania. To inna sytuacja niż wspólna decyzja o ograniczeniu wydatków po spadku dochodu.
| Sytuacja | Uzgodnienie bez przymusu | Sygnał możliwej przemocy |
|---|---|---|
| Kontrola rachunków | Obie osoby sprawdzają koszty i znają zasady | Jedna osoba rozlicza drugą z każdego zakupu, poniża ją i stosuje kary |
| Przerwa w pracy | Decyzja jest dobrowolna, możliwy jest powrót do zatrudnienia | Partner blokuje podjęcie pracy i uzależnia wszystkie wydatki od posłuszeństwa |
| Oszczędzanie | Ograniczenia uwzględniają podstawowe potrzeby obu osób | Jedna osoba odmawia środków na leki, choć ma dostęp do pieniędzy |
Przykłady pomagają zauważyć różnicę, ale nie zastępują oceny konkretnej sytuacji. Jeśli obie osoby mają swobodę i chcą ustalić organizację wydatków, pomocny będzie poradnik finanse w związku przy różnych dochodach. Przy lęku, groźbach i przymusie sama tabela budżetu nie usuwa problemu bezpieczeństwa.
Jak może wyglądać przemoc ekonomiczna? Przykłady
Nie wszystkie formy kontroli są widoczne w historii konta. Część polega na odbieraniu pieniędzy, inne na utrudnianiu ich zarobienia lub tworzeniu zobowiązań. Warto zwrócić uwagę na zachowania takie jak:
- zabieranie wynagrodzenia, emerytury lub świadczeń i uniemożliwianie korzystania z nich na własne potrzeby;
- uzależnianie pieniędzy na utrzymanie od wykonania żądań niezwiązanych z domowym budżetem;
- zmuszanie do podpisania kredytu, poręczenia, darowizny albo dokumentu, którego treści nie wolno spokojnie przeczytać;
- utrudnianie pracy przez zabieranie sprzętu, wywoływanie awantur w miejscu zatrudnienia lub blokowanie dojazdu;
- wymuszanie bezpłatnej pracy w rodzinnej firmie pod groźbą odebrania mieszkania lub utrzymania;
- sprzedawanie rzeczy drugiej osoby bez jej zgody albo niszczenie narzędzi potrzebnych do zarabiania;
- odmawianie dostępu do informacji o zobowiązaniach przy jednoczesnym zmuszaniu do ich spłacania.
Przykład hipotetyczny: jedna osoba rezygnuje czasowo z pracy, aby opiekować się dzieckiem. Druga zaczyna żądać zgody na każdy zakup, grozi odcięciem środków i uniemożliwia powrót do zatrudnienia. Problemem nie jest sam jeden dochód w rodzinie. Problemem jest wykorzystywanie tej sytuacji do narzucania kontroli.
Inny przykład: dorosłe dziecko pomaga rodzicowi płacić rachunki. Pomoc nie daje prawa do zabrania całej emerytury, pozostawienia rodzica bez leków ani wymuszania podpisów. Powierzenie komuś obsługi płatności nie oznacza rezygnacji z własnych potrzeb i prawa do decydowania.
Kogo może dotyczyć przemoc ekonomiczna?
Przemoc ekonomiczna może wystąpić w małżeństwie, związku nieformalnym, po rozstaniu oraz w relacjach rodzinnych i opiekuńczych. Dotyka kobiet i mężczyzn. Szczególnego wsparcia mogą potrzebować osoby zależne od pomocy w codziennym funkcjonowaniu, osoby starsze oraz te, które z powodu opieki nad bliskimi nie uzyskują własnych dochodów.
Wysokie zarobki nie wykluczają przemocy. Osoba dobrze zarabiająca może być zmuszana do przekazywania wynagrodzenia, podpisywania zobowiązań albo uzasadniania każdego wydatku pod groźbą krzywdy. Z drugiej strony sama różnica dochodów nie przesądza o przemocy. Ważne jest to, czy pozostaje realna swoboda i dostęp do podstawowych środków.
Po rozstaniu kontrola może przybrać inną postać, na przykład groźby finansowe wykorzystywane do wymuszania kontaktu. Spór o alimenty, majątek lub rozliczenie długu wymaga osobnej oceny prawnej. Nie każda zaległość ma tę samą przyczynę, ale powtarzających się gróźb i odcinania środków do życia nie należy sprowadzać do nieporozumienia między byłymi partnerami.
Co o przemocy ekonomicznej mówi polskie prawo?
Ustawa o przeciwdziałaniu przemocy domowej obejmuje działania i zaniechania wykorzystujące przewagę ekonomiczną. Wprost uwzględnia ograniczanie dostępu do pieniędzy, pracy oraz samodzielności finansowej. Definicja może obejmować pojedyncze zdarzenie lub zachowania powtarzające się. Nie ma więc zasady, że trzeba czekać na kolejne sytuacje, zanim poprosi się o pomoc.
Ochrona nie ogranicza się do małżonków mieszkających razem. Ustawa wskazuje również inne relacje, w tym obecne i byłe trwałe relacje uczuciowe lub fizyczne. Szczegółowy zakres opisuje ustawa o przeciwdziałaniu przemocy domowej. Okoliczności konkretnej sprawy najlepiej omówić z prawnikiem.
Procedura „Niebieskie Karty” służy rozpoznaniu sytuacji i zorganizowaniu pomocy. Jej prowadzenie nie wymaga zgody osoby doznającej przemocy ani osoby ją stosującej. Nie jest jednak tym samym co wyrok karny, automatyczne unieważnienie kredytu lub odzyskanie pieniędzy.
Poszczególne działania mogą podlegać różnym przepisom. Nie warto samodzielnie przypisywać im artykułu kodeksu ani zakładać, że każda nierówność finansowa stanowi przestępstwo. Podczas zgłoszenia najważniejszy jest konkretny opis zachowania, jego skutków oraz zagrożenia. Oceną prawną zajmują się właściwe instytucje.
Co zrobić, gdy pieniądze służą zastraszaniu?
Pierwszy krok powinien odpowiadać poziomowi zagrożenia. Gdy potrzebna jest pilna interwencja, korzysta się z numeru 112. Gdy można bezpiecznie porozmawiać, konsultacja z osobą zajmującą się przemocą domową pozwala ułożyć plan uwzględniający mieszkanie, dzieci, zdrowie, pracę i dostęp do pieniędzy.
Nie ma jednej bezpiecznej instrukcji dla wszystkich. Ogłoszenie odejścia, konfrontacja lub nagła zmiana dostępu do rachunku mogą wywołać reakcję osoby stosującej przemoc. To nie znaczy, że trzeba rezygnować z ochrony. Oznacza, że kolejność działań warto ustalić z kimś, kto pomoże ocenić ryzyko.
Przed kontaktem zastanów się, czy można bezpiecznie oddzwonić, wysłać wiadomość lub pozostawić dokument. Powiedz konsultantowi, jeżeli ktoś sprawdza telefon, pocztę albo korespondencję bankową. Tryb prywatny przeglądarki nie zapewnia pełnej ochrony przed kontrolą urządzenia. Samo kasowanie historii również nie jest uniwersalnym rozwiązaniem i może zwrócić uwagę.
Można zacząć od krótkiej informacji: „Ktoś ogranicza mi dostęp do pieniędzy. Obawiam się jego reakcji. Potrzebuję ustalić bezpieczny sposób uzyskania pomocy”. Nie musisz przedstawiać od razu całej historii ani mieć przygotowanego kompletu dokumentów.
Konto, pełnomocnictwo i długi. Co ustalić ze specjalistą?
W banku znaczenie ma to, kto jest posiadaczem rachunku, współposiadaczem lub pełnomocnikiem. Sam dostęp do aplikacji nie mówi, jakie prawa wynikają z umowy. Podobnie fakt małżeństwa nie wyjaśnia automatycznie odpowiedzialności za każdy dług. Warto rozdzielić sytuację w relacji od warunków konkretnych umów.
Przed konsultacją można, jeśli jest to bezpieczne, ustalić nazwy banków i rodzaje rachunków. Szczegóły różnic wyjaśnia poradnik o wspólnym koncie bankowym. Nie traktuj jednak wypłacenia całego salda, zamknięcia rachunku czy przeniesienia pieniędzy jako automatycznej odpowiedzi na przemoc. Takie działania mogą mieć skutki prawne i wpływać na bezpieczeństwo.
Jeżeli druga osoba jest pełnomocnikiem, zapytaj bank o zakres jej uprawnień oraz sposób i skutki ewentualnego odwołania. Nasz opis pełnomocnictwa do konta pomaga uporządkować pojęcia. Konkretną zmianę należy rozpatrywać razem z bezpieczeństwem kontaktu, powiadomieniami i możliwością reakcji drugiej osoby.
Gdy pojawiły się operacje wykonane bez zgody, nie odkładaj kontaktu z bankiem do czasu wyjaśnienia wszystkich spraw rodzinnych. Wybierz bezpieczny kanał i opisz również ewentualny przymus. Procedurę zgłoszenia omawia poradnik o nieautoryzowanych transakcjach. Samo techniczne użycie telefonu lub kodu nie wyjaśnia całego zdarzenia, ale wynik reklamacji wymaga oceny okoliczności.
W sprawie pożyczki podpisanej pod presją warto pokazać prawnikowi umowę i otrzymane pisma. Nie podpisuj kolejnego dokumentu tylko dlatego, że ktoś obiecuje w ten sposób „załatwić problem”. Możliwość zakwestionowania zobowiązania, terminy i dalsze kroki zależą od faktów. Ogólny artykuł nie rozstrzygnie ich za Ciebie.
Jak opisać sytuację i zachować materiały bez zwiększania ryzyka?
Jeżeli można zrobić to bezpiecznie, pomocna bywa krótka chronologia: co się wydarzyło, kiedy, czego dotyczyło żądanie i jakie były skutki. Zamiast zapisu „kontroluje pieniądze” można zanotować: „odmówił środków na leki i powiedział, że dostanę je po rezygnacji z pracy”. To przykład sposobu opisu, nie gotowe zeznanie.
Przydatne mogą być posiadane wiadomości, historia własnego rachunku, umowy, wezwania do zapłaty czy dane osób, które widziały zdarzenie. Nie zbieraj ich kosztem bezpieczeństwa. Nie trzeba zdobywać dostępu do cudzej bankowości, prowokować kolejnej sytuacji ani wracać do niebezpiecznego miejsca po dokument.
Ustal z osobą pomagającą, gdzie można przechować materiały. Wspólna chmura, synchronizowane zdjęcia, rodzinna skrzynka mailowa lub telefon dostępny dla drugiej osoby mogą ujawnić poszukiwanie pomocy. Jeśli nie masz bezpiecznego miejsca, sam opis sytuacji wystarczy, aby rozpocząć konsultację.
Zapytaj prawnika o sposób zabezpieczenia i wykorzystania konkretnych materiałów. Nie każdy zrzut ekranu wyjaśnia kontekst, a nagrywanie i późniejsze udostępnianie nagrań może rodzić odrębne kwestie prawne. Najważniejsze jest uzyskanie ochrony i wsparcia, nie samodzielne prowadzenie śledztwa.
Gdzie szukać bezpłatnej pomocy?
Pomoc można uzyskać także wtedy, gdy nie zapadła decyzja o rozstaniu albo nie wiadomo, jak nazwać zachowanie bliskiej osoby. Na początku warto powiedzieć, czy potrzebna jest rozmowa, bezpieczne schronienie, pomoc prawna, czy ustalenie dostępu do podstawowych środków.
- 112: bezpośrednie zagrożenie życia lub zdrowia i potrzeba pilnej interwencji.
- 800 120 002: bezpłatna, całodobowa Niebieska Linia dla osób doznających przemocy domowej i jej świadków. Konsultant pomaga rozpoznać problem oraz wskazuje dostępne formy wsparcia.
- 800 107 777, wybór 9: bezpłatny, całodobowy telefon interwencyjny Centrum Praw Kobiet. Fundacja wspiera kobiety doświadczające przemocy, również ekonomicznej.
- Ośrodek Interwencji Kryzysowej lub Specjalistyczny Ośrodek Wsparcia: można zapytać o pomoc psychologiczną, prawną, socjalną i schronienie. Najbliższą placówkę pomoże ustalić ośrodek pomocy społecznej lub konsultant telefonu pomocowego.
Osoba, która nie może ponieść kosztów prawnika, może skorzystać z publicznego systemu nieodpłatnej pomocy prawnej. Informacje o zapisach prowadzi powiat. Przy umawianiu warto zgłosić potrzebę dostępnego miejsca, wsparcia komunikacyjnego lub porady w innej dopuszczalnej formie. Nieodpłatna mediacja w tym systemie jest wyłączona, gdy istnieje uzasadnione podejrzenie przemocy w relacji stron.
Przy kontakcie można zapytać, kto będzie miał dostęp do przekazanych informacji, jak przebiega pomoc i w jakich okolicznościach instytucja podejmuje dalsze działania. Nie należy zakładać, że każda rozmowa jest anonimowa albo że konsultant będzie mógł zachować każdą informację wyłącznie dla siebie.
O co zapytać podczas pierwszej konsultacji?
Rozmowa nie musi od razu obejmować wszystkich lat wspólnego życia. Można skupić się na najpilniejszej potrzebie: braku pieniędzy na najbliższe dni, groźbie utraty mieszkania, otrzymanym wezwaniu do spłaty albo obawie przed reakcją bliskiej osoby. Pomocne są pytania prowadzące do konkretnego następnego kroku.
| Potrzeba | Przykładowe pytanie |
|---|---|
| Bezpieczny kontakt | Jak ustalić kolejną rozmowę, jeśli ktoś kontroluje mój telefon? |
| Podstawowe utrzymanie | Gdzie uzyskam pomoc, jeśli nie mam dostępu do pieniędzy na jedzenie lub leki? |
| Dokument finansowy | Komu pokazać umowę i czy biegnie termin, którego nie mogę przeoczyć? |
| Dzieci lub osoba wymagająca opieki | Jak uwzględnić ich bezpieczeństwo i potrzeby w planie pomocy? |
| Dalsze działania | Do której instytucji się zwrócić i jakie informacje przygotować, jeśli mogę to zrobić bezpiecznie? |
Warto odróżnić to, co musi wydarzyć się pilnie, od spraw wymagających dłuższego przygotowania. Termin odpowiedzi na pismo może być ważny niezależnie od tego, czy udało się już rozwiązać sytuację mieszkaniową. Konsultant pomoże ustalić, kto zajmie się poszczególnymi problemami, ale nie każda placówka prowadzi wszystkie rodzaje spraw.
Jeżeli zalecenie jest niezrozumiałe lub niewykonalne, powiedz o tym. Można wyjaśnić, że wyjście z domu, odebranie listu albo dostęp do dokumentów nie są obecnie bezpieczne. Plan powinien uwzględniać rzeczywiste możliwości, a nie zakładać, że masz swobodę działania, której właśnie Ci brakuje.
Jak pomóc bliskiej osobie doświadczającej kontroli finansowej?
Zacznij od spokojnego wysłuchania i zapytania, czy rozmowa jest bezpieczna. Zamiast „dlaczego na to pozwalasz?” lepiej powiedzieć: „To, że ktoś zabiera Ci pieniądze i grozi, nie jest Twoją winą. Jakiej pomocy teraz potrzebujesz?”. Presja na natychmiastowe odejście może utrudnić dalszy kontakt.
Nie podejmuj konfrontacji z osobą stosującą przemoc w imieniu bliskiego. Nie wysyłaj również bez uprzedzenia wiadomości zawierających plan działania, numer poradni lub dokumenty, jeśli ktoś może je odczytać. Ustal dogodny sposób kontaktu i zaproponuj konkretne wsparcie, na przykład wspólną rozmowę z konsultantem albo dojazd do placówki.
Nie wymagaj dowodów jako warunku uwierzenia w opisaną sytuację. Możesz pomóc uporządkować fakty, ale nie musisz samodzielnie rozstrzygać odpowiedzialności prawnej. Również świadek może zadzwonić do Niebieskiej Linii i zapytać, jak reagować bez zwiększania ryzyka.
Odzyskiwanie samodzielności może wymagać czasu, pomocy mieszkaniowej, prawnej i zawodowej. To nie jest egzamin z oszczędności ani zaradności. Osoba doznająca przemocy nie musi najpierw zgromadzić pieniędzy, udowodnić wszystkiego lub podjąć decyzji o całej swojej przyszłości, żeby rozpocząć szukanie wsparcia.