Cesja ubezpieczenia na bank oznacza przeniesienie na bank określonych praw do świadczenia z polisy. Najczęściej służy zabezpieczeniu kredytu hipotecznego lub samochodowego. Dla kredytobiorcy ważne są jednak nie tylko podpisy. Trzeba jeszcze przekazać informację ubezpieczycielowi, dostarczyć dokumenty bankowi i dopilnować ich aktualności przy kolejnych okresach ochrony.
Sama cesja nie gwarantuje odszkodowania ani spłaty całego kredytu. Ochronę określa umowa ubezpieczenia, a sposób przekazania pieniędzy zależy także od zakresu cesji i uzgodnień z bankiem. Poniżej znajdziesz kolejność działań od pierwszej polisy po zamknięcie kredytu.
Co zmienia cesja ubezpieczenia, a czego nie zmienia?
Osoba przenosząca wierzytelność to cedent, a bank przejmujący prawo to cesjonariusz. Nie oznacza to, że bank staje się właścicielem mieszkania ani że przejmuje obowiązek opłacania składek. Przedmiotem cesji jest wskazana wierzytelność, przykładowo prawo do odszkodowania za uszkodzenie ubezpieczonej nieruchomości.
Podstawowe zasady przelewu wierzytelności określają art. 509 i następne Kodeksu cywilnego. Co do zasady zgoda dłużnika takiej wierzytelności nie jest potrzebna, ale znaczenie mogą mieć ustawa, umowa lub właściwość zobowiązania. W przypadku odszkodowania tym dłużnikiem jest ubezpieczyciel. Zawiadomienie go o cesji jest odrębnym, istotnym krokiem.
Nie utożsamiaj również cesji z wyznaczeniem uposażonego w polisie na życie. Banki mogą stosować różne konstrukcje zabezpieczenia. Nazwa dokumentu, zakres praw i zasady wypłaty powinny odpowiadać temu, czego rzeczywiście wymaga Twoja umowa.
Cesja nie rozszerza zakresu polisy. Jeżeli dane zdarzenie nie jest objęte ochroną, samo wskazanie banku nie tworzy prawa do pieniędzy. Nadal liczą się suma ubezpieczenia, wyłączenia, obowiązki ubezpieczającego oraz okoliczności szkody.
Od czego zacząć przed ustanowieniem cesji?
Poproś bank o wymagania dotyczące ubezpieczenia oraz właściwy formularz cesji. Nie wystarczy ogólna informacja od agenta, że produkt nadaje się do kredytu. Sprawdź konkretną nieruchomość lub pojazd, minimalny zakres ochrony, wymaganą sumę i okres ubezpieczenia.
Przed przekazaniem praw bankowi sprawdź także, jak porównać ubezpieczenie mieszkania pod względem zakresu, sum i wyłączeń.
Ważna jest pełna nazwa podmiotu, na który ustanawiasz zabezpieczenie. Bank obsługujący konto i bank hipoteczny należący do tej samej grupy mogą być odrębnymi spółkami. Nie przepisuj danych z polisy znajomego ani ze starego dokumentu, jeśli bank informował o przeniesieniu kredytu.
Ustal też, czy cesja obejmuje całe odszkodowanie, określoną część świadczeń czy prawa związane tylko z konkretnym przedmiotem. Polisa mieszkania może zawierać ochronę murów, wyposażenia, odpowiedzialność cywilną i assistance. Sam fakt umieszczenia ich na jednej polisie nie przesądza o identycznym objęciu każdego świadczenia cesją.
Przy zakupie mieszkania wykonaj te czynności odpowiednio wcześnie względem terminu wypłaty kredytu. Jeżeli dopiero kompletujesz finansowanie, sprawdź również pozostałe dokumenty do kredytu hipotecznego. Cesja jest jednym z elementów zabezpieczenia, nie zastępuje całego kompletu wymaganego przez bank.
Jak ustanowić cesję na bank krok po kroku?
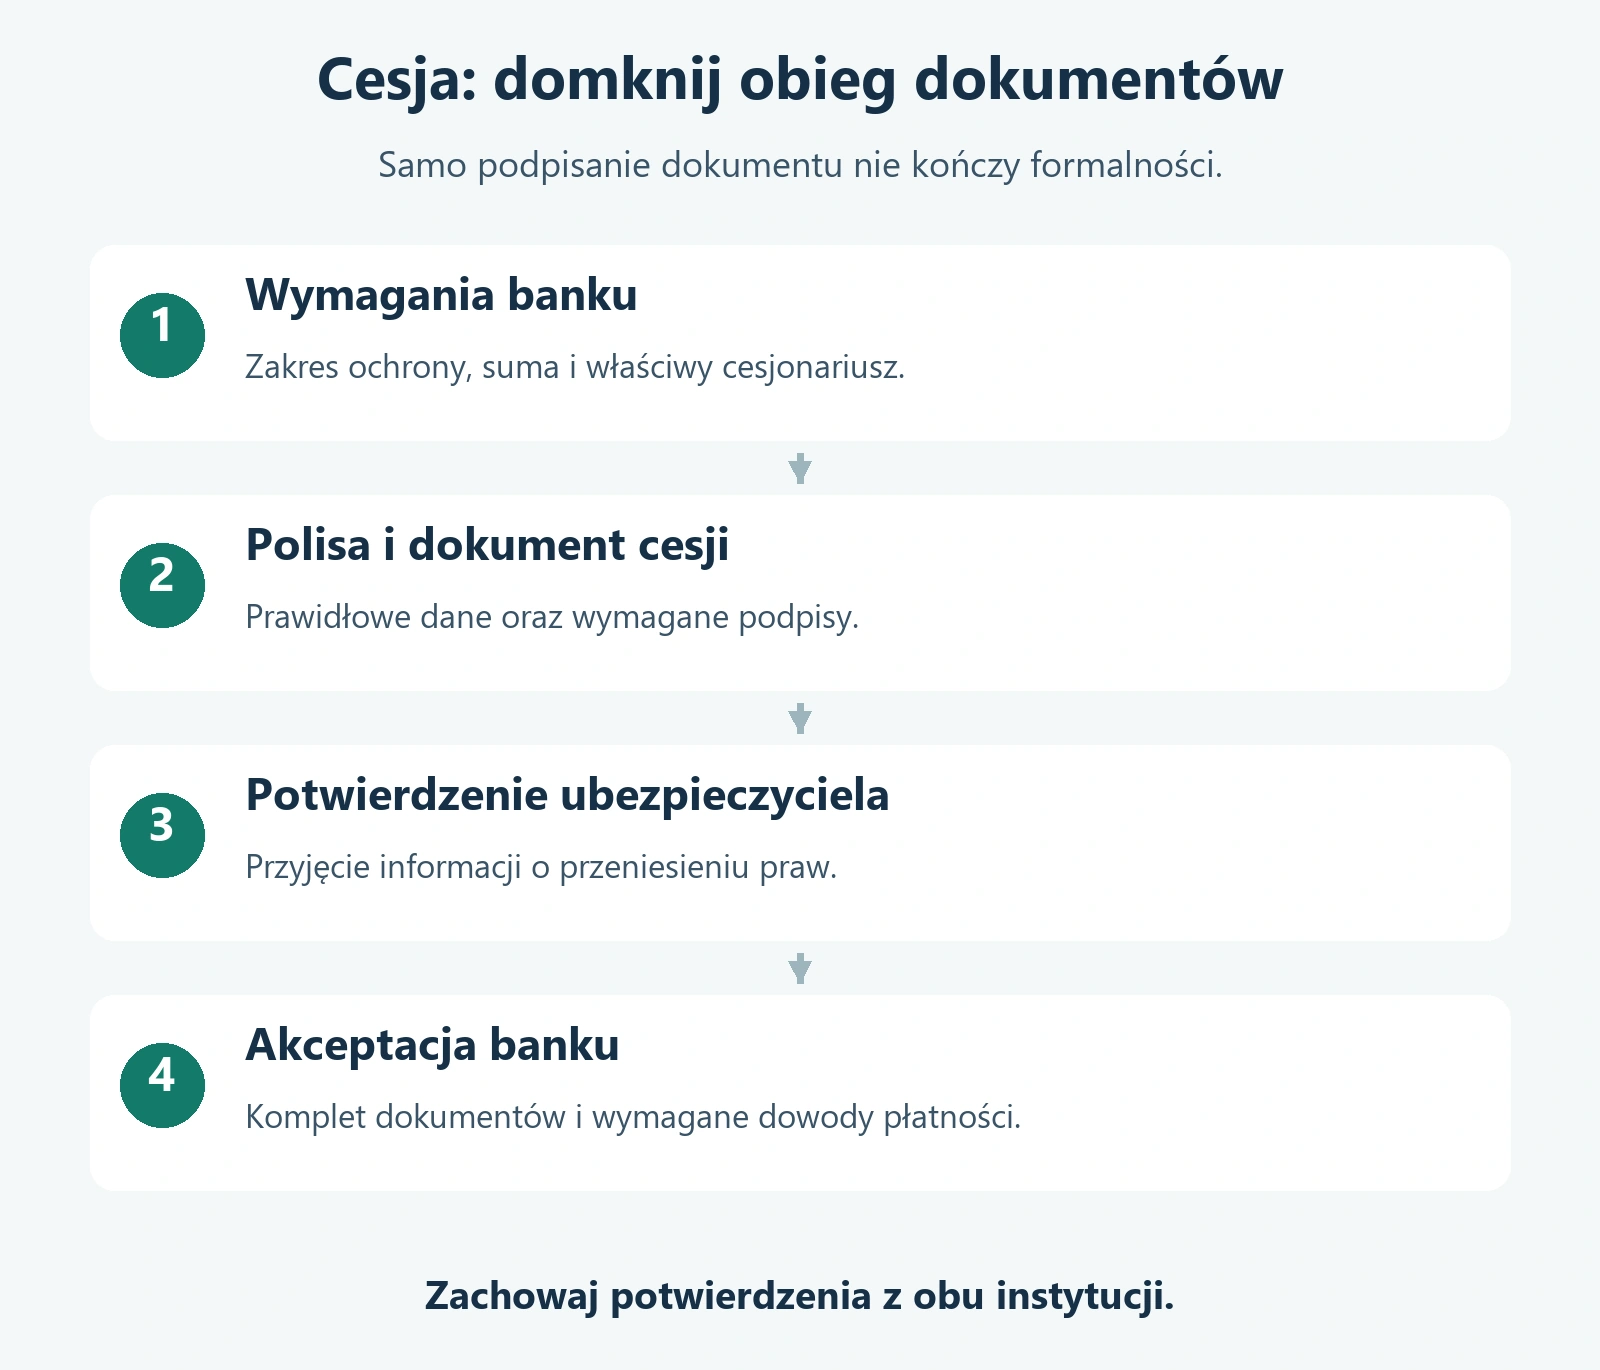
- Uzgodnij wymagania. Porównaj warunki banku z proponowaną polisą, zanim ją kupisz. Wyjaśnij rozbieżności w adresie, sumie lub zakresie.
- Zawrzyj odpowiednie ubezpieczenie i podpisz dokument cesji. Użyj formularza wskazanego przez bank. Jeśli prawa przysługują kilku osobom, ustal, czy potrzebne są podpisy każdej z nich.
- Zawiadom ubezpieczyciela. Przekaż dane polisy, cesjonariusza i dokument wymagany w jego procedurze. Odbierz potwierdzenie przyjęcia informacji.
- Dostarcz komplet do banku. Dołącz polisę, potwierdzenie cesji oraz dowód opłacenia składki, jeśli jest wymagany.
- Sprawdź wynik weryfikacji. Samo wysłanie załączników nie oznacza jeszcze, że bank uznał warunek umowy za spełniony.
Ubezpieczyciel może potwierdzić cesję na polisie, w osobnym dokumencie albo na formularzu banku. Nie wybieraj formy tylko dlatego, że jest najłatwiejsza do uzyskania. Powinna być akceptowana również przez drugą instytucję.
Przykładowo ING opisuje dostarczenie polisy przez bankowość internetową i wysyła informację o jej akceptacji albo potrzebie uzupełnienia. Przy ubezpieczeniu zewnętrznym wymaga też potwierdzenia zapłaty składki, również gdy przelew wykonano z konta w ING. To przykład konkretnej procedury, a nie wymóg jednakowy w każdym banku.
Jakie dokumenty przygotować i co w nich sprawdzić?
Poniższa tabela pomaga sprawdzić komplet. Nie jest jednolitym formularzem dla wszystkich banków. Lista może być krótsza przy produkcie obsługiwanym bezpośrednio przez bank albo dłuższa, gdy polisa obejmuje kilku właścicieli i kilka przedmiotów.
| Dokument | Co powinno się zgadzać | Typowy problem do wyjaśnienia |
|---|---|---|
| Polisa lub potwierdzenie ochrony | Przedmiot, adres lub dane pojazdu, okres i suma ubezpieczenia | Polisa dotyczy innego lokalu albo nie obejmuje wymaganego ryzyka |
| Umowa cesji lub wymagane oświadczenie | Dane uprawnionych osób, właściwego banku i zakres przenoszonych praw | Nieaktualna nazwa banku lub brak wymaganego podpisu |
| Potwierdzenie ubezpieczyciela | Związek z właściwą polisą i przyjęcie informacji o cesji | Jest tylko wysłana prośba, bez potwierdzenia jej obsługi |
| Dowód opłacenia składki | Kwota, termin i możliwość powiązania z polisą | Zlecenie przelewu oczekujące na realizację zamiast wykonanej płatności |
| Potwierdzenie banku | Akceptacja kompletu lub precyzyjna lista braków | Załącznik dotarł, lecz warunek nadal widnieje jako niespełniony |
Zapisz dokumenty razem, z numerem kredytu i datą końca ochrony. Przy płatności składki w ratach dodaj osobne przypomnienia o terminach. W razie uwag banku popraw wskazany element zamiast ponownie wysyłać ten sam niepełny zestaw.
Nie wpisuj do cesji z pamięci numeru rachunku do spłaty kredytu jako rachunku do odszkodowania. Jeżeli formularz wymaga rachunku odbiorcy świadczenia, potwierdź go właściwą ścieżką w banku. Dokumenty zawierają dane osobowe, dlatego korzystaj z kanałów wskazanych przez instytucje.
Przed wysyłką otwórz każdy załącznik i sprawdź, czy obejmuje wszystkie strony, a podpisy są czytelne. Zdjęcie pierwszej strony może nie pokazywać ani pełnego okresu ochrony, ani informacji o cesji. Przy poprawionej polisie oznacz aktualną wersję, aby bank nie oceniał dokumentu, który ubezpieczyciel zdążył już zastąpić.
Cesja a wypłata odszkodowania. Kto otrzyma pieniądze?
Nie ma jednej odpowiedzi dla każdej szkody. Najpierw ubezpieczyciel ocenia, czy świadczenie przysługuje i w jakiej wysokości. Następnie trzeba ustalić odbiorcę oraz sposób rozliczenia zgodnie z polisą, cesją i ewentualną zgodą banku.
Przy szkodzie wymagającej naprawy bank może zgodzić się na przekazanie pieniędzy właścicielowi albo wykonawcy. Może też wymagać dodatkowych dokumentów. Nie zakładaj jednak, że dla każdej kwoty istnieje automatyczna zgoda albo że mała szkoda zawsze trafia na Twoje konto.
Przy większej szkodzie świadczenie może zostać przeznaczone na rozliczenie zabezpieczonego zadłużenia. Jeżeli wypłata i warunki rozliczenia pozostawiają nadwyżkę ponad należność banku, trzeba ustalić, komu ona przysługuje. Z kolei odszkodowanie niższe od długu nie oznacza automatycznego umorzenia reszty kredytu.
Wyobraź sobie, że ubezpieczyciel uznał 18 000 zł za naprawę zalanego mieszkania. Z tej informacji nie wynika jeszcze, że możesz zamówić remont z założeniem wpływu na własny rachunek. Najpierw potwierdź dyspozycję wypłaty. To przykład procedury, nie uniwersalny próg kwotowy.
Co zrobić po szkodzie, gdy polisa ma cesję?
W pierwszej kolejności zadbaj o bezpieczeństwo i ograniczenie szkody zgodnie z sytuacją oraz warunkami ubezpieczenia. Zgłoś zdarzenie ubezpieczycielowi i zaznacz, że na polisie ustanowiono cesję. Nie odkładaj zgłoszenia tylko dlatego, że czekasz na odpowiedź banku dotyczącą wypłaty.
Równolegle ustal w banku, czy i jak uzyskać zgodę na przekazanie odszkodowania. Przygotuj numer polisy, numer szkody, opis zdarzenia oraz dokumenty otrzymane od ubezpieczyciela. Zakres załączników będzie zależał od sprawy, może obejmować kosztorys, decyzję lub plan naprawy.
Poproś o jednoznaczną informację, kto wysyła zgodę do ubezpieczyciela i czy obejmuje ona całą wypłatę. Zachowaj odpowiedź wraz z dokumentami szkody. Przy dopłacie po korekcie kosztorysu sprawdź, czy wcześniejsza dyspozycja wystarcza również dla dodatkowej kwoty.
Oddziel spór o wysokość świadczenia od problemu z jego odbiorcą. Zgoda banku na przelew nie jest decyzją ubezpieczyciela o uznaniu szkody. Samo oczekiwanie na odszkodowanie nie zawiesza też harmonogramu spłaty kredytu, chyba że uzgodnisz z bankiem odpowiednie rozwiązanie.
Czy cesję trzeba odnawiać razem z polisą?
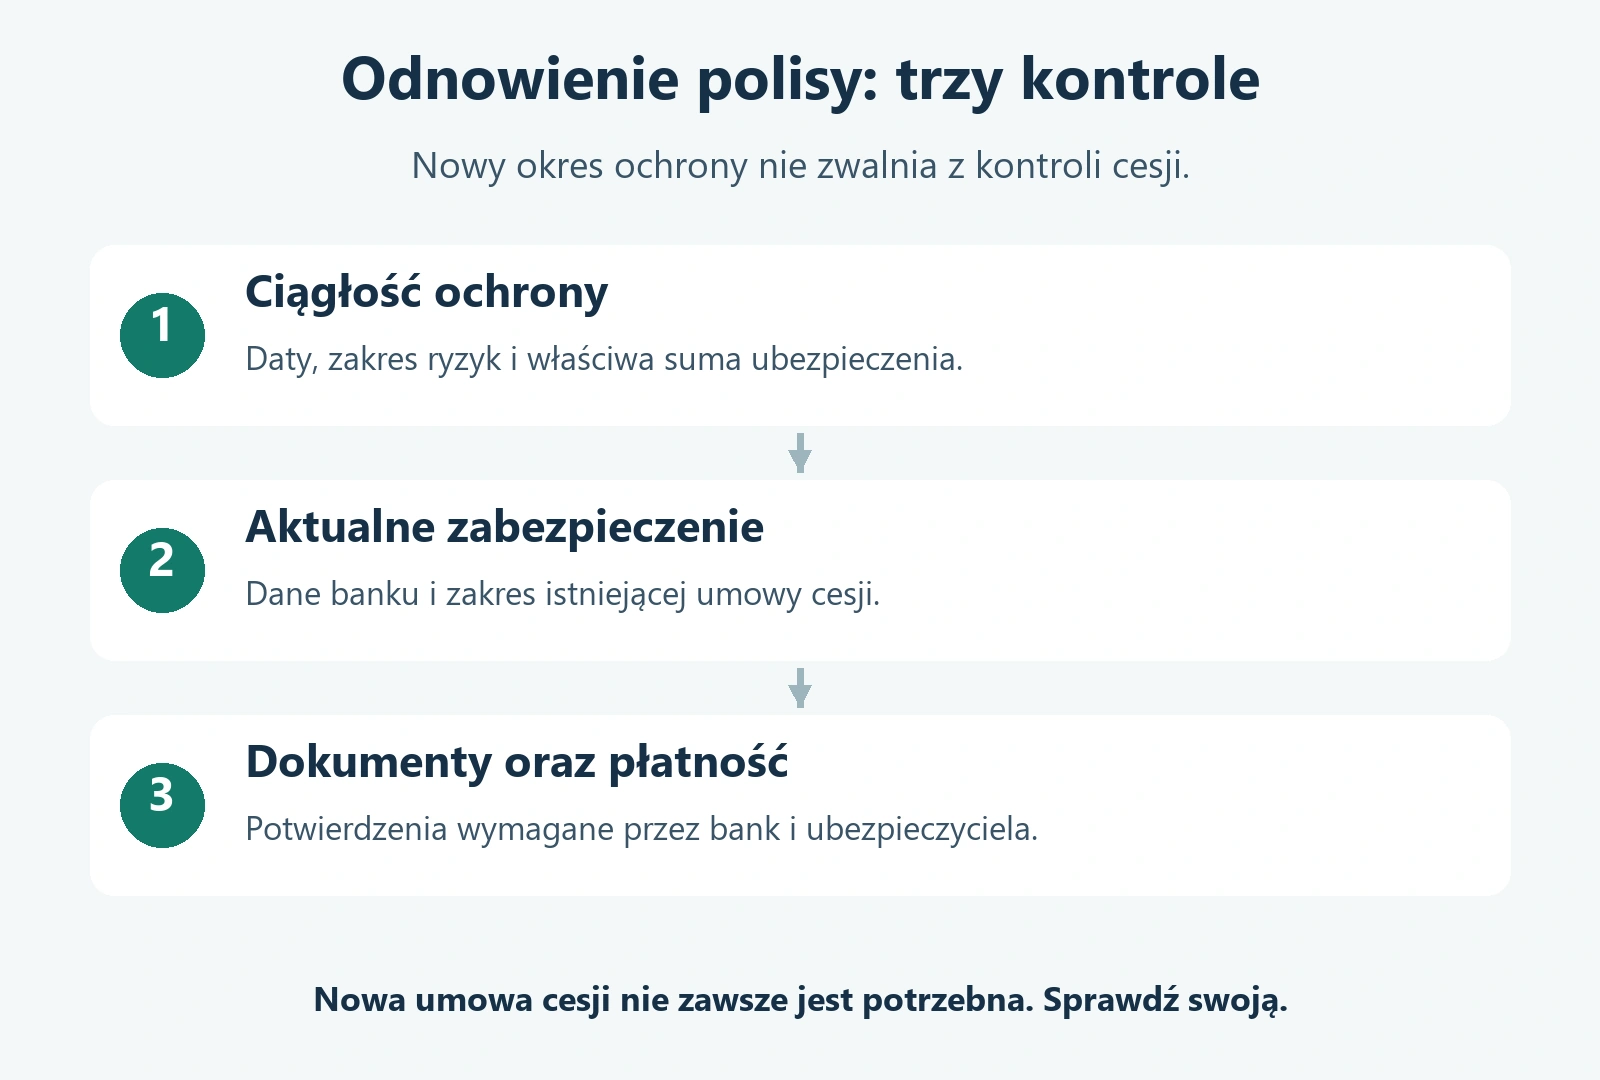
Nowy okres ochrony wymaga kontroli dokumentów, ale nie zawsze podpisania całej umowy cesji od początku. Niektóre umowy obejmują także przyszłe polisy, inne odnoszą się do konkretnej umowy ubezpieczenia. Odpowiedź wynika z treści posiadanego zabezpieczenia.
mBank opisuje ramową umowę cesji obejmującą wskazane ubezpieczenia nieruchomości w okresie kredytowania. Rozróżnia również obsługę ochrony kupionej za jego pośrednictwem i samodzielne dostarczanie dokumentów polisy zewnętrznej. Nie przenoś tych zasad automatycznie na starszą umowę ani inny bank.
Przy odnowieniu porównaj daty, sumę, zakres oraz dane cesjonariusza. Sprawdź, czy ubezpieczyciel uwzględnił cesję przy nowym numerze polisy. Potwierdź także zapłatę składki i wykonaj obowiązki informacyjne z umowy kredytu. Samo otrzymanie propozycji wznowienia nie dowodzi jeszcze zawarcia i opłacenia ochrony.
Ustaw przypomnienie z zapasem pozwalającym wyjaśnić braki. Nie istnieje jeden termin przekazania polisy obowiązujący wszystkich kredytobiorców. Jeśli termin minął, skontaktuj się z bankiem oraz ubezpieczycielem i ustal rzeczywisty stan ochrony. Nie zakładaj, że późniejsza zapłata automatycznie usuwa wcześniejszą przerwę.
Zmiana ubezpieczyciela lub refinansowanie kredytu
Przy zmianie towarzystwa sprawdź nową polisę względem aktualnych wymagań banku. Niższa składka nie wystarczy, jeżeli jednocześnie zmienia się zakres ryzyk lub suma. Ustal też, czy istniejąca umowa cesji obejmuje nowego ubezpieczyciela, czy trzeba podpisać kolejny dokument.
Najbezpieczniej organizacyjnie zaplanować nową ochronę i potwierdzenia przed zakończeniem poprzedniej. Nie składaj wypowiedzenia wyłącznie na podstawie otrzymanej kalkulacji ceny. Dopilnuj dat rozpoczęcia i zakończenia ochrony oraz warunków rozwiązania dotychczasowej umowy.
Przy refinansowaniu kredytu hipotecznego dochodzi zmiana banku. Nowa instytucja potrzebuje własnego zabezpieczenia, a dotychczasowa może zwolnić swoje prawa dopiero po rozliczeniu zadłużenia lub na uzgodnionych warunkach. Uzgodnij kolejność dokumentów z oboma bankami, zamiast samodzielnie podmieniać nazwę cesjonariusza na polisie.
Przy sprzedaży mieszkania lub auta również nie zakładaj, że cesja znika przez samo podpisanie umowy sprzedaży. Obowiązki wobec kredytodawcy, przeniesienie własności oraz los polisy wymagają osobnego sprawdzenia.
Jeśli zmieniasz jednocześnie bank i towarzystwo, rozpisz trzy daty: rozliczenie poprzedniego kredytu, początek nowej ochrony oraz termin dostarczenia zabezpieczenia do nowego banku. Zapytaj, jaki dokument wystarczy na każdym etapie. Dzięki temu nie pomylisz przyszłej zgody na zwolnienie cesji z potwierdzeniem, że została już zwolniona.
Jak zwolnić cesję po spłacie kredytu?
Poproś bank o potwierdzenie rozliczenia zobowiązania oraz dokument potrzebny do zwolnienia cesji. Umowa może przewidywać powrót praw po spełnieniu określonego warunku. Niezależnie od tego ubezpieczyciel powinien otrzymać informację pozwalającą zaktualizować dane.
PZU wyjaśnia procedurę ustanowienia i zdjęcia cesji. Jeśli bank już jej nie wymaga, klient przekazuje odpowiednie potwierdzenie. W swoim towarzystwie ustal akceptowaną formę dokumentu i poproś o potwierdzenie zakończenia obsługi zgłoszenia.
Nie traktuj samego salda 0 zł na ekranie jako pewnego dowodu rozliczenia wszystkich zobowiązań zabezpieczonych cesją. Poproś bank o dokument, który wskazuje właściwy kredyt i pozwala powiązać zwolnienie z polisą. Po aktualizacji zachowaj zarówno pismo banku, jak i odpowiedź ubezpieczyciela.
Zwolnienie cesji nie jest wypowiedzeniem ubezpieczenia. Polisa może nadal chronić mieszkanie lub samochód. Nie zastępuje też wykreślenia hipoteki z księgi wieczystej. Są to osobne formalności po zakończeniu finansowania opisanego w poradniku kredyt hipoteczny krok po kroku.
Co kontrolować na każdym etapie?
| Etap | Najważniejsze pytanie | Co zachować |
|---|---|---|
| Pierwsza polisa | Czy bank zaakceptował ochronę i właściwą cesję? | Polisę, umowę, potwierdzenia oraz dowód składki |
| Odnowienie | Czy zachowano ciągłość i aktualne zabezpieczenie? | Nową polisę i potwierdzenia wymagane umową |
| Szkoda | Kto otrzyma świadczenie i na jakich warunkach? | Decyzję ubezpieczyciela oraz dyspozycję lub zgodę banku |
| Zmiana banku lub ubezpieczyciela | Czy prawidłowo zakończono stare i ustanowiono nowe zabezpieczenie? | Dokumenty zmian oraz potwierdzenie ich przyjęcia |
| Spłata kredytu | Czy ubezpieczyciel otrzymał dokument zwolnienia cesji? | Potwierdzenie banku i aktualizacji ubezpieczenia |
Jeżeli bank odrzuci dokumenty, poproś o konkretną przyczynę: brak płatności, niewłaściwy zakres, dane cesjonariusza czy formę potwierdzenia. To pozwala poprawić rzeczywisty problem. Ponowne kupowanie polisy bez ustalenia przyczyny może tylko dołożyć koszt.
W wiadomości do banku możesz zebrać pytania w jednym miejscu: której polisy dotyczy brak, jaki dokument trzeba dosłać, czy wskazana umowa cesji obejmuje nowe ubezpieczenie i gdzie pojawi się potwierdzenie akceptacji. Podaj numer sprawy, jeśli wcześniej został nadany. Nie przesyłaj kolejnych zgłoszeń różnymi kanałami bez odniesienia do pierwszego, bo utrudni to porównanie odpowiedzi i załączników.
Gdy bank i ubezpieczyciel przekazują sprzeczne instrukcje, przedstaw każdej instytucji treść wymagania drugiej strony. Poproś o wskazanie dokumentu, który spełni obie procedury. Sama ustna informacja, że „wszystko jest dobrze”, niewiele pomaga, jeśli w bankowości nadal widzisz wezwanie do uzupełnienia polisy.
Dobrze przygotowany komplet odpowiada na trzy pytania: co jest ubezpieczone, komu przysługują określone prawa i czy obie instytucje mają aktualne dokumenty. Tę kontrolę warto powtarzać przy każdej zmianie ochrony, finansowania lub sytuacji po szkodzie.