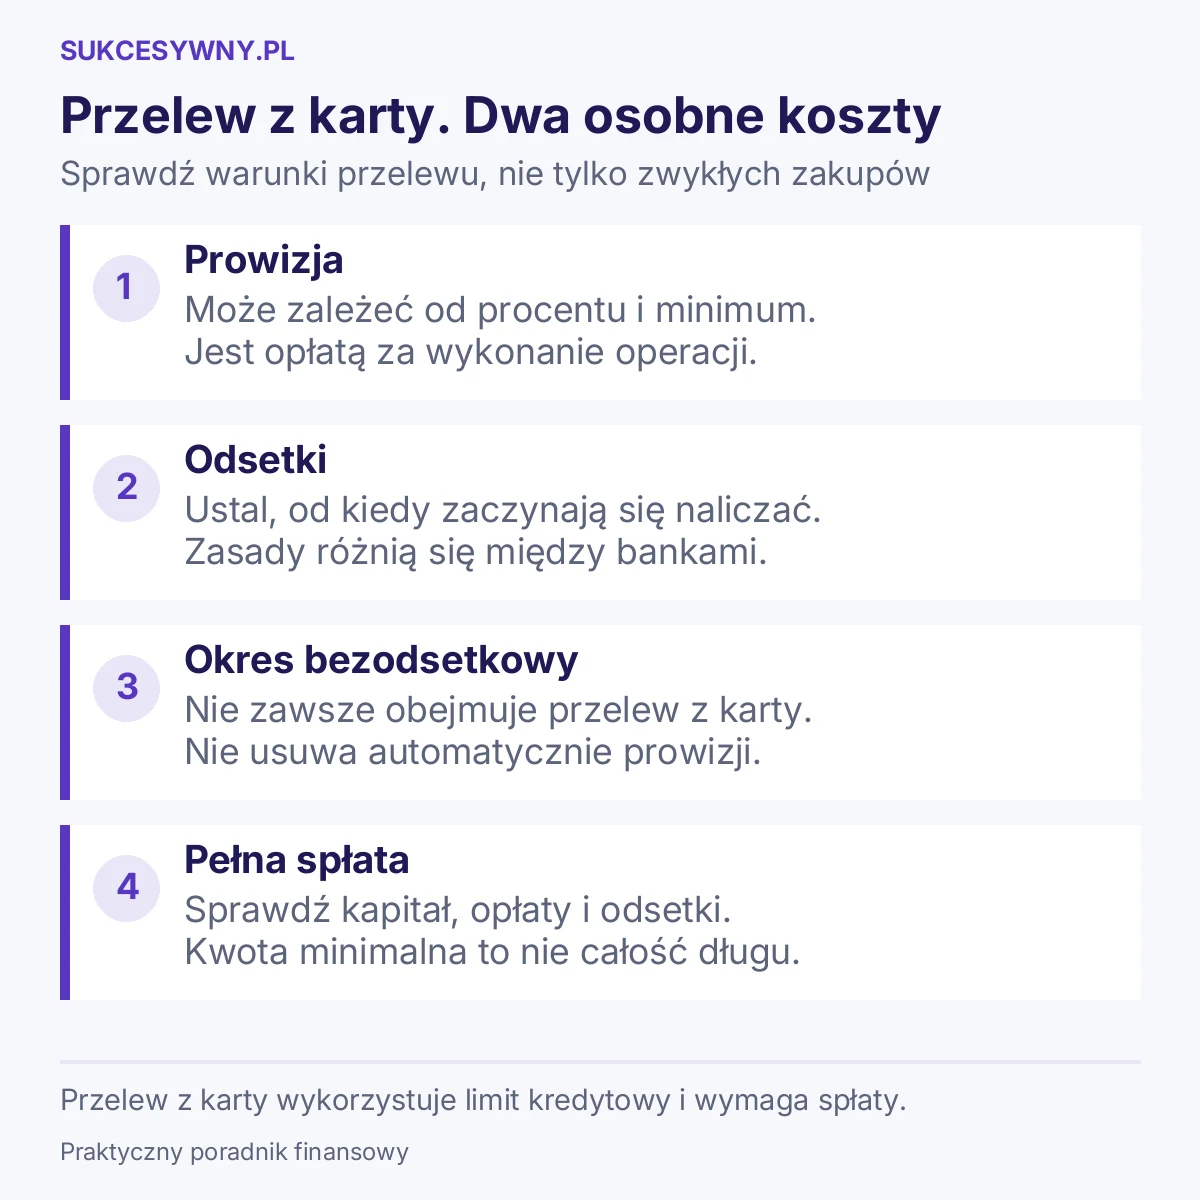
Przelew z karty kredytowej na konto jest możliwy, jeśli bank udostępnia taką usługę dla Twojej karty. Korzystasz wtedy z przyznanego limitu kredytowego, więc powstaje zadłużenie do spłaty. Najważniejsze są dwie oddzielne kwestie: prowizja za przelew oraz to, czy bank obejmuje tę operację okresem bezodsetkowym.
Przelew może kosztować nawet wtedy, gdy spłacisz cały wyciąg w terminie. Z drugiej strony nieprawdą jest, że każdy bank nalicza od niego odsetki natychmiast. Różnice w zasadach są na tyle duże, że przed pierwszą operacją warto przeczytać warunki konkretnej karty.
Jak działa przelew z karty kredytowej?
Bank przekazuje pieniądze z dostępnego limitu karty na wskazany rachunek. Może to być Twoje konto osobiste albo rachunek innego odbiorcy, jeżeli regulamin dopuszcza taki przelew. Kwota powiększa wykorzystane zadłużenie. To inna operacja niż przelew z konta osobistego, na którym masz własne środki.
Przykład: limit karty wynosi 5000 zł, a zakupy i blokady zajęły już 1800 zł. Nie dysponujesz całym limitem 5000 zł. Dostępna kwota jest niższa, a sposób pobrania prowizji może dodatkowo wpływać na możliwość wykonania przelewu. Sprawdź dostępny limit widoczny w bankowości oraz końcowe podsumowanie.
Jeśli dopiero poznajesz ten produkt, zacznij od tekstu jak działa karta kredytowa. Tutaj skupiamy się na jednym zastosowaniu: przesłaniu pieniędzy na rachunek i późniejszej spłacie tej operacji.
Ile kosztuje przelew z karty kredytowej na konto?
Sprawdź w taryfie pozycję dotyczącą przelewu z rachunku karty kredytowej. Cena zwykłego przelewu z konta osobistego nie ma tu zastosowania. Prowizja bywa procentowa z określoną kwotą minimalną.
Przy stawce „3%, minimum 10 zł” przelew 100 zł kosztowałby 10 zł, a nie 3 zł. Przy kwocie 2000 zł prowizja wyniosłaby 60 zł. To przykład sposobu liczenia, nie cennik konkretnej karty.
| Element kosztu | Co ustalić przed zleceniem |
|---|---|
| Prowizja za przelew | Procent, kwotę minimalną i ewentualne wyjątki |
| Odsetki | Czy operacja korzysta z okresu bezodsetkowego i od jakiej daty bank nalicza koszt |
| Waluta | Czy dochodzi do przewalutowania i po jakim kursie |
| Pozostałe opłaty karty | Czy operacja wpływa na warunki zwolnienia z opłaty za obsługę |
Nie zakładaj, że przelew zalicza się do wymaganych zakupów kartą. Regulamin zwolnienia z opłaty może uznawać tylko wybrane transakcje. Prowizja za przelew i opłata za kartę mogą więc wystąpić równocześnie. Szersze zestawienie znajdziesz w poradniku ile kosztuje karta kredytowa.
Czy przelew korzysta z okresu bezodsetkowego? Przykłady banków
Nie ma jednej zasady dla wszystkich kart. Nawet gdy pieniądze trafiają na konto, klasyfikacja operacji może być różna. Poniższe przykłady pokazują, dlaczego samo hasło „do kilkudziesięciu dni bez odsetek” nie wystarcza.
| Bank | Zasada opisana przez bank | Praktyczny wniosek |
|---|---|---|
| mBank | Przelew może korzystać z okresu bezodsetkowego do 54 dni, przy spełnieniu warunków spłaty | Brak odsetek nie usuwa prowizji za sam przelew |
| ING | Od wypłat i przelewów z karty odsetki są naliczane od dnia operacji do pełnej spłaty | Terminowa spłata samego wyciągu nie oznacza automatycznie zerowych odsetek |
| Revolut | Przelewy są wyłączone z okresu bezodsetkowego; odsetki naliczane są codziennie od zaksięgowania | Sprawdź także odsetki, które mogą pojawić się na kolejnym rozliczeniu |
Zasady sprawdziliśmy 1 października 2026 r. w opisach przelewu z karty w mBanku, pytań o karty kredytowe ING i odsetek i opłat karty Revolut. Warunki swojej umowy potwierdź przed operacją, szczególnie przy starszej lub wycofanej z oferty karcie.
Przykład mBanku: bez odsetek nadal nie znaczy bezpłatnie
mBank podaje dla zwykłego przelewu z karty prowizję 7%, minimum 6 zł. Przy przelewie 1000 zł sama prowizja wynosi zatem 70 zł. Nawet jeśli spełnisz warunki okresu bezodsetkowego, pozostaje koszt wykonania operacji.
„Do 54 dni” nie oznacza też, że każdy przelew wykonany w dowolnym dniu można spłacić dokładnie 54 dni później. Czas zależy od miejsca operacji w cyklu rozliczeniowym. Kieruj się terminem i kwotą pełnej spłaty na wyciągu. Mechanizm wyjaśniamy w tekście o okresie bezodsetkowym karty kredytowej.
Przykład kosztu: przelew 2000 zł i spłata po 30 dniach
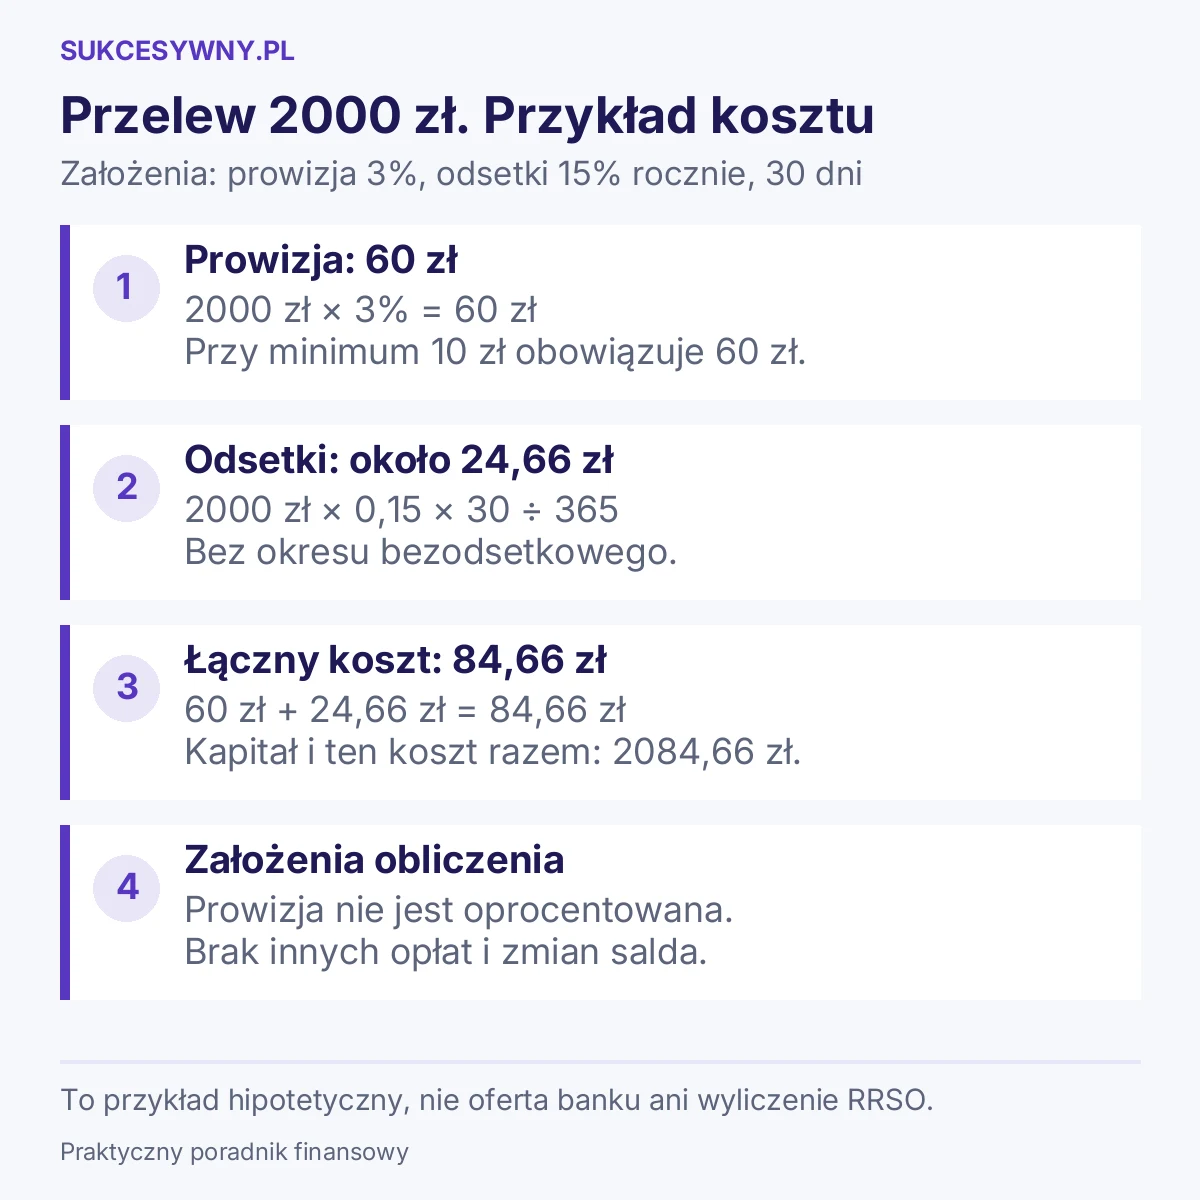
Przyjmijmy hipotetyczną kartę z prowizją 3%, minimum 10 zł, i oprocentowaniem nominalnym 15% rocznie. Zakładamy 30 dni naliczania odsetek, podstawę 365 dni oraz brak oprocentowania prowizji. Nie jest to oferta banku ani wyliczenie RRSO.
- Prowizja: 2000 zł × 3% = 60 zł.
- Odsetki przy braku okresu bezodsetkowego: 2000 zł × 0,15 × 30 ÷ 365 = około 24,66 zł.
- Łączny koszt operacji: 60 zł + 24,66 zł = 84,66 zł.
- Kapitał i ten koszt razem: 2084,66 zł.
Gdyby ta sama hipotetyczna karta obejmowała przelew okresem bezodsetkowym i wszystkie warunki zostały spełnione, pozostałaby prowizja 60 zł. Dlatego pytanie o odsetki i pytanie o opłatę trzeba zadać osobno.
Rzeczywisty wynik może być inny, jeśli bank oprocentowuje również prowizję, zmienia się stawka, spłacasz część zadłużenia w trakcie okresu albo masz inne operacje na karcie. Znaczenie ma także kolejność zaliczania wpłat. Prosty wzór pokazuje mechanizm, ale nie zastępuje rozliczenia całego rachunku karty.
Jak zrobić przelew z karty i czego nie pomylić?
- Otwórz szczegóły karty kredytowej. Sprawdź, czy bank udostępnia przelew z jej rachunku w aplikacji, serwisie internetowym lub innym kanale.
- Ustal zasady kosztów. Przeczytaj taryfę oraz warunki okresu bezodsetkowego dla przelewów.
- Wpisz dane odbiorcy i kwotę. Sprawdź walutę i dostępny limit.
- Przeczytaj podsumowanie. Potwierdź prowizję, rachunek źródłowy i przewidywany termin wykonania.
- Zaplanuj spłatę. Po zaksięgowaniu sprawdź zadłużenie, wyciąg oraz ewentualne późniejsze odsetki.
Przelew na rachunek karty zwykle służy spłacie zadłużenia. Przelew z rachunku karty oznacza wykorzystanie limitu. Pomieszanie tych dwóch numerów lub kierunków operacji może prowadzić do błędnych założeń o kosztach.
Jeżeli opcji nie ma, nie traktuj doładowania portfela elektronicznego jako pewnego sposobu na darmowy przelew. Bank może inaczej klasyfikować takie operacje, pobierać opłatę albo wyłączać je z okresu bezodsetkowego. Sprawdź warunki zamiast wnioskować z samego wyglądu płatności.
Dlaczego spłata minimalna może być za mała?
Kwota minimalna z wyciągu nie jest tym samym co całe zadłużenie. Jej wpłata może spełnić bieżący obowiązek spłaty, ale nie daje automatycznie prawa do braku odsetek. Pozostała kwota nadal obciąża limit zgodnie z warunkami umowy.
Jeżeli chcesz zamknąć koszt konkretnego przelewu, ustal pełną kwotę do spłaty i sposób rozliczenia odsetek do dnia wpłaty. Przy operacjach oprocentowanych od początku ostatnie odsetki mogą pojawić się później niż sama transakcja. Sprawdź kolejny wyciąg zamiast zakładać, że wpłata samego kapitału rozliczyła wszystko.
Gdy przelew ma pokryć stały niedobór w budżecie, najpierw policz źródło i termin spłaty. Przeniesienie pieniędzy między rachunkami nie zmniejsza zadłużenia. Jeśli spłacasz już kilka zobowiązań, pomocny będzie poradnik jak wyjść z długów i uporządkować spłaty.
Najczęstsze pytania
Czy mogę przelać pieniądze z karty na własne konto?
Tak, jeśli dana karta i bank udostępniają taką usługę. Własność rachunku odbiorcy sama w sobie nie zwalnia z prowizji i odsetek.
Czy przelew dochodzi natychmiast?
Nie zakładaj tego. Termin zależy od obsługiwanej usługi, banku odbiorcy i chwili zlecenia. Odczytaj go z podsumowania, szczególnie gdy pieniądze są potrzebne jeszcze tego dnia.
Czy spłata następnego dnia usuwa prowizję?
Nie usuwa jej automatycznie. Wcześniejsza spłata może skrócić okres naliczania odsetek, ale opłata za wykonany przelew jest osobną pozycją.
Na co patrzeć przy wyborze karty do przelewów?
Porównaj prowizję, minimalną opłatę, zasady odsetek i koszty obsługi. Nie oceniaj produktu wyłącznie po długości okresu bezodsetkowego dla zakupów. Ranking kart kredytowych pomoże zawęzić wybór, a warunki przelewów sprawdź osobno dla wybranej oferty.