Nieużywane konto bankowe nie zamyka się automatycznie dlatego, że przestałeś się logować, wypłaciłeś wszystkie pieniądze lub usunąłeś aplikację. Dopóki umowa obowiązuje, bank może naliczać opłaty przewidziane dla Twojego rachunku i karty. Jeśli konto jest zbędne, sprawdź jego status i złóż wypowiedzenie zamiast czekać, aż bank zrobi to za Ciebie.
Osobną sprawą są przepisy dotyczące rachunków, na których przez wiele lat nie wydano dyspozycji. Nie oznaczają one, że każde porzucone konto natychmiast przestaje kosztować. Trzeba odróżnić zwykły brak korzystania z rachunku od rozwiązania umowy i rozliczenia pozostałych pieniędzy.
Czy bank pobiera opłaty za nieużywane konto?
Może je pobierać, jeżeli wynikają z obowiązującej umowy i taryfy. Miesięczna opłata za prowadzenie rachunku nie musi zależeć od liczby wykonanych przelewów. Podobnie karta może kosztować także wtedy, gdy leży w szufladzie.
W wielu ofertach zwolnienie z opłaty wymaga określonego wpływu, płatności kartą lub BLIKIEM albo spełnienia innych warunków. Gdy przenosisz codzienne wydatki do nowego banku, możesz przestać spełniać warunki starego konta. W efekcie rachunek, który wcześniej nic nie kosztował, zaczyna generować opłaty.
Nie ma natomiast jednej ustawowej „kary za nieużywanie konta”, identycznej we wszystkich bankach. Trzeba sprawdzić konkretne pozycje taryfy. Osobno mogą być rozliczane konto, karta, pakiet powiadomień i dobrowolne usługi dodatkowe.
Jeżeli chcesz ustalić, za co dokładnie płacisz, zacznij od historii obciążeń i aktualnych dokumentów produktu. Sposób sprawdzania warunków omawiamy szerzej w poradniku o opłatach za konto osobiste i kartę. Przy nieużywanym rachunku najważniejsze jest ustalenie, czy nadal potrzebujesz całego produktu.
Ile może kosztować pozostawienie rachunku?
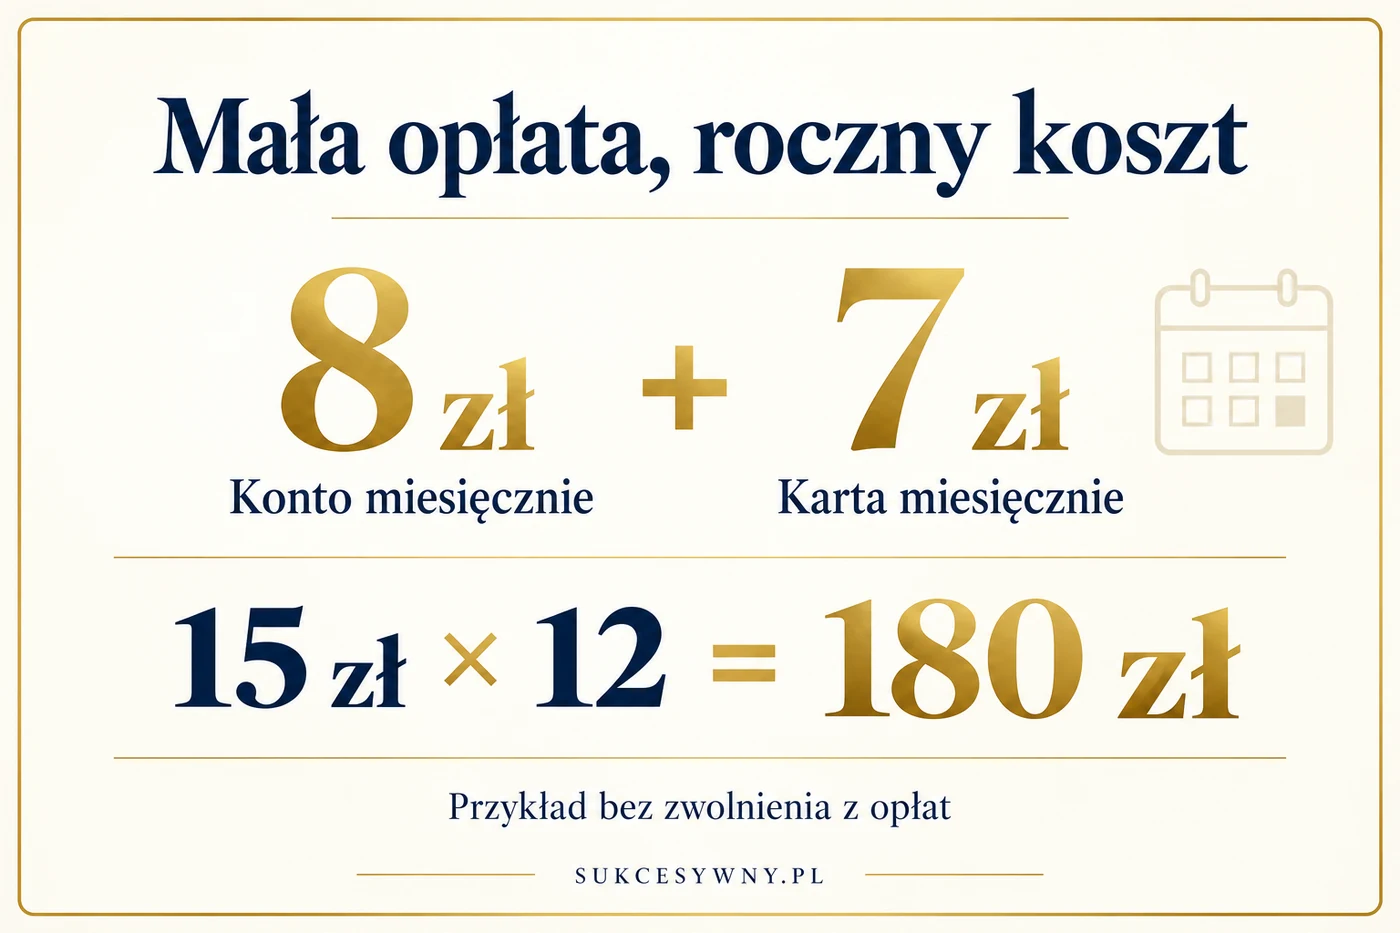
Załóżmy, że konto kosztuje 8 zł miesięcznie, a karta 7 zł, ponieważ nie spełniasz warunków zwolnienia. Łącznie daje to 15 zł miesięcznie, czyli 180 zł przez rok. To przykład rachunkowy, nie aktualna taryfa konkretnego banku.
Do oceny własnego konta wpisz rzeczywiste kwoty i sprawdź, czy pobierane są co miesiąc. Opłata roczna za kartę, płatne SMS lub pakiet ubezpieczenia mogą zmienić wynik. Nie mnożysz przez dwanaście każdej pozycji widocznej w historii, jeśli dotyczyła jednorazowej usługi.
Warto również porównać korzyść z utrzymywania konta. Rachunek zapasowy może być przydatny, ale powinien mieć świadomie wybrane warunki. „Może kiedyś się przyda” trudno uznać za dobrą decyzję, gdy nie sprawdzasz nawet narastających kosztów.
Czy konto z saldem 0 zł jest już zamknięte?
Nie. Saldo informuje o pieniądzach na rachunku, a status umowy o tym, czy rachunek nadal jest prowadzony. Możesz mieć czynne konto bez środków. Możesz też mieć zablokowaną kartę, a jednocześnie w pełni aktywny rachunek.
Brak pieniędzy nie jest automatycznym poleceniem rozwiązania umowy. To, jak bank rozliczy należne opłaty przy zerowym saldzie, wynika z zasad produktu. Dlatego nie zostawiaj pustego konta z założeniem, że „bank nie ma z czego pobrać, więc sprawa znika”.
Jeżeli zauważysz saldo ujemne lub wezwanie do zapłaty, poproś o szczegółowe rozliczenie. Ustal, z czego wynika kwota i za jaki okres ją naliczono. Nie każda pozycja pokazana w aplikacji jest automatycznie bezsporna, ale samo niekorzystanie z konta także nie dowodzi, że opłaty są błędne.
Po ilu latach bank zamknie nieużywane konto?
Art. 59a Prawa bankowego przewiduje rozwiązanie umowy indywidualnego rachunku osoby fizycznej, niezwiązanego z działalnością gospodarczą, po 10 latach od ostatniej dyspozycji posiadacza. Gdy umowa obejmuje kilka rachunków, znaczenie mają dyspozycje dotyczące tych rachunków. Wyjątek dotyczy wskazanych w ustawie rachunków oszczędnościowych i lokat zawartych na okres dłuższy niż 10 lat.
Po 5 latach bez takiej dyspozycji bank ma obowiązek wystąpić o dane z rejestru PESEL w celu ustalenia, czy posiadacz żyje. Co najmniej 6 miesięcy przed upływem okresu 10 lat powinien poinformować o skutkach jego upływu. Zasady z art. 59a nie dotyczą rachunków wspólnych objętych wyłączeniem w art. 57.
Nie licz tego okresu od ostatniego logowania ani od ostatniej płatności samą kartą bez sprawdzenia pozostałych dyspozycji. W razie wątpliwości poproś bank o wskazanie, jakie zdarzenie uznaje za ostatnią dyspozycję i jakiego zestawu rachunków dotyczy umowa.
Przepisy o wieloletnim braku dyspozycji nie zastępują zwykłego wypowiedzenia. Bank może zakończyć umowę także na innych podstawach, zgodnie z jej warunkami i prawem. Nie istnieje więc jeden praktyczny termin, po którym każde nieużywane konto każdego klienta zostanie zamknięte.
Czy po rozwiązaniu umowy pieniądze przepadają?
Samo zastosowanie procedury dotyczącej wieloletniego braku dyspozycji nie oznacza, że oszczędności stają się własnością banku. Ustawa reguluje dalsze rozliczenie środków z osobą, która ma do nich tytuł prawny. Nie należy jednak utożsamiać tego z normalnym korzystaniem z dawnego rachunku.
Jeśli dowiadujesz się o starym koncie po wielu latach, poproś o informację o statusie umowy, saldzie i sposobie wypłaty. Bank ustali potrzebne dokumenty. Nie próbuj „reaktywować” rachunku przelewem w ciemno, zanim nie potwierdzisz, jak jest obecnie obsługiwany.
Podobny problem opisuje Rzecznik Finansowy w wyjaśnieniach o uśpionych kontach. Sam fakt, że klient nie korzystał z rachunku przez kilka lat, nie przesądza jeszcze o jego wcześniejszym zamknięciu.
Jak sprawdzić, czy stare konto nadal działa?
Jeśli pamiętasz bank, skontaktuj się bezpośrednio z nim. Poproś o potwierdzenie statusu rachunku oraz informację o aktywnych kartach, usługach i saldzie. Brak możliwości zalogowania może oznaczać problem z dostępem, a nie rozwiązanie umowy.
Sprawdź stare wiadomości, wyciągi i potwierdzenia złożonych dyspozycji. Szczególnie istotny jest dokument potwierdzający zakończenie umowy. Samo wysłanie wiadomości z prośbą o zamknięcie nie musi być równoznaczne z przyjęciem poprawnego wypowiedzenia w wymaganej formie.
Jeżeli nie pamiętasz, w których bankach miałeś konta, pomocna może być Centralna informacja o rachunkach. To narzędzie do ustalenia, gdzie szukać rachunków. Nie zastępuje późniejszego rozliczenia i zamknięcia ich w poszczególnych instytucjach.
Jak zamknąć nieużywane konto bez pozostawienia niedokończonych spraw?
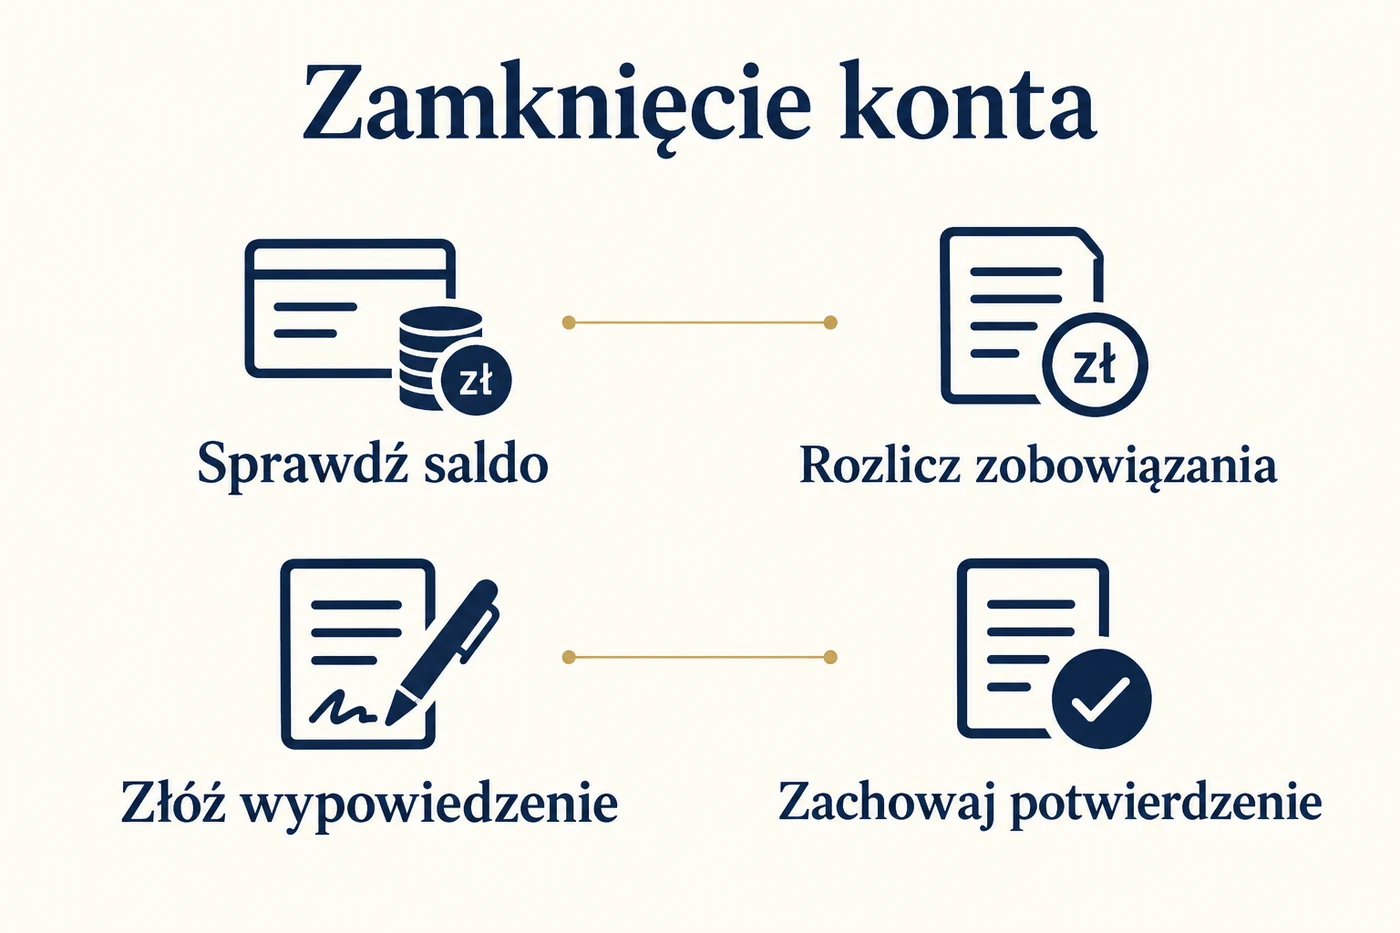
- Pobierz potrzebne dokumenty. Zachowaj wyciągi i potwierdzenia, zanim stracisz dostęp do bankowości.
- Sprawdź saldo i oczekujące operacje. Uwzględnij opłaty, nierozliczone płatności kartą i ewentualny debet.
- Przenieś powiązane płatności. Zmień rachunek wynagrodzenia, polecenia zapłaty i subskrypcje korzystające z karty.
- Złóż wypowiedzenie właściwym kanałem. Ustal termin zakończenia oraz rachunek do przekazania pozostałych środków.
- Sprawdź zakres dyspozycji. Potwierdź, co stanie się z kartą, kontami dodatkowymi i usługami powiązanymi.
- Zachowaj potwierdzenie zamknięcia. Po upływie terminu sprawdź, czy umowa została zakończona i rozliczona.
W okresie wypowiedzenia mogą jeszcze pojawić się operacje lub koszty wynikające z umowy. Zapytaj bank, jak zapewnić środki na końcowe rozliczenie, zamiast od razu zerować konto i przestać odbierać korespondencję.
Sposób złożenia dyspozycji zależy od banku. Przykładową procedurę omawiamy w poradniku jak zamknąć konto w mBanku. Nie przenoś automatycznie nazwy przycisku ani okresu wypowiedzenia na rachunek w innej instytucji.
Bank naliczył opłaty po zamknięciu. Co sprawdzić?
Porównaj datę skutecznego zakończenia umowy z okresem, którego dotyczy opłata. Data jej zaksięgowania może być późniejsza niż miesiąc rozliczeniowy. Ustal też, czy wypowiedzenie objęło właściwy rachunek i usługę, za którą bank pobrał pieniądze.
Jeśli coś się nie zgadza, złóż reklamację z konkretnym żądaniem. Wskaż numer rachunku, datę dyspozycji, pozycje z historii oraz dołącz potwierdzenie zamknięcia. Poproś o podstawę naliczenia i zwrot kwot, które uważasz za nienależne.
Przy starym zadłużeniu poproś również o pełną historię rozliczeń. Nie oceniaj zasadności wieloletniego roszczenia wyłącznie po łącznej kwocie z wezwania. Zależnie od sprawy znaczenie mogą mieć dokumenty umowy, jej wypowiedzenie i terminy dochodzenia należności.
Najczęstsze pytania o nieużywane konto
Czy usunięcie aplikacji bankowej zamyka konto?
Nie. Usuwasz oprogramowanie z telefonu, a nie wypowiadasz umowę z bankiem. Rachunek, karta i powiązane usługi mogą nadal działać oraz generować koszty.
Czy zastrzeżenie karty wystarczy?
Nie jest równoznaczne z zamknięciem konta. Dodatkowo bank może obsługiwać wydanie nowej karty zgodnie z zasadami produktu. Jeśli chcesz zrezygnować z karty i rachunku, potwierdź osobno zakres swojej dyspozycji.
Czy muszę zamykać każde konto, którego rzadko używam?
Nie. Konto zapasowe może być przydatne, jeśli znasz jego warunki, kontrolujesz opłaty i potrafisz odzyskać dostęp. Problemem jest pozostawienie rachunku bez nadzoru, a nie samo posiadanie dodatkowego konta.
Czy bank sam anuluje opłaty, gdy powiem, że nie korzystałem?
Nie ma takiej automatycznej zasady. Możesz poprosić o wyjaśnienie lub indywidualne rozpatrzenie sprawy. Jeśli kwoty naliczono niezgodnie z umową albo po jej skutecznym zakończeniu, wskaż konkretne podstawy reklamacji.