Oszustwo na BLIK najczęściej polega na nakłonieniu Cię do przekazania kodu lub zatwierdzenia operacji pod fałszywym pretekstem. Wiadomość może przyjść z przejętego konta znajomego, od rzekomego kupującego albo osoby podającej się za pracownika banku. Przed potwierdzeniem sprawdź w aplikacji, jaką operację rzeczywiście zlecasz.
Jeżeli pieniądze już zniknęły, przerwij rozmowę i jak najszybciej skontaktuj się z bankiem przez jego oficjalny kanał. Opisz zdarzenie, zabezpiecz dowody i zgłoś podejrzenie przestępstwa. Nie wysyłaj kolejnego kodu, nawet jeśli rozmówca twierdzi, że jest potrzebny do cofnięcia poprzedniej płatności.
Po czym rozpoznać próbę wyłudzenia?
Najbardziej niebezpieczne wiadomości nie zawsze zawierają błędy językowe. Mogą wyglądać jak zwykła rozmowa z bliską osobą, odnosić się do aktualnych zakupów i zawierać wiarygodne zdjęcie profilowe. Większe znaczenie ma to, do jakiego działania ktoś Cię nakłania.
| Sytuacja | Co powinno zwrócić uwagę | Bezpieczna reakcja |
|---|---|---|
| Znajomy pilnie potrzebuje pieniędzy | Żąda kodu, unika rozmowy telefonicznej i naciska na pośpiech | Zadzwoń na znany wcześniej numer i potwierdź prośbę |
| Kupujący chce odebrać towar | Każe wygenerować kod lub zatwierdzić wypłatę, żebyś otrzymał zapłatę | Sprawdź transakcję w oficjalnej aplikacji platformy |
| Dzwoni rzekomy bank | Poleca wypłatę BLIK albo przelew na „bezpieczne konto” | Rozłącz się i sam skontaktuj z bankiem |
| Przychodzi link do dopłaty | Kwota w banku nie zgadza się z opisaną drobną należnością | Nie zatwierdzaj operacji i zweryfikuj sprawę u usługodawcy |
| Ktoś obiecuje odzyskanie pieniędzy | Żąda opłaty z góry, kolejnego kodu lub dostępu do telefonu | Nie udostępniaj danych i zachowaj wiadomość jako dowód |
Wspólnym elementem tych sytuacji jest próba zastąpienia Twojej oceny instrukcją rozmówcy. Ktoś tłumaczy, że komunikat banku jest „techniczny”, „testowy” albo „odwrócony”. Tymczasem dla bezpieczeństwa liczy się rzeczywista operacja widoczna w aplikacji, nie wyjaśnienie otrzymane na czacie.
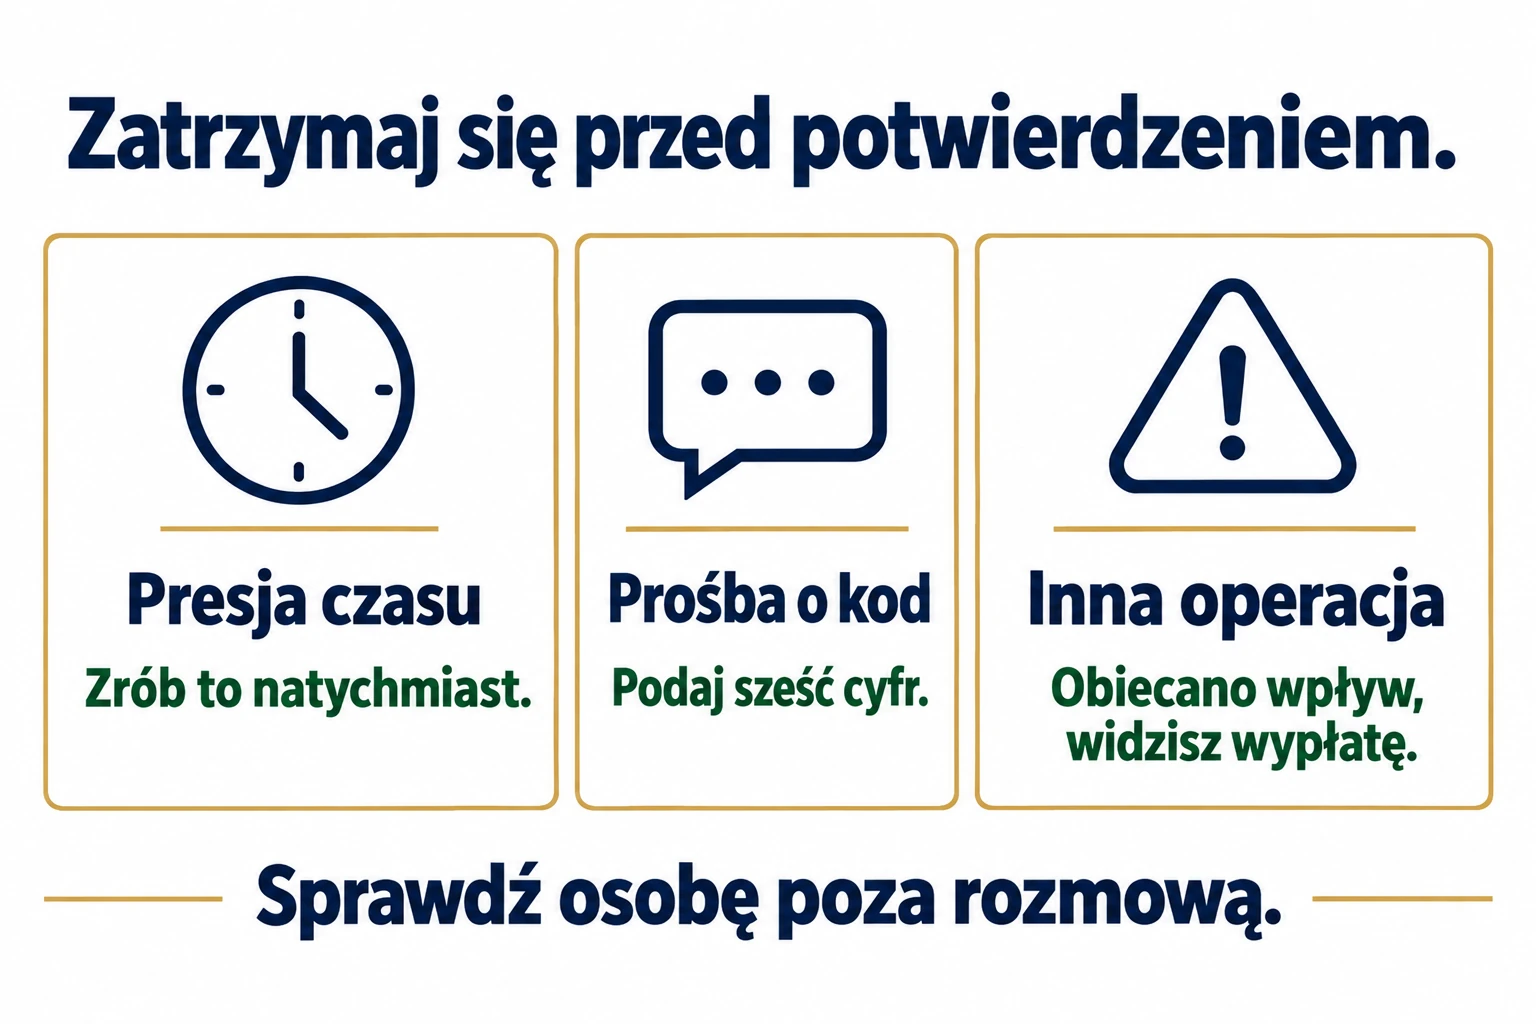
Wiadomość od znajomego może pochodzić od oszusta
Przejęte konto w komunikatorze zachowuje znajome zdjęcie, nazwę i historię rozmów. Dlatego odpowiedź na dotychczasowym czacie nie jest niezależnym potwierdzeniem tożsamości. Oszust może też odpowiadać na proste pytania na podstawie wcześniejszych wiadomości.
Przykładowo dostajesz prośbę o pomoc przy zakupie za 400 zł. Zamiast od razu generować kod, dzwonisz na zapisany wcześniej numer znajomego. Jeżeli nie odbiera, czekasz. Nie masz obowiązku rozwiązać tej sprawy w kilkadziesiąt sekund, nawet gdy rozmówca twierdzi, że właśnie stoi przy kasie.
Mechanizm podszywania się pod znajomych opisuje Prokuratura Okręgowa w Sieradzu. Weryfikacja innym kanałem jest ważniejsza niż zaufanie do samego profilu. Po wykryciu przejęcia konta warto ostrzec jego właściciela i osoby, które mogły otrzymać podobne prośby.
Dlaczego kod BLIK nie służy do odbierania zapłaty?
Kod BLIK pozwala rozpocząć operację obciążającą rachunek, na przykład płatność lub wypłatę. Jeżeli wystawiasz przedmiot na sprzedaż, prośba kupującego o Twój kod nie jest zwykłym etapem otrzymania pieniędzy. Nie potwierdzaj obciążenia rachunku po to, żeby rzekomo przyjąć należność.
Przelew na telefon BLIK działa inaczej niż płatność kodem. Sam fakt, że oba rozwiązania mają w nazwie BLIK, nie oznacza tych samych czynności po stronie odbiorcy. Różnice omawiamy w poradniku jak działa BLIK.
Podczas sprzedaży sprawdzaj status płatności w aplikacji lub serwisie platformy otwartym samodzielnie. Obrazek z potwierdzeniem przelewu, wiadomość od „obsługi” i strona wysłana przez kupującego nie są potwierdzeniem zaksięgowania pieniędzy. Nie loguj się do banku przez przesłany w rozmowie odnośnik.
BLIK przypomina w swoich zasadach bezpiecznego korzystania z płatności, by nie udostępniać kodów innym osobom i czytać podsumowanie przed akceptacją. Sprawdzaj nie tylko kwotę, ale również rodzaj operacji oraz dostępne informacje o miejscu płatności lub wypłaty.
Telefon z banku i „zabezpieczenie pieniędzy”
Rozmówca może twierdzić, że właśnie zatrzymał podejrzaną transakcję i potrzebuje Twojej współpracy. Następnie poleca wykonanie nowej wypłaty, przelewu albo instalację aplikacji do zdalnego dostępu. Presja wynika z rzekomego zagrożenia, ale proponowane działanie samo może prowadzić do utraty pieniędzy.
Nazwa banku wyświetlona na ekranie telefonu nie wystarcza do potwierdzenia, kto dzwoni. Zakończ połączenie i wybierz numer z aplikacji banku lub jego oficjalnej strony. Nie oddzwaniaj automatycznie na numer z podejrzanej wiadomości i nie korzystaj z numeru podyktowanego w tej samej rozmowie.
Podczas samodzielnego kontaktu powiedz wprost: „Ktoś podał się za pracownika banku i polecił mi wykonać wypłatę BLIK. Chcę sprawdzić, czy rachunek jest bezpieczny”. Taki opis pozwala wyjaśnić zdarzenie bez wykonywania instrukcji osoby, której tożsamości nie potwierdziłeś.
Co zrobić, jeśli podałeś kod, ale nie potwierdziłeś operacji?
Nie zatwierdzaj oczekującego żądania. Przerwij kontakt, sprawdź historię rachunku i powiadom bank, jeśli pojawiła się podejrzana próba lub ujawniłeś także inne dane. Nie wysyłaj nowego kodu pod pretekstem, że poprzedni wygasł.
Samo przekazanie kodu i zatwierdzenie płatności to różne etapy, ale nie zakładaj automatycznie, że nic się nie stało. Sprawdź faktyczny status operacji. Jeżeli dodatkowo podałeś login, hasło, kod aktywacyjny lub zainstalowałeś wskazany program, poinformuj bank o całym przebiegu zdarzenia, a nie wyłącznie o BLIKU.
Gdy podejrzewasz zdalny dostęp do telefonu, skontaktuj się z bankiem z innego, zaufanego urządzenia. Nie wpisuj kolejnych haseł w środowisku, które może być kontrolowane przez rozmówcę. Zabezpieczenie dostępu jest wtedy równie pilne jak sprawdzenie jednej transakcji.
Pieniądze zniknęły. Jak działać po oszustwie?
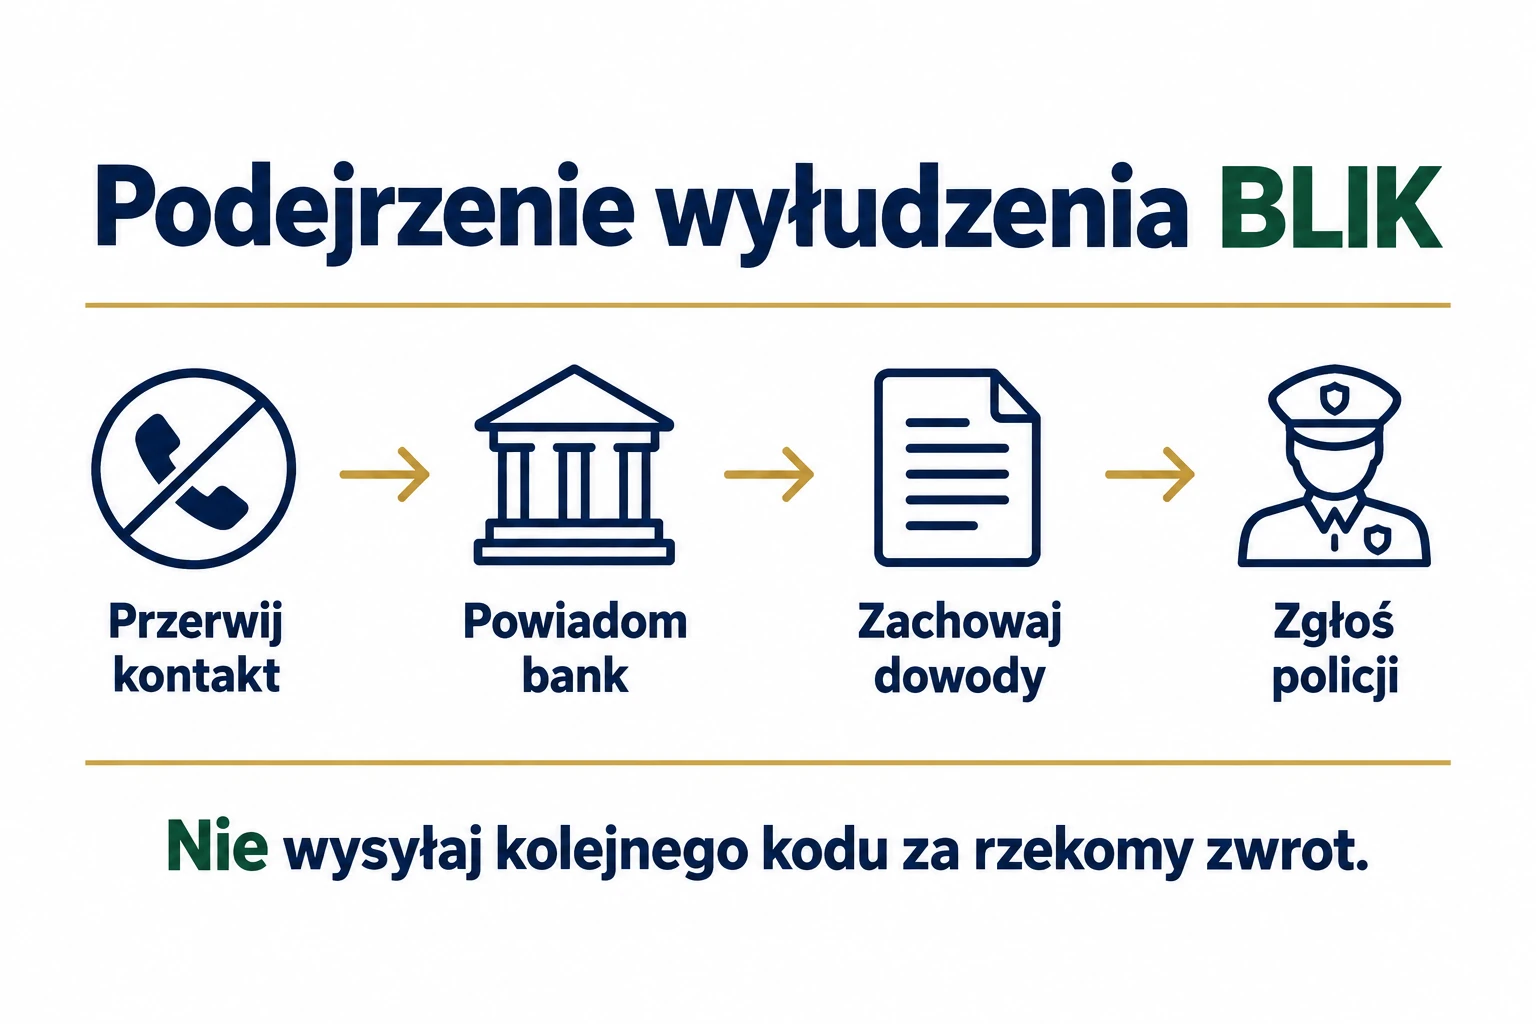
- Przerwij kontakt z oszustem. Nie wykonuj „operacji naprawczej” i nie zgadzaj się na dalsze udostępnianie ekranu.
- Skontaktuj się z bankiem. Podaj godzinę, kwotę i rodzaj operacji. Poproś o zabezpieczenie dostępu oraz wskazanie dalszej procedury.
- Zachowaj dowody. Zapisz rozmowę, adres strony, dane ogłoszenia, numery telefonu i identyfikatory transakcji. Nie usuwaj wszystkiego w emocjach.
- Zgłoś podejrzenie przestępstwa policji lub prokuraturze. Dołącz opis chronologiczny i potwierdzenia operacji.
- Złóż reklamację w banku. Opisz, na co faktycznie wyraziłeś zgodę i w jaki sposób zostałeś wprowadzony w błąd.
W opisie odróżnij to, co powiedział rozmówca, od tego, co pokazała aplikacja. Jeśli nie pamiętasz dokładnego komunikatu, napisz to. Nie dopasowuj relacji do gotowego wzoru z internetu. Precyzyjny przebieg zdarzeń jest bardziej przydatny niż kategoryczne stwierdzenie bez szczegółów.
Zgłoszenie w banku, zawiadomienie organów ścigania i przekazanie podejrzanej strony do CERT Polska służą różnym celom. Jedna z tych czynności nie zastępuje automatycznie pozostałych. Podejrzany SMS możesz przekazać w niezmienionej formie na 8080, a stronę zgłosić przez kanały wskazane przez CERT Polska.
Czy bank odda pieniądze po oszustwie BLIK?
Nie można uczciwie obiecać zwrotu w każdej sytuacji ani z góry uznać, że każde użycie aplikacji zamyka drogę do reklamacji. Znaczenie mają okoliczności transakcji, rzeczywista zgoda na nią, sposób uwierzytelnienia i obowiązki stron. Bank powinien otrzymać pełny opis, który pozwala zbadać sprawę.
Nie utożsamiaj potwierdzenia tożsamości użytkownika z automatycznym rozstrzygnięciem wszystkich kwestii prawnych. Jeśli kwestionujesz autoryzację, sprawdź nasz poradnik o nieautoryzowanej transakcji i reklamacji w banku. Szczegóły odzyskiwania błędnie skierowanego przelewu opisujemy osobno w tekście czy można cofnąć przelew BLIK.
Po negatywnym rozpatrzeniu reklamacji można szukać pomocy u Rzecznika Finansowego. Uważaj natomiast na osoby, które po oszustwie obiecują natychmiastowe odzyskanie pieniędzy za opłatą. Żądanie następnego kodu lub instalacji programu do „weryfikacji zwrotu” jest kolejnym sygnałem zagrożenia.
Niespodziewany przelew i prośba o odesłanie na inny numer
Możliwa jest również sytuacja odwrotna: otrzymujesz pieniądze, których się nie spodziewałeś. Ktoś po chwili prosi o zwrot na inny numer telefonu lub rachunek. Nie wydawaj tych środków, ale też nie wykonuj samodzielnie instrukcji nieznanej osoby.
Skontaktuj się z bankiem i poproś o obsłużenie sprawy właściwą procedurą. Rzecznik Finansowy opisał ten problem w ostrzeżeniu o oszustwach wykorzystujących rzekomo pomyłkowy przelew BLIK. Nie każda pomyłka jest przestępstwem, ale samodzielne odesłanie pieniędzy na wskazany nowy rachunek może skomplikować sytuację.
Jak ograniczyć ryzyko na co dzień?
Ustaw limity odpowiadające swoim zwykłym płatnościom i włącz powiadomienia o operacjach. Zabezpiecz pocztę oraz komunikatory odrębnymi hasłami i dodatkowym uwierzytelnianiem. Przejęty profil społecznościowy może posłużyć do ataku na bliskich, nawet jeżeli sprawca nie zna hasła do Twojego banku.
Ustal z rodziną prostą zasadę: prośby o pilne pieniądze potwierdzacie rozmową na wcześniej znany numer. Nie zawstydzaj osoby, która pyta o podejrzaną wiadomość. Lepiej sprawdzić jedną prawdziwą prośbę za dużo niż zatwierdzić wypłatę tylko dlatego, że ktoś obawiał się reakcji bliskich.
Przy płatności poświęć chwilę na trzy informacje: kwotę, rodzaj operacji i odbiorcę lub miejsce, jeśli aplikacja je pokazuje. Jeżeli którykolwiek element nie pasuje do Twojego zamiaru, zatrzymaj się i wyjaśnij go niezależnym kanałem.