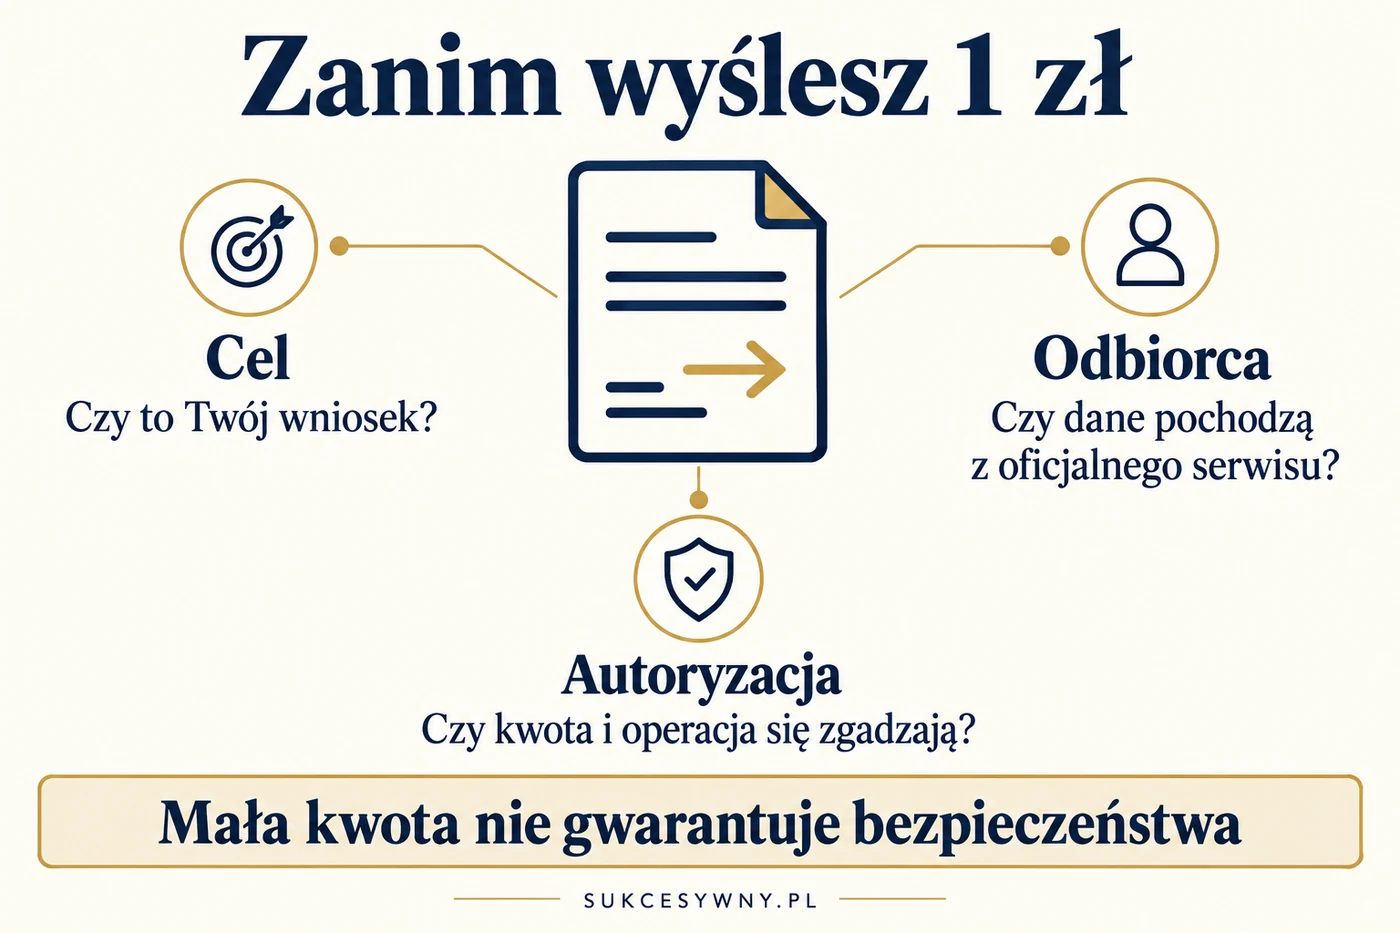
Przelew weryfikacyjny to niewielki przelew, który pomaga usługodawcy sprawdzić dane osoby składającej wniosek i powiązać ją z rachunkiem bankowym. Często chodzi o 1 zł lub 1 grosz, ale kwotę i zasady zawsze określa dana usługa. Przed wysłaniem pieniędzy sprawdź, czego dotyczy wniosek, kto jest odbiorcą i co dokładnie zatwierdzasz w banku.
Sama prośba o przelew na złotówkę nie dowodzi oszustwa. Tę metodę wykorzystują także legalnie działające instytucje. Jednocześnie mała kwota nie gwarantuje bezpieczeństwa, bo celem nadużycia może być potwierdzenie cudzej dyspozycji lub przejęcie danych do logowania.
Po co wykonuje się przelew weryfikacyjny na 1 zł?
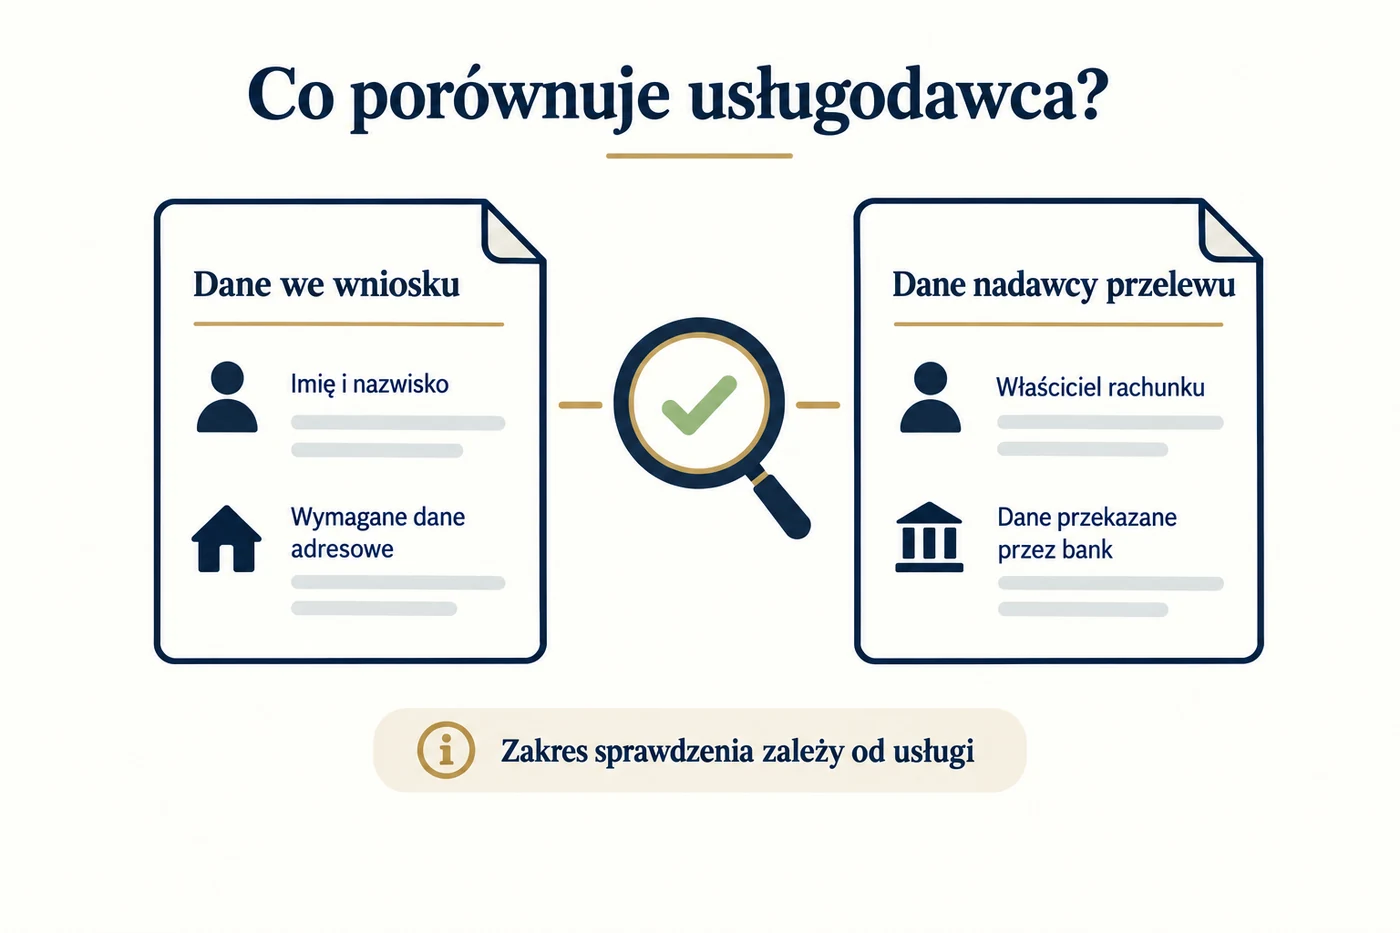
W formularzu możesz wpisać swoje imię, nazwisko i adres. Usługodawca potrzebuje jednak sposobu sprawdzenia, czy podane informacje odpowiadają danym związanym z rachunkiem, z którego przychodzą pieniądze. Przelew dostarcza danych nadawcy przekazanych przez bank i pozwala porównać je z wnioskiem.
Zakres porównania zależy od procesu. Znaczenie może mieć właściciel konta, wymagane dane adresowe, numer rachunku oraz prawidłowe przypisanie płatności do konkretnego wniosku. To nie jest identyczna procedura u każdego operatora i nie zawsze stanowi jedyny etap sprawdzania klienta.
Przykładem jest kredyt ratalny online w Alior Banku, gdzie przelew na 1 zł jest jedną z opisanych metod potwierdzenia tożsamości. Bank rozróżnia szybkie przekierowanie do bankowości oraz samodzielne uzupełnienie zwykłego przelewu. Nie oznacza to, że każdy kredyt lub każde nowe konto wymaga właśnie tej metody.
Weryfikacja rachunku występuje również przy uruchamianiu usług płatniczych. Autopay opisuje sprawdzenie rachunku podczas aktywacji płatności, w tym sytuacje wymagające ponownego przelewu kontrolnego. To osobny proces od zakupu w sklepie czy zakładania konta osobistego.
Jak zrobić przelew weryfikacyjny bez pomyłki?
- Wróć do własnego wniosku. Dane przelewu pobierz z oficjalnego serwisu lub aplikacji usługi, z której rzeczywiście chcesz skorzystać.
- Wybierz właściwe konto. Sprawdź wymagania dotyczące właściciela rachunku i banku, z którego może przyjść przelew.
- Skopiuj dane płatności. Zachowaj wskazany numer rachunku, kwotę i tytuł. Nie dopisuj komentarzy, jeśli instrukcja wymaga dokładnego identyfikatora.
- Sprawdź ekran autoryzacji. Porównaj odbiorcę, kwotę i rodzaj operacji z tym, co przed chwilą zlecałeś.
- Zachowaj potwierdzenie i sprawdź status wniosku. Samo obciążenie konta nie przesądza jeszcze o zakończeniu weryfikacji.
Przy automatycznym przekierowaniu część pól może być już wypełniona. To wygoda, ale nadal czytaj podsumowanie. Nie zatwierdzaj operacji tylko dlatego, że aplikacja banku wyświetliła powiadomienie. Jeśli miała to być złotówka, a ekran pokazuje inną kwotę lub dodanie nowego urządzenia, przerwij proces i wyjaśnij sytuację.
Z jakiego rachunku wysłać pieniądze?
Najczęściej wymagany jest rachunek należący do osoby, której dotyczy wniosek. Wysłanie przelewu z konta partnera, rodzica lub znajomego może spowodować odrzucenie weryfikacji, nawet gdy dane odbiorcy i kwota są poprawne. Pełnomocnictwo do konta nie jest tym samym co bycie jego posiadaczem.
Przy rachunku wspólnym sprawdź instrukcję konkretnej instytucji. Nie wszystkie procesy dopuszczają taką formę rachunku, a dane widoczne w przelewie nie zawsze pozwalają na automatyczne dopasowanie wniosku. Podobny problem może dotyczyć konta firmowego użytego do prywatnego wniosku.
Nie korzystaj na własną rękę z pośrednika płatności, wpłaty gotówkowej na poczcie ani przelewu na telefon BLIK zamiast wskazanego przelewu bankowego. Usługodawca może otrzymać inny zestaw danych nadawcy, przez co nie potwierdzi powiązania z Twoim kontem.
Jeżeli nie masz odpowiedniego rachunku, poproś o inną dostępną metodę. Niektóre procesy oferują weryfikację w aplikacji, dokumentem, podczas rozmowy lub w placówce. Dostępność zależy od produktu, więc nie zakładaj, że każdą procedurę da się zastąpić dowolnym sposobem.
Czy złotówka wraca na konto?
To zależy od regulaminu. W opisanym procesie ratalnym Alior Bank informuje o zwrocie kwoty przelewu na rachunek nadawcy. Nie należy jednak z tego robić zasady obejmującej wszystkie usługi na rynku. Podobnie brzmiące nazwy mogą dotyczyć przelewu zwrotnego, opłaty aktywacyjnej lub innego rozliczenia.
Przed płatnością sprawdź trzy informacje: czy środki wrócą, kiedy nastąpi zwrot oraz gdzie będzie widoczny. Jeśli regulamin przewiduje opłatę bezzwrotną, sam fakt nazwania jej weryfikacyjną nie czyni jej zwykłym przelewem kontrolnym. Przy większej kwocie tym bardziej ustal, za co płacisz.
Nie wysyłaj kolejnych wpłat tylko dlatego, że poprzednia jeszcze nie wróciła. Najpierw porównaj historię rachunku z terminem podanym w instrukcji. Zwrot może pojawić się jako osobna operacja, a jego opis może różnić się od tytułu pierwotnego przelewu.
Ile trwa przelew weryfikacyjny?
Trzeba rozdzielić dotarcie pieniędzy i ich ocenę przez usługodawcę. Pierwszy etap zależy od sposobu wysłania przelewu i godzin rozliczeń. Drugi może być automatyczny albo wymagać sprawdzenia danych przez pracownika. Dlatego potwierdzenie realizacji w banku nie oznacza natychmiastowej akceptacji wniosku.
Zwykły przelew międzybankowy może czekać na sesję w dniu roboczym. Szybsza metoda może skrócić przesłanie środków, lecz nie usuwa ewentualnej kontroli danych. Nie dopłacaj do przelewu natychmiastowego bez sprawdzenia, czy dana instrukcja w ogóle go dopuszcza.
Jeśli minął termin wskazany w usłudze, przygotuj numer wniosku, datę, kwotę i potwierdzenie przelewu. Wyślij je przez oficjalny kanał pomocy, ograniczając załącznik do potrzebnych danych. Nie trzeba przekazywać całej historii rachunku, aby wykazać jedną płatność.
Dlaczego weryfikacja została odrzucona?
| Możliwa przyczyna | Co sprawdzić? |
|---|---|
| Przelew z cudzego konta | Czy nadawca jest osobą wskazaną we wniosku |
| Nieaktualne dane w banku | Czy dane wymagane w procesie odpowiadają informacjom we wniosku |
| Błąd w tytule lub kwocie | Czy użyto dokładnej instrukcji dla tego wniosku |
| Niedozwolony typ rachunku | Czy usługodawca akceptuje konto wspólne, firmowe lub zagraniczne |
| Nieobsługiwany sposób płatności | Czy pieniądze wysłano właściwym rodzajem przelewu |
| Wniosek wygasł lub został anulowany | Czy identyfikator płatności nadal dotyczy aktywnego procesu |
Najpierw ustal przyczynę, potem popraw dane lub wykonaj kolejną operację według otrzymanej instrukcji. Powtarzanie identycznego przelewu z niewłaściwego konta nie rozwiąże problemu. Nie zmieniaj też dowolnie danych we wniosku, żeby dopasować je do innego właściciela rachunku.
Kiedy prośba o przelew weryfikacyjny jest podejrzana?
Najważniejsze jest to, czy samodzielnie rozpocząłeś konkretną usługę. Jeśli ktoś obiecuje wypłatę zysku, zwrot za sprzedaż albo pracę i nagle wymaga przelewu „dla potwierdzenia”, zatrzymaj się. Ustal nazwę instytucji, przedmiot umowy i powód przekazania danych.
KNF opisuje oszustwa, w których rzekomy przelew weryfikacyjny ma odblokować wypłatę pieniędzy. W poradniku o podszywaniu się pod UKNF wyjaśnia, że urząd nie prowadzi takiej weryfikacji prywatnych wypłat. Oszuści wykorzystują urzędowe nazwy, aby nadać żądaniu pozory wiarygodności.
Nie instaluj programu do zdalnej obsługi urządzenia, żeby wykonać przelew. Nie przekazuj rozmówcy kodów autoryzacyjnych i nie loguj się przez link otrzymany od nieznanej osoby. Nawet gdy finalna kwota wynosi 1 zł, fałszywa strona może służyć do przechwycenia dostępu do bankowości.
Co zrobić po podejrzanym przelewie?
Skontaktuj się od razu z bankiem przez aplikację lub oficjalny numer. Powiedz, co zatwierdziłeś, czy podałeś dane logowania oraz czy instalowałeś dodatkowe oprogramowanie. Bank może ocenić możliwość zatrzymania operacji i pomóc zabezpieczyć dostęp. Nie zakładaj, że mała kwota oznacza mały zakres ryzyka.
Zachowaj wiadomości, adres strony, dane odbiorcy i potwierdzenie. Jeżeli doszło do oszustwa, zgłoś sprawę policji. Możliwości działania zależą od etapu realizacji, co wyjaśniamy w poradniku czy można cofnąć przelew bankowy. Nie kontynuuj rozmowy z osobą, która proponuje płatne „odzyskanie” środków.
Najczęstsze pytania
Czy przelew weryfikacyjny oznacza zgodę na kredyt?
Jego znaczenie zależy od całego procesu i zaakceptowanych dokumentów. Może być jednym z etapów zawierania umowy. Przeczytaj wniosek i umowę przed płatnością, zamiast zakładać, że złotówka służy wyłącznie niezobowiązującemu sprawdzeniu konta.
Czy odbiorca widzi moje dane?
Odbiorca otrzymuje dane nadawcy przekazywane przy danym przelewie. Dlatego tę metodę wykorzystuje się do porównania z wnioskiem. Sam przelew nie daje mu jednak hasła do banku, kodu PIN ani swobodnego dostępu do historii Twoich transakcji.
Czy można wysłać 2 zł zamiast 1 zł?
Nie zmieniaj wymaganej kwoty bez uzgodnienia. System może oczekiwać dokładnej wartości i tytułu. Nadpłata nie przyspieszy kontroli, a może utrudnić przypisanie płatności.
Czy każda weryfikacja wymaga przelewu?
Nie. Instytucje stosują różne metody i mogą udostępniać je zależnie od produktu oraz sytuacji klienta. Szczegółowych instrukcji konkretnego banku szukaj w odpowiedniej sekcji banków.