Nowe pieniądze w Credit Agricole to nadwyżka ponad saldo z określonego dnia, a nie po prostu każdy przelew do banku. W ofercie sprawdzonej 13 października 2026 roku bank porównuje środki z dniem 30 września 2026 roku. Sumuje przy tym rachunki złotowe należące do danego konta, w tym rachunek główny, oszczędności i lokaty.
Na tak wyliczoną kwotę możesz założyć lokatę z oprocentowaniem 3,30% rocznie albo 3,80% w wariancie Prime. Zanim przelejesz pieniądze, warto policzyć, ile rzeczywiście spełni warunki. Wypłata starych oszczędności, przeniesienie ich między własnymi rachunkami czy założona wcześniej lokata mogą sprawić, że dostępna kwota będzie niższa, niż zakładasz.
Lokata na nowe pieniądze Credit Agricole. Aktualne warunki
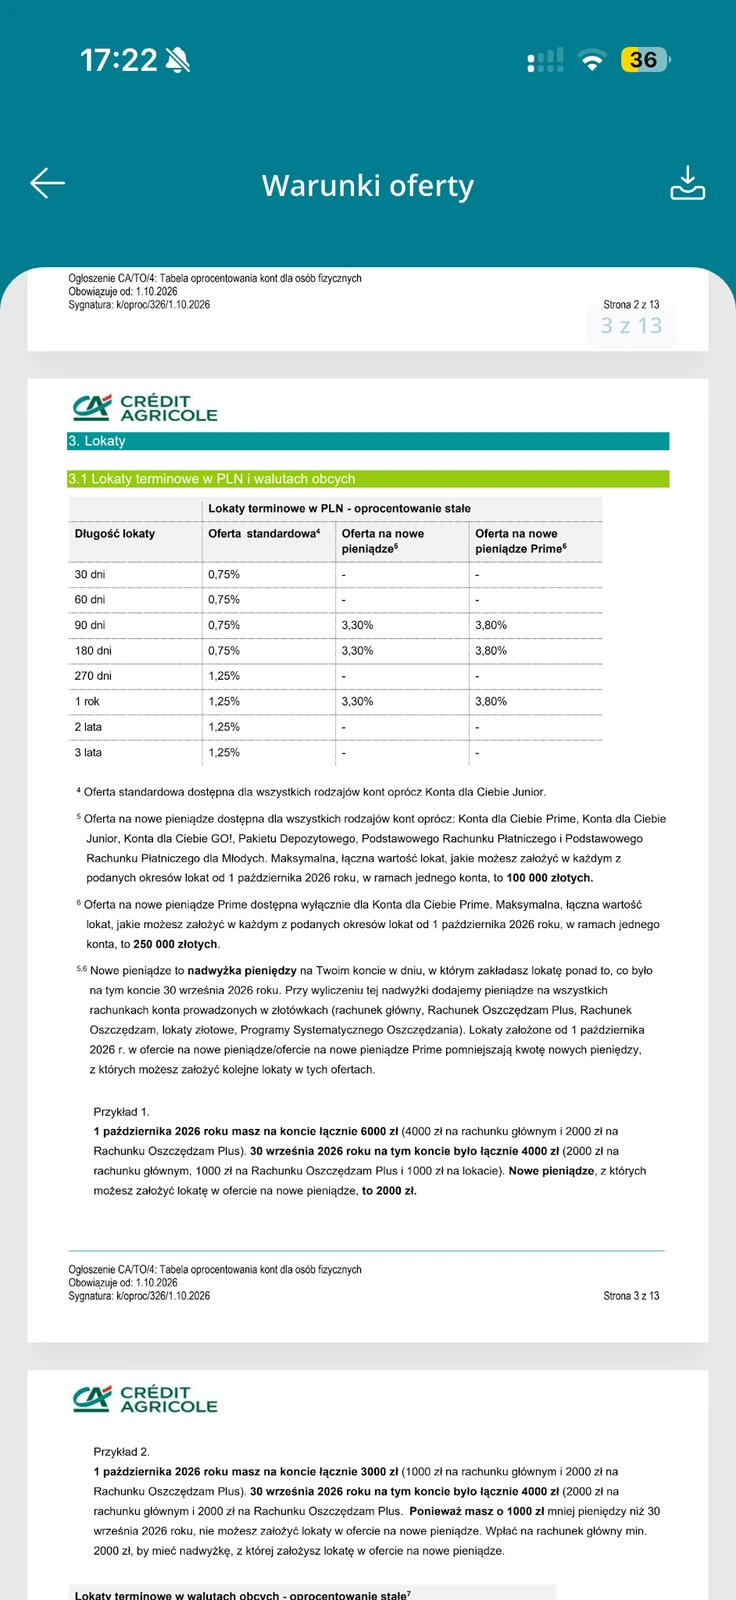
Bank oferuje trzy okresy: 90 dni, 180 dni i rok. Stawka jest stała przez umówiony okres, a minimalna kwota jednej lokaty wynosi 1000 zł. Poniższe limity dotyczą lokat zakładanych od 1 października 2026 roku w ramach jednego konta i są liczone osobno dla każdego z tych okresów.
| Wariant | Oprocentowanie roczne | Limit dla każdego okresu |
|---|---|---|
| Nowe pieniądze | 3,30% | Łącznie 100 000 zł |
| Nowe pieniądze Prime | 3,80% | Łącznie 250 000 zł |
Wariant 3,80% wymaga Konta dla Ciebie Prime. Zwykła oferta 3,30% nie jest dostępna dla Konta dla Ciebie Junior, Konta dla Ciebie GO!, Pakietu Depozytowego, Podstawowego Rachunku Płatniczego ani jego wersji dla młodych. Prime ma własny wariant, więc nie należy traktować go jako zwykłego konta uprawnionego do oferty 3,30%.
Szczegóły opisują oferta lokaty na nowe pieniądze i tabela oprocentowania. Nie myl tej lokaty z Rachunkiem Oszczędzam Plus, Lokatą Powitalną Prime ani lokatą urodzinową. Każdy produkt ma odrębne zasady. Terminu zakończenia jednej z tych promocji nie można automatycznie stosować do pozostałych.
Jaki dzień salda sprawdza Credit Agricole?
Dla obecnej oferty dniem odniesienia jest 30 września 2026 roku. Bank zestawia kwotę z tego dnia ze środkami w dniu zakładania lokaty. Data wykonania przelewu nie zastępuje daty otwarcia depozytu. Jeśli pieniądze przyjdą we wtorek, a lokatę zakładasz w piątek, uwzględnij również zmiany salda między tymi dniami.
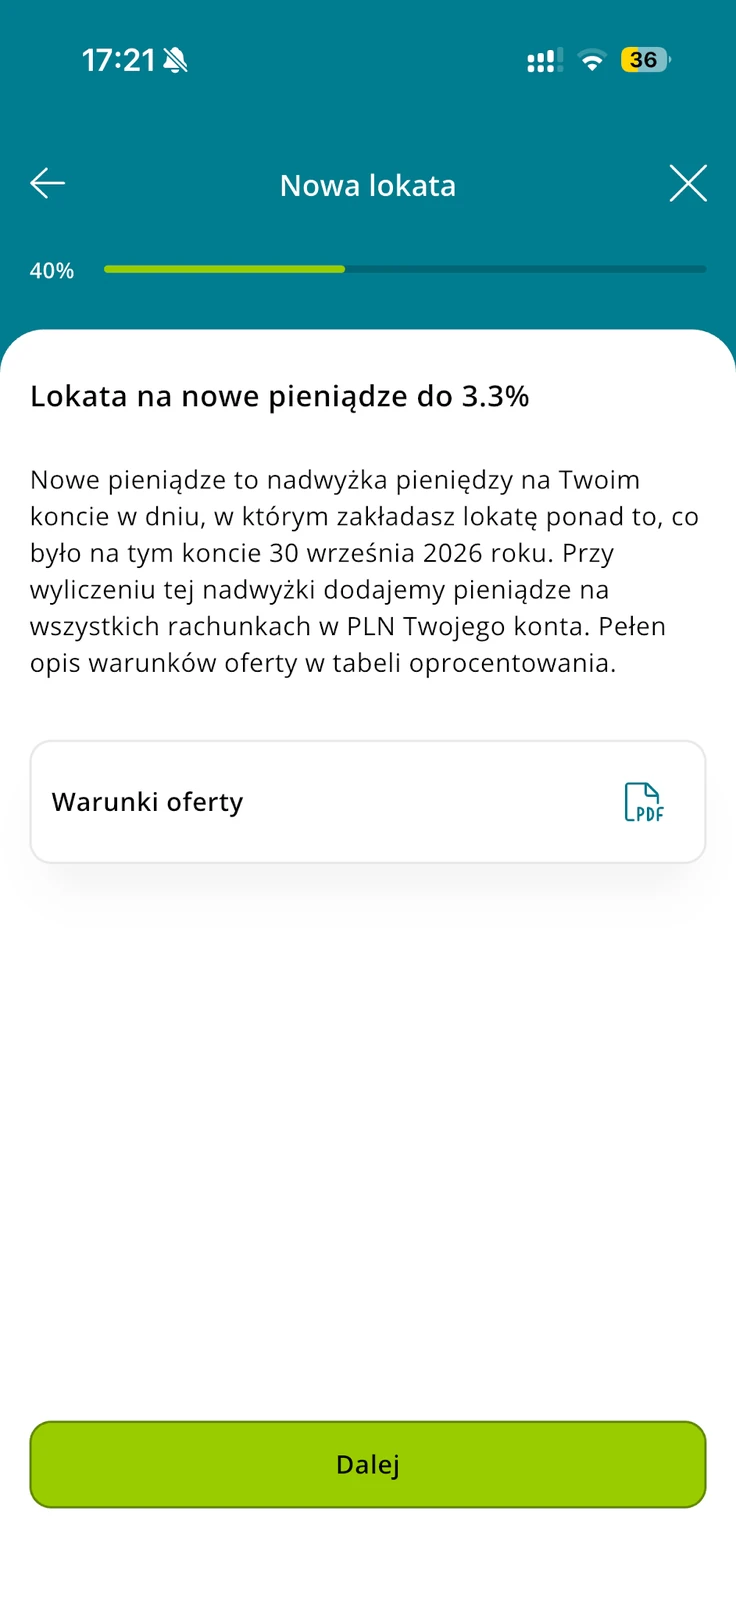
Na pokazanym ekranie CA24 Mobile z 7 października 2026 roku widoczna jest oferta dla Konta dla Ciebie MAX oraz informacja o badaniu salda na 30 września. To data właściwa dla tej edycji. Przy kolejnej zmianie oferty bank może przyjąć inny dzień odniesienia, dlatego nie warto polegać wyłącznie na zapamiętanej dacie sprzed kilku miesięcy.
Które rachunki wchodzą do obliczenia?
Credit Agricole podaje, że sumuje pieniądze na wszystkich rachunkach danego konta prowadzonych w złotych. Obejmuje to rachunek główny, Rachunek Oszczędzam Plus, starszy Rachunek Oszczędzam, lokaty złotowe oraz Programy Systematycznego Oszczędzania. Nie jest to więc porównanie samego salda widocznego na pierwszym kaflu aplikacji.
| Produkt w ramach konta | Czy jest uwzględniany? |
|---|---|
| Rachunek główny w PLN | Tak |
| Rachunek Oszczędzam Plus i Rachunek Oszczędzam w PLN | Tak |
| Lokaty złotowe | Tak |
| Programy Systematycznego Oszczędzania w PLN | Tak |
| Rachunki walutowe | Nie należą do wskazanej sumy rachunków złotowych |
Sformułowanie „w ramach jednego konta” ma znaczenie. Przy kilku umowach lub rachunku wspólnym nie dodawaj samodzielnie wszystkich produktów widocznych po zalogowaniu. Ustal, które należą do konta, z którego zakładasz lokatę. Sam wspólny dostęp w bankowości internetowej nie przesądza o sposobie agregowania środków w tej ofercie.
Jak obliczyć nowe środki? Przykład z trzema rachunkami
Załóżmy, że 30 września na rachunku głównym było 8000 zł, na Rachunku Oszczędzam Plus 12 000 zł, a na zwykłej lokacie 10 000 zł. Łączna kwota odniesienia wynosi 30 000 zł. W dniu otwierania nowej lokaty suma tych produktów wynosi 42 000 zł.
Nadwyżka to w tym przykładzie 12 000 zł. Nie ma znaczenia, czy większość obecnych pieniędzy znajduje się na rachunku głównym, czy na oszczędnościowym. Liczy się suma uwzględnianych produktów. Zakładamy tutaj, że nie wykorzystano jeszcze części tej nadwyżki na lokaty z bieżącej oferty.
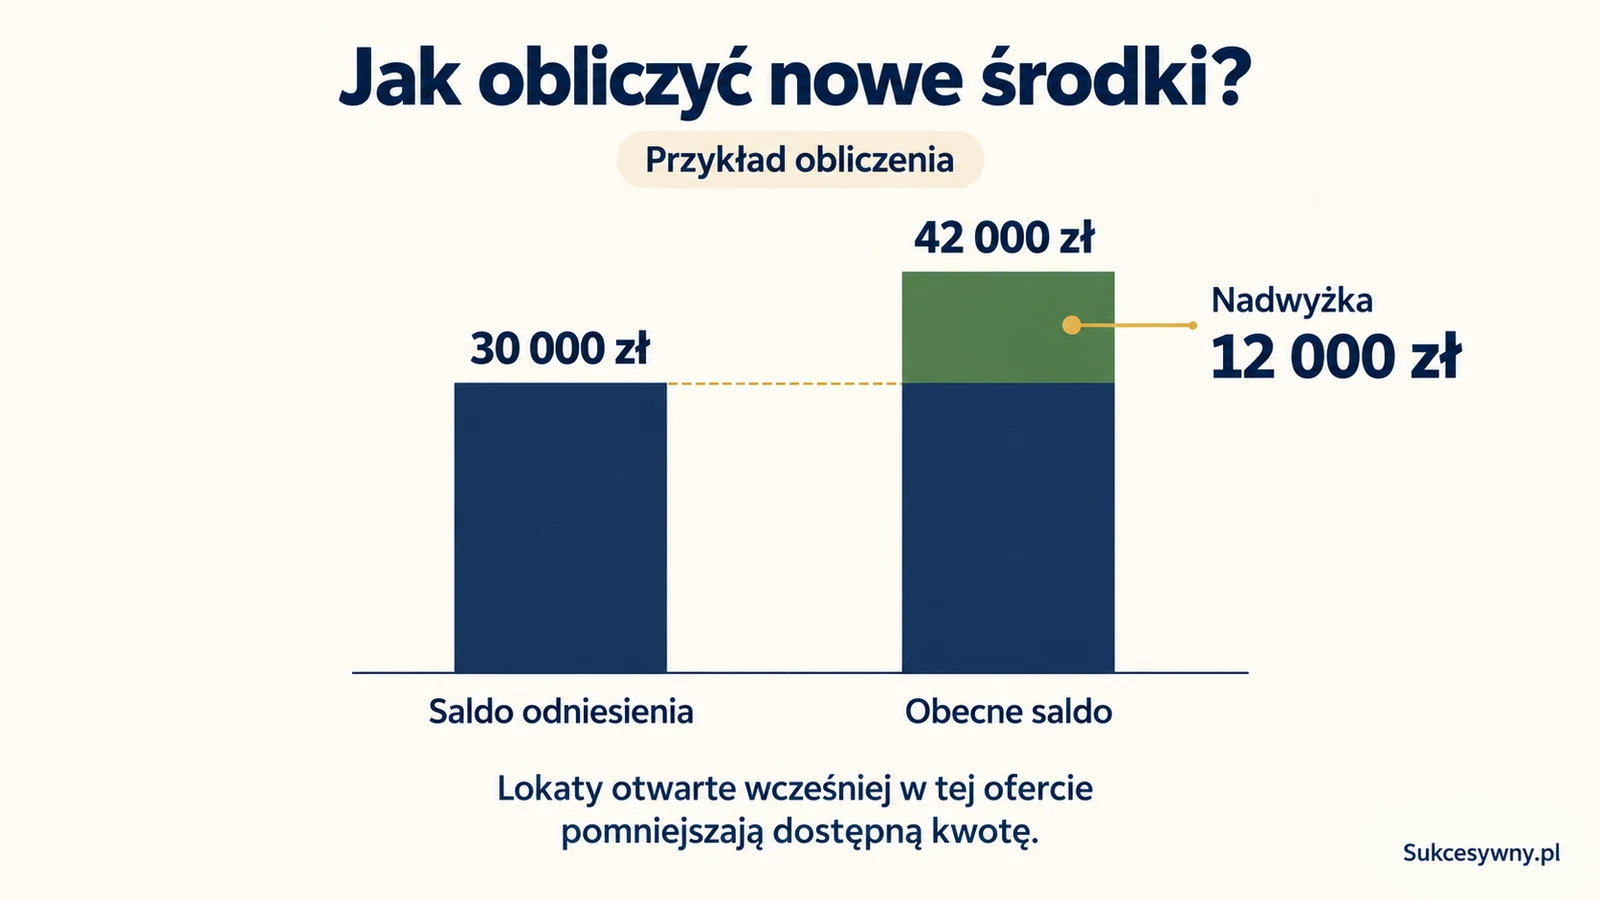
Obliczenie wykonaj w trzech etapach: ustal sumę na dzień odniesienia, porównaj ją z obecną sumą, a następnie sprawdź lokaty na nowe pieniądze otwarte już od 1 października. Bank wskazuje, że takie lokaty pomniejszają kwotę dostępną do założenia kolejnych.
Jeżeli z przykładowej nadwyżki 12 000 zł otworzysz lokatę na 5000 zł, przy niezmienionej łącznej sumie środków i bez innych operacji zostaje 7000 zł do wykorzystania. Nie możesz ponownie potraktować pełnych 12 000 zł jako nowych tylko dlatego, że pieniądze z pierwszej lokaty nadal są widoczne w banku.
Przelew z innego banku nie zawsze jest w całości nowy
Najczęstsza pomyłka polega na utożsamianiu wpływu z nadwyżką. Przyjmijmy, że saldo odniesienia wynosi 20 000 zł. Później wypłacasz 7000 zł, więc zostaje 13 000 zł. Następnie przelewasz z innego banku 10 000 zł i masz łącznie 23 000 zł. Nadwyżka ponad dzień odniesienia wynosi tylko 3000 zł.
Pierwsze 7000 zł przelewu odtwarza wcześniej wypłacone oszczędności. Dopiero reszta zwiększa saldo ponad bazę. Nawet jeśli cały przelew pochodzi z nowej pensji albo sprzedaży rzeczy, bank stosuje mechanizm porównania sald, a nie ocenę pochodzenia poszczególnych złotówek.
Przelew między własnymi rachunkami w CA
Przesunięcie 5000 zł z Rachunku Oszczędzam Plus na rachunek główny tego samego konta nie zwiększa łącznej sumy. Na jednym produkcie jest mniej, na drugim więcej, ale wynik badania pozostaje taki sam, jeśli nie wystąpiły inne operacje. Taki przelew może zapewnić pieniądze na rachunku źródłowym lokaty, lecz sam nie tworzy nowych środków.
Zakończenie starej lokaty
Kapitał starej lokaty złotowej również był uwzględniony w saldzie. Jej zakończenie i powrót pieniędzy na rachunek główny nie sprawiają, że cały kapitał staje się nowy. Porównaj łączną kwotę przed i po operacji. Osobno uwzględnij faktycznie dopisane odsetki oraz inne wpływy i wypłaty, bo to one mogą zmienić sumę.
Ogólny mechanizm, przydatny także przy ofertach innych banków, wyjaśniamy w poradniku co to są nowe środki w banku. Konkretne daty i zakres rachunków zawsze trzeba jednak sprawdzić dla wybranej oferty.
Limit lokaty a dostępna nadwyżka. Dwie różne rzeczy
Limit 100 000 zł albo 250 000 zł nie oznacza, że tyle pieniędzy automatycznie kwalifikuje się do lokaty. Jest górną granicą produktu. Jeżeli Twoja niewykorzystana nadwyżka wynosi 12 000 zł, sama dostępność limitu 100 000 zł nie pozwala otworzyć promocyjnego depozytu na większą kwotę.
Limity są określone osobno dla okresów 90 dni, 180 dni i roku, ale nie tworzą trzech niezależnych kopii nowych pieniędzy. Gdy z nadwyżki 12 000 zł przeznaczysz 5000 zł na lokatę 90 dni, do lokaty na 180 dni zostaje 7000 zł, przy niezmienionej łącznej sumie środków i bez innych operacji. Nie będzie to drugie pełne 12 000 zł.
Bank opisuje limit jako łączną wartość lokat założonych od 1 października w każdym z podanych okresów. Nie dziel więc kwoty ponad limit na kilka mniejszych lokat z takim samym terminem w przekonaniu, że każda dostaje osobny limit. Przykładowo dwie lokaty po 60 000 zł na 90 dni przekroczyłyby wspólny limit 100 000 zł dla zwykłego wariantu.
Większa nadwyżka rozdzielona między okresy
Przyjmijmy, że w zwykłym wariancie masz 150 000 zł niewykorzystanych nowych pieniędzy i nie otwierałeś jeszcze lokat w bieżącej ofercie. Cała kwota nie zmieści się w limicie dla jednego okresu. Możesz jednak przeznaczyć przykładowo 100 000 zł na 90 dni, a pozostałe 50 000 zł na 180 dni. Obie kwoty mieszczą się w limitach swoich okresów i łącznie nie przekraczają Twojej rzeczywistej nadwyżki.
Po otwarciu pierwszej lokaty dostępne nowe pieniądze spadają do 50 000 zł. Jeżeli przed drugą operacją wypłacisz z uwzględnianych rachunków jeszcze 10 000 zł, do wykorzystania zostanie 40 000 zł. Dlatego przy kilku dyspozycjach wykonywanych w różnych dniach trzeba ponownie sprawdzać saldo. Zlecona wcześniej płatność, spłata karty czy zwykły przelew mogą zmienić wynik, mimo że pierwotne obliczenie było poprawne.
Dlaczego bank wymaga 1000 zł, skoro mam pieniądze?
Minimalna kwota lokaty i minimalna dostępna nadwyżka muszą się spotkać. Przy saldzie odniesienia 30 000 zł oraz obecnych środkach 30 500 zł nowe pieniądze wynoszą 500 zł. To za mało na lokatę, mimo że łącznie masz w banku znacznie więcej. Dodatkowe 500 zł podniesie nadwyżkę do 1000 zł, o ile nie będzie innych operacji i wcześniej nie wykorzystano jej części.
Drugą przeszkodą może być brak kwoty do pobrania na rachunku wskazanym jako źródłowy. Pieniądze na Rachunku Oszczędzam Plus mogą wchodzić do sumy, ale otwarcie lokaty z rachunku bieżącego wymaga odpowiedniego dostępnego salda właśnie tam. Przed przeniesieniem oszczędności sprawdź też koszt wypłaty z używanego rachunku.
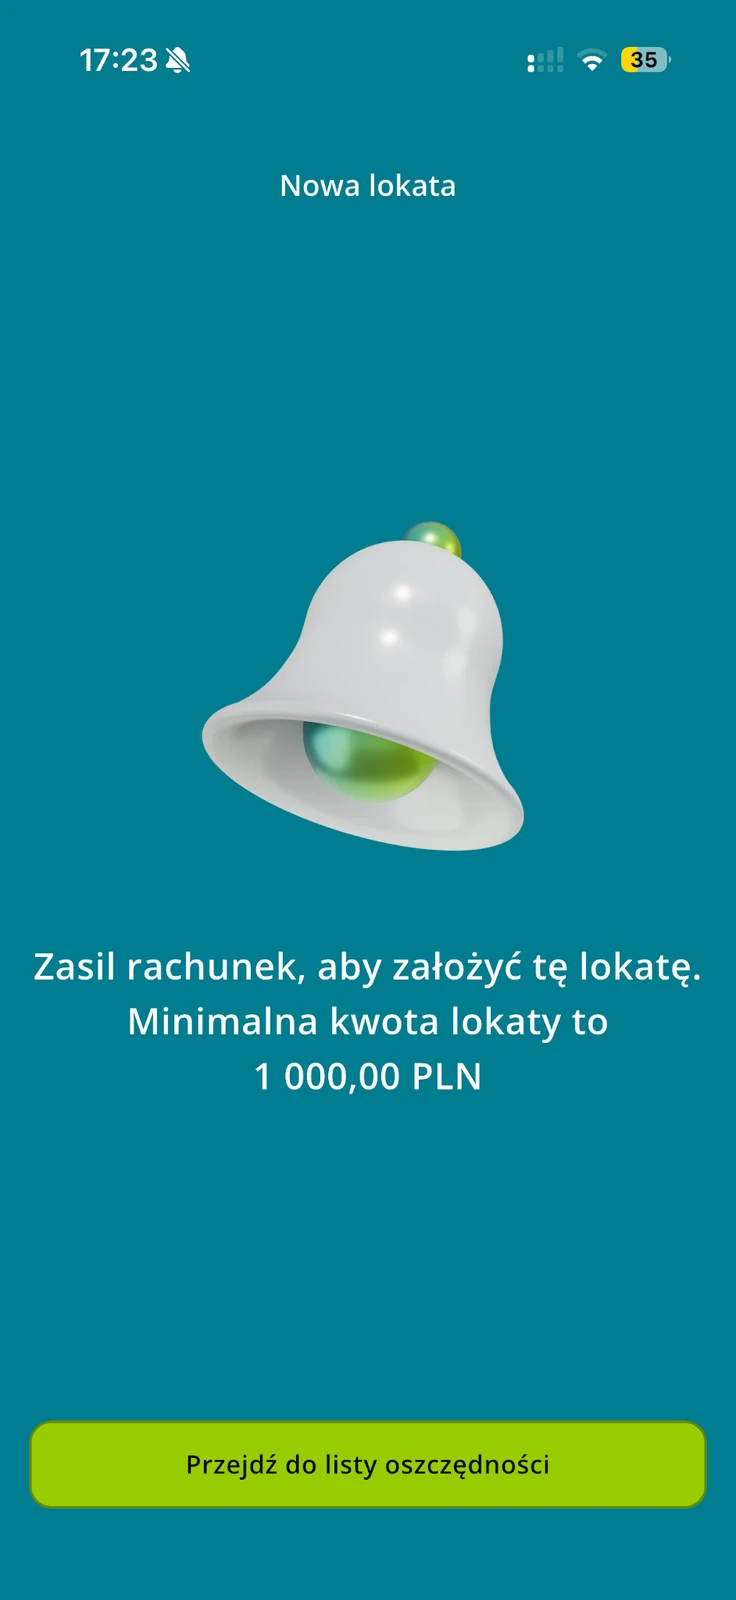
Nie wnioskuj z samego komunikatu, ile bank wyliczył Ci nowych środków. Sprawdź oddzielnie rachunek źródłowy, nadwyżkę oraz limit wykorzystany w danym okresie. Każdy z tych elementów może ograniczyć dostępną kwotę.
Co sprawdzić przed zatwierdzeniem lokaty
Otwórz ofertę oszczędności w CA24, wybierz lokatę na nowe pieniądze i właściwy rachunek. Przed autoryzacją porównaj nazwę produktu, kwotę, okres oraz oprocentowanie. Na MAX szukasz zwykłego wariantu, a na Prime oferty przeznaczonej dla tego pakietu. Nie zatwierdzaj standardowej lokaty, licząc na późniejsze automatyczne podwyższenie stawki.
- Sprawdź datę badania salda w bieżącej ofercie.
- Policz sumę rachunków objętych badaniem, a nie tylko rachunek główny.
- Uwzględnij lokaty na nowe pieniądze już założone w tej edycji.
- Porównaj pozostały limit dla wybranego okresu.
- Zapewnij odpowiednie saldo dostępne na rachunku źródłowym.
- Przeczytaj podsumowanie i zapisz potwierdzenie otwarcia.
Nowy klient, który nie miał środków na danym koncie w dniu odniesienia, również musi spełnić minimum, zasady pakietu i limity. Zerowa baza nie usuwa pozostałych warunków. Przy zmianie pakietu konta najlepiej sprawdzić, jaką ofertę bank udostępnia już po zmianie, zamiast zakładać ją na podstawie wcześniejszej nazwy rachunku.
Przykładowo przy potwierdzonej zerowej bazie, pierwszej wpłacie 5000 zł i braku wcześniejszych lokat promocyjnych cała pozostała kwota może być nadwyżką. Jeśli jednak przed założeniem lokaty wydasz 1200 zł, porównujesz już 3800 zł z zerem. Przelew na 5000 zł w historii nie jest równoznaczny z nadal dostępną lokatą na 5000 zł.
Co po odnowieniu albo wcześniejszym zerwaniu?
Oprocentowanie 3,30% lub 3,80% dotyczy uzgodnionego okresu lokaty. Odnowienie następuje według standardowej stopy obowiązującej w banku w dniu odnowienia. Nie jest automatycznym ponownym udziałem w ofercie na nowe pieniądze. Przed końcem umowy sprawdź dyspozycję oraz warunki kolejnego okresu.
Wcześniejsze zerwanie co do zasady oznacza utratę odsetek, chyba że dla danej lokaty uzgodniono inaczej. Nie zakładaj przy tym, że zerwana lokata natychmiast zwolni cały wykorzystany limit i przywróci tę samą nadwyżkę do ponownego użycia. Zasady mówią o lokatach założonych od określonej daty. Przed zamykaniem i ponownym otwieraniem depozytu potwierdź w banku dostępność kwoty.
Jeśli porównujesz okresy, licz zysk za rzeczywistą liczbę dni i po podatku. Stawka 3,30% rocznie daje z 10 000 zł na 90 dni około 81,37 zł brutto przy uproszczeniu 365 dni w roku. To nie 330 zł za trzy miesiące. Własne wartości sprawdzisz w kalkulatorze odsetek z lokaty.
Bank pokazuje inną kwotę. Jak to wyjaśnić?
Przygotuj zestawienie sald z dnia odniesienia i dnia próby otwarcia lokaty. Wypisz uwzględniane produkty oraz lokaty z bieżącej oferty, które już otworzyłeś. Sprawdź, czy przelew przychodzący został zaksięgowany i czy od tego czasu nie wyszły płatności zmniejszające sumę. Przy kilku kontach upewnij się, że porównujesz właściwą umowę.
Zapytaj bank o trzy konkretne wartości: przyjęte saldo odniesienia, bieżącą sumę i kwotę już wykorzystaną. To ułatwi znalezienie różnicy. Dokumenty i szczegóły rachunków przekazuj przez bezpieczny kanał obsługi, zamiast publikować pełne wyciągi w komentarzu.
Przed kolejną wpłatą wróć do aktualnej tabeli oprocentowania CA. Alternatywne oferty porównasz w rankingu lokat bankowych, a pozostałe informacje o koncie znajdziesz w sekcji Credit Agricole.