PIT 2 to formularz oświadczeń i wniosków, na podstawie których płatnik oblicza zaliczki na podatek. Najczęściej składa się go pracodawcy, aby pomniejszał miesięczną zaliczkę o 300 zł, 150 zł albo 100 zł. Nie jest to dodatkowa ulga ponad kwotę wolną ani roczne zeznanie wysyłane do urzędu skarbowego.
Największe ryzyko błędu pojawia się przy kilku źródłach dochodu. Dwa etaty, zlecenie lub emerytura nie tworzą kilku osobnych kwot wolnych. Zanim zaznaczysz pola, sprawdź, kto już pomniejsza Twoje zaliczki. Następnie wypełnij tylko części odpowiadające Twojej sytuacji.
Co daje PIT 2 i czy trzeba go składać?
Kwota zmniejszająca podatek w skali rocznej wynosi 3600 zł. Jej miesięczna część to maksymalnie 300 zł. Jeżeli płatnik ma podstawę do zastosowania pomniejszenia, pobiera odpowiednio mniejszą zaliczkę. Przy wystarczająco wysokiej zaliczce oznacza to większy przelew wynagrodzenia w danym miesiącu.
Brak oświadczenia o pomniejszeniu nie odbiera prawa do kwoty wolnej od podatku w rocznym rozliczeniu. Różnica może wrócić przy rozliczeniu PIT, o ile z całego zeznania rzeczywiście wynika nadpłata. Złożenie dokumentu przede wszystkim zmienia moment korzystania z tej kwoty.
Nie każdy musi składać wszystkie oświadczenia. Niektóre zasady płatnik stosuje z mocy przepisów, a inne na wniosek. Nowy formularz nie jest też potrzebny co roku wyłącznie dlatego, że zmienił się numer roku. Trzeba natomiast poinformować płatnika, gdy zmienia się stan faktyczny wpływający na wcześniejsze oświadczenie.
Komu przekazać formularz?
Dokument przekazujesz właściwemu płatnikowi, najczęściej działowi kadr lub osobie rozliczającej umowę. Nie składasz go zamiast zeznania rocznego i nie wysyłasz samodzielnie do urzędu skarbowego w celu zwiększenia wypłaty z etatu.
Z pomniejszenia zaliczek mogą korzystać także osoby otrzymujące określone przychody z umów cywilnoprawnych rozliczanych skalą. Nie oznacza to jednak, że każda część formularza jest dostępna dla każdego rodzaju umowy. Informacje o preferencyjnym rozliczeniu w części E i pracowniczych kosztach w części F mają inny zakres niż podstawowe oświadczenie z części C.
Możesz wykorzystać urzędowy wzór PIT 2 w wersji 9. Płatnik może też przyjmować oświadczenia we własnym formularzu lub systemie kadrowym. Sprawdź przyjętą przez niego procedurę, zachowaj kopię i potwierdzenie przekazania.
300 zł, 150 zł czy 100 zł?
Pomniejszenie można podzielić między maksymalnie trzech płatników. Łączna kwota stosowana w miesiącu nie może przekroczyć 300 zł. Podział dotyczy jednej osoby. Nie jest automatycznie ustalany wspólnie dla małżeństwa.
| Rozdzielenie pomniejszenia | Kwota u jednego płatnika | Łącznie miesięcznie |
|---|---|---|
| Jeden płatnik stosuje całość | 300 zł | 300 zł |
| Dwóch płatników po połowie | 150 zł u każdego | 300 zł |
| Trzech płatników po jednej trzeciej | 100 zł u każdego | 300 zł |
Nie musisz dzielić kwoty tylko dlatego, że masz dwie umowy. Możesz wskazać pełne pomniejszenie u jednego płatnika i nie stosować go u drugiego. Istotne jest, żeby wybrane oświadczenia nie prowadziły do przekroczenia miesięcznego limitu. Szczegóły wyjaśnia poradnik Ministerstwa Finansów o podziale pomniejszenia.
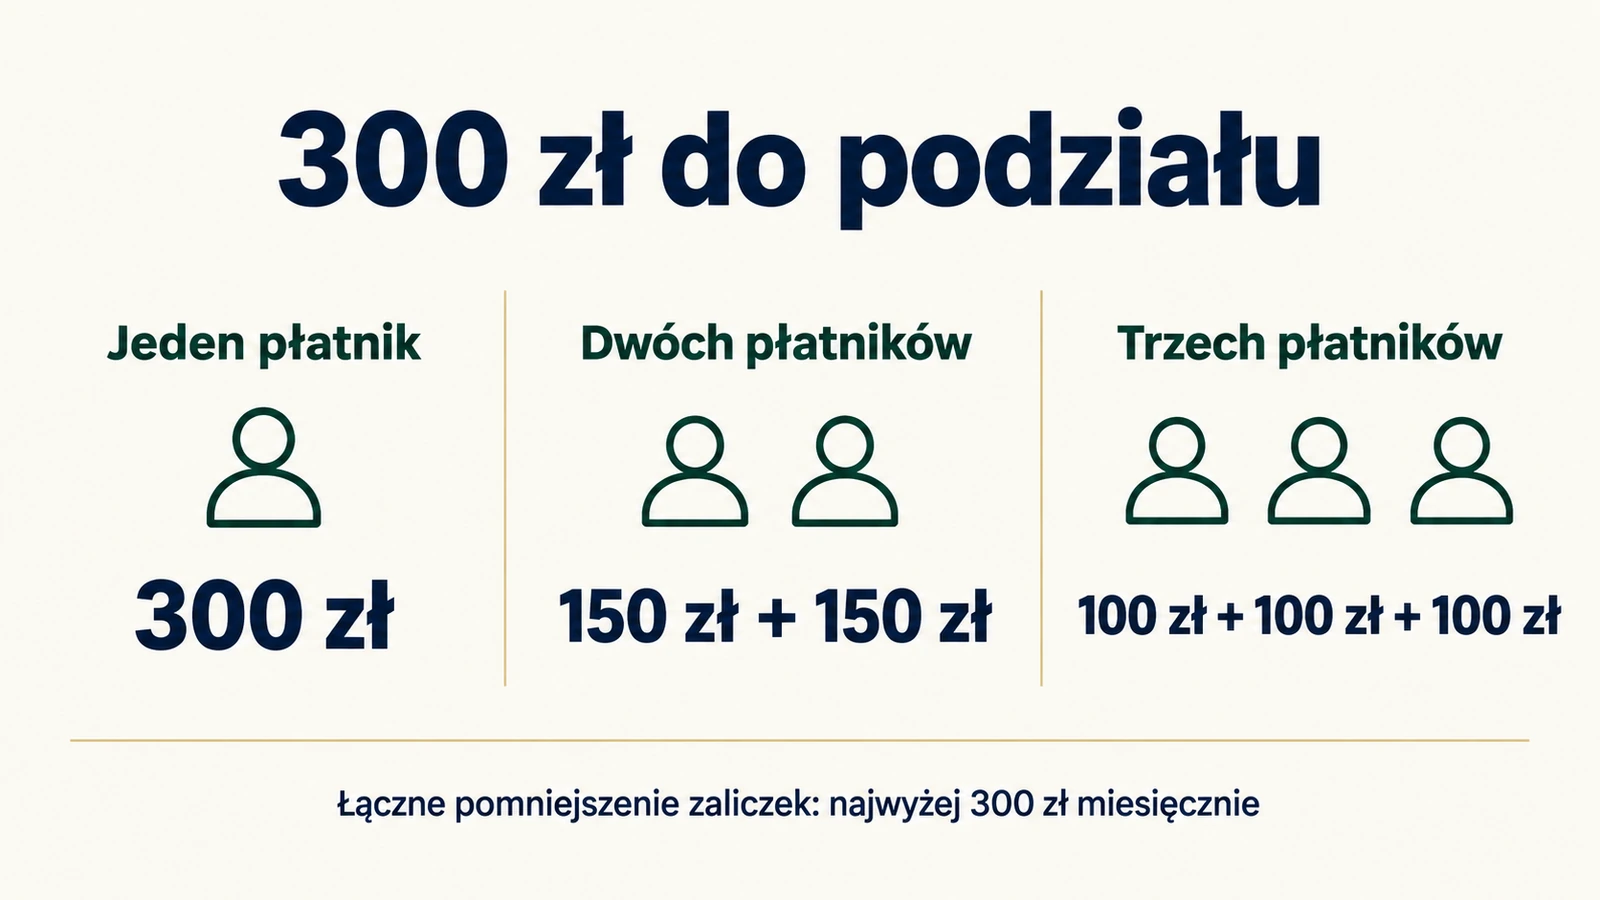
Jeżeli zaliczka przed pomniejszeniem wynosi 180 zł, wskazanie 300 zł nie tworzy dodatkowej wypłaty 120 zł od pracodawcy. Zaliczka może zostać zmniejszona do zera. Niewykorzystanej części nie przepisuj samodzielnie na innego płatnika bez prawidłowej zmiany oświadczeń.
Jak wypełnić PIT 2 krok po kroku?
Dane identyfikacyjne i płatnik
Na początku podajesz właściwy identyfikator podatkowy, czyli PESEL lub NIP. W części A wpisujesz dane osobowe, a w części B pełną nazwę płatnika. Formularz składany jednemu pracodawcy nie zawiadamia automatycznie pozostałych pracodawców o zmianie podziału.
Część C: pomniejszanie zaliczki
To część najczęściej wykorzystywana przez pracownika albo zleceniobiorcę, który chce stosowania pomniejszenia. W wersji 9 w pozycji 6 wybierasz odpowiednią część: 1/12, 1/24 albo 1/36 kwoty zmniejszającej, czyli 300 zł, 150 zł albo 100 zł. Pozycja 7 służy do wycofania wcześniejszego oświadczenia.
Nie zaznaczaj jednocześnie wniosku o pełne pomniejszenie i wycofania tego samego oświadczenia. Jeżeli przechodzisz z jednego płatnika do dwóch, skoordynuj zmianę u obu, zamiast zostawiać stare 300 zł i dopisywać kolejne 150 zł.
Część D: szczególni płatnicy
Nie jest to druga kopia części C dla zwykłego etatu. Dotyczy wskazanych w formularzu płatników, między innymi rolniczych spółdzielni produkcyjnych i organów egzekucyjnych, przy których pełne pomniejszenie wynika z przepisów. Umożliwia odpowiednią zmianę jego wysokości albo rezygnację. Kieruj się opisem nad daną częścią i przypisem określającym płatników.
Część E: zamiar preferencyjnego rozliczenia
Ta część dotyczy obliczania zaliczek z uwzględnieniem zamiaru rozliczenia z małżonkiem albo jako osoba samotnie wychowująca dziecko. Formularz rozróżnia dwa scenariusze przewidywanych dochodów. Nie zaznaczaj jej wyłącznie dlatego, że jesteś w związku małżeńskim. Potrzebne jest spełnienie warunków preferencji i zgodność z opisanym wariantem dochodowym.
Oświadczenie wpływa na zaliczki w trakcie roku. Nie zastępuje późniejszego wyboru sposobu rozliczenia w rocznym zeznaniu. Gdy sytuacja rodzinna lub dochodowa się zmieni, zaktualizuj dokument.
Części F, G, H i I: koszty oraz zwolnienia
Część F dotyczy podwyższonych pracowniczych kosztów uzyskania przychodu, między innymi przy zamieszkaniu poza miejscowością zakładu pracy i braku dodatku za rozłąkę. Część G obejmuje wskazane zwolnienia podatkowe, takie jak ulga na powrót, dla rodzin z co najmniej czworgiem dzieci lub dla pracujących seniorów. Każda ma własne przesłanki.
Część H jest wnioskiem o niestosowanie określonych rozwiązań, w tym ulgi dla młodych lub pracowniczych kosztów. Nie zaznacza się jej po to, aby uzyskać ulgę dla młodych. Podobnie część I dotyczy rezygnacji ze stosowania 50% kosztów uzyskania przychodów, a nie ich uruchomienia. To częsty błąd wynikający z pominięcia słowa „niestosowanie”. Limit zwolnienia, objęte nim umowy i zasady w roku 26. urodzin opisuje poradnik o uldze dla młodych.
Części J i K: niepobieranie zaliczek oraz podpis
Część J pozwala wnioskować o niepobieranie zaliczek, jeśli przewidujesz, że Twoje łączne dochody opodatkowane skalą w roku nie przekroczą 30 000 zł. Liczą się wszystkie odpowiednie źródła, nie tylko przychód u adresata formularza. Ten wniosek dotyczy wskazanego roku podatkowego.
Na końcu uzupełniasz datę i podpis w części K albo zatwierdzasz dokument według procedury elektronicznej płatnika. Puste części, które Cię nie dotyczą, nie są same w sobie błędem. Wypełnianie całego formularza „na wszelki wypadek” może prowadzić do sprzecznych dyspozycji.
Od kiedy pracodawca uwzględni zmianę?
Co do zasady płatnik uwzględnia oświadczenie najpóźniej od miesiąca następującego po miesiącu jego otrzymania. Dla organów rentowych ustawa przewiduje odrębny termin do drugiego miesiąca. W praktyce dokument złożony po zamknięciu listy płac może nie zmienić najbliższego przelewu.
Nie zakładaj, że złożenie PIT 2 w październiku automatycznie przeliczy wynagrodzenia od stycznia. Końcowe rozliczenie roczne uwzględnia całoroczny podatek i sumę pobranych zaliczek. Zasady aktualizacji oraz obowiązywania oświadczeń wynikają z art. 31a do 31c ustawy o podatku dochodowym od osób fizycznych.
Dwa etaty, zlecenie i emerytura: na co uważać?
Przy dwóch etatach sprawdź oba paski wynagrodzenia. Jeśli każdy pracodawca pomniejsza zaliczkę o 300 zł, łączne pomniejszenie wynosi 600 zł miesięcznie. Nadmierne korzystanie z jednej kwoty wolnej może później spowodować dopłatę w zeznaniu. Jej dokładna wysokość zależy od całego rozliczenia i innych ulg.
Przy emeryturze połączonej z pracą uwzględnij pomniejszenie stosowane przez organ rentowy. Oświadczenia dotyczące świadczenia mogą wymagać innego formularza lub wniosku przyjmowanego przez ZUS. Sam PIT 2 złożony pracodawcy nie aktualizuje dokumentów w ZUS.
Przy zmianie pracy nie zakładaj natomiast, że nowa firma zna Twoje wcześniejsze oświadczenia. U nowego płatnika ustalasz je osobno. Po ustaniu stosunku prawnego dotychczasowy płatnik co do zasady pomija wcześniejsze oświadczenia przy kolejnych wypłatach, z ustawowymi wyjątkami dotyczącymi niektórych wniosków o niestosowanie ulg i kosztów.
Najczęstsze pytania o PIT 2
Czy PIT 2 daje dodatkowe 300 zł co miesiąc?
Może zwiększyć bieżącą wypłatę przez obniżenie zaliczki, maksymalnie w granicach odpowiedniego pomniejszenia i samej zaliczki. Nie tworzy drugiej ulgi obok kwoty wolnej. W rocznym rozliczeniu stosujesz jedną skalę podatkową do łącznych dochodów, które jej podlegają.
Czy trzeba składać go ponownie w 2026 roku?
Nie tylko z powodu zmiany roku. Oświadczenia zasadniczo zachowują skuteczność, jeżeli nie zmieniły się okoliczności. Wyjątkiem jest między innymi wniosek o niepobieranie zaliczek z części J, odnoszący się do konkretnego roku. Zweryfikuj też, czy nie zmieniłeś płatnika lub podziału kwoty.
Czy PIT 2 chroni przed drugim progiem?
Samo pomniejszenie o 300 zł nie zmienia progu 120 000 zł. Właściwie złożone oświadczenie o zamiarze preferencyjnego rozliczenia może zmienić sposób pobierania zaliczek, ale wymaga spełnienia osobnych warunków. Przekroczenie progu w rocznym rozliczeniu zależy od podstawy opodatkowania, a nie od samego zaznaczenia pola.
Czy można wycofać błędne oświadczenie?
Tak, należy przekazać aktualizację albo wycofanie właściwemu płatnikowi. Zachowaj potwierdzenie i sprawdź kolejną listę płac. Jeśli błąd dotyczył także innych płatników, popraw dokumenty u każdego z nich. Roczne zeznanie powinno uwzględniać faktyczne dochody i rzeczywiście pobrane zaliczki.