Karta UniCredit to debetowa karta Mastercard do konta osobistego. Możesz korzystać z wersji wirtualnej, zamówić plastik, płacić telefonem i kontrolować ustawienia w aplikacji. Pierwsza karta fizyczna oraz standardowa dostawa kosztują 0 zł. Przy codziennych zakupach znaczenie mają jednak także dostępne środki, miesięczny limit i włączone rodzaje transakcji.
Poniżej wyjaśniamy opłaty, aktywację, obsługę PIN, limity, bankomaty oraz różnicę między blokadą a zastrzeżeniem. Pokazujemy rzeczywiste ekrany aplikacji z ukrytymi danymi klienta. Poradnik dotyczy karty debetowej dla osoby prywatnej w pakiecie Easy. Karta kredytowa i oferta firmowa mają odrębne zasady. Więcej instrukcji znajdziesz w hubie UniCredit.
Ile kosztuje karta UniCredit?
W pakiecie Easy nie trzeba wykonywać określonej liczby zakupów, aby uniknąć miesięcznej opłaty za obsługę karty debetowej. Osobno wycenione są wydanie kolejnej karty fizycznej oraz dostawa ekspresowa. Bezpłatna obsługa nie oznacza więc, że dowolne zamówienie nowego plastiku również będzie darmowe.
| Usługa | Opłata banku |
|---|---|
| Obsługa karty debetowej | 0 zł |
| Wydanie karty wirtualnej | 0 zł |
| Pierwsza karta fizyczna | 0 zł |
| Standardowa dostawa karty fizycznej | 0 zł |
| Kolejna karta fizyczna, także po utracie poprzedniej | 11,99 zł |
| Dostawa ekspresowa | 19,99 zł |
| Wypłata kartą z bankomatu w Polsce lub za granicą | 0 zł po stronie UniCredit |
To stawki z taryfy obowiązującej od 1 listopada 2026 roku, dotyczącej klientów, którzy zawarli umowę od 6 października 2025 roku. Przy starszym rachunku sprawdź dokument przypisany do swojej umowy. Opłaty operatora bankomatu i koszt przewalutowania nie są tym samym co prowizja banku za wypłatę.
Karta wirtualna i fizyczna. Co wybierasz w aplikacji?
Wersja wirtualna jest dostępna bez oczekiwania na przesyłkę. Jej dane służą między innymi do zakupów internetowych, a zgodny telefon pozwala dodać ją do portfela mobilnego. Fizyczna karta przydaje się, gdy chcesz użyć plastiku w terminalu albo nie masz pod ręką działającego telefonu.
Obie formy wymagają kontroli danych wybranej karty. W aplikacji przejdź do „Produktów”, następnie wybierz kartę. W jej widoku znajdziesz między innymi szczegóły, historię, blokadę i menu „Więcej”. Jeśli masz kilka kart, upewnij się, którą właśnie edytujesz.
Przy zamawianiu aplikacja rozróżnia kartę wirtualną i fizyczną. Na pokazanym ekranie informuje, że plastik można zamówić po utworzeniu karty wirtualnej, a opcja będzie dostępna w jej szczegółach. Nie traktuj samego wejścia na ekran wyboru jako złożonego zamówienia.
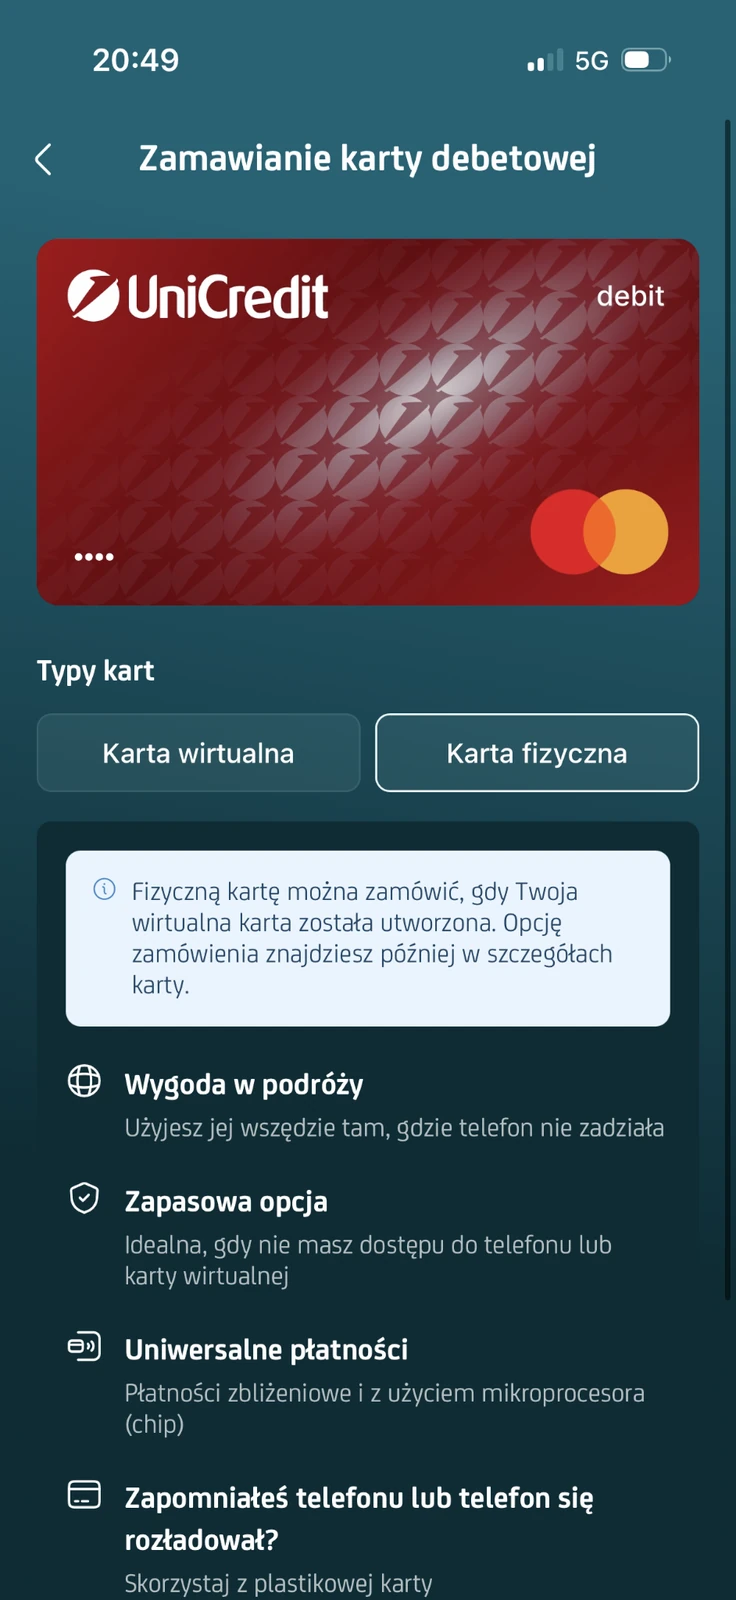
Instrukcja banku prowadzi przez wybraną kartę, „Więcej” i „Zamów kartę plastikową”. Przed potwierdzeniem sprawdź adres, rodzaj dostawy oraz cenę. Bank podaje orientacyjnie od 8 do 10 dni roboczych dla przesyłki standardowej i od 3 do 4 dni dla ekspresowej. To informacja o dostawie, a nie gwarancja konkretnej daty otrzymania.
Jak aktywować fizyczną kartę UniCredit?
Nową kartę fizyczną aktywuje transakcja z użyciem PIN. Możesz zapłacić w sklepie stacjonarnym, wkładając kartę do terminala, albo wypłacić gotówkę z bankomatu. Zwykłe przyłożenie nieaktywnego plastiku do czytnika może nie wystarczyć.
Przed pierwszym użyciem sprawdź, czy masz środki oraz znasz PIN do właściwej karty. Nie sprawdzaj działania poprzez serię zgadywanych kodów. Jeżeli pierwsza operacja nie przejdzie, przeczytaj komunikat terminala i zobacz status karty w aplikacji. Aktywacja plastiku oraz dodanie karty do Apple Pay lub Google Pay to różne czynności.
Gdzie sprawdzić PIN i CVC karty?
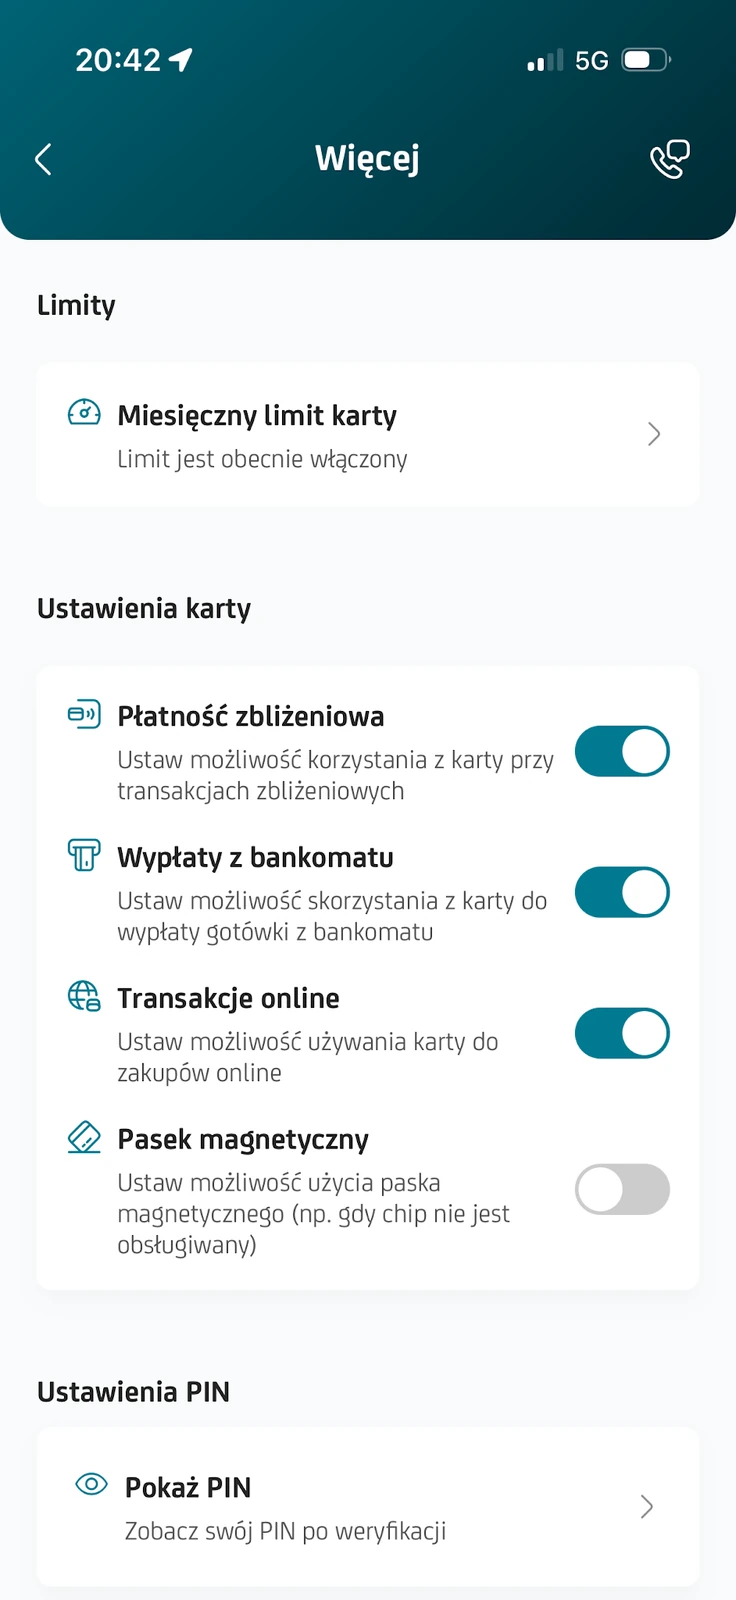
PIN znajdziesz w ustawieniach wybranej karty. Pomoc banku wskazuje ścieżkę przez „Produkty”, kartę, „Więcej”, ustawienia PIN i jego wyświetlenie. Na naszych screenach opcja „Pokaż PIN” jest widoczna bezpośrednio w menu „Więcej”. Odsłonięcie kodu wymaga weryfikacji. Układ może zależeć od wersji aplikacji.
PIN do karty jest odrębny od kodu dostępu do bankowości. Bank udostępnia także jego zmianę w aplikacji oraz w obsługującym tę funkcję bankomacie. Kod CVC sprawdzisz po wybraniu karty i jej szczegółów. UniCredit nie umieszcza go na fizycznej karcie.
Odsłaniaj dane tylko na czas własnej operacji. Nie wysyłaj zrzutu numeru karty, CVC i daty ważności sprzedawcy ani osobie kontaktującej się przez komunikator. Do zwykłego otrzymania przelewu na rachunek druga osoba nie potrzebuje CVC Twojej karty.
Miesięczny limit karty UniCredit. Jak go zmienić?
Limit karty określa zakres dopuszczonych wydatków, ale nie zwiększa pieniędzy na koncie. UniCredit podaje domyślne ustawienie 40 000 zł miesięcznie. Limit można zmieniać, a aplikacja udostępnia również jego wyłączenie. Na dostarczonym ekranie suwak ma górną wartość 100 000 zł. Nie oznacza to, że każdy klient może wypłacić tyle gotówki z bankomatu.
- Otwórz „Produkty” i wybierz właściwą kartę.
- Wejdź w „Więcej”, następnie „Miesięczny limit karty”.
- Sprawdź, czy limit jest włączony i ile pozostało do wykorzystania.
- Wybierz edycję, ustaw odpowiednią kwotę i zapisz zmianę.
- Wróć do widoku limitu i sprawdź zapisane ustawienie.
Wspólny miesięczny limit obejmuje płatności internetowe, zakupy w terminalach oraz wypłaty z bankomatów. Nie jest oddzielnym limitem tylko dla internetu. W praktyce warto kontrolować zarówno całkowite ustawienie, jak i kwotę pozostającą do wykorzystania.
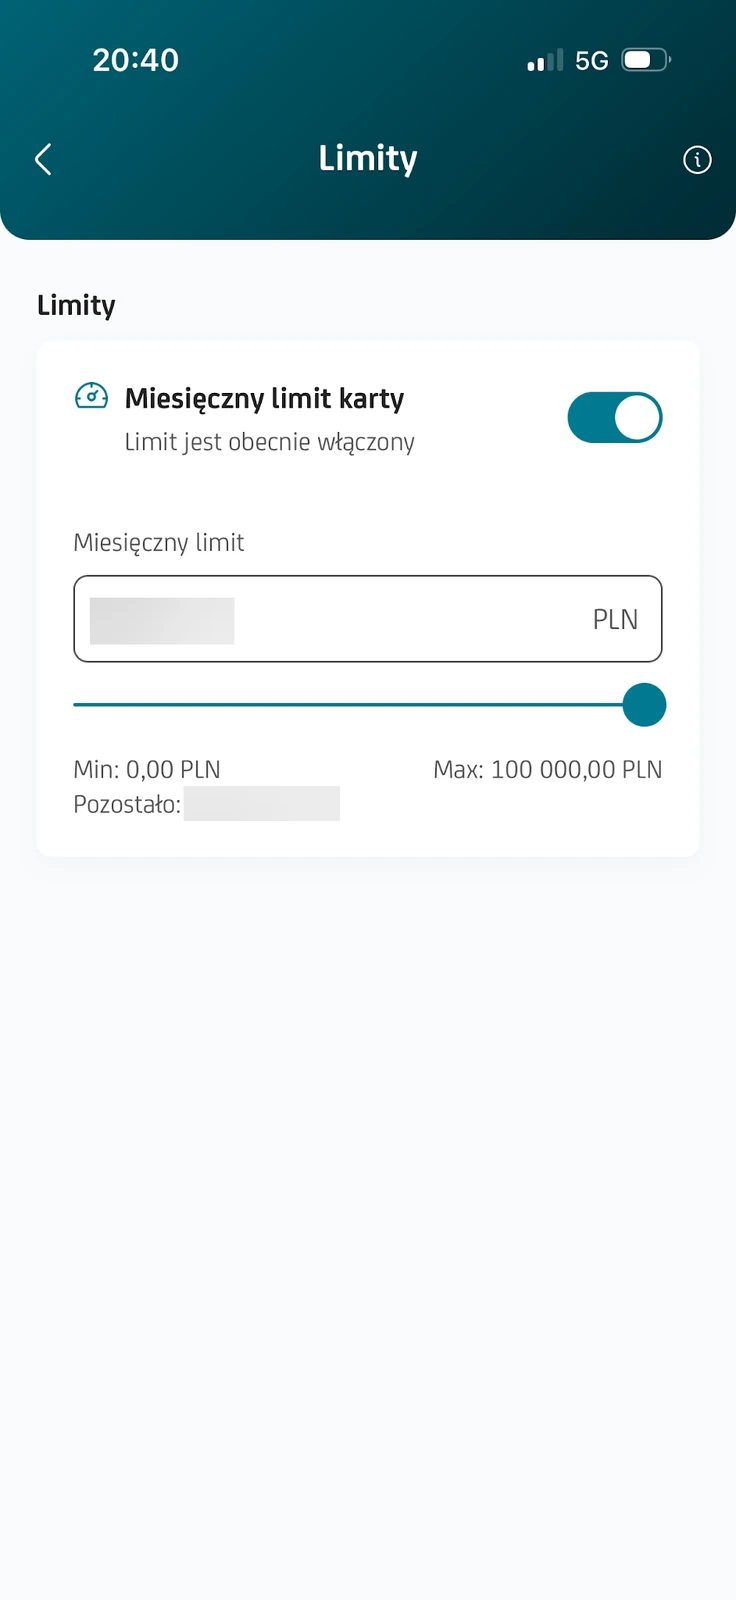
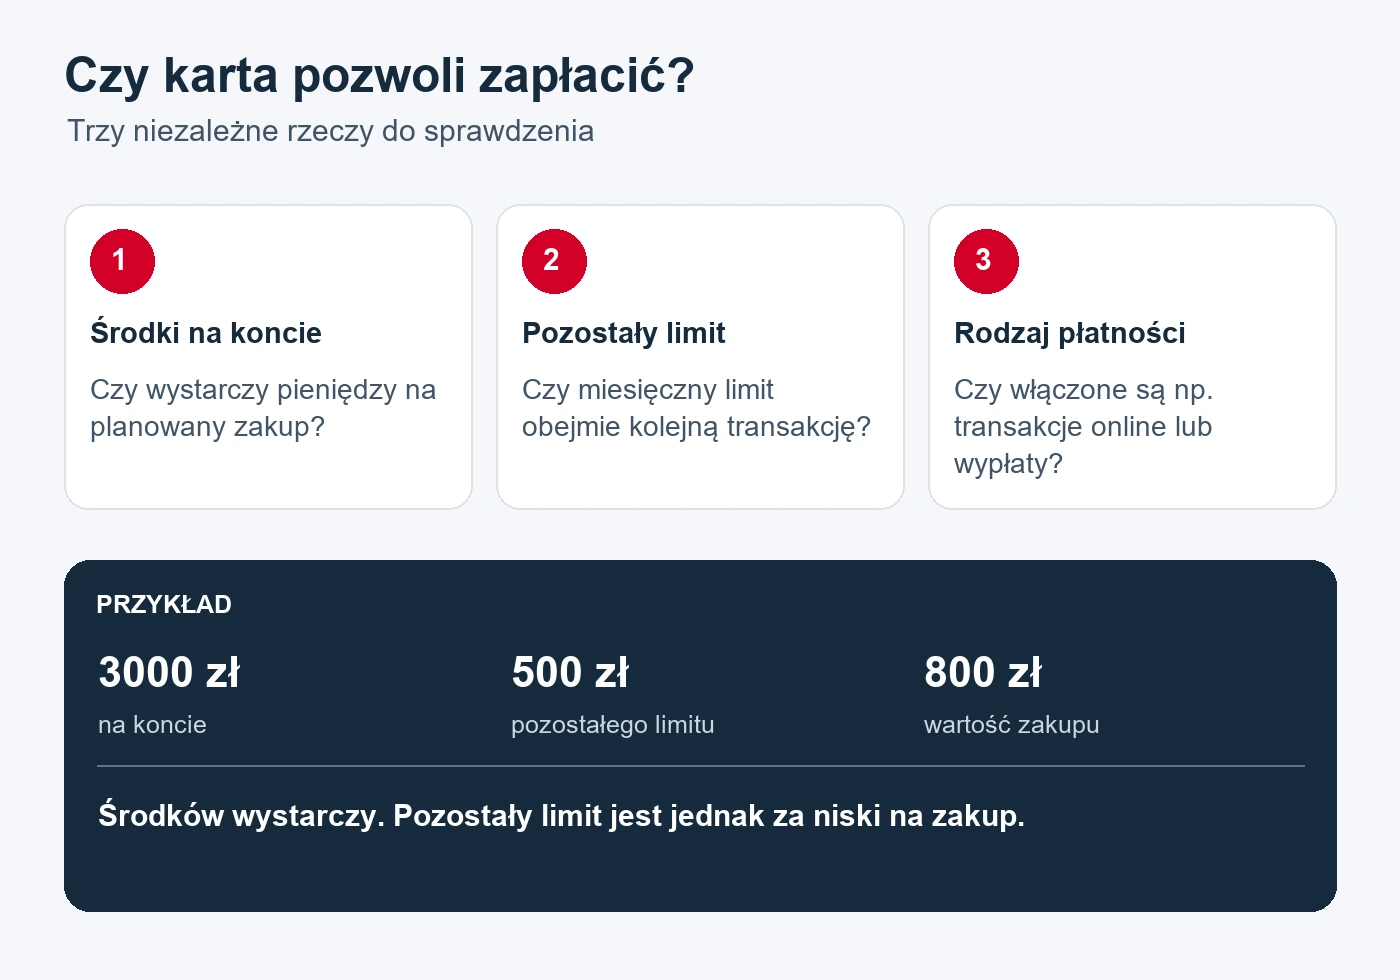
Przykład: na rachunku masz 3000 zł, ale z miesięcznego limitu zostało 500 zł. Zakup za 800 zł może zostać odrzucony mimo wystarczającego salda. Jeżeli planujesz taki wydatek, najpierw sprawdź limit. Sam przelew dodatkowych pieniędzy na konto nie rozwiązuje tego ograniczenia.
Jak włączyć płatności internetowe, zbliżeniowe i bankomaty?
W menu „Więcej” aplikacja pokazuje przełączniki rodzajów transakcji. Działają niezależnie od wysokości miesięcznego limitu. Możesz mieć wystarczającą kwotę i nadal nie zapłacić w internecie, jeśli wyłączona jest odpowiednia funkcja.
| Ustawienie widoczne w aplikacji | Czego dotyczy? |
|---|---|
| Płatność zbliżeniowa | Korzystania z karty przy transakcjach zbliżeniowych |
| Wypłaty z bankomatu | Możliwości wypłacania gotówki kartą |
| Transakcje online | Używania danych karty przy zakupach internetowych |
| Pasek magnetyczny | Operacji z wykorzystaniem paska, na przykład przy braku obsługi chipu |
Włączaj funkcje odpowiednie do swojego sposobu korzystania. Przed wyjazdem sprawdź ustawienia, zamiast zmieniać je w pośpiechu przy kasie. Przy płatności internetowej ewentualne potwierdzenie w bankowości powinno zgadzać się z zakupem: porównaj odbiorcę i kwotę, zanim zaakceptujesz operację.
Apple Pay i Google Pay z kartą UniCredit
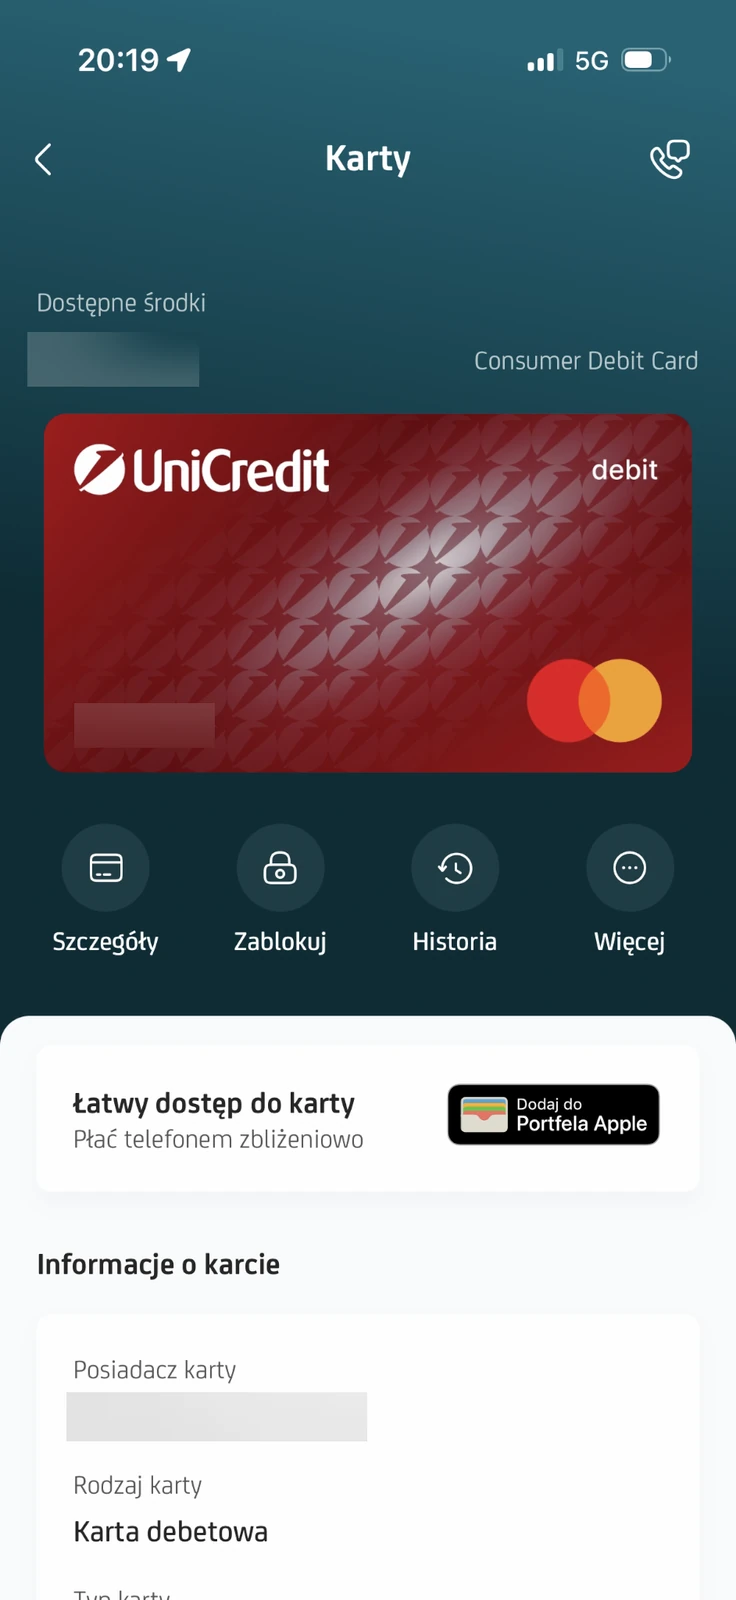
UniCredit obsługuje dodawanie karty do Apple Pay oraz Google Pay. Na iPhonie w widoku karty pojawia się przycisk „Dodaj do Portfela Apple”. Po jego wybraniu rozpoczyna się proces przekazania karty do portfela. Należy przejść komunikaty i wymaganą weryfikację, a na końcu sprawdzić, czy karta rzeczywiście znajduje się w portfelu.
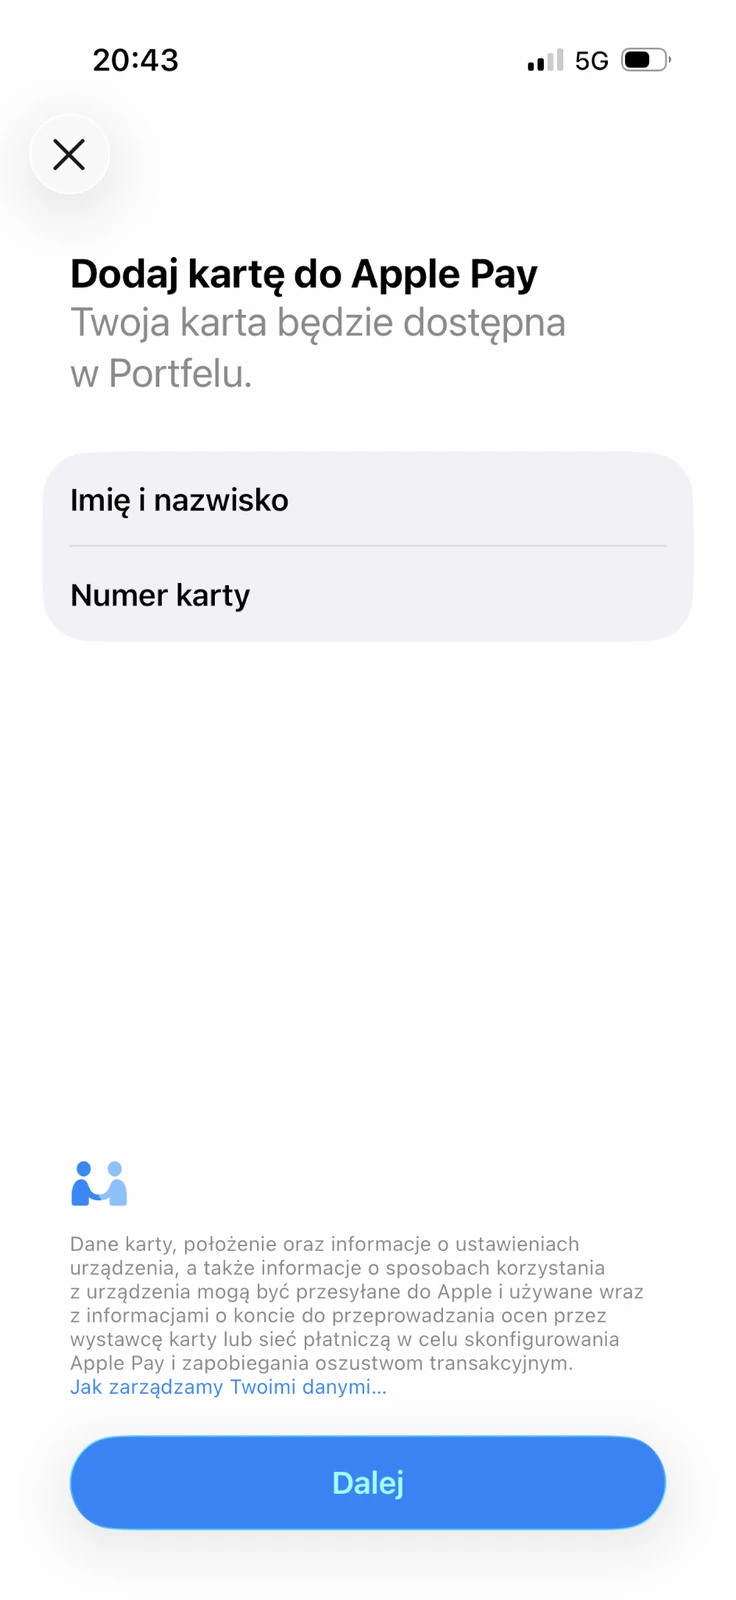
Sam ekran „Dodaj kartę do Apple Pay” nie potwierdza zakończenia konfiguracji. Pokazany materiał przedstawia jej początek. Jeżeli masz kilka kart, sprawdź również kartę domyślną przed pierwszą płatnością. Dalsze kroki konfiguracji opisujemy w poradniku Apple Pay i Google Pay w UniCredit.
Karta UniCredit za granicą i przewalutowanie
Według oficjalnej oferty karty UniCredit bank stosuje 0% własnej marży przy transakcjach w euro i innych walutach krajów Unii Europejskiej, a dla pozostałych walut standardowo 0,5%. Decyduje waluta transakcji, nie samo miejsce pobytu. Płatność w dolarach w internetowym sklepie wymaga innej oceny niż płatność w euro.
To zasady przewalutowania przy użyciu karty. Osobną operacją jest wcześniejsza wymiana pieniędzy między rachunkami w aplikacji. Nie utożsamiaj posiadania konta walutowego z automatycznym pobieraniem z niego środków przez kartę. Strona produktu opisuje przeliczenie transakcji kartowej z rachunku w PLN.
Terminal albo bankomat może dodatkowo zaproponować rozliczenie w złotych. To przewalutowanie DCC oferowane przez operatora. Wybór waluty lokalnej pozwala pozostawić przeliczenie po stronie banku zgodnie z jego zasadami. Nie oznacza to jednak braku każdej opłaty, zwłaszcza przy korzystaniu z obcego bankomatu.
Bankomaty z kartą UniCredit. Opłata to nie to samo co limit
Bank nie pobiera własnej prowizji za wypłatę kartą debetową z bankomatów w Polsce i na świecie. Operator urządzenia może naliczyć osobną opłatę. Jeśli zobaczysz ją na ekranie przed zatwierdzeniem, możesz zrezygnować i wybrać inny bankomat.
W pomocy banku widnieje miesięczny limit wypłat gotówki 40 000 zł. Osobno podano 1000 zł dla pojedynczej wypłaty w innych bankomatach sieci Euronet. Urządzenie może narzucać własne ograniczenia. Wyższy ogólny limit karty nie jest więc gwarancją wypłaty dowolnej kwoty jednorazowo.
Przed wypłatą sprawdź trzy rzeczy: środki na rachunku, pozostały limit oraz włączenie wypłat z bankomatu. Przy większej kwocie uwzględnij także ograniczenia konkretnego urządzenia. Na ekranie zagranicznego bankomatu przeczytaj oddzielnie informację o prowizji operatora i propozycję przewalutowania.
Tymczasowa blokada czy zastrzeżenie karty?
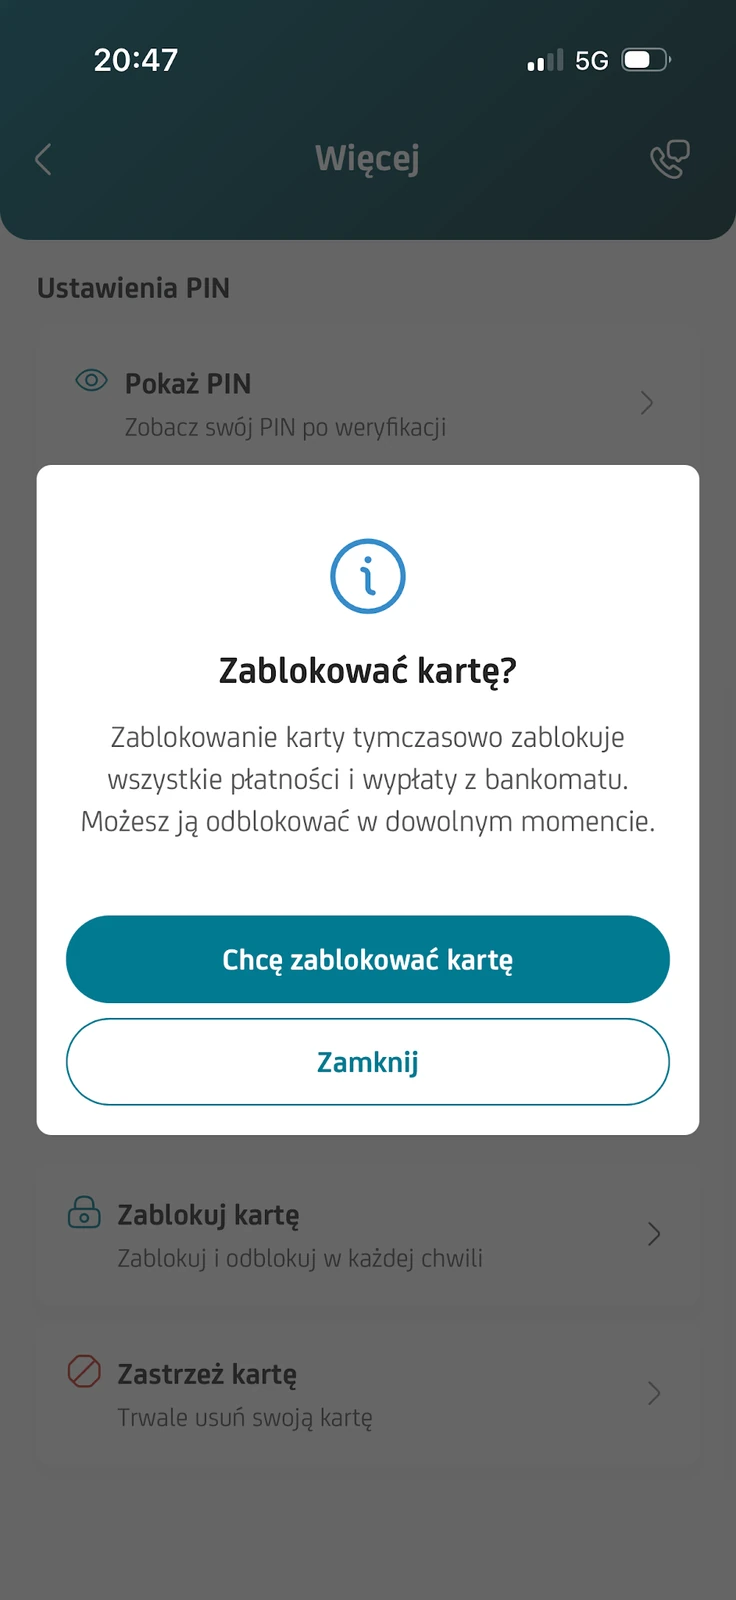
Tymczasowa blokada przydaje się, gdy nie wiesz, gdzie zostawiłeś kartę, ale możesz ją jeszcze odnaleźć. W widoku karty wybierz blokadę i przeczytaj komunikat. Na naszym screenie bank wyjaśnia, że zatrzymuje ona płatności i wypłaty, a później można ją cofnąć. Po odnalezieniu karty i upewnieniu się, że jej dane są bezpieczne, wybierz „Odblokuj kartę”.
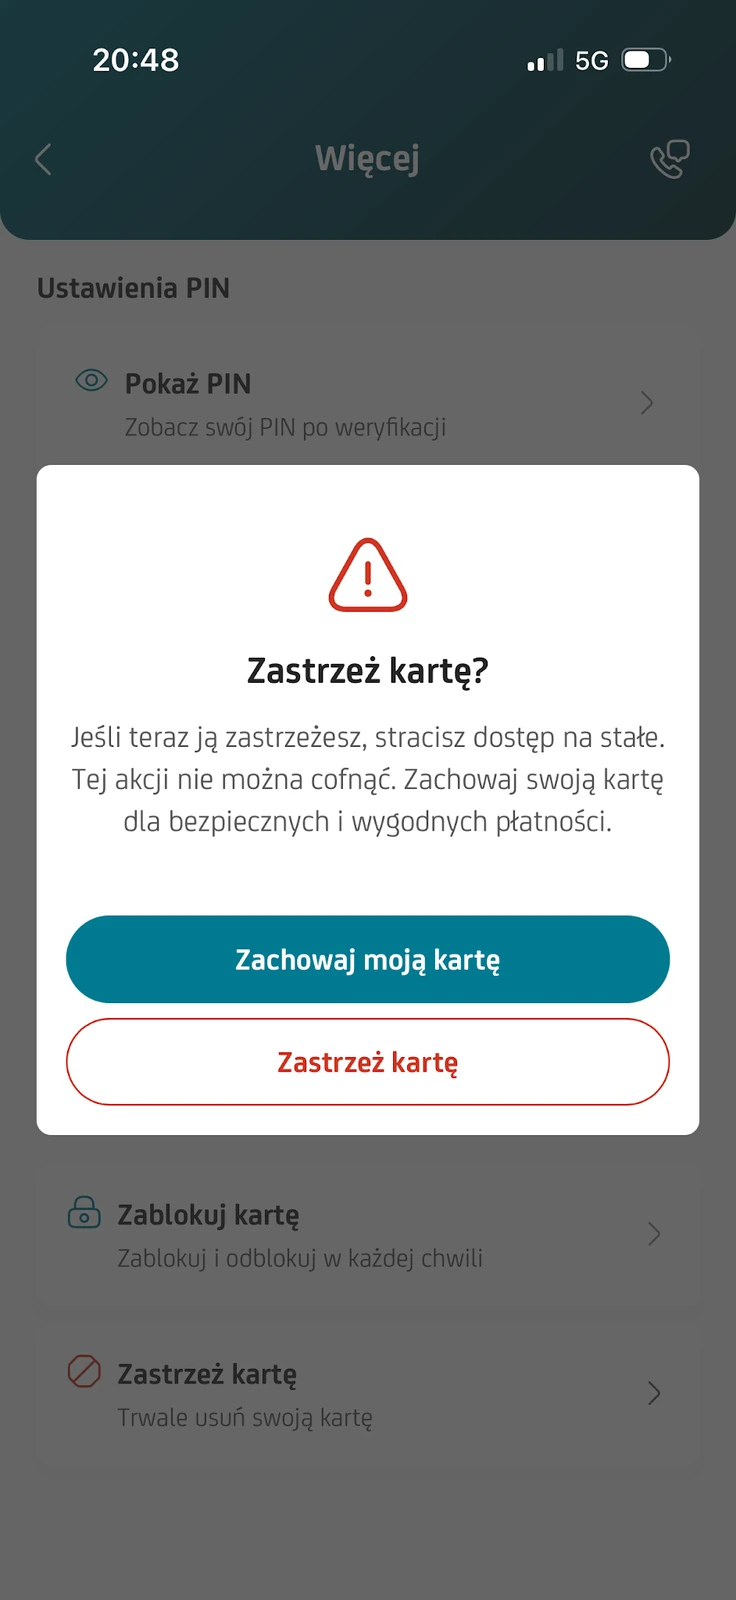
Zastrzeżenie jest nieodwracalne. Stosuje się je po kradzieży, pewnej utracie lub przejęciu danych. Na pokazanym ekranie „Zastrzeż kartę” wymaga osobnego potwierdzenia. Nie używaj tej funkcji do krótkiego testu ani zamiast czasowej blokady.
Jeżeli podejrzewasz nieuprawnioną transakcję, skontaktuj się z bankiem i sprawdź historię rachunku. Zastrzeżenie zabezpiecza kartę na przyszłość, ale nie zastępuje zgłoszenia konkretnej operacji. Gdy nie możesz zalogować się do aplikacji, skorzystaj z aktualnego kontaktu lub formularza bezpieczeństwa na oficjalnej stronie banku.
Co sprawdzić, gdy karta nie działa?
Zacznij od statusu karty, dostępnych środków, miesięcznego limitu i właściwego przełącznika. Upewnij się również, czy nowy plastik został aktywowany transakcją z PIN. Terminal może poprosić o PIN także po wcześniejszych udanych zakupach zbliżeniowych. Samo takie żądanie nie jest awarią.
Jeśli ustawienia wyglądają poprawnie, a płatność nadal jest odrzucana, skontaktuj się z bankiem przez czat. Przygotuj datę, kwotę i miejsce próby. Nie wysyłaj całego numeru karty ani CVC. Nie podnoś wszystkich limitów bez sprawdzenia przyczyny, zwłaszcza na polecenie nieznajomego rozmówcy.
Najczęstsze pytania o kartę UniCredit
Czy karta debetowa pozwala wydać pieniądze banku?
Karta debetowa korzysta ze środków dostępnych na rachunku. Ustawienie wyższego miesięcznego limitu nie przyznaje kredytu. Wniosek o kartę kredytową jest oddzielną sprawą, nawet jeśli aplikacja pokazuje go obok możliwości dodania nowej karty.
Czy można używać karty bez plastiku?
Tak. Wersja wirtualna umożliwia płatności internetowe, a po konfiguracji obsługiwanego portfela także płacenie zgodnym telefonem. To nie oznacza, że każde urządzenie lub bankomat obsłuży ten sam sposób użycia. Przed wyjazdem warto mieć zapasową metodę płatności.
Czy usunięcie karty z portfela telefonu zamyka konto?
Nie. Usunięcie jej z portfela dotyczy sposobu płacenia danym urządzeniem. Nie jest zamknięciem rachunku ani zamiennikiem zastrzeżenia karty w banku. Jeśli problemem jest kradzież telefonu lub wyciek danych, zabezpiecz dostęp w bankowości i skontaktuj się z bankiem.
Pozostałe możliwości obsługi rachunku opisuje nasz przewodnik po aplikacji UniCredit. Ustawienia przelewów i dostępu do aplikacji są odrębne od opisanych tutaj ustawień karty.