Kartą debetową UniCredit możesz płacić i wypłacać gotówkę za granicą, ale o koszcie decydują nie tylko warunki banku. Na terminalu lub bankomacie wybieraj walutę lokalną, sprawdzaj opłatę operatora i upewnij się, że potrzebne funkcje karty są włączone. Sam napis „0 zł za bankomaty” nie oznacza, że każda zagraniczna wypłata będzie bezkosztowa.
Poniżej wyjaśniamy przewalutowanie, DCC oraz wypłaty kartą klienta indywidualnego. Pokazujemy także rzeczywiste ustawienia w aplikacji. Zasady rachunków firmowych i karty kredytowej trzeba sprawdzać osobno, szczególnie przy pobieraniu gotówki.
Jak UniCredit przelicza płatność kartą za granicą
Bank opisuje kartę debetową jako narzędzie do płacenia za granicą ze środków na rachunku w PLN. Nie musisz wcześniej kupować waluty tylko po to, aby zapłacić za hotel lub zakupy. Jeśli transakcja jest w innej walucie niż rachunek powiązany z kartą, następuje przeliczenie.
Według warunków obowiązujących od 1 listopada 2026 roku bank przelicza taką płatność w momencie autoryzacji, po obowiązującym wówczas kursie bankowym. Dla pozostałych przypadków dokument przewiduje kurs z chwili rozliczenia. Nie należy więc traktować kursu sprawdzonego rano jako gwarantowanego przelicznika zakupów wykonanych później.
Dla klientów indywidualnych aktualne zasady przewalutowania karty debetowej UniCredit rozróżniają konkretne pary walutowe. Dla euro, koron czeskich i duńskich, forintów, koron szwedzkich oraz lejów rumuńskich przeliczanych na PLN bank nie dolicza marży. W przypadku pozostałych walut standardowa marża wynosi 0,5%.
| Waluta płatności rozliczanej z PLN | Standardowa marża banku | Przykładowe zastosowanie |
|---|---|---|
| EUR, CZK, DKK, HUF, SEK, RON | 0% | Płatność w euro, koronach czeskich lub forintach |
| Pozostałe waluty, np. GBP, USD, CHF | 0,5% | Zakup w funtach, dolarach lub frankach |
| PLN zaproponowane przez zagraniczny terminal | Kurs ustala dostawca DCC | Sklep przelicza lokalną cenę na złotówki |
Znaczenie ma waluta transakcji, a nie wyłącznie kraj pobytu. Płatność w dolarach nie staje się bezmarżowa tylko dlatego, że wykonujesz ją w państwie Unii Europejskiej. Brak marży nie oznacza też rozliczenia po kursie średnim NBP. UniCredit stosuje własny kurs oparty na notowaniach międzybankowych.
Czy w weekend kurs jest inny
Warunki banku przewidują, że gdy w dni wolne nie są dostępne bieżące notowania międzybankowe, punktem odniesienia jest zamknięcie ostatniego dnia roboczego. Kurs sobotni i niedzielny bank ustala na podstawie notowania z piątku z godziny 22.00.
Dokument zastrzega możliwość korekt przy nadzwyczajnych zdarzeniach rynkowych, braku wiarygodnych notowań lub niskiej płynności waluty. W szczególnych przypadkach transakcji kartą może zostać użyty kurs Mastercard. Nie ma podstaw, aby dopisywać każdej weekendowej płatności osobną, automatyczną prowizję 0,5%. Standardowa marża 0,5% dotyczy grupy walut, a nie samego dnia tygodnia.
Bieżące kursy w aplikacji pomagają oszacować wydatek. Podgląd zwykłej wymiany walut nie jest jednak potwierdzeniem przyszłej płatności kartą. Dokładną kwotę obciążenia sprawdzaj w szczegółach konkretnej operacji.
DCC. Na terminalu wybierz walutę lokalną
DCC to przeliczenie oferowane przez operatora terminala lub bankomatu. Zamiast obciążenia w walucie zakupu urządzenie proponuje kwotę w PLN. Znasz wtedy sumę w złotówkach, ale akceptujesz kurs dostawcy tej usługi, a nie standardowe przewalutowanie swojej karty.
W strefie euro wybieraj EUR, w Czechach CZK, w Wielkiej Brytanii GBP. Nie sugeruj się kolorem przycisku ani napisem o gwarantowanym kursie. Przeczytaj walutę obok kwoty. Także kasjer nie powinien wybierać przeliczenia za Ciebie bez pokazania warunków.
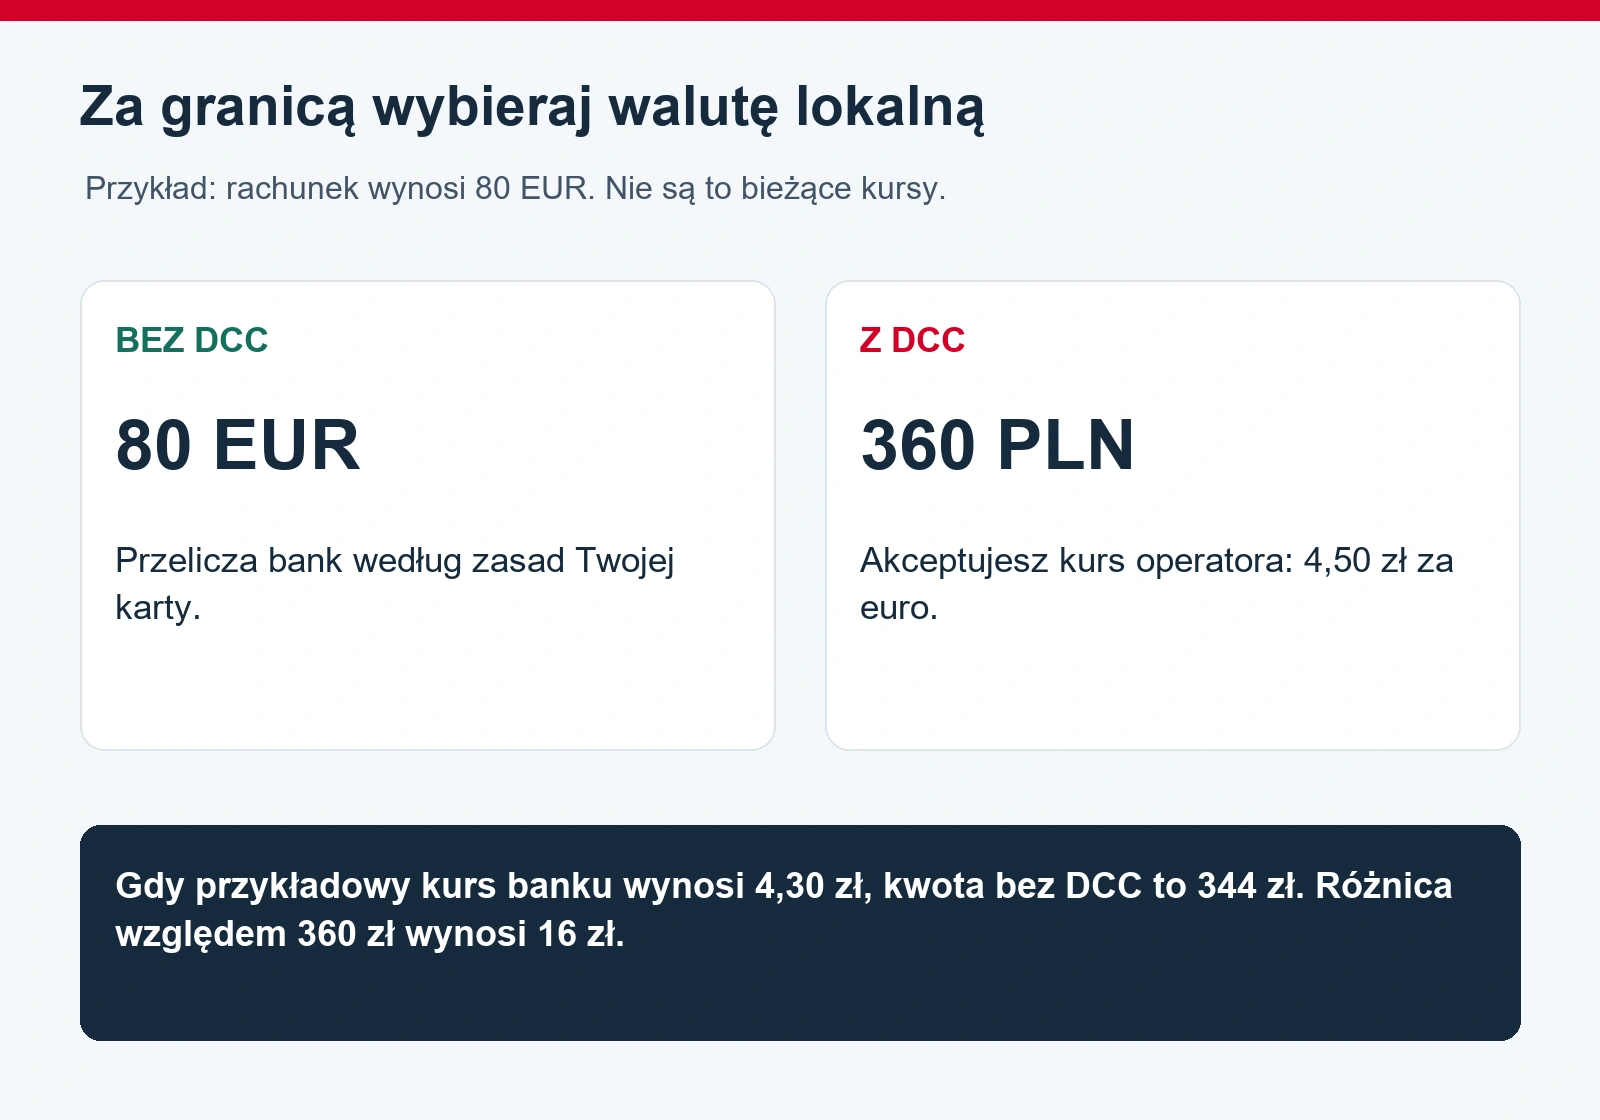
Przykładowo, restauracja wystawia rachunek na 80 EUR. Terminal proponuje 80 EUR albo 360 PLN. Wybór PLN oznacza zaakceptowanie kursu 4,50 zł za euro. Jeżeli dla ilustracji przyjmiemy kurs bankowy 4,30 zł, obciążenie bez DCC wyniosłoby 344 zł. Różnica to 16 zł. Są to przykładowe kursy objaśniające mechanizm, a nie aktualne notowania czy obietnica konkretnej oszczędności.
Przy zaakceptowanym DCC nie dodawaj mechanicznie do obliczeń jeszcze bankowej marży dla pierwotnej waluty. Operator może przesłać bankowi transakcję już w PLN. Najpierw ustal, w jakiej walucie faktycznie nastąpiło obciążenie i kto wykonał przewalutowanie.
Ile kosztuje bankomat za granicą
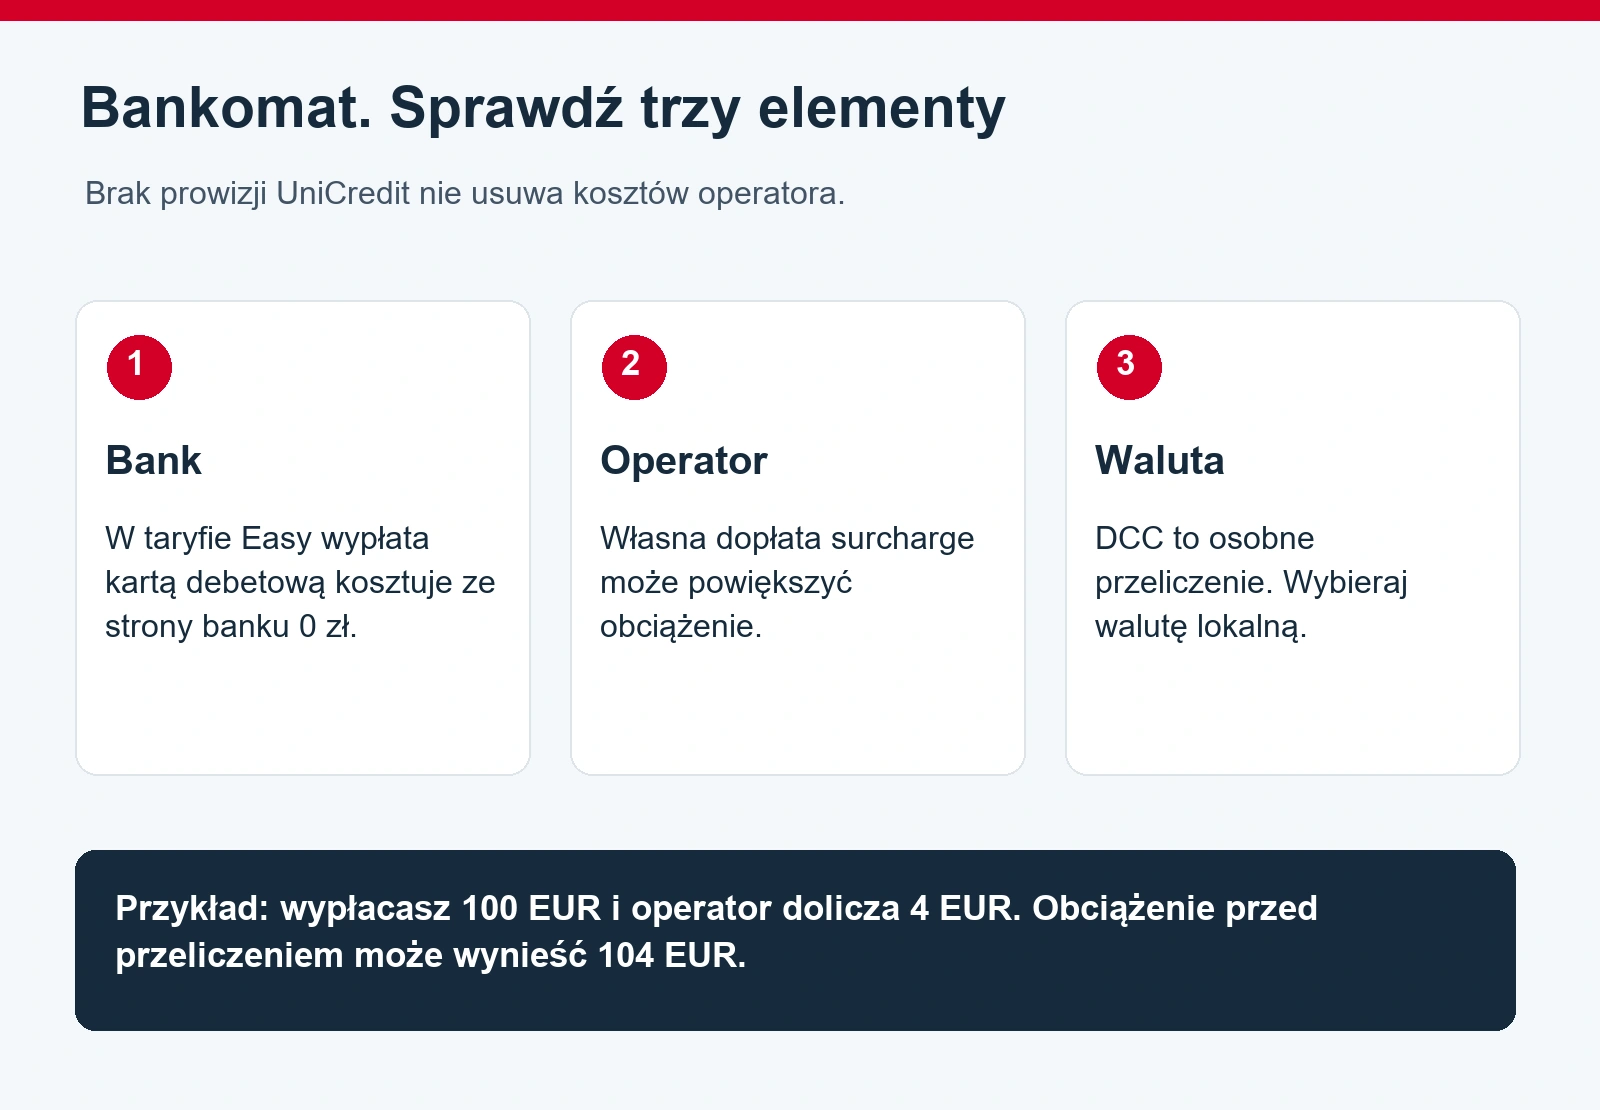
W aktualnej taryfie detalicznego planu Easy wypłata kartą debetową z bankomatu w PLN lub innej walucie kosztuje ze strony UniCredit 0 zł. Właściciel zagranicznego urządzenia może jednak pobierać własną opłatę. Taka dopłata, określana jako surcharge, jest niezależna od prowizji banku prowadzącego konto.
Jeżeli chcesz wypłacić 100 EUR, a urządzenie dolicza 4 EUR swojej opłaty, obciążenie przed przeliczeniem może wynieść 104 EUR. To osobny koszt od DCC. Odrzucenie przewalutowania na złotówki nie usuwa automatycznie opłaty operatora.
- Wybierz kwotę wypłaty w walucie lokalnej.
- Sprawdź, czy urządzenie dolicza własną opłatę i w jakiej wysokości.
- Odrzuć proponowane przeliczenie na PLN, jeśli chcesz rozliczenia przez bank.
- Przeczytaj końcową kwotę i walutę. Jeśli koszt Ci nie odpowiada, anuluj operację przed zatwierdzeniem.
Nie oceniaj kosztu wyłącznie po logo sieci. Dwa urządzenia mogą mieć inne warunki dla danej karty. Warto mieć alternatywny sposób zapłaty, żeby nie akceptować drogiej wypłaty tylko dlatego, że jest to jedyny bankomat w pobliżu.
Limity wypłat i karty przed podróżą
Bank w pomocy dla karty debetowej wskazuje maksymalnie 40 000 PLN wypłat gotówki miesięcznie. Osobno działa miesięczny limit karty, który obejmuje jej transakcje. Własne ustawienie może być niższe, a bankomat może dodatkowo ograniczać kwotę pojedynczej wypłaty. Nie traktuj jednej liczby jako gwarancji wypłacenia takiej sumy w dowolnym urządzeniu.
Otwórz wybraną kartę w aplikacji, wejdź w „Więcej” i sprawdź „Miesięczny limit karty”. Zobacz również dostępne środki. Zwiększenie limitu nie zasila rachunku. Podnoś go tylko do potrzebnej wartości, a po powrocie przywróć zwykłe ustawienia.
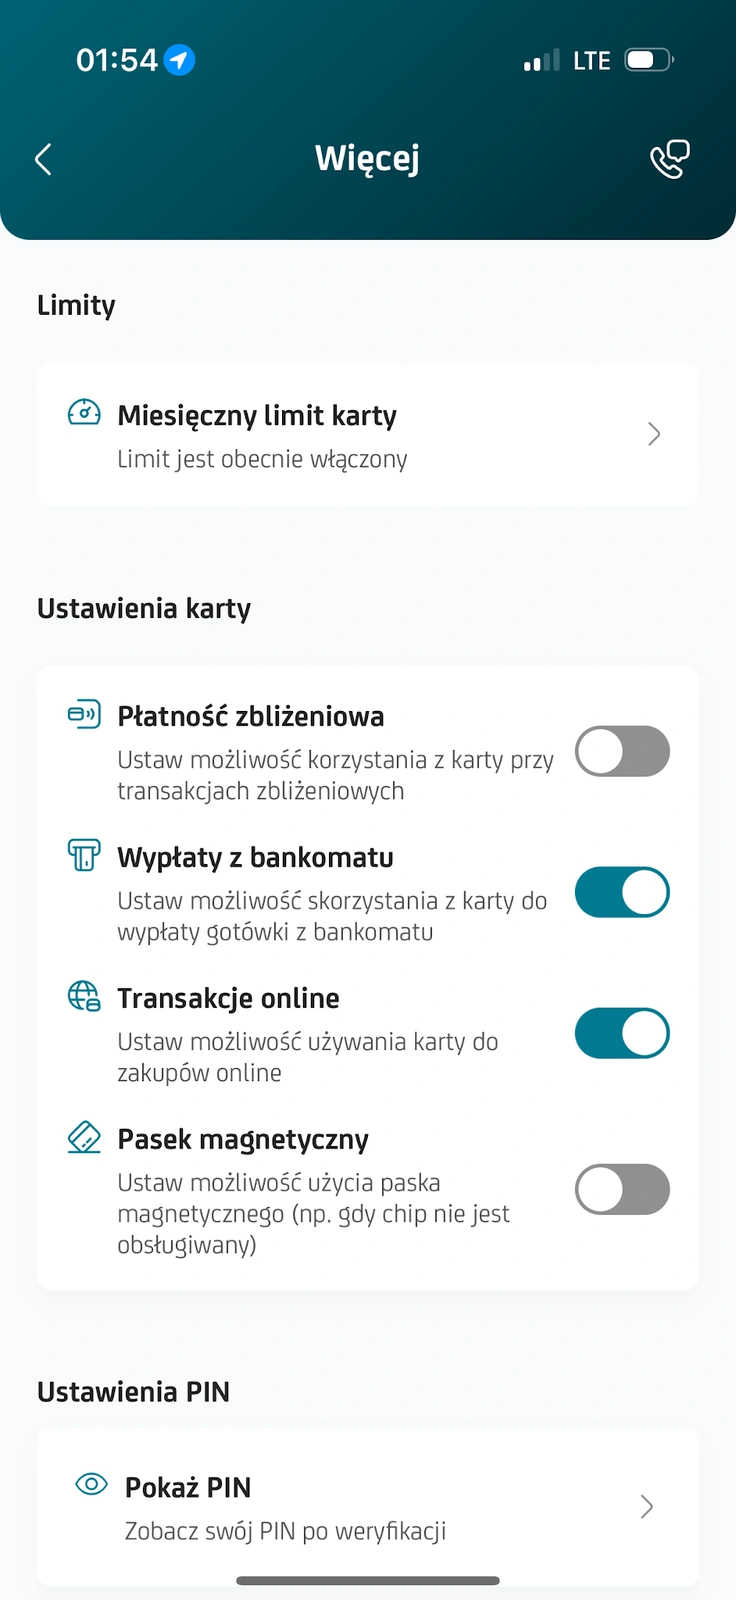
Na naszym screenie wypłaty z bankomatu i transakcje online są włączone, natomiast płatności zbliżeniowe i pasek magnetyczny są wyłączone. Sam fakt posiadania aktywnej karty nie oznacza więc, że każda metoda użycia jest dostępna. Nie ma tu osobnego widocznego przełącznika „płatności zagraniczne”, dlatego nie wskazujemy takiej funkcji jako obowiązkowego kroku.
Przed wyjazdem upewnij się, że znasz PIN i masz aktywną kartę fizyczną, jeżeli zamierzasz z niej korzystać. Portfel w telefonie jest wygodny, ale dodatkowa metoda płatności przydaje się po rozładowaniu lub utracie urządzenia. Zamawianie, aktywację i ogólne ustawienia opisuje osobny poradnik o karcie UniCredit.
Czy trzeba założyć konto walutowe
Do płacenia za granicą opisaną kartą nie jest wymagany wcześniejszy zakup waluty. Bank przedstawia rozliczenie ze środków w PLN. Samo otwarcie dodatkowego rachunku w EUR nie jest dowodem, że każda płatność w euro zacznie automatycznie obciążać właśnie to konto.
Rachunek walutowy ma inne zastosowania: przyjmowanie wpływów, utrzymywanie środków w danej walucie oraz wykonywanie przelewów. Jeśli potrzebujesz tych funkcji, sprawdź konto walutowe UniCredit. Wymianę między rachunkami i przewalutowanie zakupów kartą traktuj jako odrębne operacje.
Co zrobić, gdy karta nie działa podczas wyjazdu
Najpierw sprawdź saldo, pozostały limit, status karty i ustawienia odpowiedniego rodzaju transakcji. Jeśli nie działa zbliżenie, a karta jest aktywna, możesz spróbować płatności chipem z poprawnym PIN. Nie wpisuj kodu na chybił trafił i nie ponawiaj bez końca tej samej odrzuconej operacji.
| Problem | Pierwsze działanie |
|---|---|
| Terminal odrzuca zbliżenie | Sprawdź przełącznik płatności zbliżeniowych i możliwość użycia chipa. |
| Bankomat odmawia wypłaty | Sprawdź funkcję wypłat, limit gotówki, saldo i ograniczenie urządzenia. |
| Hotel lub wypożyczalnia nie przyjmuje karty | Sprawdź warunki akceptacji i wymaganego zabezpieczenia przed rezerwacją. |
| Płatność nadal jest odrzucana | Skontaktuj się z bankiem. Przyczyny bezpieczeństwa nie usuwa się samym zwiększeniem limitu. |
Przy zgłoszeniu podaj miejsce, datę, kwotę, walutę i rodzaj operacji. Nie wysyłaj pełnego numeru karty, CVC ani PIN. Przy problemie z konkretnym sprzedawcą przyda się również potwierdzenie z terminala.
Zgubiona karta za granicą
Jeżeli karta mogła zostać w pokoju i jest szansa, że ją znajdziesz, dostępna jest blokada czasowa. Przy kradzieży, pewnej utracie lub ujawnieniu danych potrzebne jest szybkie zabezpieczenie dostępu i trwałe zastrzeżenie zgodnie z instrukcją banku. Zastrzeżenia nie można cofnąć tak jak zwykłej blokady.
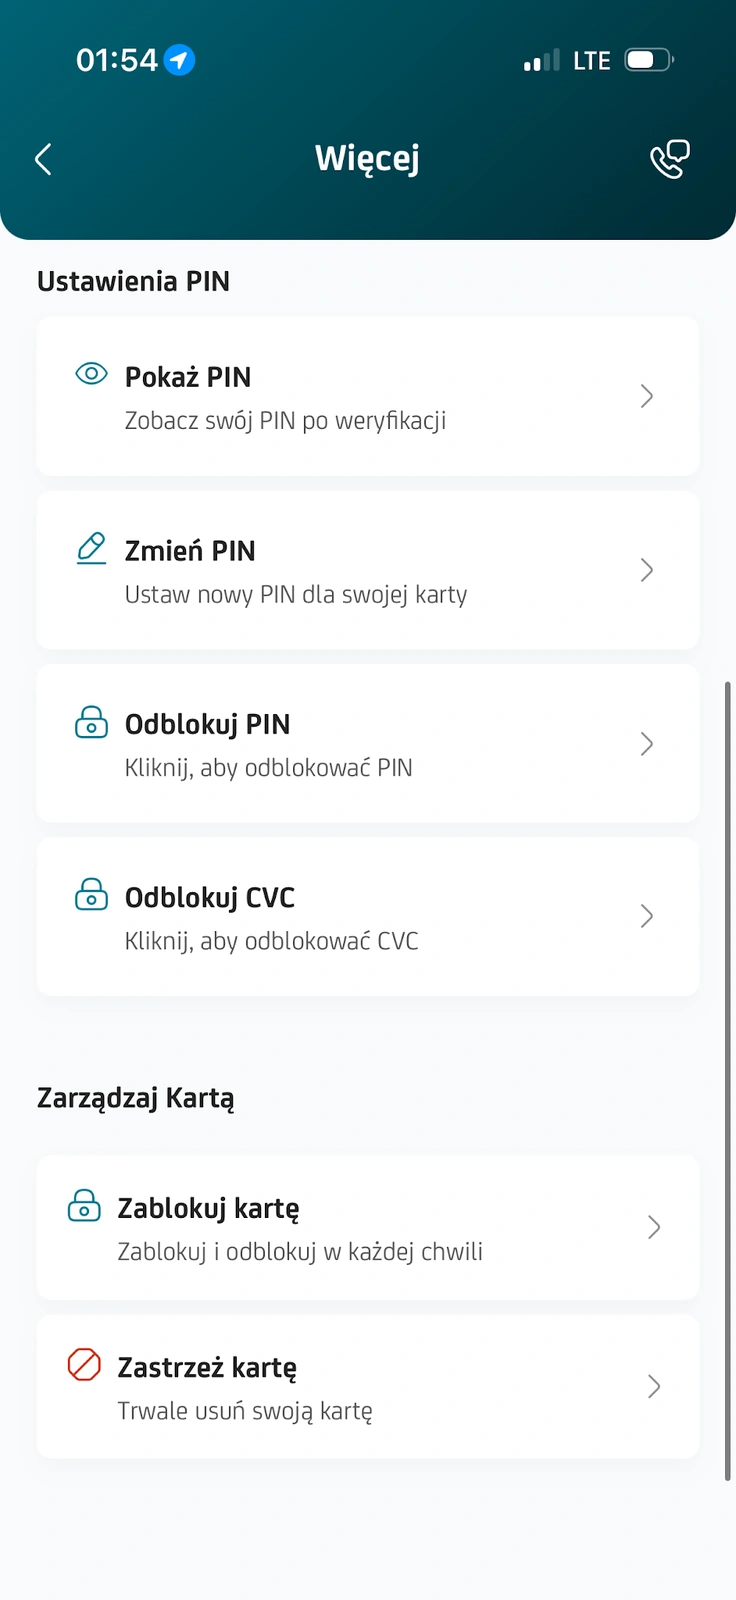
Ekran pokazuje dwie odrębne pozycje zarządzania kartą. Nie potwierdza wykonania żadnej z nich. Jeśli jednocześnie stracisz telefon, skorzystaj z oficjalnego kontaktu banku dostępnego bez logowania. Informacji o rachunku nie przekazuj numerowi z przypadkowej reklamy lub wiadomości.
Pytania o płacenie kartą UniCredit za granicą
Czy 0% marży banku oznacza zawsze najtańszy kurs?
Nie. To informacja o marży dla określonych par walutowych. Ostateczny wynik zależy od kursu i momentu przeliczenia. Dodatkowo operator może zaoferować własne DCC lub doliczyć opłatę bankomatową.
Czy wybór waluty lokalnej usuwa surcharge?
Nie. Waluta rozliczenia i opłata właściciela bankomatu to oddzielne elementy. Możesz odrzucić DCC, a nadal zapłacić dopłatę za samo użycie urządzenia.
Czy karta debetowa zawsze wystarczy w wypożyczalni samochodów?
Nie zakładaj tego. Warunki wypożyczalni mogą wymagać konkretnego rodzaju karty i odpowiedniej kwoty zabezpieczenia. Sprawdź je przed opłaceniem rezerwacji, niezależnie od tego, czy karta działa w zwykłych sklepach.
Opłaty i zasady przeliczeń sprawdzono według taryfy detalicznej obowiązującej od 1 listopada 2026 roku oraz pomocy banku. Pozostałe instrukcje znajdziesz w hubie UniCredit.