Gdy karta UniCredit nie działa, zacznij od sprawdzenia komunikatu, statusu karty, dostępnych środków i miesięcznego limitu. Następnie sprawdź funkcję potrzebną do danej płatności. Odrzucenie w sklepie internetowym nie musi oznaczać awarii całej karty, a blokada PIN jest czymś innym niż trwałe zastrzeżenie.
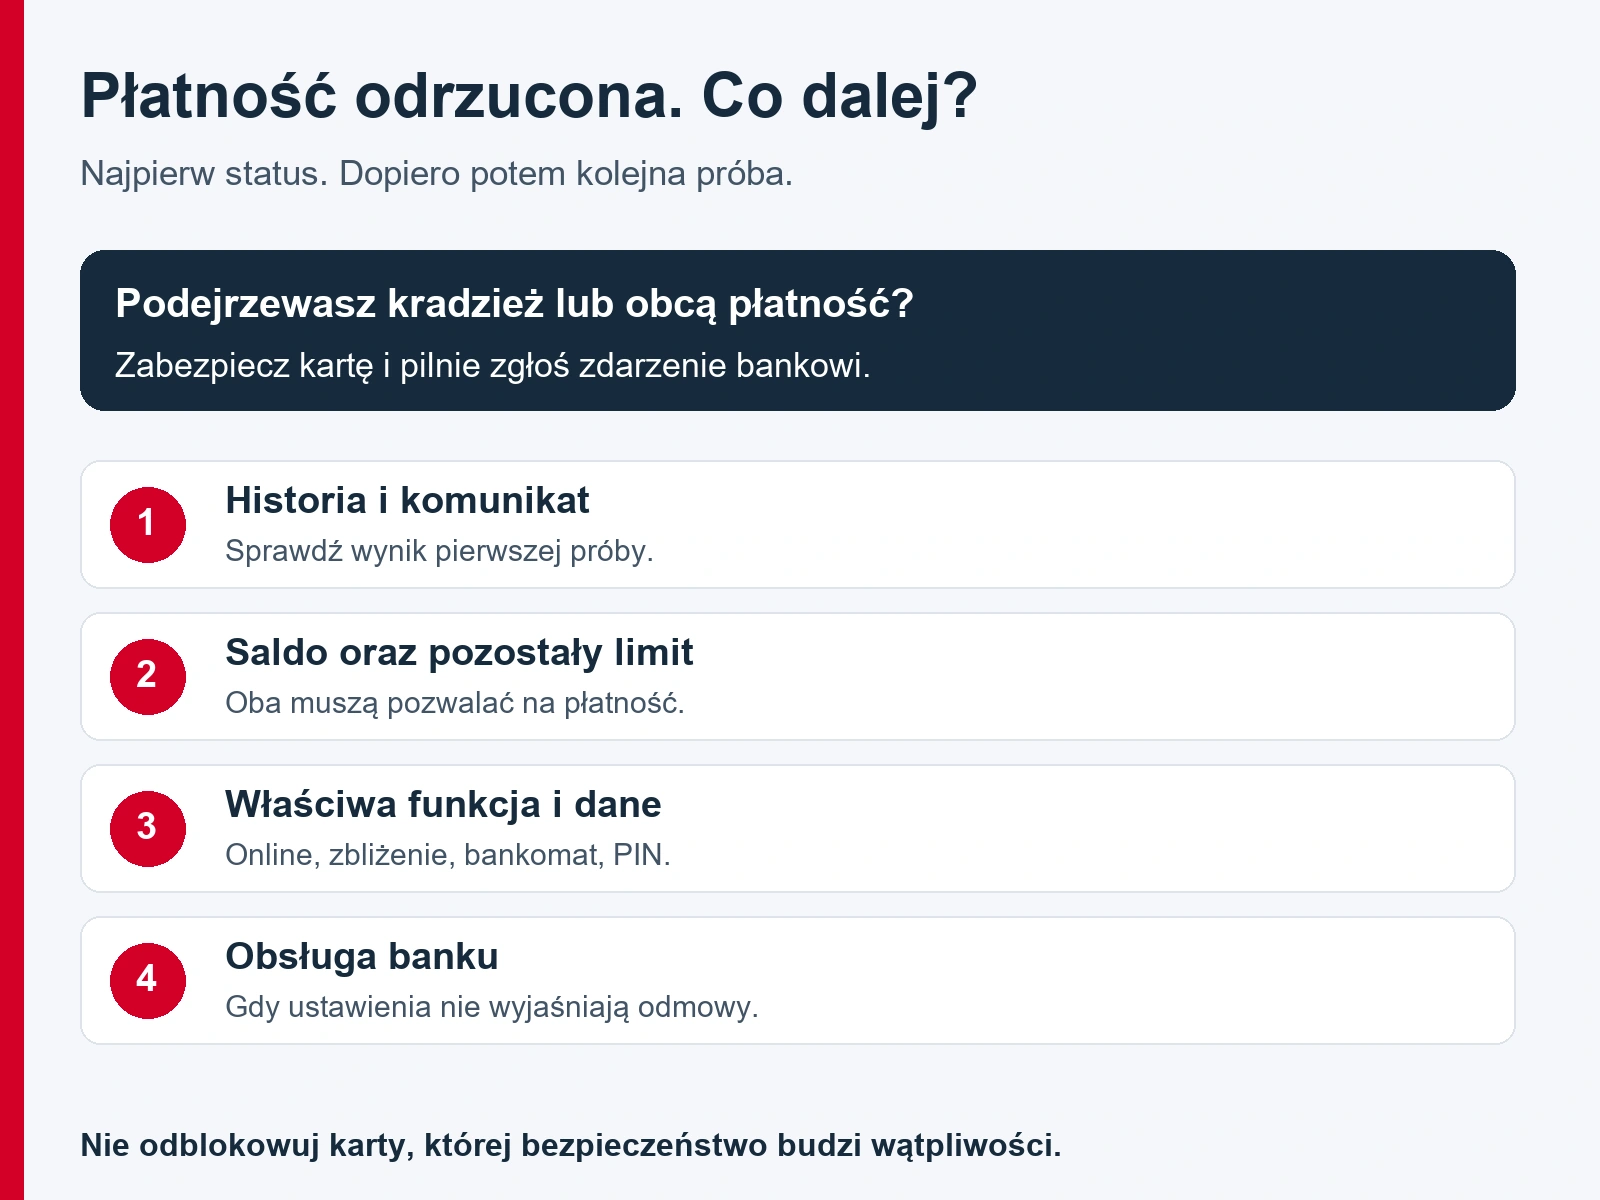
Jeżeli podejrzewasz kradzież karty lub przejęcie jej danych, przerwij próby płacenia, zabezpiecz kartę i zgłoś sprawę bankowi. Poniższa diagnoza dotyczy przede wszystkim Twojej własnej, rozpoznanej płatności. Screeny pokazują ustawienia aplikacji. Nie dokumentują usunięcia konkretnej awarii ani skutecznie wykonanej płatności po zmianie ustawień.
Odrzucona płatność UniCredit. Co sprawdzić najpierw?
Zapisz komunikat terminala lub sklepu, godzinę, kwotę i nazwę punktu. Potem sprawdź historię rachunku. Jeżeli wynik płatności jest niejasny, nie ponawiaj jej od razu. Status na stronie sklepu i blokada środków w banku mogą wymagać wyjaśnienia, zanim bezpiecznie zapłacisz drugi raz.
| Objaw | Pierwsza kontrola | Kolejny krok |
|---|---|---|
| Karta nie działa w kilku miejscach | Status, dostępne saldo i pozostały limit | Sprawdź komunikat banku, a gdy ustawienia są prawidłowe, skontaktuj się z obsługą |
| Odrzucenie tylko online | Przełącznik „Transakcje online” i dane karty | Dokończ wymagane potwierdzenie, sprawdź status zamówienia |
| Nie działa zbliżenie plastiku | Funkcja zbliżeniowa i aktywacja nowej karty | Przy rozpoznanej płatności użyj chipu i PIN zgodnie z komunikatem terminala |
| Błąd PIN | Właściwy kod i ewentualna blokada PIN | Nie zgaduj kolejnych kombinacji, skorzystaj z odpowiedniej funkcji aplikacji |
| Bankomat odmawia wypłaty | Saldo, funkcja wypłat i limity gotówkowe | Uwzględnij ograniczenie urządzenia oraz ewentualną opłatę operatora |
| Nieznana próba lub płatność | Czy dane karty mogły zostać przejęte | Zabezpiecz kartę i pilnie zgłoś zdarzenie bankowi |
UniCredit w instrukcji dotyczącej niedziałającej karty zaleca sprawdzenie jej aktywności, limitu i funkcji. Jeśli te elementy wyglądają prawidłowo, bank wskazuje ponowne zapisanie limitu, a następnie kontakt przez czat, jeśli problem pozostaje.
Dostępne środki i limit to dwa różne ograniczenia
Sprawdź rachunek powiązany z kartą. Pieniądze na innym koncie, lokacie lub rachunku oszczędnościowym nie muszą być dostępne do zapłaty tą kartą. Saldo księgowe może też różnić się od środków dostępnych po uwzględnieniu wcześniejszych blokad.
Zwiększenie limitu nie zasila rachunku. Przykładowo zakup za 800 zł może zostać odrzucony zarówno wtedy, gdy na koncie jest tylko 600 zł, jak i wtedy, gdy pieniędzy jest więcej, lecz z miesięcznego limitu pozostało 500 zł. Trzeba spełnić oba warunki jednocześnie.
Przy zakupie w obcej walucie uwzględnij przeliczenie na walutę rachunku. Hotel lub wypożyczalnia może również blokować kwotę zabezpieczenia inną niż ostateczna cena usługi. Nie zakładaj, że każda blokada środków oznacza już końcowe obciążenie za zakup.
Jak sprawdzić miesięczny limit karty UniCredit?
Przejdź do „Produkty”, wybierz właściwą kartę, następnie „Więcej” i „Miesięczny limit karty”. Zwróć uwagę zarówno na ustawioną kwotę, jak i pozycję „Pozostało”. Ta druga mówi, jaka część limitu jest jeszcze dostępna.
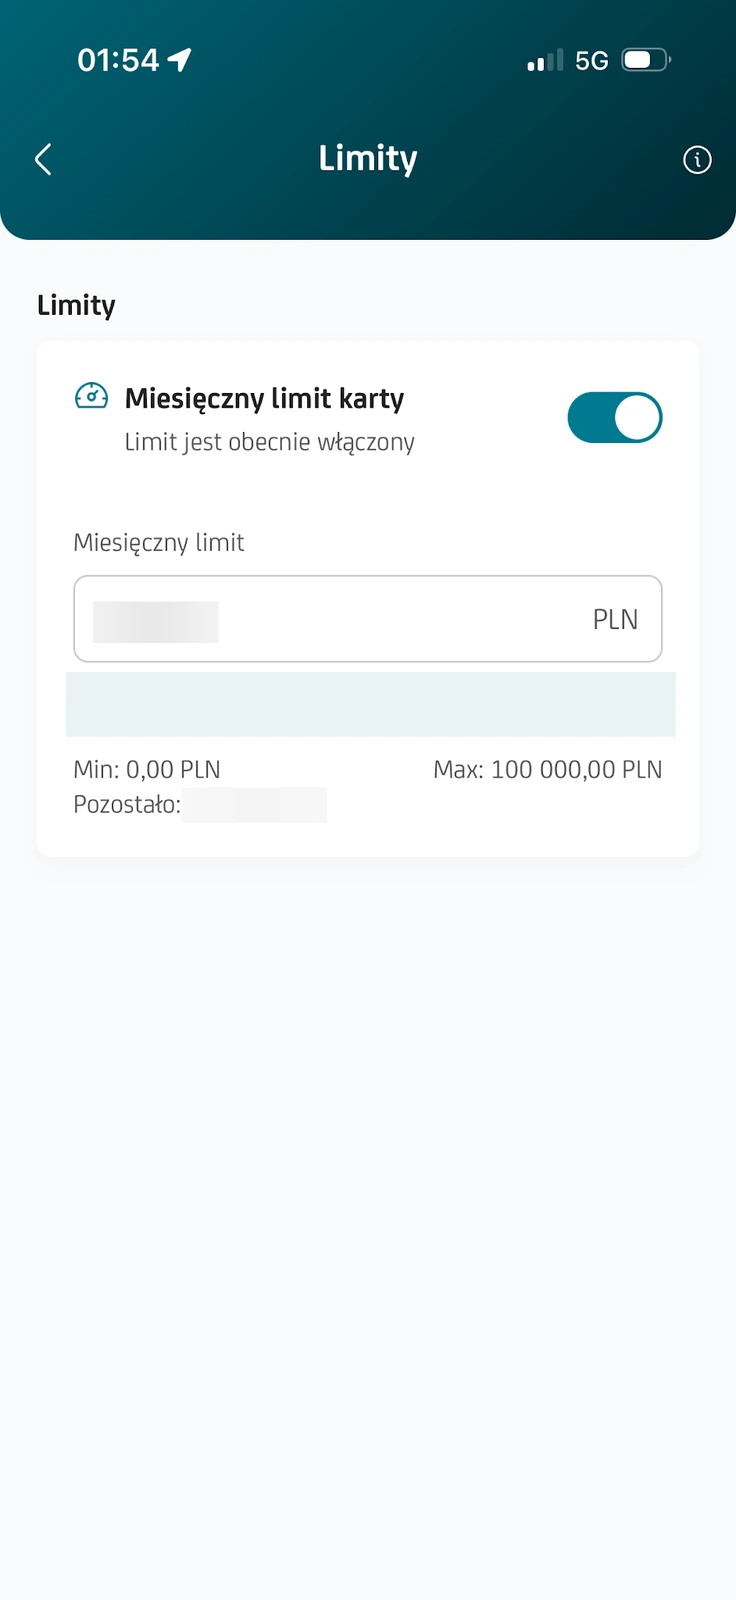
Na naszym ekranie limit jest włączony. Formularz zawiera pole kwoty i suwak. Prywatne wartości oraz położenie suwaka zostały ukryte, natomiast zakres ustawień pozostaje widoczny. Nie traktuj jego górnej wartości jako zalecanego limitu ani kwoty pieniędzy na koncie. To tylko zakres pokazany dla tego produktu na tym ekranie.
Bank podaje, że miesięczny limit obejmuje płatności internetowe, zakupy w terminalach i wypłaty z bankomatów. Jeśli chcesz zwiększyć go przed większym zakupem, zmień wartość i zapisz ustawienie zgodnie z ekranem aplikacji. Po zakupie możesz wrócić do poziomu odpowiadającego zwykłym wydatkom. Dodatkowe ograniczenia wypłat gotówki nadal mogą obowiązywać.
W instrukcji pomocy ścieżka zmiany prowadzi przez „Edytuj”. Nasz screen pokazuje już formularz z polem i suwakiem, bez potwierdzenia zapisania nowej kwoty. Samo przesunięcie suwaka nie jest dowodem przyjęcia zmiany przez bank.
Sprawdź przełącznik właściwego rodzaju płatności
W menu „Więcej” dostępne są oddzielne ustawienia: „Płatność zbliżeniowa”, „Wypłaty z bankomatu”, „Transakcje online” i „Pasek magnetyczny”. Włączona jedna funkcja nie oznacza, że pozostałe również działają.
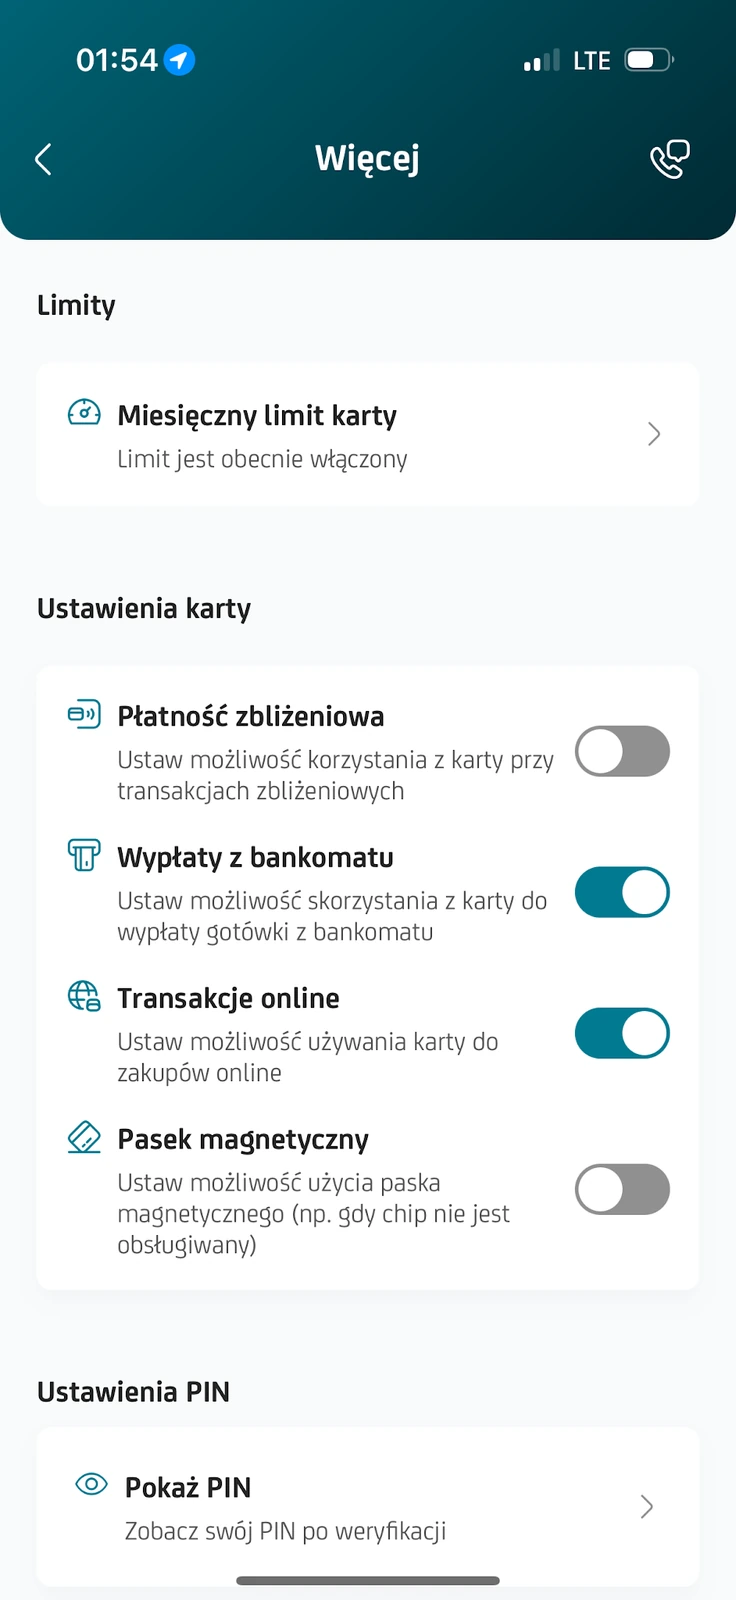
Na pokazanym ekranie transakcje online i wypłaty z bankomatu są włączone, a zbliżenie oraz pasek magnetyczny wyłączone. Jest to przykład ustawień konkretnej karty. Nie przedstawiamy go jako konfiguracji domyślnej ani dowodu, że właśnie te przełączniki spowodowały odrzucenie płatności autora.
Do zakupu internetowego potrzebna jest funkcja online. Do wypłaty potrzebne jest odpowiednie ustawienie bankomatu. Nie włączaj wszystkich możliwości tylko na próbę. Zmieniaj tę, która odpowiada wykonywanej operacji, i kontroluj rezultat. Pełniejsze objaśnienie parametrów znajdziesz w poradniku obsługi karty UniCredit.
Blokada PIN, blokada karty i zastrzeżenie
Jeżeli terminal odrzuca PIN, nie wpisuj kolejnych przypadkowych kodów. W bezpiecznym miejscu sprawdź go w aplikacji po wymaganej weryfikacji. Gdy PIN został zablokowany po błędnym użyciu, bank wskazuje ścieżkę „Produkty”, karta, „Więcej”, „Odblokuj PIN”. Taką funkcję widać również na naszym screenie.
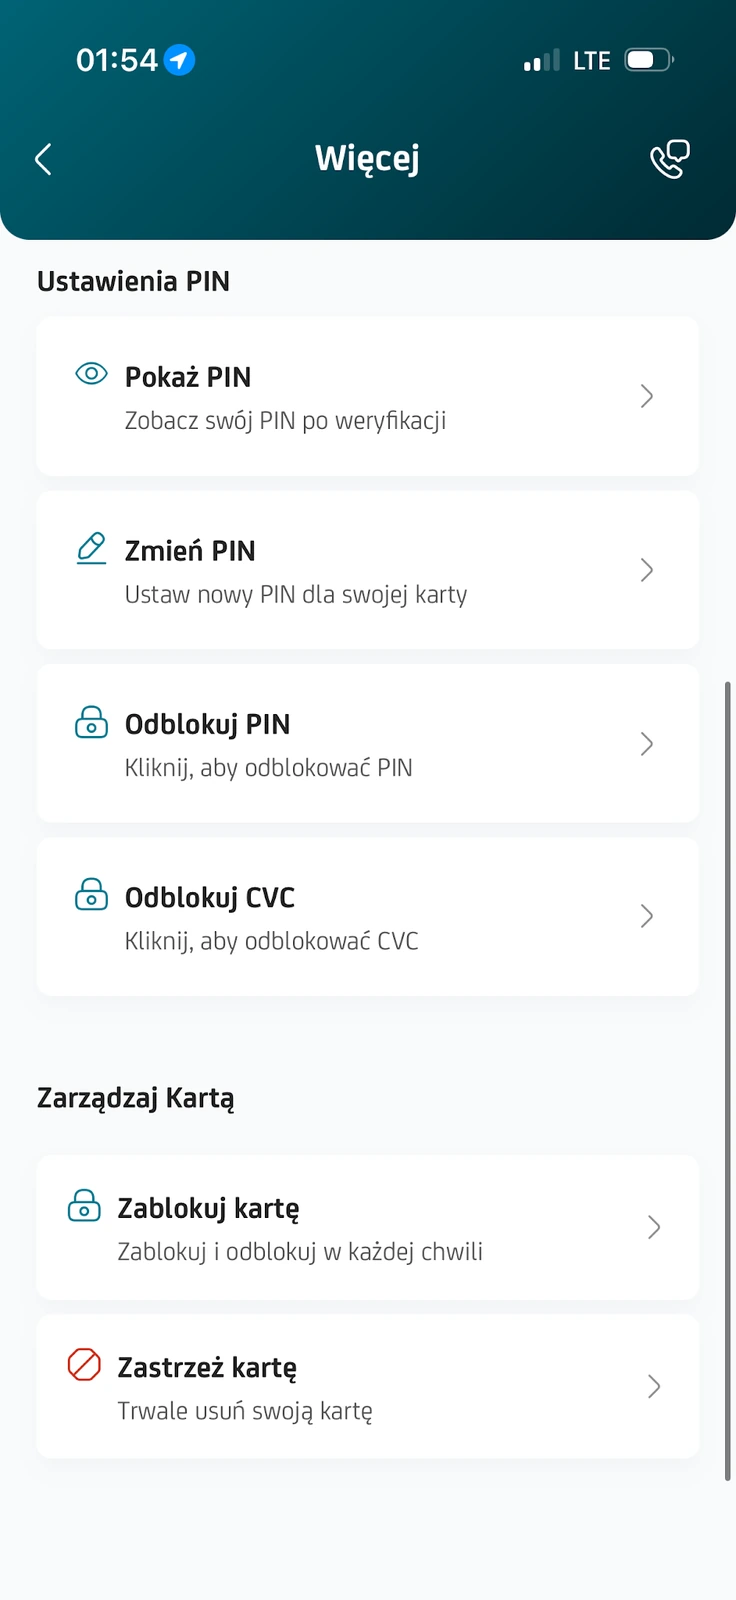
To nie to samo co „Odblokuj kartę”. Tymczasowa blokada włączona przez właściciela jest odwracalna. Trwałe zastrzeżenie nie pozwala ponownie aktywować tej samej karty. Nie odblokowuj jej, jeśli nie masz pewności, że jest bezpieczna. Blokadę nałożoną przez bank ze względów bezpieczeństwa wyjaśnij z obsługą zamiast próbować ją omijać.
Na ekranie jest też „Odblokuj CVC”. Nie jest to ogólny przycisk naprawiania wszystkich problemów internetowych. Brak nam materiału pokazującego wykonanie tej operacji. Jeśli komunikat dotyczy CVC, sprawdź właściwe dane w aplikacji i postępuj zgodnie z komunikatem banku, a przy niejasności skontaktuj się z obsługą.
Przed użyciem funkcji PIN możesz porównać swoją sytuację z instrukcją UniCredit dotyczącą blokady PIN. Nie wpisuj kodu karty w formularzu otrzymanym od sprzedawcy, konsultanta przez wiadomość ani w linku z przypadkowego SMS.
Nowa karta lub niedziałające płatności zbliżeniowe
Nowy plastik UniCredit wymaga pierwszej transakcji z PIN w sklepie stacjonarnym albo wypłaty z bankomatu. W sklepie włóż kartę do terminala i postępuj według jego komunikatów. Sama nieskuteczna próba zbliżenia nie rozstrzyga, czy karta jest uszkodzona.
Gdy chip działa, a zbliżenie nie, sprawdź ustawienie zbliżeniowe i spróbuj później w innym terminalu. Jeśli płacisz telefonem, sprawdź również gotowość karty w portfelu, wybraną kartę domyślną i obsługę płatności przez urządzenie. Działanie plastiku nie potwierdza automatycznie poprawnej konfiguracji telefonu.
Płatność online nie przechodzi mimo włączonej funkcji
Porównaj numer, termin ważności i CVC z aktualną kartą w aplikacji. Sklep mógł zachować dane produktu wymienionego lub zastrzeżonego. Sprawdź także kwotę, dostępną część limitu i ewentualne dodatkowe potwierdzenie wymagane w procesie płatności.
Jeśli nie dociera wymagany SMS mimo poprawnego numeru, bank kieruje do czatu. Przygotuj dane próby oraz informację o obecnym numerze i operatorze telefonu. Nie podawaj konsultantowi kodu autoryzacyjnego. Bez jasnego statusu pierwszej próby nie rozpoczynaj od razu kolejnej płatności ani nie zmieniaj kilku ustawień jednocześnie.
Kiedy kontakt z bankiem jest potrzebny od razu?
Skontaktuj się pilnie, jeżeli widzisz nieznaną transakcję, podejrzewasz przejęcie danych, bankomat zatrzymał kartę albo bank nałożył blokadę bezpieczeństwa. Zastrzeżenie i zgłoszenie nieautoryzowanej operacji to odrębne działania. Samo zastrzeżenie nie jest reklamacją wcześniejszego obciążenia.
Przy zwykłym odrzuceniu przygotuj kwotę, datę, godzinę, punkt płatności, komunikat i rodzaj operacji. Napisz też, które ustawienia zostały sprawdzone. Nie wysyłaj pełnego numeru karty, PIN ani CVC. Dostępne kanały pomocy opisaliśmy w poradniku kontakt z UniCredit.
Najczęstsze pytania
Czy odrzucona płatność oznacza awarię UniCredit?
Nie. Przyczyną może być saldo, limit, funkcja płatności, PIN, sprzedawca lub kontrola bezpieczeństwa. Sprawdź komunikaty w aplikacji i zakres problemu. Pojedyncza odmowa nie potwierdza awarii całego banku.
Czy trzeba zamawiać nową kartę po błędnym PIN?
Nie zawsze. Bank udostępnia funkcję odblokowania PIN. Zastrzeżona karta jest jednak osobną sytuacją i nie może zostać przywrócona tą opcją.
Czy wyłączenie miesięcznego limitu rozwiąże każdy problem?
Nie. Nie zwiększa salda, nie włącza funkcji płatności i nie usuwa blokady bezpieczeństwa. Zmiana limitu ma sens dopiero po ustaleniu, że właśnie on zatrzymuje operację.
Czy odrzucenie w sklepie pozwala od razu zapłacić drugi raz?
Najpierw sprawdź historię i wynik zamówienia. Przy niejednoznacznym komunikacie albo blokadzie środków wyjaśnij status. Unikniesz sytuacji, w której dwie próby zakończą się obciążeniem.
Więcej instrukcji znajdziesz w hubie UniCredit.