Konto osobiste UniCredit otworzysz przez aplikację, podając dane kontaktowe, potwierdzając tożsamość i akceptując dokumenty. Przygotuj własny telefon, ważny dokument oraz dostęp do poczty. Przed zawarciem umowy sprawdź również zastrzeżenie numeru PESEL. Samo zainstalowanie aplikacji albo przesłanie danych nie oznacza jeszcze otwarcia rachunku.
Ten poradnik wyjaśnia procedurę opisaną przez bank i przygotowanie do kolejnych etapów. Nie przedstawiamy go jako naszego testu zakładania konta. Ilustracje są autorskimi schematami, a nazwy i kolejność ekranów mogą zależeć od wersji aplikacji. Jeśli dopiero wybierasz rachunek, jego opłaty i funkcje opisuje osobny artykuł o koncie osobistym UniCredit.
Kto może założyć konto osobiste w UniCredit
Aktualne warunki banku wymagają ukończenia 18 lat, pełnej zdolności do czynności prawnych, działania we własnym imieniu i urządzenia obsługującego aplikację. Znaczenie ma również rezydencja w kraju obsługiwanym przez bank. Dla polskiego procesu mobilnego UniCredit wskazuje polski dowód osobisty albo polski paszport oraz polską rezydencję podatkową.
Formularz obejmuje pytania o obywatelstwo i status podatnika USA. Pomoc banku podaje, że obywatelstwo amerykańskie lub rezydencja podatkowa poza Polską uniemożliwiają kontynuowanie opisanej ścieżki. Jeśli masz taką sytuację albo dokument innego państwa, ustal dostępność rachunku bezpośrednio z UniCredit przed rozpoczęciem. Nie zmieniaj odpowiedzi tylko po to, aby przejść do następnego ekranu.
Nie przenoś wymagań z belgijskich instrukcji UniCredit do polskiej aplikacji. W bazie pomocy występują materiały dla różnych rynków i klientów biznesowych. Ten tekst dotyczy rachunku osobistego w Polsce, a nie konta dla firmy czy osoby niepełnoletniej.
Co przygotować przed rozpoczęciem wniosku
| Element | Co sprawdzić |
|---|---|
| Telefon i aplikacja | Zgodność urządzenia z wymaganiami oficjalnego sklepu, dostęp do internetu oraz sprawny aparat. |
| Dokument | Ważny polski dowód osobisty lub paszport. Przy ścieżce mObywatel także dostęp do tej aplikacji. |
| Dane kontaktowe | Własny numer odbierający SMS oraz skrzynka pocztowa, do której możesz się zalogować. |
| Dane osobowe | Aktualny adres, obywatelstwo i informacje o rezydencji podatkowej. |
| PESEL | Status zastrzeżenia przed zawarciem umowy. |
| Warunki oferty | Wybrany produkt, cennik i ewentualne wymagania promocji dotyczące rozpoczęcia wniosku. |
Korzystaj z własnego telefonu z aktualnym, niezmodyfikowanym systemem. Nie instaluj pliku aplikacji przesłanego przez obcą osobę. Najbezpieczniej przejść do App Store lub Google Play z oficjalnej strony banku. Dostępność aplikacji w sklepie i zgodność konkretnego modelu sprawdź jeszcze przed przygotowywaniem dokumentu.
Weryfikacja może wymagać użycia aparatu lub odczytu dokumentu. Jeśli wybrana ścieżka poprosi o NFC, wykonaj instrukcje na ekranie. Nie zakładaj, że wymóg dotyczący jednej metody identyfikacji dotyczy każdej. Gdy telefon nie obsługuje potrzebnej funkcji, skontaktuj się z bankiem zamiast obchodzić weryfikację.
Zastrzeżony PESEL a otwarcie konta
Bank sprawdza numer PESEL w rejestrze zastrzeżeń. Zastrzeżenie może zatrzymać zawarcie umowy nowego rachunku osobistego, nawet gdy zdjęcie dokumentu i pozostałe dane są prawidłowe. Sprawdź status w mObywatelu lub oficjalnej usłudze administracji i cofnij ochronę na czas samodzielnie rozpoczętego procesu.
Po potwierdzeniu otwarcia konta ponownie zastrzeż PESEL. Nie zostawiaj go bez ochrony na kolejne dni tylko dlatego, że oczekujesz na dostawę karty. Jeśli bank jeszcze weryfikuje wniosek, ustal, na jakim etapie potrzebuje niezablokowanego numeru. Polecenie obcej osoby, aby „odblokować PESEL” podczas niespodziewanej rozmowy, nie jest powodem do wykonania takiej zmiany.
Jak założyć konto UniCredit przez aplikację
Oficjalna instrukcja otwarcia konta UniCredit opisuje wybór rynku, produktu, potwierdzenie danych i końcową akceptację. Poniższy podział porządkuje te czynności, ale nie zastępuje komunikatów wyświetlanych w Twoim wniosku.
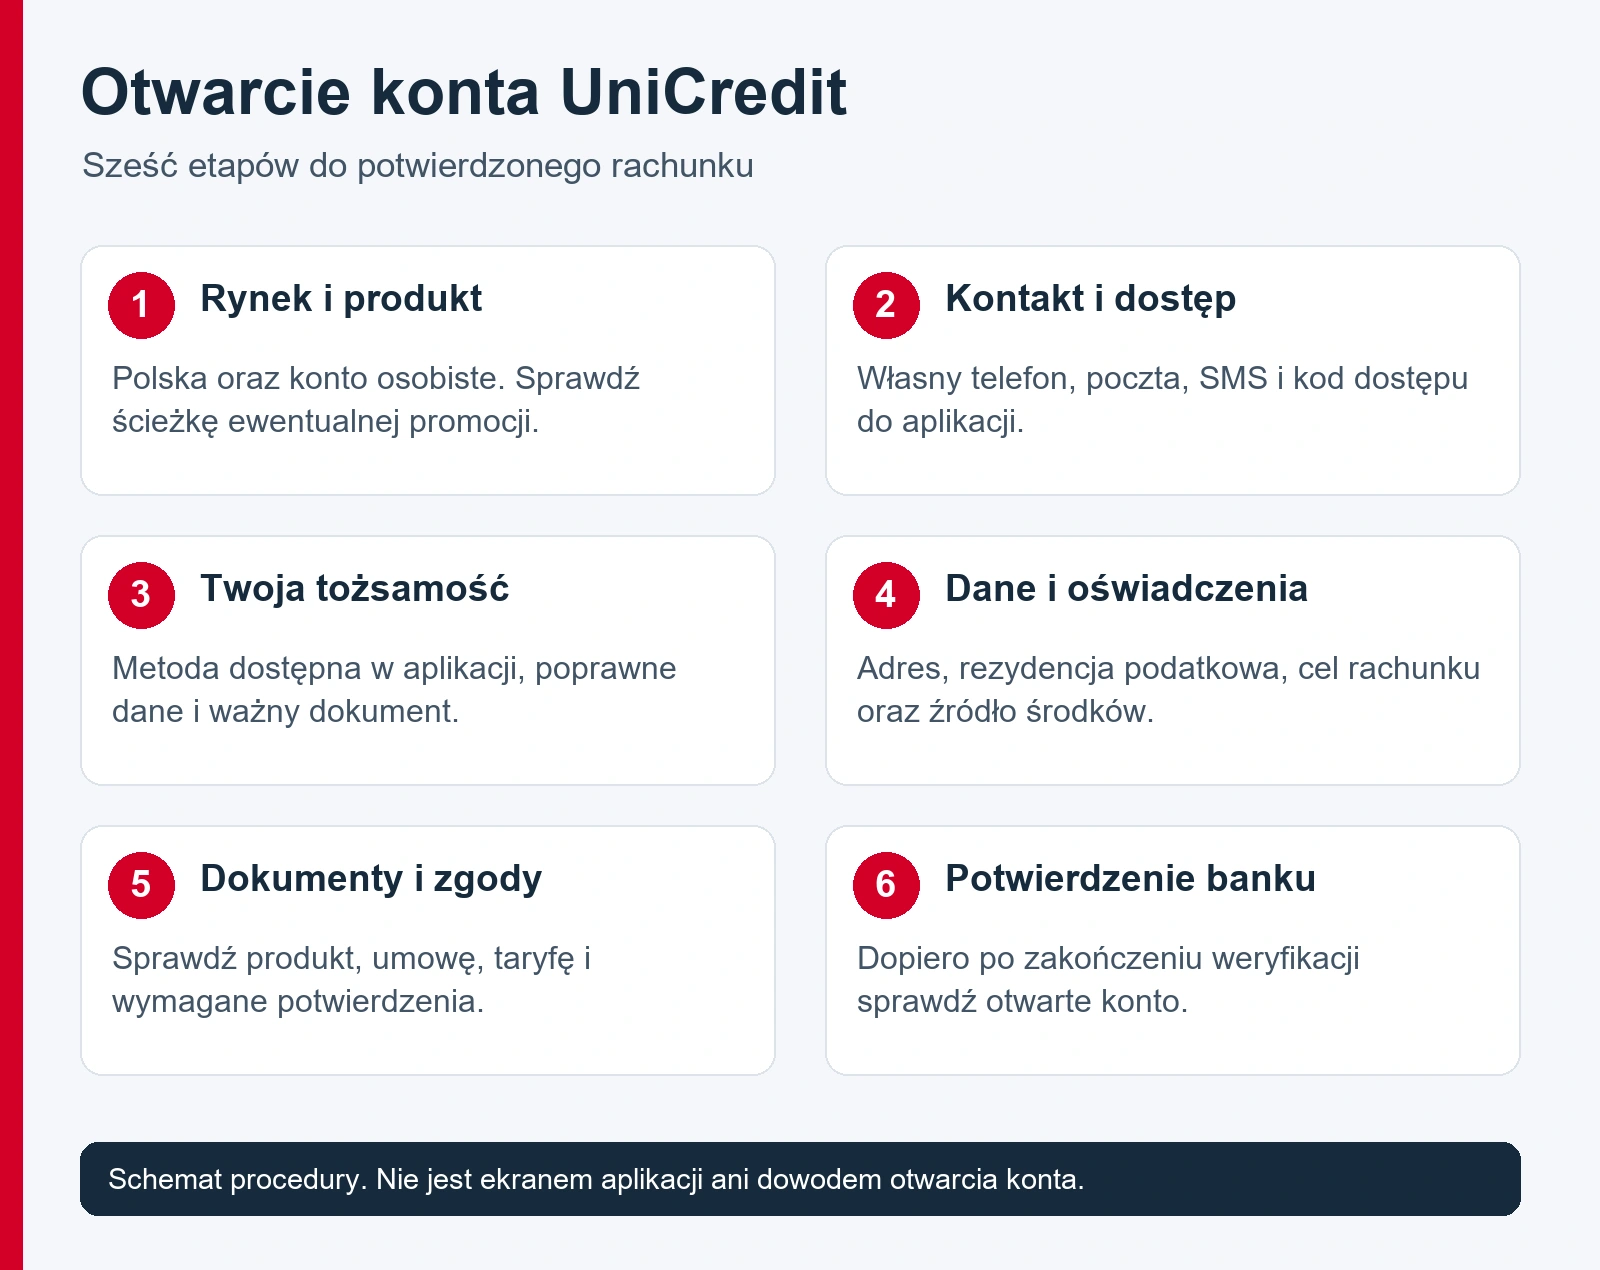
1. Wybierz polski rynek i konto osobiste
Po uruchomieniu aplikacji wskaż Polskę i rozpoczęcie nowej relacji z bankiem. Wybierz rachunek osobisty. Jeśli jesteś już klientem i potrzebujesz jedynie dostępu na nowym urządzeniu, nie składaj kolejnego wniosku. To osobna procedura opisana w poradniku UniCredit na nowym telefonie.
Przed rozpoczęciem sprawdź także kanał ewentualnej promocji. Oferta może wymagać określonego formularza, kodu lub innego sposobu przystąpienia. Uruchomienie zwykłej rejestracji nie jest samo w sobie potwierdzeniem uczestnictwa w promocji.
2. Potwierdź kontakt i zabezpiecz dostęp
Podaj numer telefonu oraz adres poczty i sprawdź je przed wysłaniem. Kod z SMS potwierdza numer. Następnie ustaw kod dostępu zgodnie z wymaganiami aplikacji. Kod logowania do bankowości nie jest tym samym co PIN karty płatniczej.
Nie korzystaj z numeru partnera lub skrzynki, do której dostęp mają przypadkowe osoby. Te dane będą potrzebne również później przy obsłudze konta. Ustawienia biometrii, powiadomień i lokalizacji wybieraj po przeczytaniu komunikatów. Bank opisuje je w tej części instrukcji jako opcjonalne.
3. Potwierdź tożsamość
W pomocy UniCredit wymienione są mObywatel i fizyczny dokument. Wybierz metodę dostępną w swoim procesie. Przy identyfikacji dokumentem bank sprawdza także zgodność wizerunku twarzy ze zdjęciem. Nie traktuj samego przesłania fotografii jako pozytywnego zakończenia kontroli.
Zadbaj o światło bez ostrych odbić, stabilne położenie telefonu i czytelny dokument. Wykonuj aktualne polecenia aplikacji dotyczące kadru lub ruchu twarzy. Nie używaj cudzych zdjęć ani fotografii dokumentu wyświetlonej na drugim ekranie. Weryfikację przechodzi osoba, która ma być właścicielem konta.
4. Sprawdź dane i odpowiedz na pytania banku
Zweryfikuj informacje odczytane automatycznie i uzupełnij adres. Dalej mogą pojawić się pytania o rezydencję podatkową, zatrudnienie, źródło dochodu, cel korzystania z rachunku oraz status PEP. Ten ostatni dotyczy osób zajmujących eksponowane stanowiska polityczne i wskazanych powiązań.
Odpowiadaj zgodnie ze swoją sytuacją. Nie wybieraj kategorii dochodu na podstawie tego, która wydaje się szybsza do zatwierdzenia. Jeśli opcje nie pasują lub nie rozumiesz pytania, poproś bank o wyjaśnienie. Przed zaakceptowaniem sprawdź też polskie znaki, numery i adres, nawet gdy formularz uzupełnił je sam.
5. Przeczytaj pakiet, dokumenty i zgody
Sprawdź, jaki rachunek otwierasz, jakie usługi obejmuje i jakie opłaty mogą pojawić się przy Twoim sposobie korzystania. Zwróć uwagę na umowę, taryfę, zasady karty i formularz informacji o ochronie depozytów. Dokumenty zachowaj w bezpiecznym miejscu.
Oddziel akceptację umowy od dobrowolnych zgód marketingowych. Jeżeli chcesz korzystać z promocji, sprawdź jej własne wymagania, zamiast zaznaczać wszystko automatycznie. Otwarcie rachunku osobistego nie oznacza zgody banku na kredyt ani automatycznego przyznania premii.
6. Zatwierdź i poczekaj na potwierdzenie banku
Zaakceptuj dokumenty sposobem wskazanym w aplikacji. Aktualne warunki UniCredit opisują wiadomość powitalną potwierdzającą przyjęcie jako klienta oraz końcowe potwierdzenie otwarcia rachunku. To ważniejsze niż samo przejście do ostatniego widoku formularza.
Jeśli widzisz oczekiwanie na weryfikację, sprawdź wiadomości i nie wysyłaj od razu kilku takich samych wniosków. Bank może potrzebować dodatkowych informacji. Zakończenie procesu oceniaj na podstawie jednoznacznego potwierdzenia, a nie przypuszczenia, że ostatnie kliknięcie musiało wystarczyć.
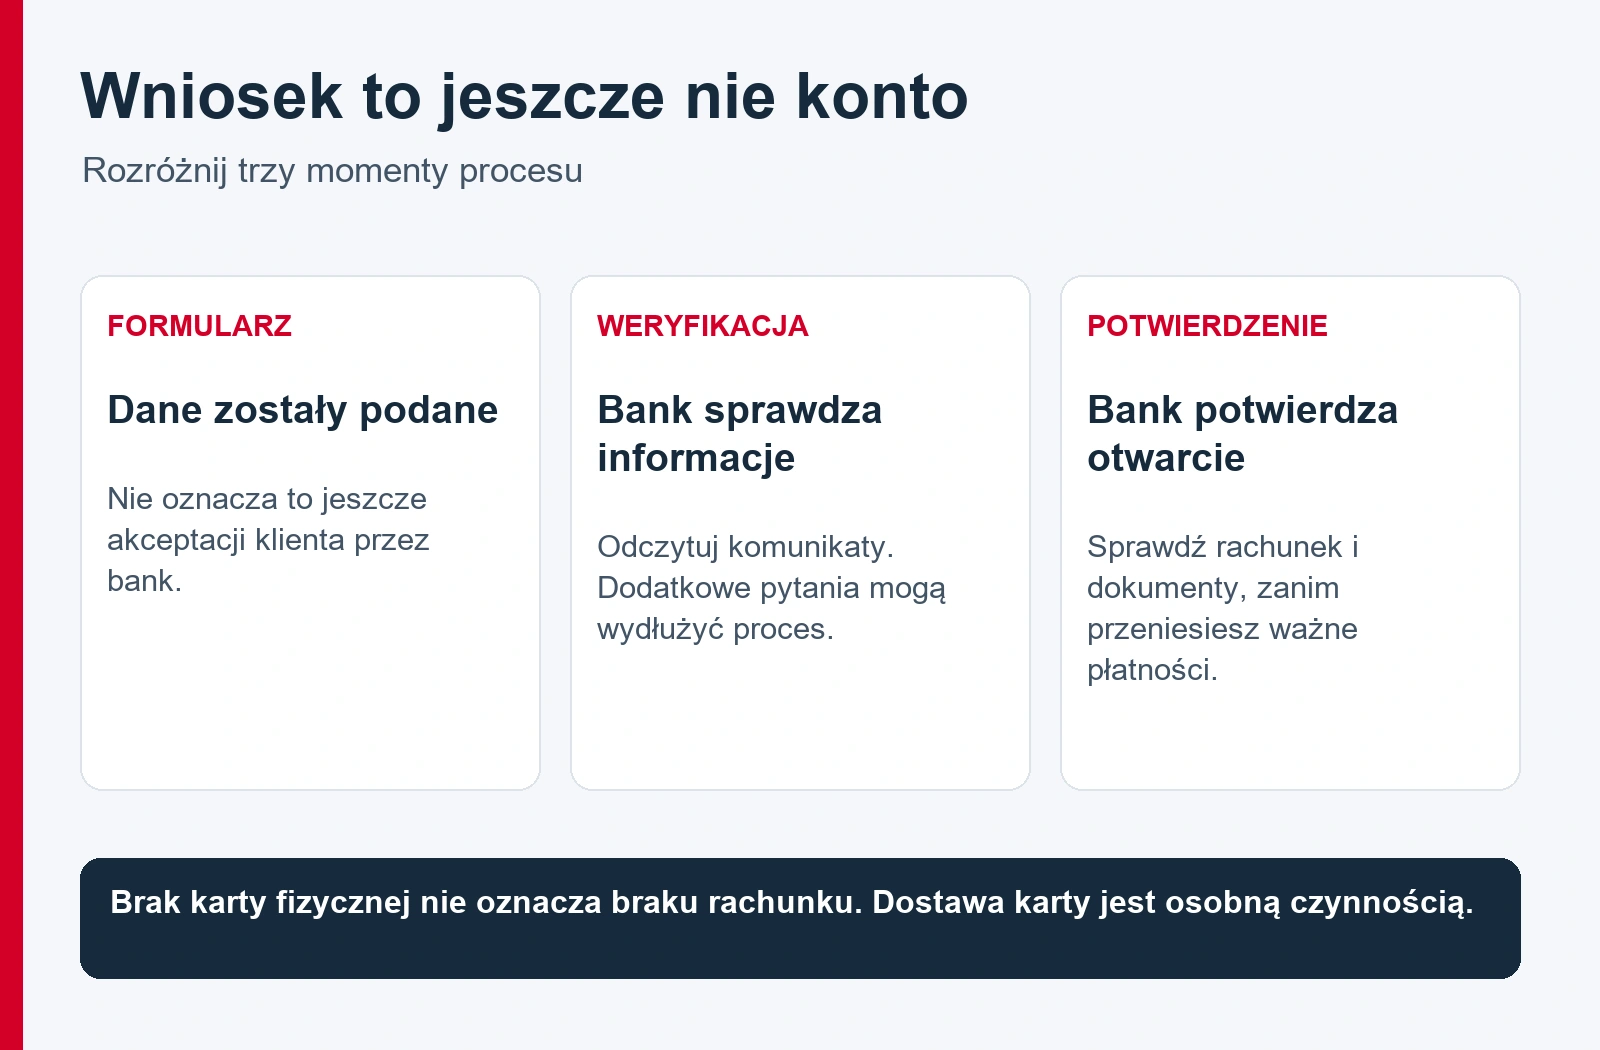
Ile trwa otwarcie konta i kiedy można z niego korzystać
Przy sprawnym urządzeniu i zgodnych danych formularz można wypełnić szybko, ale nie obiecujemy otwarcia w określonej liczbie minut. Czas zależy od identyfikacji i kontroli wniosku. Dodatkowe pytania banku mogą wydłużyć proces, nawet jeśli wszystkie pola zostały już uzupełnione.
Po potwierdzeniu sprawdź numer rachunku i dostępne produkty w aplikacji. Dla nowej relacji warunki banku przewidują kartę wirtualną. Karta fizyczna wymaga osobnego sprawdzenia zamówienia i dostawy. Jej brak w portfelu nie jest dowodem, że rachunek nadal pozostaje nieotwarty.
Najpierw upewnij się, że poprawnie widzisz swoje konto. Później skonfiguruj limity i powiadomienia, a dopiero po sprawdzeniu działania przenieś wynagrodzenie lub ważne płatności. Nie zamykaj poprzedniego rachunku tylko na podstawie rozpoczęcia nowej rejestracji.
Problemy podczas zakładania konta
| Sytuacja | Co warto zrobić |
|---|---|
| Nie przychodzi SMS | Sprawdź numer wpisany we wniosku, zasięg i możliwość odbioru wiadomości. Skorzystaj z pomocy banku, jeśli problem się powtarza. |
| Dokument jest odrzucany | Sprawdź ważność i rodzaj dokumentu, czytelność kadru oraz odblaski. Nie podmieniaj danych na inne. |
| Nie udaje się potwierdzenie twarzy | Popraw oświetlenie, odsłoń twarz i wykonuj polecenia. Nie próbuj przechodzić kontroli za inną osobę. |
| Komunikat o zastrzeżonym PESEL | Sprawdź rzeczywisty status w oficjalnej usłudze i cofnij ochronę na czas świadomie zawieranej umowy. |
| Wniosek nadal oczekuje | Sprawdź pocztę i komunikaty. Zapytaj o status, zamiast tworzyć równolegle kolejny wniosek. |
Przy zgłoszeniu podaj etap, na którym wystąpił błąd, jego treść, model telefonu i wersję aplikacji. Nie wysyłaj kodu SMS, kodu dostępu ani niezamazanych dokumentów na przypadkowy adres. Dostępne kanały opisaliśmy w artykule kontakt z UniCredit.
Czy konto można otworzyć w placówce bez aplikacji
Bank przewiduje pomoc w oddziale, gdzie pracownik może przeprowadzić identyfikację i weryfikację klienta. Nie oznacza to jednak pełnego procesu bez telefonu. Warunki obowiązujące od 1 listopada 2026 roku wskazują, że umowę także w tej ścieżce akceptujesz w aplikacji.
Przed wizytą potwierdź zakres obsługi wybranej placówki i przygotuj wymagane urządzenie oraz dokument. Nie myl bankowości przeglądarkowej dla obecnych klientów z niezależnym formularzem otwierania konta. Dostęp do przeglądarki również jest powiązany z aplikacją.
Pytania przed złożeniem wniosku
Czy samo pobranie aplikacji tworzy konto?
Nie. Instalacja udostępnia narzędzie do rozpoczęcia procesu. Potrzebne są jeszcze identyfikacja, akceptacja dokumentów i potwierdzenie banku. Nie podawaj pracodawcy numeru, którego bank nie potwierdził jako Twojego aktywnego rachunku.
Czy konto osobiste może być wspólne?
Aktualne warunki UniCredit przewidują jednego właściciela rachunku. Nie zakładaj, że wpisanie danych drugiej osoby albo wspólne korzystanie z telefonu uczyni ją współposiadaczem.
Mam tylko kredyt w UniCredit. Czy muszę rejestrować się od początku?
Bank przewiduje dodanie rachunku bieżącego przez obecnego klienta kredytowego w sekcji produktów aplikacji. To inna ścieżka niż nowa rejestracja. W takim przypadku karta nie jest wydawana automatycznie, trzeba ją osobno zamówić.
Czy odmowa otwarcia konta zawsze oznacza błąd aplikacji?
Nie. Przyczyną mogą być wymagania dotyczące klienta, niezgodne dane albo brak informacji wymaganych przez bank. Samo ponowne zainstalowanie aplikacji nie usuwa tych przyczyn. Wyjaśnij powód przez oficjalną obsługę.
Podstawą opisu są aktualne materiały banku oraz warunki UniCredit obowiązujące od 1 listopada 2026 roku. Dalsze instrukcje dotyczące codziennej obsługi rachunku znajdziesz w hubie UniCredit.