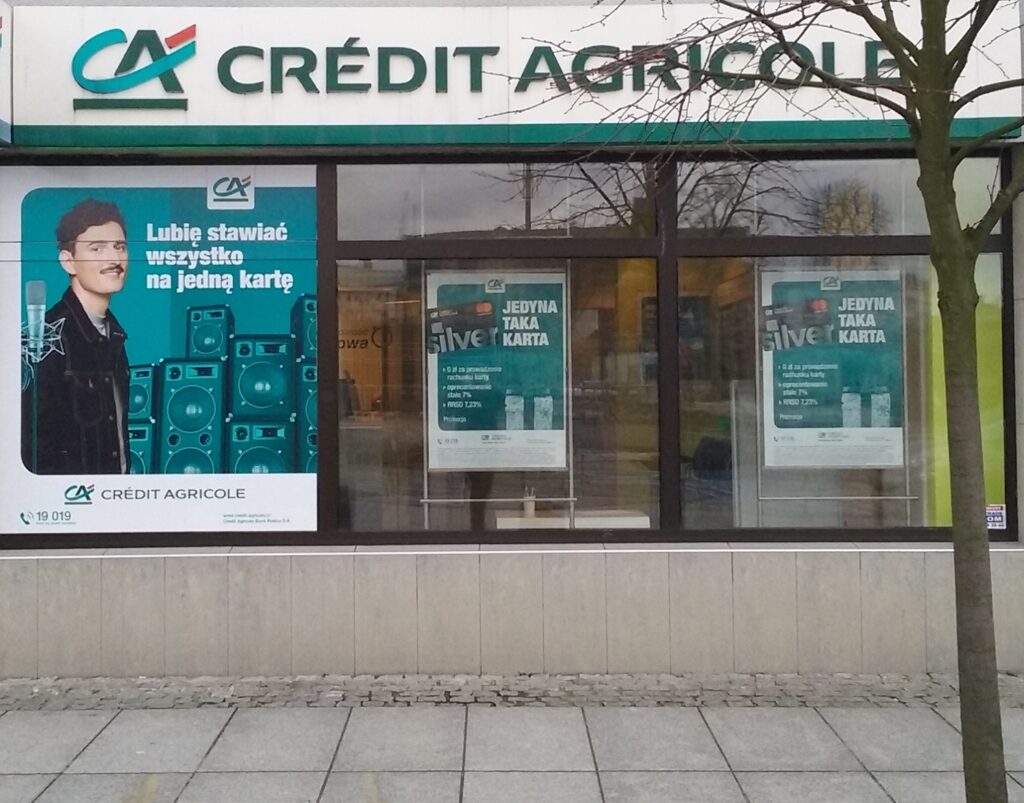
Oddział Credit Agricole w Tomaszowie Mazowieckim, zdjęcie archiwalne z 2019 roku. Fot. WrS.tm.pl / Wikimedia Commons, CC0.
Credit Agricole od 29 października 2026 roku stosuje POLSTR 1M Stopa Składana w nowych kredytach i pożyczkach hipotecznych ze zmiennym oprocentowaniem. Dla osób dopiero wybierających finansowanie oznacza to inną podstawę obliczania odsetek. Osoby spłacające już zobowiązanie oparte na WIBOR nie muszą natomiast niczego zmieniać z powodu tego komunikatu.
Nowe kredyty z POLSTR. Dotychczasowe umowy pozostają bez zmian
Bank wycofał z nowej oferty produkty kredytowe oparte na rodzinie WIBOR. Jednocześnie w komunikacie Credit Agricole z 29 października zapewnia, że obecne umowy pozostają bez zmian. O ewentualnych przyszłych zmianach ma informować klientów z wyprzedzeniem.
Nie należy więc traktować nowej oferty jako automatycznego przeliczenia wszystkich rat. Jeżeli masz już kredyt, punktem odniesienia nadal jest Twoja umowa. Przy wniosku będącym w trakcie rozpatrywania warto natomiast ustalić z bankiem, jaki wskaźnik będzie zapisany w przedstawionej Ci ofercie.
Oprocentowanie ustalane na kolejne miesiące
W nowej formule Credit Agricole oprocentowanie jest ustalane na jednomiesięczne okresy. Przy wypłacie kredytu lub pierwszej transzy bank przyjmuje wartość wskaźnika z 25. dnia poprzedniego miesiąca. Dla kolejnych rat korzysta z wartości z dnia poprzedzającego termin płatności poprzedniej raty.
Sam POLSTR bazuje na rzeczywistych jednodniowych transakcjach depozytowych. Wariant 1M Stopa Składana powstaje z odpowiedniego szeregu dziennych wartości według metodologii administratora. Nie należy utożsamiać go z pojedynczym dziennym odczytem POLSTR ani z prognozą raty na cały okres kredytowania.
Jednomiesięczny okres ma znaczenie dla planowania domowego budżetu: oprocentowanie może być aktualizowane częściej niż przy okresie trzymiesięcznym. Nie oznacza to jednak automatycznej podwyżki co miesiąc. Zmiana wartości wskaźnika może działać w obie strony, a jej skutki zależą od zasad zapisanych w umowie.
POLSTR nie jest obietnicą tańszej hipoteki
Nowej oferty nie warto oceniać wyłącznie po nazwie wskaźnika. Oprocentowanie zależy również od marży banku. Do porównania dochodzą ponadto prowizje, wymagane ubezpieczenia i inne koszty uwzględnione w warunkach finansowania.
Pokazuje to prosty, hipotetyczny przykład. Przy wskaźniku wynoszącym 3,5% i marży 2 punkty procentowe suma wynosi 5,5%. W innym wariancie wskaźnik może być niższy, na poziomie 3,2%, ale przy marży 2,5 punktu procentowego oprocentowanie wyniesie 5,7%. Niższy wskaźnik nie przesądza o niższym oprocentowaniu. Te liczby służą wyłącznie wyjaśnieniu mechanizmu i nie przedstawiają aktualnej oferty Credit Agricole.
Podobnie trzeba traktować pierwszą ratę pokazaną w symulacji. Dla kredytu ze zmienną stopą jest ona punktem wyjścia, a nie gwarancją wysokości kolejnych rat przez kilkanaście czy kilkadziesiąt lat. Porównując propozycje, sprawdź też wariant wzrostu oprocentowania i oceń, czy wyższa rata mieściłaby się w Twoim budżecie.
Co sprawdzić, zanim zaakceptujesz ofertę
Poproś bank o wskazanie w dokumentach trzech rzeczy: pełnej nazwy wskaźnika, wysokości marży oraz daty, z której pobierana jest wartość użyta do obliczeń. Warto również zapytać, kiedy otrzymasz informację o kolejnej racie. Dzięki temu łatwiej porównasz symulację z harmonogramem spłaty.
Przy zestawianiu ofert zachowaj tę samą kwotę kredytu, okres spłaty i rodzaj rat. Sprawdź RRSO oraz całkowitą kwotę do zapłaty przy przyjętych założeniach. Jeśli niższa marża wymaga dodatkowego produktu, uwzględnij jego koszt i warunki utrzymania. Sam procent widoczny w reklamie nie pokazuje wszystkich tych zależności.
Etapy wyboru finansowania i dokumenty do sprawdzenia opisujemy w poradniku kredyt hipoteczny krok po kroku. Szerszy kontekst reformy znajdziesz natomiast w wyjaśnieniu dotyczącym WIBOR i nowych umów po 2026 roku. Ta wiadomość dotyczy konkretnego wdrożenia w Credit Agricole, a nie jednakowej zmiany wszystkich kredytów na rynku.