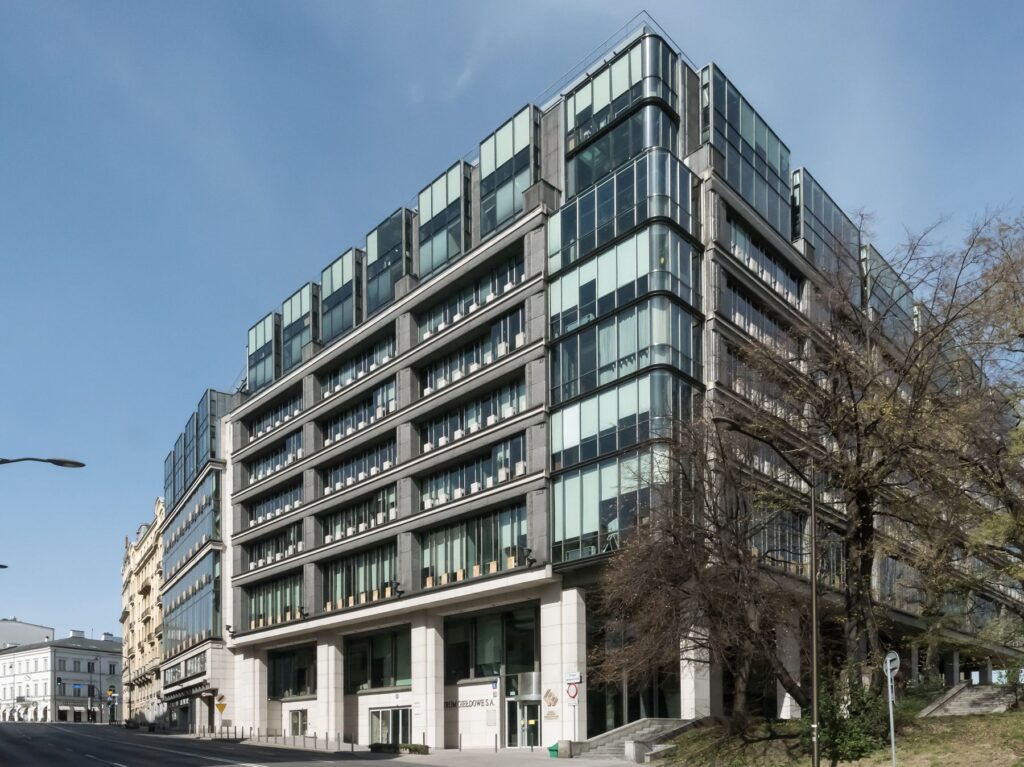
Budynek Giełdy Papierów Wartościowych w Warszawie. Fot. Adrian Grycuk, Wikimedia Commons, licencja CC BY SA 3.0 Polska. Zdjęcie archiwalne z 2020 roku. Wariant wykadrowany w Wikimedia Commons, zmniejszono rozdzielczość.
GPW Benchmark wyjaśnił, jak po 31 grudnia 2026 roku mają wyglądać zasady korzystania z WIBOR. Nowe stanowisko jest istotne dla osób, które planują kredyt, czekają na wypłatę kolejnych transz albo chcą zmienić warunki umowy. Sam komunikat nie powoduje jednak automatycznej zmiany oprocentowania już spłacanej hipoteki.
Dokument opublikowany 28 października porządkuje rozróżnienie między nowym zobowiązaniem a realizacją tego, co uzgodniono wcześniej. Dla kredytobiorcy znaczenie ma więc nie tylko data przelewu pieniędzy, lecz także treść i moment powstania zobowiązania banku.
Co GPW Benchmark wyjaśnia w nowym stanowisku?
Po zakończeniu 2026 roku WIBOR ma służyć obsłudze oraz stopniowemu wygaszaniu dotychczasowych zobowiązań. Co do zasady nie powinny powstawać nowe umowy zwiększające wykorzystanie tego wskaźnika. Ograniczenie obejmuje również zmiany, które podwyższają kwotę objętą WIBOR albo wydłużają okres takiego oprocentowania.
Stanowisko GPW Benchmark obowiązuje od 28 października. Dokument dotyczy zasad stosowania wskaźników wynikających z dokumentacji administratora i umów licencyjnych, a wyjaśnia sytuację po 31 grudnia 2026 roku. Nie jest to nowa ustawa nakazująca wszystkim kredytobiorcom zmianę umowy od stycznia.
Używane w dokumencie słowo „ekspozycja” oznacza tutaj powiązanie zobowiązania ze wskaźnikiem. W przypadku kredytu może chodzić o zadłużenie, którego oprocentowanie jest obliczane z wykorzystaniem WIBOR, ale również o uzgodnione finansowanie, którego bank jeszcze nie wypłacił.
Nowa umowa, istniejący kredyt i wypłata transzy
Najważniejsze jest rozróżnienie kilku sytuacji. Data 31 grudnia 2026 roku nie działa jak wspólny termin wymiany wszystkich dokumentów kredytowych.
| Sytuacja | Co wynika ze stanowiska? |
|---|---|
| Nowe zobowiązanie po zakończeniu 2026 roku | Co do zasady nie powinno tworzyć ani zwiększać ekspozycji na WIBOR. Trzeba uwzględnić wyjątki dotyczące wcześniejszych zobowiązań. |
| Kredyt już objęty wcześniejszą umową | Może być nadal obsługiwany. Komunikat nie zmienia automatycznie jego oprocentowania ani harmonogramu spłat. |
| Kolejna transza wypłacana w 2027 roku | Może stanowić wykonanie wcześniejszego zobowiązania, jeśli jej warunki i harmonogram wynikają z umowy zawartej do końca 2026 roku. |
| Aneks po zakończeniu 2026 roku | Wymaga oceny skutków. Nie powinien zwiększać faktycznej lub dopuszczalnej ekspozycji na WIBOR ani wydłużać jej okresu. |
Decyzja kredytowa i wypłata pieniędzy to różne etapy
Dokument przewiduje wyjątek dla zobowiązań wynikających z decyzji kredytowej, o której mowa w art. 14 ust. 2 ustawy o kredycie hipotecznym, udzielonej do 31 grudnia 2026 roku. Wymienia również zobowiązania wynikające z innych umów zawartych do tej daty. Nie oznacza to, że samo złożenie wniosku przed końcem grudnia zapewni możliwość późniejszego podpisania dowolnej umowy opartej na WIBOR.
W praktyce warto poprosić bank o potwierdzenie, jakie zobowiązanie już powstało i czy późniejsza czynność będzie tylko jego wykonaniem. Samo rozpoczęcie rozmowy z doradcą, przygotowanie dokumentów lub złożenie wniosku nie wyjaśnia jeszcze tej kwestii.
Wyobraźmy sobie finansowanie budowy domu wypłacane w kilku częściach. Jeżeli umowa zawarta przed końcem 2026 roku przewiduje kolejną wypłatę wiosną 2027 roku, taki przelew nie musi oznaczać nowego kredytu. Inaczej należy ocenić późniejsze wystąpienie o dodatkowe pieniądze, których wcześniej nie uzgodniono. To przykład różnicy między realizacją umowy a zwiększeniem finansowania.
Aneks do hipoteki wymaga sprawdzenia jego skutków
O ocenie zmiany nie decyduje sam tytuł dokumentu. Administrator wskazuje na znaczenie jej celu i skutku ekonomicznego. Dlatego nazwanie dokumentu aneksem nie przesądza, że każda jego treść będzie mieściła się w zasadach dalszego stosowania WIBOR.
Jeżeli rozważasz podwyższenie kredytu lub wydłużenie spłaty, ustal z bankiem, jak proponowane rozwiązanie wpływa na okres oraz wysokość zobowiązania powiązanego ze wskaźnikiem. Poproś również o nowy harmonogram i zestawienie kosztów. Niższa miesięczna rata przy dłuższej spłacie nie jest sama w sobie informacją o niższym łącznym koszcie.
Osobom dopiero przygotowującym finansowanie pomoże nasz poradnik: kredyt hipoteczny krok po kroku. Wyjaśnia etapy od przygotowania dokumentów do uruchomienia pieniędzy, które przy końcoworocznych terminach warto wyraźnie od siebie oddzielić.
WIBOR nie znika 1 stycznia 2027 roku
Granicy dotyczącej nowych zobowiązań nie należy mylić z terminem zakończenia publikacji wskaźnika. W komunikacie KNF z 18 maja 2026 roku wskazano, że ostatnim dniem opracowywania i publikowania WIBOR dla terminów 1M, 3M oraz 6M ma być 31 grudnia 2036 roku.
To dwa różne momenty reformy. Koniec 2026 roku dotyczy ograniczania nowych ekspozycji, a dalsze publikowanie wskaźnika służy obsłudze wcześniejszych zobowiązań. Nie oznacza to obietnicy niezmienności każdej umowy aż do 2036 roku. Ewentualne przejście konkretnego kredytu na inne rozwiązanie wymaga sprawdzenia jego warunków, informacji banku i właściwych zasad reformy.
Jeśli już spłacasz hipotekę, sam październikowy komunikat nie jest podstawą do samodzielnego przeliczania rat według innego wskaźnika. Jeżeli dopiero podpisujesz umowę, sprawdź przede wszystkim, jakie oprocentowanie rzeczywiście przewiduje oferta oraz co ma się stać po zakończeniu okresu stałej stopy, jeśli taki wariant wybierasz.