Ubezpieczenie kredytu może zapewnić pieniądze po śmierci kredytobiorcy, utracie pracy albo chorobie, ale zakres zależy od konkretnej umowy. Sama nazwa polisy nie oznacza, że ubezpieczyciel spłaci całe zadłużenie. Przed zakupem trzeba zestawić trzy rzeczy: zdarzenia objęte ochroną, możliwą wypłatę i koszt ubezpieczenia razem z kredytem.
Najwięcej nieporozumień pojawia się wtedy, gdy klient pamięta obietnicę „ochrony rat”, a nie sprawdził definicji utraty pracy lub limitu świadczeń. Ten poradnik pokazuje, jak przeczytać dokumenty, policzyć składkę i ocenić skutki rezygnacji. Dotyczy przede wszystkim ubezpieczeń przy kredycie gotówkowym i hipotecznym.
Co obejmuje ubezpieczenie kredytu?
Pod tym określeniem sprzedaje się różne rozwiązania. W jednym pakiecie może występować ubezpieczenie na życie i od utraty pracy, w innym tylko ochrona na wypadek śmierci lub trwałej niezdolności do pracy. Oddzielny produkt zabezpiecza nieruchomość. Nie należy traktować ich jako zamienników.
Zakres ubezpieczenia mieszkania sprawdza się oddzielnie od ochrony spłaty kredytu na wypadek choroby, utraty pracy lub śmierci.
| Rodzaj ochrony | Co może uruchomić wypłatę | Czego nie zakładać z góry |
|---|---|---|
| Ubezpieczenie na życie | Śmierć osoby ubezpieczonej, zgodnie z zakresem polisy | Że każda przyczyna śmierci oznacza spłatę całego kredytu |
| Utrata pracy | Utrata określonego źródła dochodu na warunkach opisanych w OWU | Że dobrowolne odejście lub koniec umowy zawsze są objęte ochroną |
| Niezdolność do pracy lub poważne zachorowanie | Stan zdrowia spełniający wskazaną definicję, czasem przez wymagany okres | Że wystarczy dowolne zwolnienie lekarskie lub dowolna diagnoza |
| Ubezpieczenie nieruchomości | Szkoda w mieszkaniu lub domu objęta zakresem, np. pożar | Że zabezpiecza dochód kredytobiorcy albo obejmuje całe wyposażenie |
| Ubezpieczenie pomostowe | Zabezpieczenie ryzyka banku przed wpisem hipoteki | Że jest polisą chroniącą klienta przed utratą pracy |
Ostatnią pozycję opisujemy osobno w poradniku o ubezpieczeniu pomostowym. Tutaj najważniejsza jest ocena ochrony związanej z sytuacją kredytobiorcy. Dodatkowy koszt pobierany przez bank nie staje się taką ochroną tylko dlatego, że w dokumentach pojawia się słowo „ubezpieczenie”.
Czy ubezpieczenie kredytu jest obowiązkowe?
Nie ma jednej odpowiedzi dla wszystkich kredytów. Rozróżnij wymóg zabezpieczenia wskazany w umowie, dobrowolny dodatek oraz produkt, od którego bank uzależnia promocyjną cenę. W każdej z tych sytuacji odmowa lub późniejsza rezygnacja może mieć inne konsekwencje.
Przy kredycie hipotecznym bank może wymagać odpowiedniego ubezpieczenia. Powinien jednak poinformować o możliwości wybrania dowolnego ubezpieczyciela, którego oferta spełnia wymagany minimalny zakres. Wynika to z art. 9 ustawy o kredycie hipotecznym. Poproś o wymagania na trwałym nośniku, zanim kupisz polisę poza bankiem.
Akceptacja zewnętrznego zabezpieczenia i zachowanie promocyjnego oprocentowania to odrębne kwestie. Potwierdź obie. Przy ofercie pakietowej porównuj także wariant bez dodatków. Nie wystarczy zapewnienie, że „z ubezpieczeniem wychodzi lepiej”, jeśli nikt nie pokazał pełnej kwoty do zapłaty.
Przygotowując się do zakupu mieszkania, uwzględnij ten etap w analizie ofert. W naszym poradniku kredyt hipoteczny krok po kroku znajdziesz szerszą kolejność sprawdzania dokumentów i warunków finansowania.
Kto jest ubezpieczony i komu trafią pieniądze?
Sprawdź role zapisane na polisie. Ubezpieczający zawiera umowę, ubezpieczony jest osobą objętą ochroną, a uprawniony otrzymuje świadczenie. Bank może być pośrednikiem, stroną umowy grupowej albo odbiorcą pieniędzy na określonych zasadach. Te role nie są wymienne.
Świadczenie może trafić bezpośrednio do banku, do klienta lub do wskazanych bliskich. Cesja oznacza przeniesienie określonych praw do wypłaty na bank. Jej zakres trzeba sprawdzić oddzielnie, szczególnie przy ubezpieczeniu nieruchomości. Nie każda wypłata z polisy automatycznie zmniejsza saldo kredytu.
Przy dwóch kredytobiorcach zapytaj, czy ubezpieczeni są oboje i jak dzieli się suma ubezpieczenia. Ochrona jednej osoby może obejmować tylko część zadłużenia. Ważne jest również, czy suma maleje razem z saldem, pozostaje stała, czy stanowi wielokrotność raty. Inny wynik uzyskasz przy każdym z tych rozwiązań.
Jak czytać OWU, żeby sprawdzić rzeczywistą ochronę?
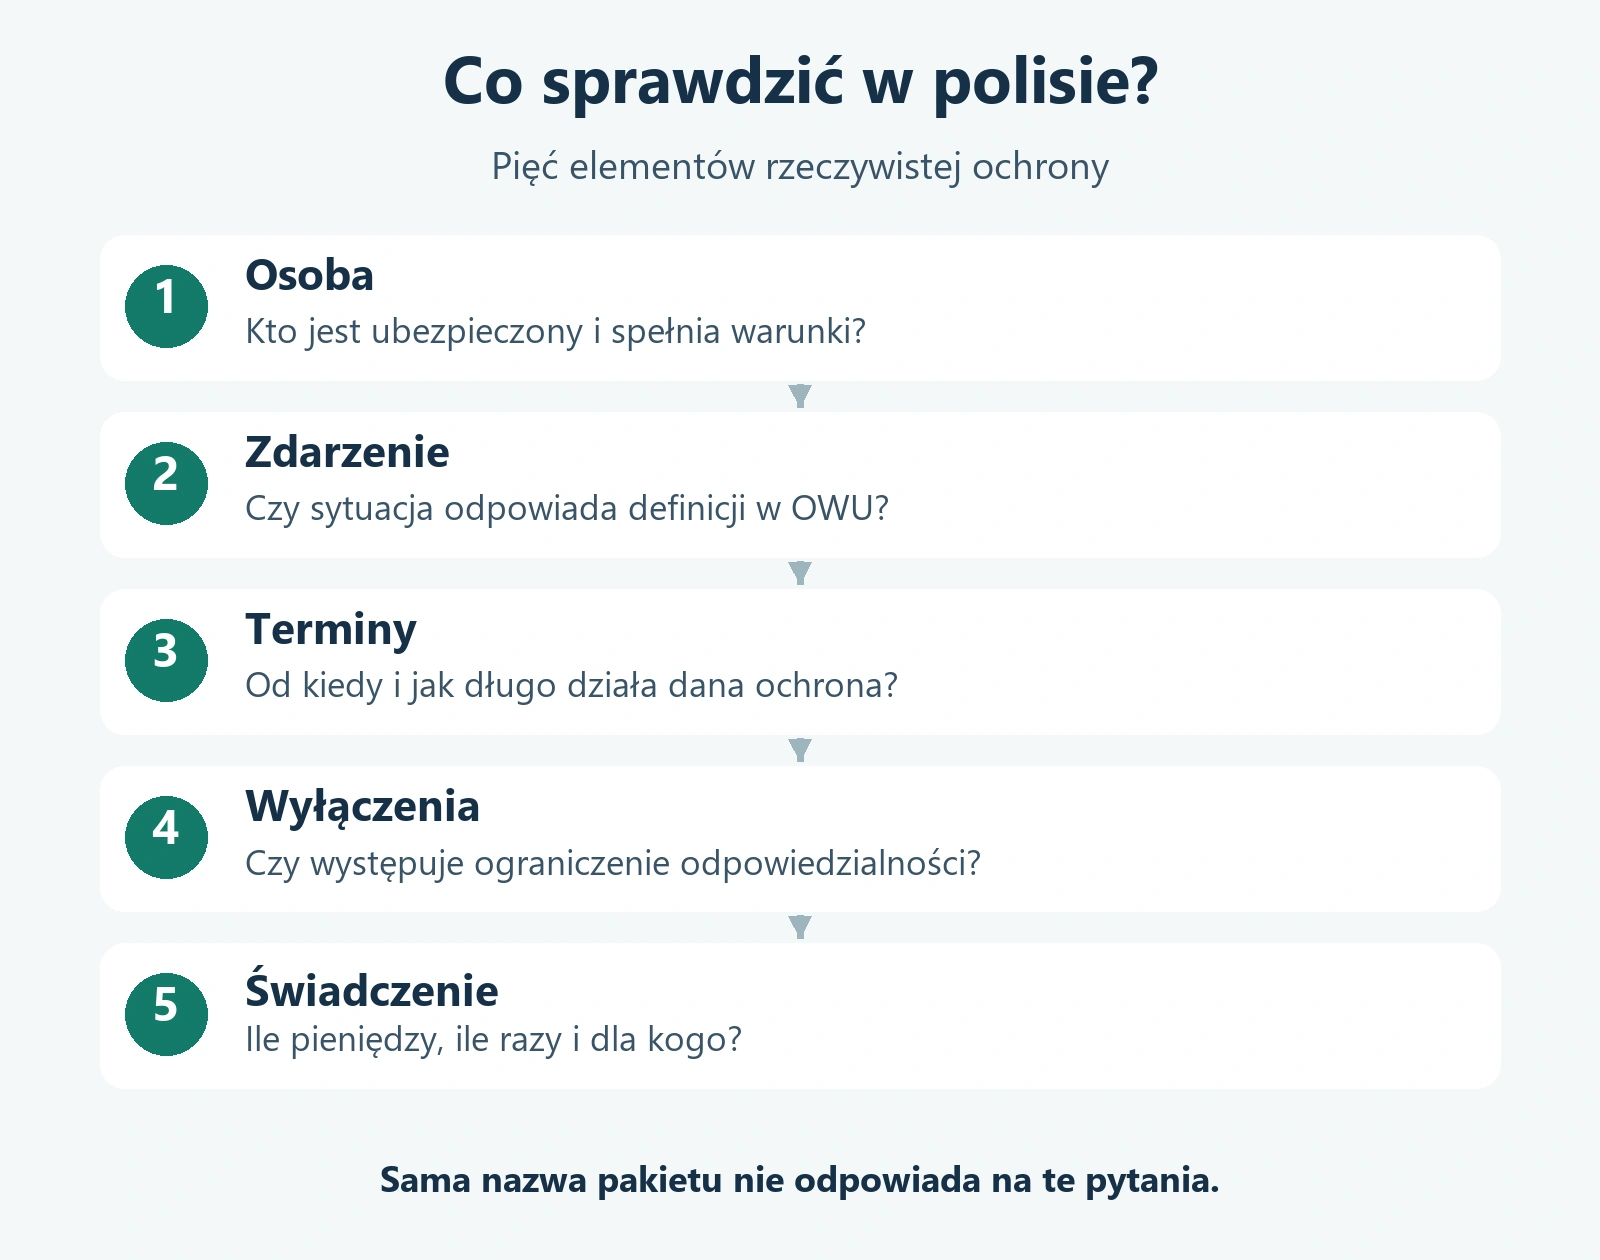
OWU to ogólne warunki ubezpieczenia. Czytaj wersję właściwą dla swojego produktu i daty zawarcia umowy. Dokument znaleziony w wyszukiwarce może dotyczyć starszego pakietu, mimo identycznej nazwy handlowej. Przygotuj też polisę, kartę produktu oraz umowę kredytową.
- Warunki przystąpienia. Sprawdź wiek, źródło dochodu oraz ewentualne pytania o zdrowie. Odpowiadaj zgodnie z prawdą, a nie na podstawie sugestii, że „to tylko formalność”.
- Definicja zdarzenia. Przeczytaj, co dokładnie oznacza utrata pracy, niezdolność do pracy lub poważne zachorowanie.
- Początek i koniec ochrony. Ustal datę rozpoczęcia, ograniczenia początkowe oraz wpływ wieku, zmiany zatrudnienia i spłaty kredytu.
- Wyłączenia. Sprawdź sytuacje, w których odpowiedzialność ubezpieczyciela jest ograniczona albo wyłączona.
- Sposób obliczenia świadczenia. Odszukaj sumę ubezpieczenia, limit jednej wypłaty, liczbę świadczeń i ich odbiorcę.
Przy każdym istotnym punkcie zapisz numer paragrafu. Dzięki temu przy porównaniu dwóch ofert nie polegasz na pamięci ani marketingowej nazwie pakietu. Poproś o wyjaśnienie niejasności przed podpisaniem dokumentów, szczególnie jeśli dana sytuacja dotyczy Twojego zatrudnienia lub zdrowia.
Karencja, wyłączenia i limity świadczeń
Karencja to okres oczekiwania na określoną ochronę. Dokumenty mogą jednak przewidywać inne rozwiązanie: od początku istnieje odpowiedzialność, lecz przez pierwsze tygodnie lub miesiące wypłata jest niższa. To istotna różnica. Trzeba sprawdzić osobno każde ryzyko.
Przykład z OWU ubezpieczenia Allianz oferowanego z pożyczką ING, obowiązujących od 30 czerwca 2026 roku, dobrze pokazuje tę zależność. Przy śmierci niezwiązanej z nieszczęśliwym wypadkiem w pierwszych 90 dniach dokument przewiduje 103% wpłaconych składek, a nie kwotę początkową pożyczki. Do opłacenia pierwszej składki suma ubezpieczenia wynosi 103% tej składki. Dla śmierci wskutek wypadku oraz po tym okresie opisano inne zasady. Nie jest to reguła całego rynku.
Równie ważne są ograniczenia kwotowe. Jeśli modelowa polisa pokrywa maksymalnie sześć rat po 1500 zł, jej pomoc wyniesie najwyżej 9000 zł przy spełnieniu warunków. Pozostały dług nie znika. Limit może dotyczyć pojedynczego zdarzenia albo całego okresu ochrony. Po wykorzystaniu jednego świadczenia sprawdź, które elementy pakietu nadal działają.
Zwróć też uwagę na różnicę między okresem oczekiwania od zakupu polisy a wymaganym czasem trwania zdarzenia. Ubezpieczenie może działać od dawna, ale świadczenie za niezdolność do pracy wymagać odpowiednio długiego, nieprzerwanego zwolnienia.
Utrata pracy i choroba. Jakich szczegółów nie pomijać?
Sama umowa o pracę nie przesądza o wypłacie. Znaczenie mogą mieć sposób rozwiązania zatrudnienia, wcześniejszy staż, informacja o zwolnieniu otrzymana przed początkiem ochrony oraz wymagany status osoby bezrobotnej. Właściciel firmy powinien sprawdzić, jak dokument definiuje zakończenie działalności.
Nie przyjmuj również, że każde porozumienie stron wyłącza ochronę. Niektóre OWU rozróżniają porozumienie zawarte z inicjatywy pracownika i zakończenie pracy z przyczyn niedotyczących pracowników. Podobnie koniec umowy terminowej może być oceniany inaczej niż zwolnienie przez pracodawcę. Liczy się pełna definicja wraz z wyjątkami.
W części zdrowotnej porównaj czasową i trwałą niezdolność do pracy, wymagany sposób jej potwierdzenia oraz zakres chorób. Lista poważnych zachorowań nie oznacza wszystkich poważnych problemów zdrowotnych. Wcześniejsze leczenie może mieć znaczenie zgodnie z konkretnymi zapisami. Nie oceniaj samodzielnie, że każda wcześniejsza choroba przekreśla ochronę. Poproś o wskazanie właściwej klauzuli i jej zastosowania.
Ile kosztuje ubezpieczenie kredytu?
Składka może być pobierana jednorazowo albo co miesiąc. Przy składce procentowej ustal podstawę naliczania. Procent od początkowej kwoty kredytu daje inny wynik niż procent od malejącego zadłużenia. Niska liczba podana w reklamie niewiele mówi bez tej informacji.
Przykład obliczeniowy: składka 0,25% miesięcznie od początkowych 40 000 zł oznacza 100 zł miesięcznie. Przez 60 miesięcy daje to 6000 zł, jeżeli stawka, podstawa i okres ochrony pozostają niezmienne. To wymyślone parametry pokazujące metodę, nie oferta banku.
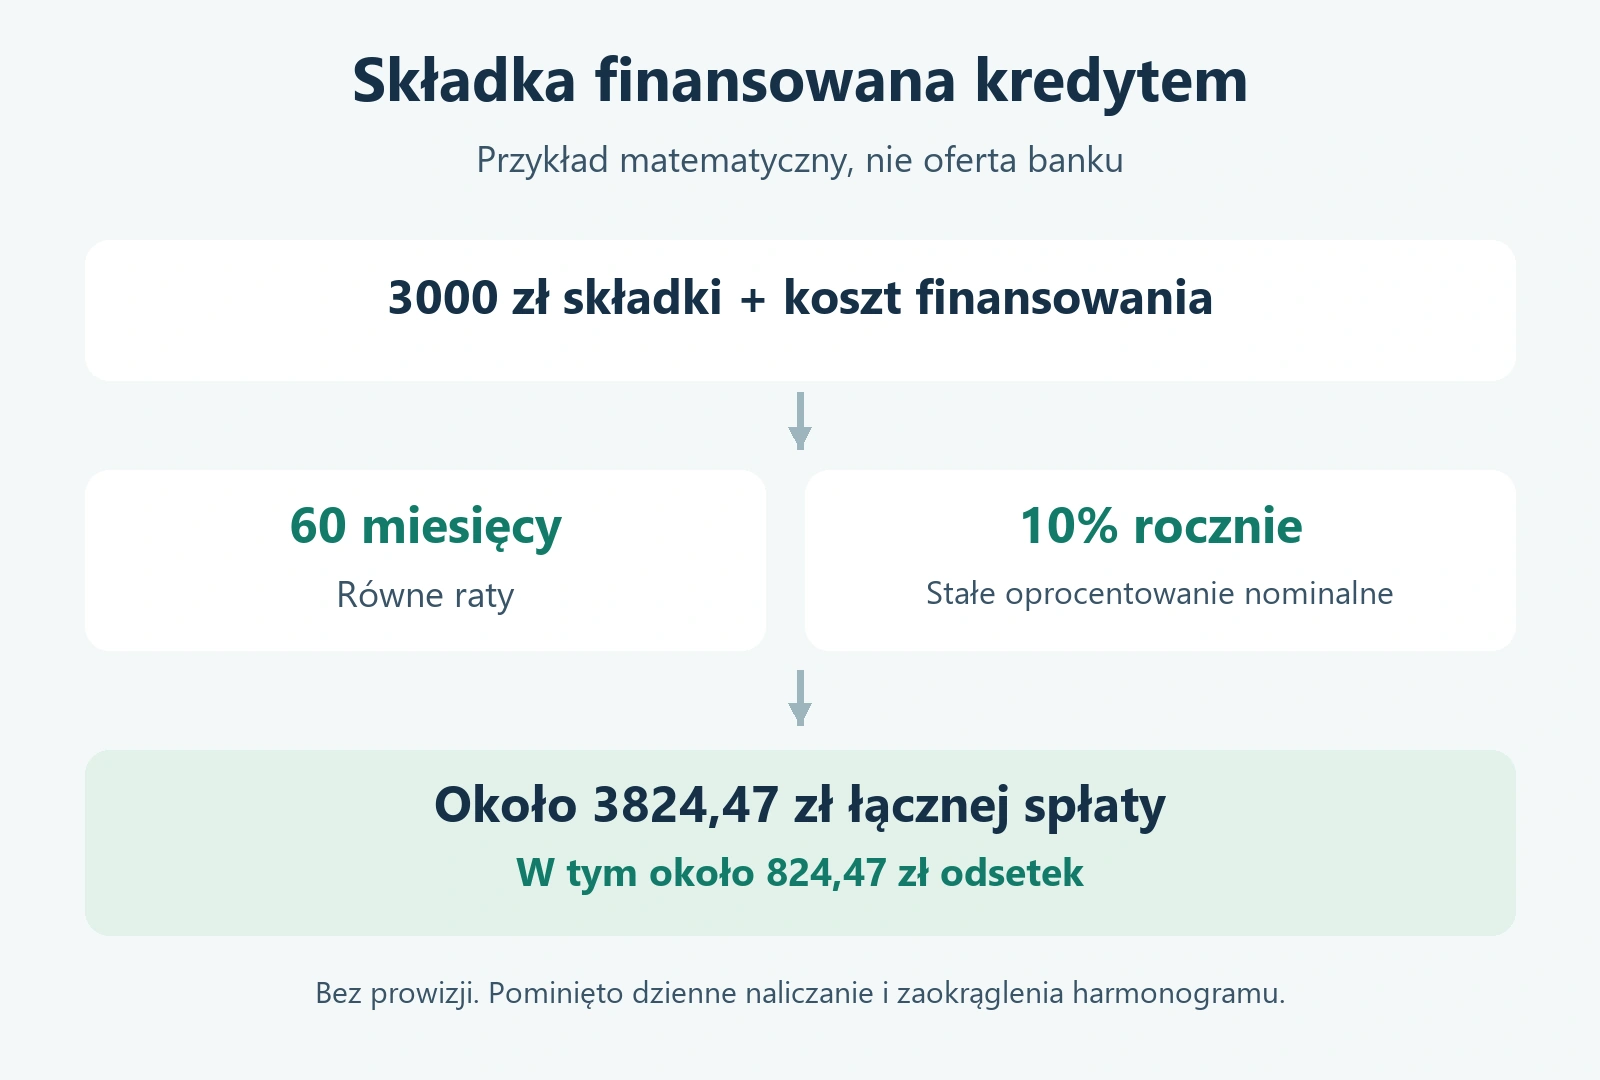
Jednorazowa składka 3000 zł opłacona własnymi pieniędzmi obciąża budżet inaczej niż ta sama składka doliczona do finansowania. Jeśli umowa przewiduje oprocentowanie kredytowanej składki, poza samą ochroną płacisz za jej finansowanie. Sprawdź osobno kwotę otrzymaną do dyspozycji, kredytowane koszty oraz całkowitą kwotę do zapłaty.
W modelu matematycznym 3000 zł spłacane przez 60 miesięcy przy stałym oprocentowaniu nominalnym 10% rocznie i równych ratach oznacza około 63,74 zł miesięcznie. Łączna spłata tej części wynosi około 3824,47 zł, w tym około 824,47 zł odsetek. Pomijamy prowizje, dzienne naliczanie oraz zaokrąglenia harmonogramu. Przykład nie rozstrzyga prawidłowości postanowień konkretnej umowy.
Jak porównać kredyt z ubezpieczeniem i bez niego?
Poproś bank o dwie kalkulacje dla tej samej kwoty dostępnej dla Ciebie, okresu spłaty i rodzaju rat. Jeżeli jedna oferta daje 40 000 zł na wydatki, a druga 37 000 zł po potrąceniu składki, nie są to porównywalne warianty.
| Element porównania | Wariant z polisą | Wariant bez polisy |
|---|---|---|
| Pieniądze do dyspozycji | Kwota po uwzględnieniu sposobu pobrania składki | Ta sama kwota przeznaczona na Twój cel |
| Oprocentowanie i prowizja | Warunki związane z utrzymaniem ochrony | Warunki bez pakietu |
| Wszystkie płatności | Raty, składki i pozostałe wymagane koszty, bez podwójnego liczenia | Raty i pozostałe wymagane koszty |
| RRSO i całkowita kwota do zapłaty | Z formularza dotyczącego tego wariantu | Z formularza dla identycznej kwoty i okresu |
| Ochrona | Zdarzenia, wyłączenia, suma oraz limity wypłat | Brak tej polisy lub koszt posiadanej ochrony zewnętrznej |
| Rezygnacja w trakcie spłaty | Możliwa zmiana ceny, zabezpieczenia i harmonogramu | Brak skutków rezygnacji z niekupionego dodatku |
RRSO pomaga zestawiać koszt finansowania, ale nie mierzy jakości ochrony. Koszt ubezpieczenia wymaganego do uzyskania kredytu lub oferowanych warunków podlega uwzględnieniu według właściwych zasad obliczenia. W przypadku dodatku dobrowolnego sprawdź, czy kalkulacja rzeczywiście go obejmuje. Nie dopisuj składki drugi raz, jeśli jest już zawarta w prezentowanej sumie.
Niższe oprocentowanie może zrekompensować część kosztu polisy, lecz nie gwarantuje tańszej całości. Z kolei droższy wariant może zapewniać przydatną ochronę. Najpierw policz różnicę kosztów, a następnie oceń, czy zakres odpowiada Twojej sytuacji i posiadanym już ubezpieczeniom.
Rezygnacja z ubezpieczenia i zwrot składki
Rozdziel odstąpienie od umowy ubezpieczenia, jej wypowiedzenie oraz wcześniejszą spłatę kredytu. To różne zdarzenia. Nie istnieje jedna uniwersalna zasada „30 dni i zwrot wszystkiego”, właściwa dla każdego produktu i każdej sytuacji.
Kodeks cywilny przewiduje m.in. prawo konsumenta będącego ubezpieczającym do odstąpienia w ciągu 30 dni od zawarcia umowy ubezpieczenia na okres dłuższy niż sześć miesięcy. Jeśli ubezpieczyciel nie poinformował konsumenta o tym prawie najpóźniej przy zawarciu umowy, termin biegnie od dnia, w którym konsument się o nim dowiedział. Odstąpienie nie zwalnia z zapłaty za czas udzielanej ochrony. Przy umowie grupowej sprawdź swoją rolę oraz zasady wystąpienia z ochrony.
Jeżeli ubezpieczenie wygasa przed końcem opłaconego okresu, ubezpieczającemu przysługuje zwrot składki za niewykorzystaną ochronę. Ustal, kto otrzyma rozliczenie i jak zostanie ono powiązane z kredytem. Nie zakładaj, że pieniądze automatycznie trafią na Twoje konto lub od razu obniżą ratę.
Przed rezygnacją poproś bank o wyliczenie nowego kosztu. Umowa może wiązać utrzymanie polisy z niższym oprocentowaniem, a przy wymaganym zabezpieczeniu potrzebna może być inna zaakceptowana polisa. Potwierdź datę zakończenia starej ochrony i rozpoczęcia nowej, aby uniknąć niezamierzonej przerwy.
Przy wcześniejszej spłacie kredytu konsumenckiego sprawdź również rozliczenie kosztów kredytu za skrócony okres. To osobna analiza od zwrotu niewykorzystanej składki. Zapytaj o podstawę i sposób obliczenia obu pozycji, bez zakładania podwójnego zwrotu tego samego kosztu.
Jak zgłosić zdarzenie i co zrobić po odmowie wypłaty?
Odszukaj ubezpieczyciela i procedurę z właściwej polisy. Przygotuj numer umowy oraz dokumenty potwierdzające zdarzenie, np. dokument rozwiązania zatrudnienia albo dokumentację medyczną. Zakres dokumentów zależy od świadczenia. Zachowaj potwierdzenie zgłoszenia i odpowiadaj na uzasadnione prośby o uzupełnienie informacji.
Samo zgłoszenie nie zawiesza rat kredytu. Sprawdź z bankiem obowiązujący harmonogram i sposób rozliczenia ewentualnej wypłaty. Jeżeli brakuje pieniędzy na najbliższą ratę, nie czekaj biernie na decyzję ubezpieczyciela. Przy kredycie mieszkaniowym możesz dodatkowo sprawdzić zasady Funduszu Wsparcia Kredytobiorców. To odrębny mechanizm z własnymi warunkami, a otrzymywanie świadczeń z ubezpieczenia utraty pracy może mieć znaczenie dla pomocy.
Po odmowie poproś o dokładne uzasadnienie i wskazanie postanowień umowy. Reklamację oprzyj na konkretnych dokumentach i rozbieżnościach. Po wyczerpaniu ścieżki reklamacyjnej możesz skorzystać z postępowania interwencyjnego Rzecznika Finansowego. Rzecznik może przedstawić argumenty, ale nie wydaje decyzji wiążącej ubezpieczyciela.
Czy warto ubezpieczyć kredyt?
Decyzję zacznij od konkretnego ryzyka. Jeżeli rata zależy od jednego wynagrodzenia, przyjrzyj się ochronie dochodu. Jeżeli spłacasz kredyt z drugą osobą, sprawdź konsekwencje utraty jednego z dochodów oraz zakres ochrony każdego kredytobiorcy. Uwzględnij oszczędności i polisy, które już masz.
Przed podpisaniem umowy powinieneś umieć odpowiedzieć: po jakim zdarzeniu dostaniesz pomoc, od kiedy, w jakiej kwocie i na jak długo. Do tego potrzebujesz kosztu całego pakietu oraz informacji, co zmieni rezygnacja. Jeżeli odpowiedzi są niejasne, poproś o wyjaśnienia na przykładzie swojej sytuacji. Sama niższa rata kredytu ani długa lista ryzyk nie wystarczą do oceny ubezpieczenia.