Ubezpieczenie mieszkania może pomóc sfinansować remont po zalaniu, odtworzyć utracone wyposażenie albo pokryć szkodę wyrządzoną sąsiadowi. Każda z tych sytuacji dotyczy jednak innego zakresu ochrony. Sama informacja, że mieszkanie jest ubezpieczone na kilkaset tysięcy złotych, nie mówi jeszcze, ile pieniędzy dostaniesz za zniszczony laptop, podłogę czy kuchnię.
Ile kosztuje ubezpieczenie mieszkania? Cenę trzeba wyliczyć dla konkretnego lokalu, sum i wybranych ryzyk. Najbardziej użyteczne porównanie zaczyna się od ustalenia, co ma zostać objęte polisą. Dopiero wtedy można sprawdzić, która składka jest korzystniejsza. Poniżej znajdziesz sposób porównywania ofert, przykłady obliczeń oraz pytania, które pomagają wychwycić różnice niewidoczne na pierwszym ekranie kalkulatora.
Od czego zależy cena ubezpieczenia mieszkania?
Na wysokość składki wpływają między innymi adres, powierzchnia i wartość nieruchomości, zakres ochrony oraz sumy przyjęte dla wyposażenia. Przykładowo Allianz opisuje te czynniki na stronie ubezpieczenia nieruchomości. Nie oznacza to jednak, że dwa mieszkania o identycznym metrażu otrzymają taką samą wycenę.
Przed porównaniem przygotuj jeden zestaw danych. Zapisz powierzchnię, piętro, sposób użytkowania, wartość lokalu oraz szacunkową wartość rzeczy. Jeżeli formularz pyta o wcześniejsze szkody, zabezpieczenia albo wynajem, odpowiadaj zgodnie ze stanem faktycznym. Nie zmieniaj odpowiedzi po to, żeby obniżyć wynik kalkulatora.
Porównuj pełny koszt tego samego okresu ochrony. Przy płatności ratalnej dodaj wszystkie raty. Nie traktuj pierwszej raty jako ceny polisy. Jeżeli hipotetyczna oferta kosztuje 360 zł jednorazowo albo cztery raty po 100 zł, płatność ratalna oznacza 400 zł, czyli 40 zł więcej. To przykład rachunkowy, a nie aktualny cennik ubezpieczyciela.
Sprawdź również datę początku ochrony. Tańsza oferta rozpoczynająca się tydzień po wygaśnięciu obecnej polisy zostawia przerwę. Z kolei kalkulacja zapisana przed remontem lub zakupem nowego wyposażenia może wymagać aktualizacji danych jeszcze przed zawarciem umowy.
Co obejmuje ubezpieczenie mieszkania? Pięć osobnych zakresów
Pod nazwą polisy mieszkaniowej mogą kryć się różne zestawy ochrony. Poniższa tabela służy do rozpisania potrzeb. Przyporządkowanie konkretnego przedmiotu trzeba sprawdzić w ogólnych warunkach ubezpieczenia, czyli OWU. Szczególnej uwagi wymagają sprzęty w zabudowie oraz pomieszczenia przynależne.
| Zakres | Czego zwykle dotyczy | Co sprawdzić w ofercie |
|---|---|---|
| Mury | Konstrukcja i elementy samego lokalu | Czy suma obejmuje także wykończenie i jakie pomieszczenia wpisano do polisy |
| Stałe elementy | Podłogi, drzwi, instalacje, zabudowa i inne trwale zamontowane części | Czy są ubezpieczone razem z murami, czy w osobnej pozycji |
| Ruchomości domowe | Meble wolnostojące, odzież, elektronika i pozostałe wyposażenie | Suma dla rzeczy oraz odrębne limity, np. dla kosztowności lub piwnicy |
| OC w życiu prywatnym | Odpowiedzialność za objęte umową szkody wyrządzone innym | Osoby objęte ochroną, sumę gwarancyjną i szkody w wynajmowanym lokalu |
| Assistance domowy | Organizacja określonej pomocy, np. hydraulika lub ślusarza | Liczbę interwencji, limit kosztów i sposób zamawiania pomocy |
Najprostszy test polega na rozpisaniu jednego zdarzenia. Pęka przewód doprowadzający wodę do urządzenia. W Twoim mieszkaniu uszkodzona jest podłoga i szafka, a u sąsiada sufit. Hydraulik zatrzymuje wyciek. To mogą być cztery różne pozycje: stałe elementy, wyposażenie, odpowiedzialność wobec sąsiada oraz assistance. Nie zakładaj, że jedna zaznaczona opcja „zalanie” załatwia każdą z nich.
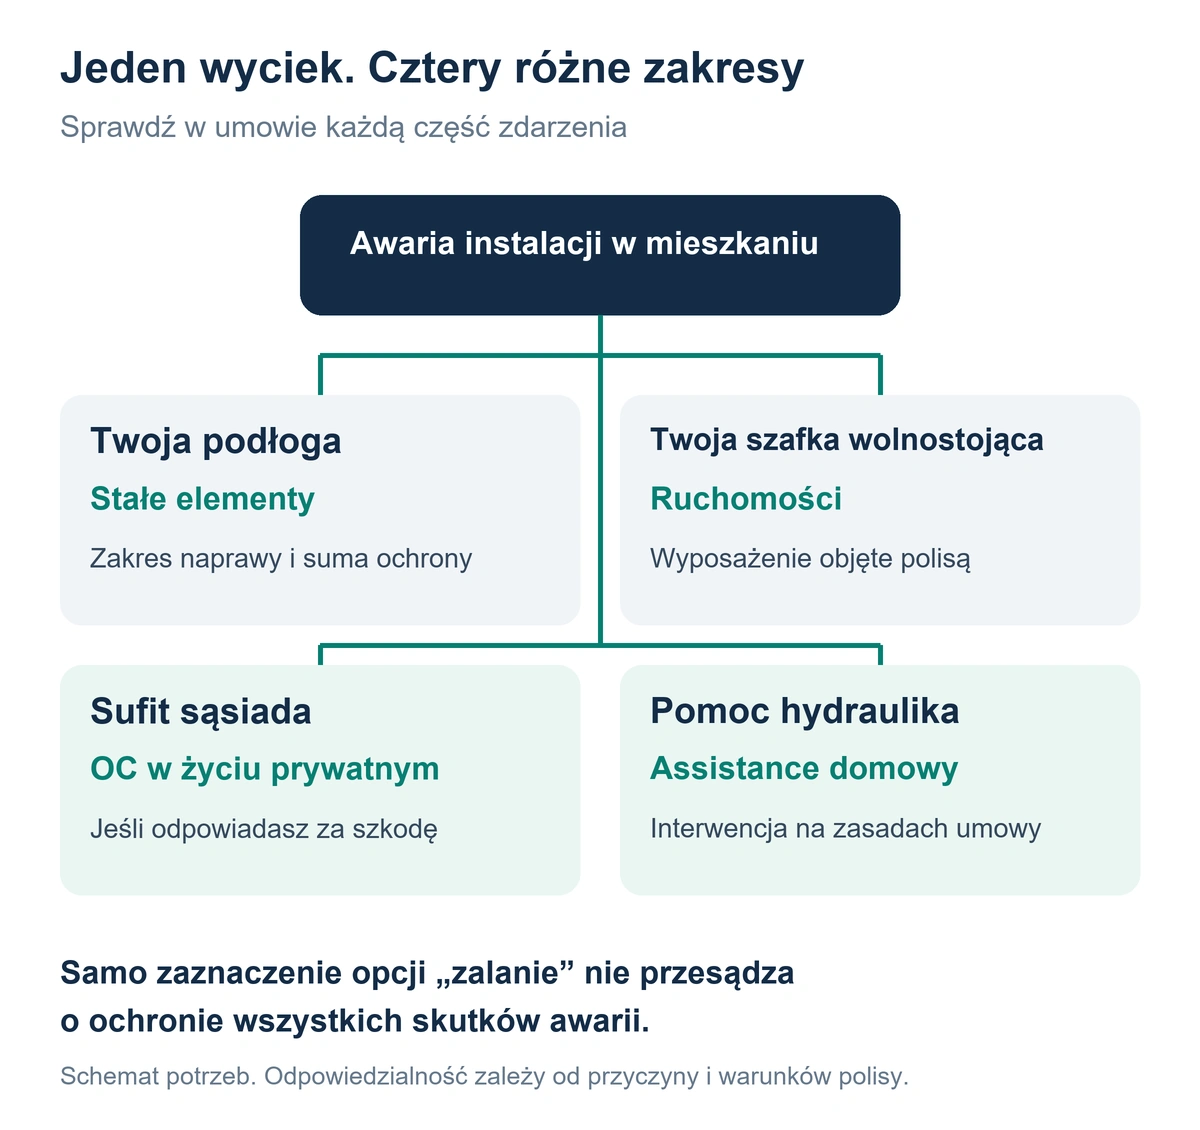
Przy OC istotne jest także ustalenie odpowiedzialności. Sam fakt pojawienia się wody u sąsiada nie przesądza, że to Ty odpowiadasz za szkodę. Problem może dotyczyć na przykład części wspólnej instalacji. Zapisz, kto ustalił przyczynę awarii, zamiast od razu obiecywać konkretną wypłatę z polisy.
Jak ustalić sumę ubezpieczenia mieszkania i wyposażenia?
Składka jest ceną ochrony, a suma ubezpieczenia jej granicą kwotową dla określonego przedmiotu. Wypłata zależy jeszcze od rozmiaru objętej ochroną szkody i zasad umowy. Suma 600 000 zł nie oznacza wypłaty 600 000 zł po każdym zalaniu.
Ustal, według jakiej wartości umowa określa majątek i odszkodowanie. Wartość rynkowa odnosi się do ceny na rynku, odtworzeniowa do kosztu odtworzenia, a rzeczywista uwzględnia zużycie. Tych pojęć nie należy stosować zamiennie. Różnice oraz problem zaniżonych sum wyjaśnia poradnik Rzecznika Finansowego o ubezpieczeniach mieszkaniowych.
Przy wyposażeniu zrób spis pomieszczenie po pomieszczeniu. Osobno zanotuj kuchnię, salon, sypialnię, sprzęt elektroniczny, odzież i rzeczy przechowywane poza lokalem. Nie licz tylko telewizora oraz komputera. Łączna wartość wielu drobnych przedmiotów może być większa niż wartość najdroższego urządzenia.
W modelowym spisie meble kosztują 18 000 zł, urządzenia i elektronika 16 000 zł, odzież 9000 zł, a pozostałe rzeczy 7000 zł. Razem daje to 50 000 zł. Przed wpisaniem tej sumy do wniosku trzeba jeszcze sprawdzić, czy każdy element trafił do właściwej kategorii oraz jak umowa wycenia go po szkodzie. Pralka w zabudowie nie może przypadkiem zniknąć z obu zakresów ani zostać policzona podwójnie.
Po remoncie wróć do kalkulacji. Stara suma może nie uwzględniać nowej kuchni i podłóg. Nie podwyższaj jednak wartości dowolnie: większa kwota na polisie sama nie tworzy prawa do zarobku na szkodzie.
Niedoubezpieczenie nie oznacza automatycznego obcięcia każdej wypłaty
Jeżeli objęty ochroną majątek jest wart 600 000 zł, a przyjęta suma wynosi 450 000 zł, przy całkowitej utracie może zabraknąć 150 000 zł. Ten prosty przykład pokazuje lukę w zabezpieczeniu. Nie dowodzi natomiast, że za częściową szkodę ubezpieczyciel zawsze może odjąć 25% odszkodowania.
Proporcjonalne pomniejszenie wymaga odrębnej oceny umowy i prawa. Rzecznik Finansowy kwestionuje stosowanie zasady proporcji w umowach konsumenckich. Jeśli pojawi się takie potrącenie, poproś o dokładną podstawę i wyliczenie. Samo określenie „niedoubezpieczenie” nie wyjaśnia jeszcze, czy obniżenie świadczenia jest zasadne.
Limit, udział własny i franszyza. Dlaczego wypłata bywa niższa?
Oprócz sumy dla całej kategorii rzeczy mogą obowiązywać limity dla konkretnego ryzyka lub przedmiotu. Przy sumie wyposażenia 50 000 zł limit na rzeczy w piwnicy może być znacznie niższy. Dlatego pytanie „na ile mam ubezpieczone mieszkanie?” warto uzupełnić pytaniem o miejsce i przyczynę każdej interesującej Cię szkody.
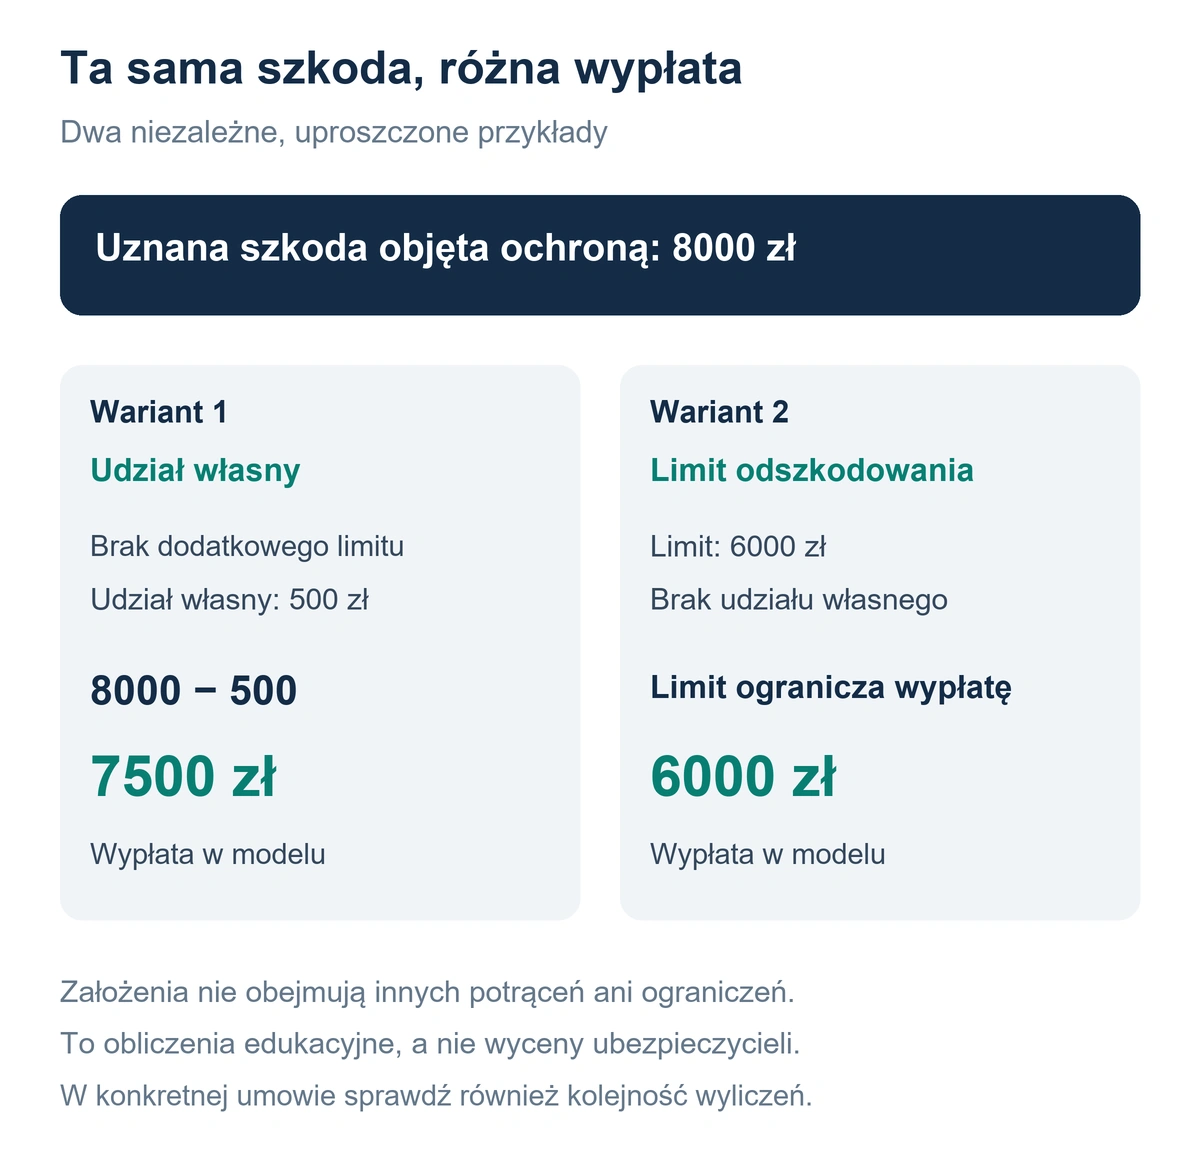
Udział własny albo franszyza redukcyjna może oznaczać kwotę lub procent pozostający po stronie ubezpieczonego. Z kolei franszyza integralna określa próg szkody wyłączonej z odpowiedzialności. Sprawdź w umowie również sytuację, gdy szkoda dokładnie odpowiada temu progowi. Konkretne definicje i sposób liczenia sprawdź w umowie, bo podobne nazwy nie zastępują wzoru obliczenia.
W naszym uproszczonym przykładzie szkoda została uznana w kwocie 8000 zł. Zakładamy brak dodatkowego limitu oraz udział własny 500 zł odejmowany od tej kwoty. Wypłata wynosi wtedy 7500 zł. W drugim wariancie przyjmujemy szkodę 8000 zł, limit 6000 zł i brak udziału własnego. Wypłata wynosi 6000 zł. Obydwa warianty pokazują odmienne ograniczenia; nie są wyliczeniem konkretnej polisy.
Przy limicie procentowym zapytaj, od jakiej podstawy jest liczony. Sprawdź również, czy limit dotyczy jednego zdarzenia, wszystkich szkód w roku, jednej rzeczy czy całej grupy. Odpowiedź „elektronika jest objęta” nadal nie wystarcza do oceny ochrony komputera wartego więcej niż przewidziany podlimit.
Ryzyka nazwane czy all risks?
W wariancie opartym na ryzykach nazwanych sprawdzasz, czy przyczyna szkody znajduje się w katalogu zdarzeń. W formule all risks ochrona może obejmować również zdarzenia niewymienione osobno, ale nadal obowiązują definicje, zakres przedmiotowy i wyłączenia. Nazwa „od wszystkich ryzyk” nie oznacza umowy bez ograniczeń.
Przetestuj obie propozycje na konkretnych sytuacjach. Czy polisa obejmie przypadkowe uszkodzenie telewizora? Czy ochroni rzeczy w piwnicy? Czy pod pojęciem zalania mieszczą się skutki rozszczelnienia urządzenia, a pod kradzieżą również zdarzenie bez włamania? Poproś o wskazanie odpowiednich punktów OWU.
Osobno sprawdź powódź i termin rozpoczęcia tego zakresu. Nie zakładaj, że zakup ochrony w dniu ostrzeżenia pogodowego daje natychmiastową ochronę od wszystkich następstw. Istotna może być karencja, czyli okres oczekiwania. Jej długość i ewentualne wyjątki muszą wynikać z konkretnej oferty.
Wyłączenia, które warto przeczytać przed zapłatą
Szukaj zapisów o zużyciu i długotrwałym zawilgoceniu, konserwacji, zabezpieczeniach, niezamieszkaniu lokalu oraz sposobie użytkowania. Sprawdź również zasady dotyczące remontu, prowadzenia działalności i najmu. Nie każdy taki zapis automatycznie oznacza brak ochrony; znaczenie mają jego treść, okoliczności szkody i przepisy.
Dla własnej kontroli zapisz trzy scenariusze najbardziej prawdopodobne w Twoim mieszkaniu. Przykładowo: wyciek w kuchni, przepięcie niszczące elektronikę oraz włamanie do komórki. Przy każdym dopisz przedmiot, sumę, limit, udział własny i ewentualny warunek. Puste pole pokaże, o co trzeba dopytać przed podpisaniem.
Ubezpieczenie właściciela a polisa najemcy
Właściciel i najemca nie mają identycznego majątku do ochrony. Właściciel powinien sprawdzić lokal, wykończenie oraz pozostawione wyposażenie. Najemca potrzebuje przede wszystkim odpowiedzi, co stanie się z jego rzeczami i odpowiedzialnością za ewentualne szkody.
Nie zakładaj, że polisa właściciela automatycznie obejmuje laptop czy rower lokatora. Również zwykłe OC w życiu prywatnym wymaga sprawdzenia pod kątem rzeczy wynajętych lub powierzonych. Ochrona szkody u sąsiada i szkody w mieszkaniu wynajmującego może mieć różny zakres.
Przed wprowadzeniem się sporządźcie protokół wyposażenia ze zdjęciami. Rozdzielcie rzeczy właściciela i najemcy. Przy zakupie ochrony ustal, kto jest ubezpieczonym, czy najem zgłoszono w polisie i czy obejmuje ona odpowiedzialność osoby faktycznie korzystającej z lokalu. Sama nazwa dodatku „OC najemcy” nie odpowiada na wszystkie te pytania.
Kaucja nie zastępuje ubezpieczenia. Warto też uzgodnić praktyczny tryb postępowania: kto zawiadamia administratora, kto zgłasza szkodę i gdzie znajduje się zawór odcinający wodę. Takie ustalenia ułatwiają reakcję podczas awarii, niezależnie od wybranego towarzystwa.
Polisa przy kredycie hipotecznym. Co sprawdzić poza wymaganiami banku?
Jeśli bank wymaga ubezpieczenia nieruchomości, porównaj jego wymagania z rzeczywistymi potrzebami domowników. Dokument spełniający warunki kredytu nie musi obejmować wszystkich Twoich rzeczy, OC oraz pomocy fachowców. Osobno sprawdź, jaki zakres świadczenia obejmuje cesja ubezpieczenia na bank.
Nie utożsamiaj ochrony mieszkania z ochroną spłaty zobowiązania. Ubezpieczenie kredytu może dotyczyć innych zdarzeń i innych świadczeń niż remont lokalu po pożarze. Jeszcze inną kwestią jest ubezpieczenie pomostowe, związane z okresem oczekiwania na wpis hipoteki. Żadne z tych określeń nie zastępuje sprawdzenia zakresu polisy mieszkaniowej.
Jak porównać dwie oferty na ubezpieczenie mieszkania?
Poniżej pokazujemy fikcyjne warianty do nauki porównywania. Nie są ofertami, średnimi rynkowymi ani rekomendacją konkretnej ceny. Zakładamy ten sam lokal i roczny okres ochrony. Już kilka pozycji pokazuje, dlaczego różnicy w składce nie można ocenić bez sprawdzenia zakresu.
| Element porównania | Wariant A | Wariant B |
|---|---|---|
| Składka roczna | 300 zł | 420 zł |
| Mury ze stałymi elementami | 600 000 zł | 600 000 zł |
| Ruchomości domowe | 20 000 zł | 50 000 zł |
| Suma gwarancyjna OC | 50 000 zł | 100 000 zł |
| Udział własny przy porównywanej szkodzie | 500 zł | 0 zł |
| Assistance | Do sprawdzenia w warunkach | Do sprawdzenia w warunkach |
| Ryzyka, wyłączenia, pozostałe limity | Wymagają osobnego porównania | Wymagają osobnego porównania |
Różnica wynosi 120 zł rocznie, czyli równowartość 10 zł miesięcznie. B ma wyższe wskazane sumy i brak udziału własnego w porównywanej szkodzie. Nadal nie można ogłosić go lepszą polisą bez przeczytania pozostałych warunków. Jeżeli ważne dla Ciebie zdarzenie jest wyłączone, większa suma nie rozwiązuje problemu.
W realnym porównaniu poproś następnie o wycenę obu ofert z tymi samymi sumami i możliwie zgodnym zakresem. Zostaw różnice, których nie da się ujednolicić, w osobnej kolumnie. Dzięki temu zobaczysz, czy dopłacasz za konkretną przydatną ochronę, czy tylko porównujesz różne produkty.
Co przygotować na wypadek szkody?
Trzymaj polisę, właściwą wersję OWU i numer do pomocy w miejscu dostępnym także poza mieszkaniem. Zapisz zdjęcia wyposażenia, potwierdzenia zakupu droższych rzeczy i dokumenty remontu. Kopia wyłącznie na komputerze znajdującym się w tym samym lokalu może okazać się mało przydatna po jego zniszczeniu.
Po awarii najpierw zadbaj o bezpieczeństwo i ograniczenie strat. Nie czekaj ze zgaszeniem pożaru lub zatrzymaniem wycieku na decyzję o odszkodowaniu. Gdy jest to bezpieczne, udokumentuj uszkodzenia i zachowaj rachunki dotyczące podjętych działań. Przykładową listę dokumentów, obejmującą zdjęcia i informację o przyczynie zalania, publikuje Generali w instrukcji zgłoszenia szkody.
Przed zamówieniem zwykłej naprawy w ramach assistance skontaktuj się z centrum pomocy i potwierdź tryb działania. Zorganizowanie usługi na własną rękę nie zawsze odpowiada zasadom rozliczenia świadczenia. Zapisz numer zgłoszenia oraz uzgodnienia dotyczące kosztów.
Najczęstsze pytania o ubezpieczenie mieszkania
Czy polisa wspólnoty wystarczy do ochrony mojego mieszkania?
Nie przyjmuj takiego założenia bez sprawdzenia dokumentów. Poproś zarządcę o informację, co obejmuje umowa, a następnie porównaj ją ze swoim lokalem, wyposażeniem i odpowiedzialnością. Ochrona budynku lub części wspólnych nie jest równoznaczna z ochroną wszystkich prywatnych rzeczy.
Czy najtańsza polisa zawsze jest złym wyborem?
Nie. Może być odpowiednia, jeżeli obejmuje potrzebne ryzyka, właściwe sumy i akceptowalne ograniczenia. Problem pojawia się wtedy, gdy niska składka wynika z usunięcia zakresu, na którym Ci zależy. Wybór zacznij od potrzeb, a cenę porównaj po ich ujednoliceniu.
Czy trzeba co roku zmieniać ubezpieczyciela?
Nie ma sensu zmieniać go wyłącznie dla samej zmiany. Przy odnowieniu sprawdź jednak składkę, zakres, sumy i wersję warunków. Szczególnie po remoncie, przeprowadzce lub rozpoczęciu wynajmu nie opieraj decyzji tylko na tym, że poprzednia polisa przez rok nie była potrzebna.
Co sprawdzić bezpośrednio przed opłaceniem polisy?
Zweryfikuj adres lokalu, dane ubezpieczonych, daty ochrony, sumy, wybrane rozszerzenia i harmonogram składki. Zachowaj propozycję oraz dokumenty umowy. Jeśli ustalenie jest dla Ciebie ważne, znajdź je w dokumentach zamiast polegać wyłącznie na ogólnym zapewnieniu podczas rozmowy.