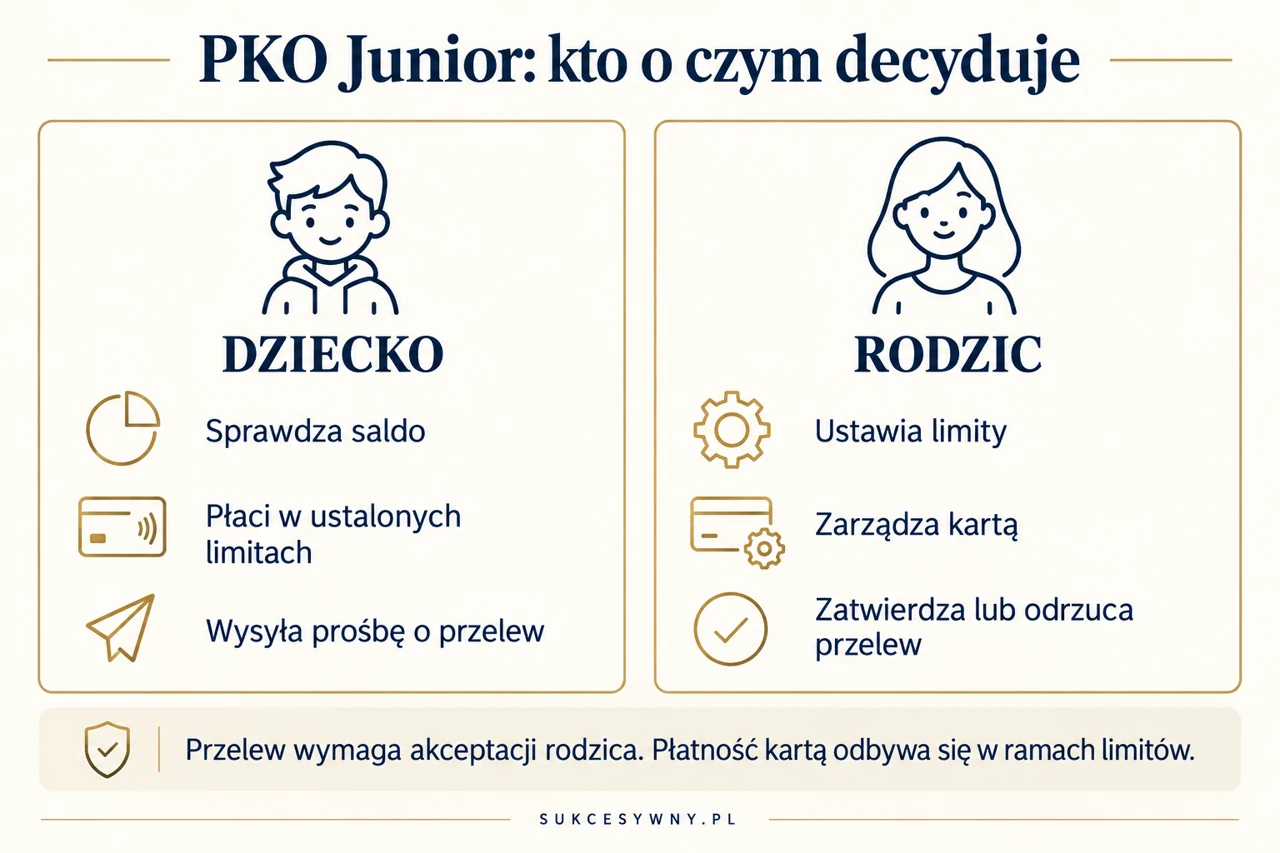
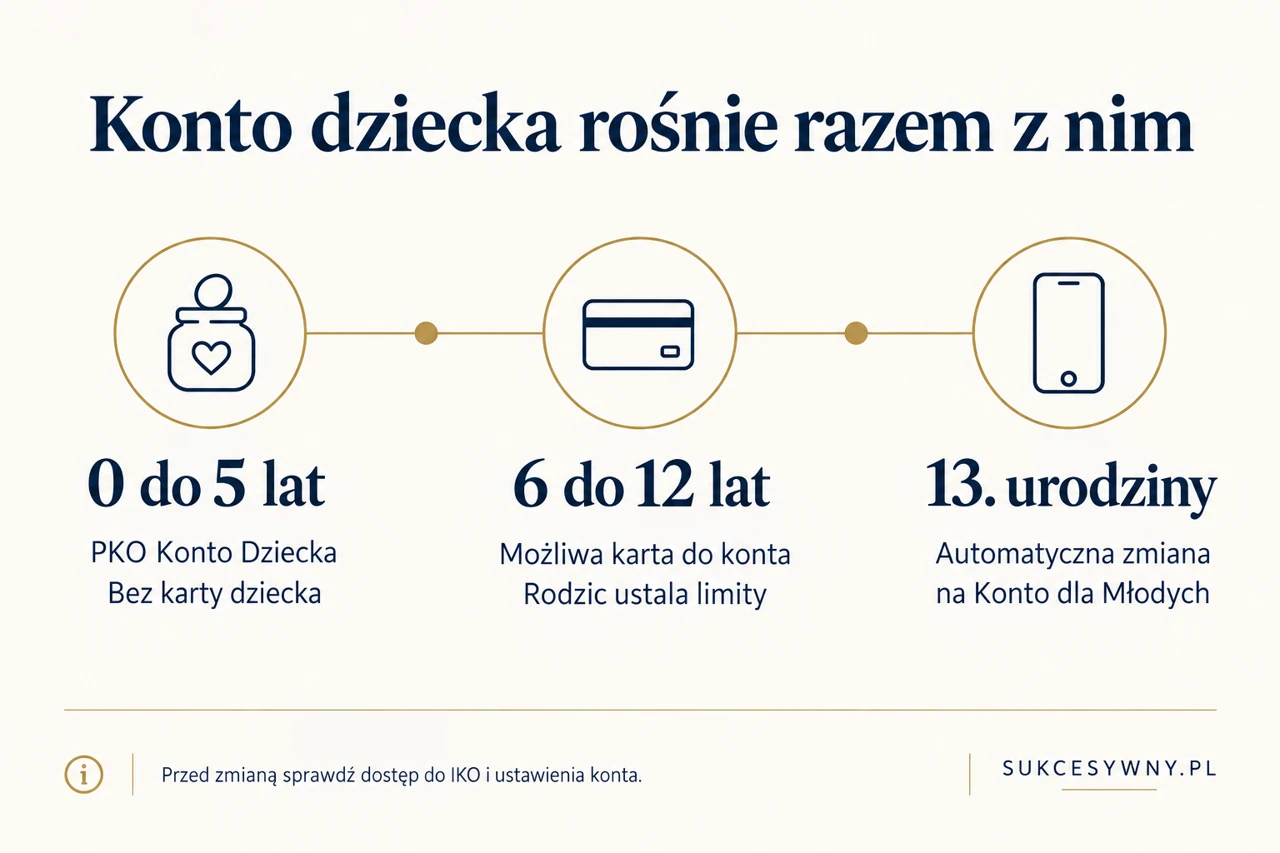
PKO Konto Dziecka jest przeznaczone dla dzieci, które nie ukończyły 13 lat. Rodzic otwiera rachunek i kontroluje jego używanie, a dziecko korzysta z aplikacji PKO Junior oraz dostępnych funkcji. Kartę można zamówić od 6. roku życia. Przelew zlecony przez dziecko wymaga akceptacji rodzica, ale zakupy kartą odbywają się w ustalonych limitach.
Te rozróżnienia są ważniejsze niż sama nazwa Junior. Konto, aplikacja i karta mają różne zadania. Poniżej wyjaśniamy koszty, otwarcie rachunku, aktywację dostępu i ustawienia, które warto sprawdzić przed przekazaniem dziecku pierwszej karty.
PKO Konto Dziecka a aplikacja PKO Junior
| Element | Do czego służy |
|---|---|
| PKO Konto Dziecka | Rachunek bankowy dla osoby przed 13. urodzinami |
| PKO Junior | Aplikacja i serwis, w których dziecko korzysta z udostępnionych funkcji |
| Karta do PKO Konta Dziecka | Karta debetowa dostępna od 6 do 12 lat |
| Finanse dziecka | Część bankowości rodzica służąca do nadzoru i ustawień |
Dziecko może sprawdzać saldo i uczyć się planowania wydatków, ale zakres samodzielności nie jest taki jak u osoby dorosłej. Przed pierwszym użyciem wspólnie omówcie, które pieniądze są na bieżące potrzeby, a które dziecko odkłada. Sama widoczna kwota na ekranie nie mówi mu jeszcze, ile powinno wydać w danym tygodniu.
Ile kosztuje konto i karta dziecka
Podstawowa taryfa PKO Konta Dziecka przewiduje 0 zł za prowadzenie, krajowe przelewy wewnętrzne i standardowe oraz wpłaty i wypłaty w placówkach banku. Konto nie służy do przelewów do ZUS i urzędu skarbowego.
| Usługa | Opłata |
|---|---|
| Prowadzenie PKO Konta Dziecka | 0 zł |
| Krajowy przelew wewnętrzny lub standardowy | 0 zł |
| Wpłata lub wypłata gotówki w placówce PKO BP | 0 zł |
| Miesięczna obsługa karty do konta dziecka | 0 zł |
| Wydanie pierwszej karty ze standardowym wizerunkiem lub z galerii | 0 zł |
| Wypłata kartą w krajowym bankomacie PKO BP lub innego banku | 0 zł prowizji PKO BP |
| Późniejsza zmiana wizerunku karty | 15 zł |
Opłaty za kartę dotyczą obecnej karty debetowej do PKO Konta Dziecka. Nie przenoś na nią automatycznie zasad dawnej karty PKO Junior, którą możesz pamiętać ze starszych materiałów. Przed zamówieniem sprawdź nazwę produktu w swoim wniosku.
Bezpłatne prowadzenie nie oznacza, że bank nigdy nie pobierze żadnej opłaty. Dodatkowe czynności, np. wybrane zaświadczenia, mogą mieć odrębną cenę. Za granicą trzeba ponadto uwzględnić przewalutowanie oraz ewentualną opłatę operatora bankomatu, niezależną od prowizji własnego banku.
Oprocentowanie PKO Konta Dziecka w październiku 2026
W edycji obowiązującej od 1 października 2026 r. do 30 czerwca 2027 r. bank stosuje 5% w skali roku do 2500 zł oraz 1% dla nadwyżki ponad tę kwotę. Regulamin promocyjnego oprocentowania określa objęte nim konta jako prowadzone na podstawie umów zawartych od 27 czerwca 2025 r. Przy starszym rachunku sprawdź warunki przypisane do swojej umowy.
Odsetki na PKO Koncie Dziecka są naliczane co tydzień. Stawka 5% jest roczna, nie tygodniowa. Dla salda 3000 zł wyższe oprocentowanie dotyczy pierwszych 2500 zł, a pozostałe 500 zł podlega stawce 1%. Nie należy liczyć 5% od całej tej kwoty.
Zgodnie z obecnym regulaminem po zakończeniu promocji konto jest nieoprocentowane. Przed końcem czerwca 2027 r. warto sprawdzić kolejną ofertę. Pierwsze Konto Oszczędnościowe jest innym produktem, więc jego stawki i warunki regularnego oszczędzania nie dotyczą automatycznie zwykłego Konta Dziecka.
Jak założyć PKO Konto Dziecka
Rodzic korzystający z bankowości PKO BP rozpoczyna wniosek z części ofertowej. W IKO wybiera kolejno Oferta, Dla dziecka, Konta i PKO Konto Dziecka. W iPKO ścieżka prowadzi przez Oferta, Konta, Dla dzieci i PKO Konto Dziecka.
- Przygotuj dokument dziecka. Bank wymienia dowód osobisty, paszport, legitymację szkolną albo akt urodzenia.
- Otwórz wniosek w swojej bankowości i uzupełnij brakujące informacje.
- Sprawdź wybrane usługi, w tym kartę, jeśli dziecko ma co najmniej 6 lat.
- Przeczytaj dokumenty i podpisz umowę własnym narzędziem autoryzacji.
- Po uruchomieniu rachunku skonfiguruj dostęp dziecka i limity odpowiednie do jego potrzeb.
Możesz też załatwić otwarcie w oddziale. Przygotuj swój dowód osobisty, PESEL dziecka i jeden z wymienionych dokumentów dziecka. Jeśli nie masz własnego dostępu do bankowości PKO BP, zacznij od ustalenia z bankiem sposobu obsługi rachunku i wymaganych formalności. Nie zakładaj, że aplikacja dziecka zastąpi dostęp rodzica.
Aktualną ścieżkę otwarcia i aktywacji bank pokazuje na stronie PKO Konta Dziecka. Finanse dziecka służą później do zarządzania dostępem i pieniędzmi; samo wypełnianie nowego wniosku zaczynasz w części Oferta.
Jak aktywować aplikację PKO Junior
Zainstaluj oficjalną aplikację PKO Junior na telefonie dziecka. Na swoim telefonie otwórz profil Finanse dziecka, następnie Ustawienia, wybierz dziecko i przejdź do Ustawień aplikacji PKO Junior. Użyj opcji Aktywuj aplikację.
To rodzic skanuje kod QR albo przepisuje kod wyświetlony w aplikacji dziecka. Kodów nie wysyłaj innym osobom. Po zakończeniu sprawdźcie razem, czy dziecko widzi właściwy rachunek i rozumie, jak się wylogować oraz gdzie sprawdzić historię.
Dostęp do serwisu internetowego PKO Junior konfigurujesz z bankowości rodzica w Finansach dziecka. Problemu z aplikacją nie rozwiązuj przekazaniem dziecku własnego loginu, hasła ani PIN do IKO. Każda osoba powinna korzystać ze swojego przewidzianego przez bank dostępu.
Karta dziecka. Limity i płatności w internecie
Według aktualnego zestawienia limitów PKO BP karta do Konta Dziecka ma osobne ograniczenia gotówkowe, bezgotówkowe i internetowe. Wartość domyślna to ustawienie początkowe, a maksymalna określa górną granicę zmiany.
| Rodzaj operacji kartą | Domyślny limit dzienny | Maksymalny limit dzienny |
|---|---|---|
| Wypłaty gotówki | 100 zł | 300 zł |
| Płatności bezgotówkowe | 100 zł | 300 zł |
| Płatności internetowe | 0 zł | 300 zł |
Internetowy limit 0 zł może wyjaśniać odmowę zakupu online mimo dodatniego salda. Zanim go podniesiesz, sprawdź z dzieckiem sklep, kwotę i to, czy zamówienie nie uruchamia cyklicznej subskrypcji. Limit maksymalny 300 zł nie oznacza, że właśnie taką kwotę warto ustawić na co dzień.
Rodzic aktywuje kartę, nadaje PIN i zarządza limitami w swojej bankowości. Przy pierwszych zakupach dobrze sprawdza się wspólne przejście przez płatność w zwykłym sklepie. Dziecko powinno umieć odczytać kwotę na terminalu oraz wiedzieć, że PIN wpisuje samodzielnie, osłaniając klawiaturę.
Dla tej karty próg zbliżeniowej płatności bez PIN w Polsce wynosi do 30 zł. Nie należy stosować do niej wprost progu znanego z kart osób dorosłych. Ustawienia terminala i zasady autoryzacji mogą spowodować, że potwierdzenie będzie potrzebne także przy drobnej płatności.
Czy w PKO Junior działa BLIK
Dziecko od 6 lat może korzystać z płatności zbliżeniowych BLIK telefonem z Androidem i NFC, po zgodzie rodzica. Chodzi o konkretną funkcję opisaną w instrukcji płatności PKO Junior. Nie zakładaj na tej podstawie, że Junior udostępnia wszystkie operacje BLIK znane z IKO osoby dorosłej.
Rodzic w iPKO przechodzi do Finanse dziecka, Moje dzieci, Aplikacja PKO Junior i Płatności zbliżeniowe telefonem. Ustala limit oraz potwierdza zgodę. Następnie wspólnie z dzieckiem włącza usługę w PKO Junior przez Więcej i Płatności telefonem. Telefon musi mieć aktywne NFC i blokadę ekranu.
Bank podaje dla płatności telefonem domyślny limit dzienny 100 zł i maksymalny 300 zł. To odrębne ustawienie od karty. Jeżeli zmienisz limit jednej metody, sprawdź także drugą. Dzięki temu dziecko nie ominie nieświadomie ustalonego domowego budżetu przez użycie innego sposobu płatności.
Jak działają przelewy i kieszonkowe
Dziecko przygotowuje prośbę o przelew, a rodzic akceptuje ją albo odrzuca w Finansach dziecka. Samo wysłanie prośby nie oznacza wykonania przelewu. Przed zatwierdzeniem sprawdź odbiorcę, rachunek i kwotę, szczególnie gdy dziecko dopiero uczy się wpisywania danych.
Kieszonkowe możesz przekazywać zwykłym przelewem. Jeśli chcesz odkładać drobne kwoty przy własnych zakupach, pomocny będzie poradnik jak ustawić Autooszczędzanie w PKO BP. Konto dziecka może być rachunkiem docelowym, choć dziecko poniżej 13 lat nie uruchamia tej usługi samodzielnie.
Co się dzieje w dniu 13. urodzin
PKO Konto Dziecka automatycznie zmienia się w Konto dla Młodych. To moment, w którym zmienia się zakres samodzielności i sposób korzystania z bankowości. Przed urodzinami sprawdź komunikaty banku dotyczące dokumentu tożsamości, karty i uruchomienia IKO.
Nie zakładaj, że wszystkie ustawienia aplikacji Junior przejdą bez zmian. Przejrzyj z nastolatkiem limity i historię wydatków. Jeśli dotąd każdą większą decyzję podejmowaliście wspólnie, ustalcie zasady korzystania z bardziej samodzielnego rachunku, zanim pojawi się pierwszy większy zakup.
Co ustalić z dzieckiem przed pierwszą płatnością
Warto zacząć od prostych zasad: nie podajemy PIN ani danych karty na czacie, sprawdzamy kwotę przed płatnością i natychmiast zgłaszamy zgubienie telefonu lub karty. Rodzic powinien wiedzieć, gdzie w jego bankowości znajduje się zastrzeżenie karty. Nie czekajcie z poznaniem tej funkcji do chwili zgubienia.
Omówcie też zakupy w grach i aplikacjach. Niewielka kwota na ekranie nadal oznacza prawdziwe obciążenie konta, a subskrypcja może odnawiać się cyklicznie. Dobrym ćwiczeniem jest porównanie paragonu z historią rachunku i wspólne obliczenie, ile kieszonkowego zostało do końca tygodnia.
Jeżeli dopiero wybierasz bank dla dziecka, porównaj dostępne rozwiązania w rankingu kont dla dzieci. Pozostałe produkty i instrukcje tego banku zebraliśmy w sekcji o PKO BP.