Autooszczędzanie w PKO BP pozwala odkładać niewielkie kwoty przy okazji płatności i przelewów. Wybierasz sposób liczenia oszczędności, rodzaj operacji i konto, na które mają trafiać pieniądze. Uruchomienie, korzystanie i wyłączenie usługi są bezpłatne. Najważniejsze jest ustawienie jej tak, aby na koncie do codziennych wydatków nadal zostawało wystarczająco dużo środków.
Bank przenosi Twoje własne pieniądze. Zakup nie staje się przez to tańszy i nie dostajesz dodatkowej premii. Jeśli płacisz 50 zł, a przy tej operacji odkładasz 5 zł, na bieżącym rachunku będzie o 55 zł mniej. Kwota 5 zł pozostanie do Twojej dyspozycji na rachunku docelowym.
Jak działa Autooszczędzanie w PKO BP
Usługę możesz powiązać z płatnościami kartą, przelewami i zleceniami stałymi oraz operacjami mobilnymi wskazanymi przez bank, w tym płatnościami BLIK. Dla poszczególnych grup wybierasz ustawienia osobno. Nie musisz więc stosować tej samej reguły do zakupów kartą i przelewów.
| Sposób odkładania | Co wybierasz | Przykład |
|---|---|---|
| Stała kwota | Konkretną sumę po każdej operacji z danej grupy | 3 zł po płatności, niezależnie od wartości zakupów |
| Procent transakcji | Udział kwoty płatności albo przelewu | 10% z 50 zł daje 5 zł oszczędności |
| Zaokrąglenie | Dopełnienie kwoty do pełnej złotówki | Przy 9,10 zł bank odkłada 0,90 zł |
Zaokrąglenie dotyczy pełnej złotówki. Nie jest to zaokrąglanie każdego zakupu do kolejnych 10 zł. Dla płatności 19,20 zł odkładana końcówka wynosi 80 gr, a dla 19,90 zł jedynie 10 gr. Dlatego podobne miesięczne wydatki mogą dać różne wyniki oszczędzania.
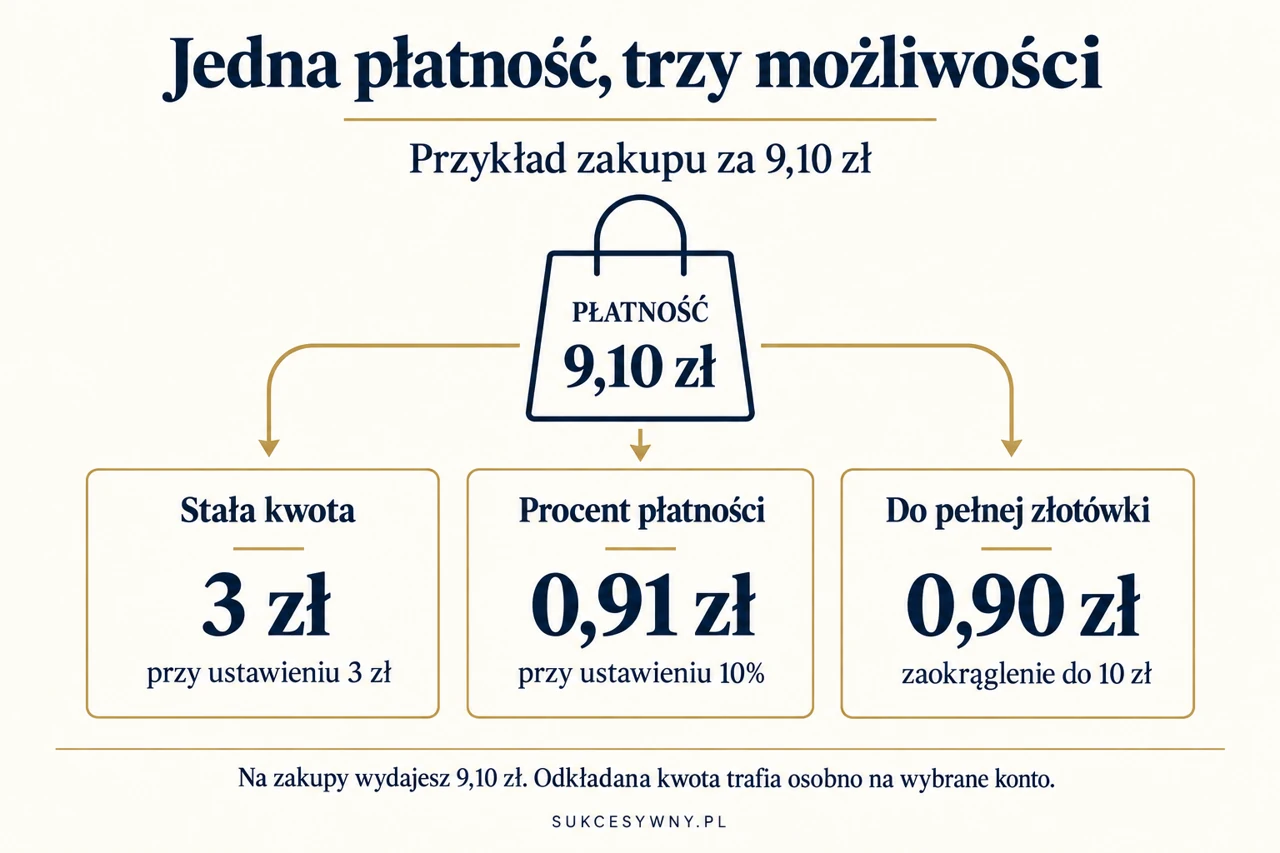
Zakres operacji i dostępne mechanizmy opisuje oficjalna strona Autooszczędzania PKO BP. Przed zatwierdzeniem sprawdź w swoim podsumowaniu zarówno sposób liczenia kwoty, jak i grupę transakcji. Sam wybór „3 zł” nie mówi jeszcze, po których operacjach pieniądze będą odkładane.
Jak włączyć Autooszczędzanie w IKO
- Zaloguj się do IKO i otwórz szczegóły konta, z którego mają schodzić pieniądze.
- Rozwiń menu z trzema kropkami i wybierz Autooszczędzanie. Druga ścieżka prowadzi przez Moje produkty, Oszczędności i Autooszczędzanie.
- Zaznacz rodzaj transakcji objętych usługą.
- Ustaw stałą kwotę, procent albo zaokrąglanie do pełnej złotówki.
- Wskaż konto docelowe, przeczytaj podsumowanie i potwierdź dyspozycję swoim narzędziem autoryzacji.
Po uruchomieniu wróć do ustawień i sprawdź, czy reguła dotyczy właściwego rachunku. To szczególnie przydatne, gdy masz w banku kilka kont albo chcesz odkładać pieniądze dla dziecka. Nie wybieraj rachunku wyłącznie po jego skróconej nazwie, jeżeli podobnych pozycji na liście jest więcej.
Jeżeli dopiero przygotowujesz miejsce na rezerwę, zobacz poradnik o Koncie Oszczędnościowym Plus. Znajdziesz tam również rzeczywiste ekrany otwierania rachunku w IKO. Samo otwarcie konta oszczędnościowego i włączenie Autooszczędzania to osobne czynności.
Jak ustawić usługę w iPKO
W serwisie internetowym przejdź do Moje produkty, następnie Oszczędzanie i Autooszczędzanie. Wybierz grupę operacji oraz regułę odkładania, wskaż rachunek docelowy i zatwierdź aktywację. Ustawienia możesz później zmieniać także w aplikacji.
Jeżeli korzystasz głównie z komputera, przed włączeniem otwórz historię ostatniego pełnego miesiąca. Policz operacje, które chcesz objąć usługą. Przy stałej kwocie ważniejsza będzie ich liczba, a przy procencie łączna wartość. Dzięki temu ocenisz obciążenie budżetu, zanim zacznie działać automatyczne odkładanie.
Ile można odłożyć w miesiącu
Przyjmijmy 40 płatności o łącznej wartości 2000 zł. Dla stałej kwoty 3 zł wynik to 40 × 3 zł, czyli 120 zł. Przy ustawieniu 10% otrzymamy w uproszczeniu 200 zł. Obliczenie procentowe pomija ewentualne różnice groszowe wynikające z liczenia i zaokrąglania osobno każdej operacji.
Zaokrąglanie daje mniejsze kwoty po pojedynczych zakupach, ale wynik jest trudniej przewidzieć. Jeśli w przykładowych 40 operacjach przeciętna odkładana końcówka wyniesie 50 gr, uzbiera się 20 zł. To przyjęte założenie do obliczenia, a nie średnia gwarantowana przez bank.
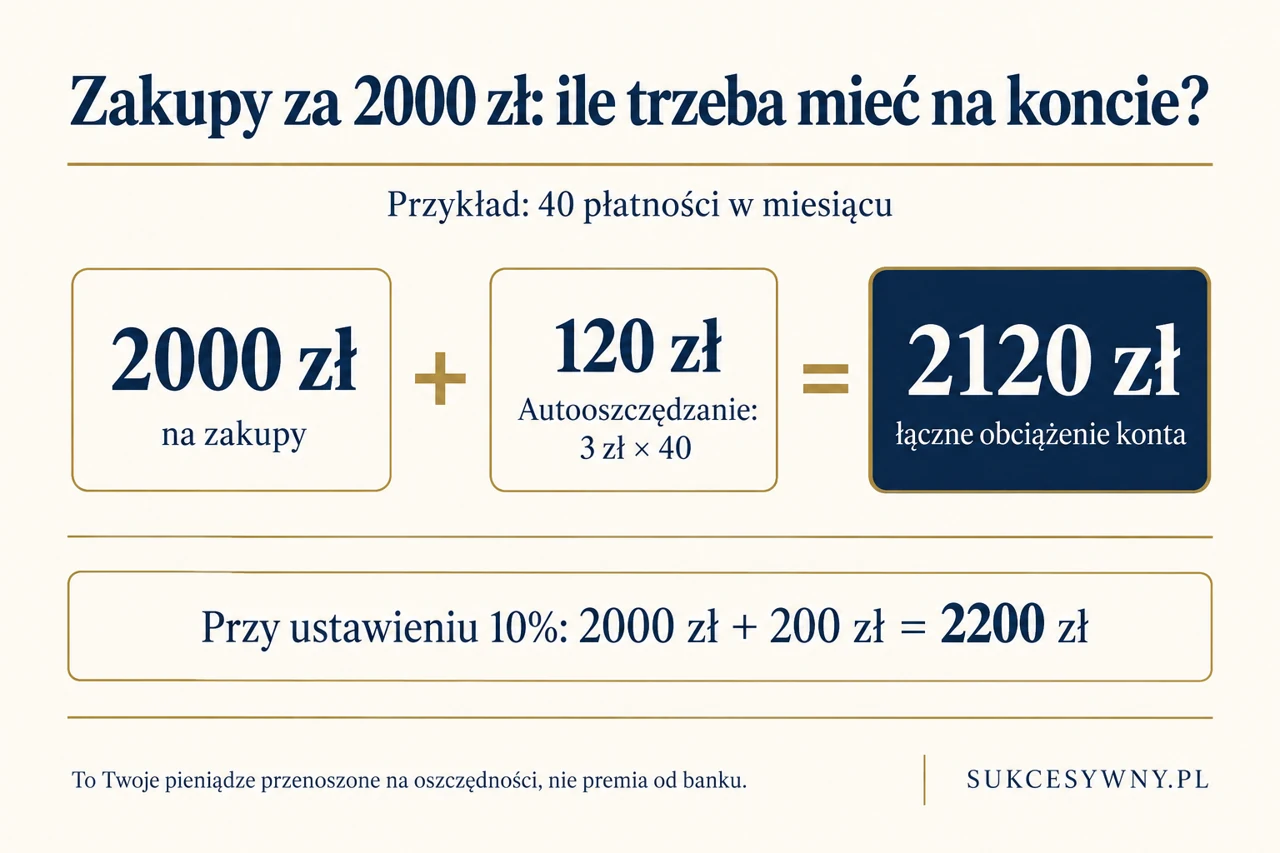
Wybór procentu wymaga większej uwagi przy drogich zakupach. Jedna płatność 1500 zł oznacza 150 zł odłożone przy ustawieniu 10%. Przy stałej kwocie 3 zł ta sama operacja przeniesie tylko 3 zł. Odwrotna różnica pojawi się przy dużej liczbie drobnych zakupów: wiele płatności uruchomi wiele odłożeń po stałej kwocie.
Nie zwiększaj liczby zakupów tylko po to, żeby więcej odłożyć. Płatność 10 zł i przeniesienie 3 zł nie oznaczają, że oszczędzasz dzięki wydaniu dziesięciu złotych. Jeżeli chcesz regularnie odkładać z góry znaną kwotę, np. 200 zł po wypłacie, porównaj ten pomysł ze zwykłym zleceniem stałym.
Na jakie konto mogą trafiać oszczędności
Rachunkiem docelowym może być konto w PKO BP, w tym rachunek oszczędnościowy, konto dziecka, Konto dla Młodych lub konto Inteligo. Bank wyłącza z tej usługi rachunki walutowe i VAT. Wybór celu nie ogranicza się więc wyłącznie do konta oszczędnościowego.
Zanim wskażesz rachunek innej osoby, ustal, czy pieniądze mają stać się jej kieszonkowym albo wsparciem, czy pozostać Twoją rezerwą. Nie traktuj przelewania na cudzy rachunek tak samo jak odkładania między własnymi kontami. W codziennym budżecie oba przelewy zmniejszą kwotę, którą możesz wydać ze swojego konta.
Autooszczędzanie samo w sobie nie ustala oprocentowania. Odsetki zależą od rachunku docelowego i warunków konkretnej promocji. Jeśli bank wymaga nowych środków, przeniesienie pieniędzy z własnego konta w tym samym banku nie musi spełniać tej definicji.
Jak zmienić lub wyłączyć Autooszczędzanie
Wejdź ponownie do ustawień Autooszczędzania w IKO lub iPKO. Wybierz grupę transakcji, dla której działa odkładanie, i zmień mechanizm albo wyłącz usługę. Jeśli uruchomiłeś ją dla kilku grup, sprawdź każdą z nich. Wyłączenie odkładania po płatnościach kartą nie oznacza automatycznie wyłączenia po innych operacjach.
Bank nie udostępnia osobnej funkcji zawieszenia na z góry określony czas. Możesz wyłączyć wybrany rodzaj odkładania i samodzielnie włączyć go ponownie. Nie ma też przełącznika wykluczającego tylko jedną konkretną transakcję z aktywnej grupy.
Wyłączenie usługi nie cofa wcześniejszych odłożeń. Zebrane pieniądze pozostają na rachunku docelowym. Jeżeli chcesz je odzyskać na konto bieżące, zlecasz osobną operację według zasad tego rachunku. Przy koncie oszczędnościowym najpierw sprawdź opłatę za kolejny przelew w miesiącu.
Dlaczego pieniądze się nie odkładają
Najpierw sprawdź saldo i ustawioną grupę operacji. Autooszczędzanie działa z dodatniego salda, a przy braku wystarczających środków bank nie przeniesie kwoty. Nie służy ono do finansowania oszczędności debetem ani limitem odnawialnym.
Przykładowo samo włączenie reguły dla płatności kartą nie oznacza, że zadziała ona także po zwykłym przelewie. Sprawdź również, czy później nie wyłączyłeś właśnie tej grupy. Jeśli saldo i ustawienia wyglądają prawidłowo, porównaj konkretną operację z historią rachunku docelowego i zgłoś wątpliwość bankowi, podając datę oraz kwotę.
Czy Autooszczędzanie jest dostępne dla dziecka
Osoby w wieku od 13 do 17 lat korzystające z PKO Konta dla Młodych mogą samodzielnie uruchomić usługę. Dziecko poniżej 13 lat nie aktywuje jej samodzielnie. Rodzic może natomiast wybrać konto dziecka jako cel odkładania ze swojego rachunku. Zasady dostępu rodzica i dziecka wyjaśniamy w poradniku o PKO Koncie Dziecka i PKO Junior.
Jak dobrać ustawienie do swojego budżetu
Na początek wybierz jedną grupę operacji i regułę, której miesięczny koszt potrafisz oszacować. Po pełnym miesiącu sprawdź, ile faktycznie odłożyłeś i czy nie musiałeś zaraz przelewać tych pieniędzy z powrotem. Jeśli tak się dzieje, obniż kwotę albo procent. Automatyzacja powinna ułatwiać regularność, a nie powodować ciągłe przesuwanie tych samych środków.
Przy koncie używanym na co dzień pamiętaj też o jego niezależnych kosztach, opisanych np. w poradniku o opłatach za PKO Konto za Zero. Pozostałe usługi i instrukcje znajdziesz w sekcji o PKO BP.