Paysafecard pozwala zapłacić w obsługującym tę metodę sklepie internetowym za pomocą wcześniej kupionego kodu. Zamiast podawać numer karty bankowej, wykorzystujesz 16 cyfr i dostępne saldo albo płacisz z konta Paysafecard. Przed zakupem warto jednak sprawdzić akceptację w konkretnym sklepie, limit oraz koszt pozostawienia niewykorzystanych pieniędzy.
To ostatnie ma znaczenie szczególnie przy okazjonalnych zakupach. Kod nie jest sposobem na bezpłatne przechowywanie oszczędności przez dowolnie długi czas. Możesz wydać tylko część jego wartości, lecz pozostałą kwotę trzeba kontrolować. Poniżej rozdzielamy sam kod, konto w usłudze i dodatkowe produkty, żeby nie mieszać ich zasad.
Paysafecard. Co to jest i czym różni się kod od konta?
Podstawą usługi jest przedpłata: najpierw kupujesz określoną wartość, a następnie wydajesz ją u partnera Paysafecard. Sam kod nie daje numeru rachunku bankowego ani uniwersalnej karty do terminala. W płatności internetowej zastępuje sposób przekazania pieniędzy, ale nie znosi obowiązku założenia profilu u sprzedawcy, jeśli ten go wymaga.
| Rozwiązanie | Do czego służy? | Czego nie zakładać? |
|---|---|---|
| Kod Paysafecard | Opłacenie zakupu dostępną wartością przypisaną do 16 cyfr | Że zadziała w każdym sklepie przyjmującym karty |
| Konto Paysafecard | Przechowywanie salda, korzystanie z historii i płatności przez logowanie | Że rejestracja wyłącza wszystkie opłaty i weryfikację |
| PaysafeWallet i produkty kartowe | Odrębne usługi z własnymi zasadami i dostępnością | Że kupno kodu automatycznie daje kartę lub konto bankowe |
Nazwa może kojarzyć się z plastikiem w portfelu, ale klasyczny voucher to inne rozwiązanie niż typowa karta przedpłacona. Wybieraj produkt według sposobu wykorzystania, nie podobieństwa nazwy. Osoba potrzebująca numeru karty do zakupów powinna osobno sprawdzić zasady karty wirtualnej.
W oficjalnych warunkach widnieje również informacja, że nowe zapisy na PaysafeCard Mastercard są niedostępne. Nie oznacza to wyłączenia kodów. Pokazuje natomiast, dlaczego starszy poradnik o zamawianiu karty nie musi opisywać oferty dostępnej dla nowego klienta.
Gdzie można płacić Paysafecard? Sprawdź to przed zakupem kodu
Najprostsza kontrola odbywa się w koszyku konkretnego sklepu. Wybierz produkt, właściwy kraj oraz walutę i zobacz dostępne metody płatności. Sama obecność znaku Paysafecard na przypadkowej stronie nie potwierdza, że zapłacisz nim za wybrany zakup. Dostępność może zależeć od kraju, sprzedawcy i rodzaju zamówienia.
Usługa pojawia się między innymi przy grach, rozrywce i treściach cyfrowych. Nie warto jednak kupować kodu wyłącznie na podstawie starej internetowej listy sklepów. Najpierw sprawdź też, czy sprzedawca przyjmuje bezpośrednio kod, czy oczekuje logowania do konta Paysafecard. To dwie różne ścieżki.
Punkt sprzedaży kodów nie jest automatycznie miejscem ich wykorzystania. Możliwość kupienia vouchera w sklepie stacjonarnym nie oznacza, że opłacisz nim tam zwykłe zakupy. Podobnie pośrednik płatności nie przesądza o dostępności wszystkich metod. Różnicę między operatorem a sposobem zapłaty pokazujemy w poradniku jak działa PayU.
Gdzie kupić Paysafecard i co zachować po zakupie?
Kod kupisz w autoryzowanym punkcie sprzedaży lub przez oficjalny PIN Shop dostępny w usłudze. W punkcie możesz mieć do wyboru gotówkę lub kartę, zależnie od obsługi sprzedawcy. Przy zakupie online wybierasz dostępną kwotę i metodę zapłaty. Kod jest następnie dostępny w odpowiedniej sekcji konta.
Przed zapłatą sprawdź kraj wydania, walutę oraz kwotę potrzebną do zakupu. Kod z innego kraju może nie nadawać się do zasilenia Twojego konta. Nie próbuj rozwiązywać tego przez podawanie fikcyjnego adresu lub zmianę kraju za pomocą VPN. Najbezpieczniej kupować kod dla kraju, w którym rzeczywiście korzystasz z usługi.
Zachowaj kod, numer seryjny i dowód zakupu. Numer seryjny pomaga przy obsłudze sprawy, ale nie zastępuje 16 cyfr używanych do płatności. Potwierdzenie przechowuj tak, żeby inne osoby nie mogły odczytać kodu. Nie publikuj jego zdjęcia nawet wtedy, gdy chcesz tylko pokazać, że voucher został kupiony.
Jak zapłacić kodem Paysafecard krok po kroku?
- Wybierz Paysafecard w oficjalnym formularzu płatności sklepu.
- Sprawdź kwotę, walutę, nazwę sprzedawcy i ewentualne koszty przeliczenia.
- Wprowadź 16 cyfr albo zaloguj się do konta, zgodnie z udostępnioną ścieżką.
- Sprawdź podsumowanie i zatwierdź płatność.
- Poczekaj na wynik, a następnie sprawdź zamówienie oraz pozostałe saldo.
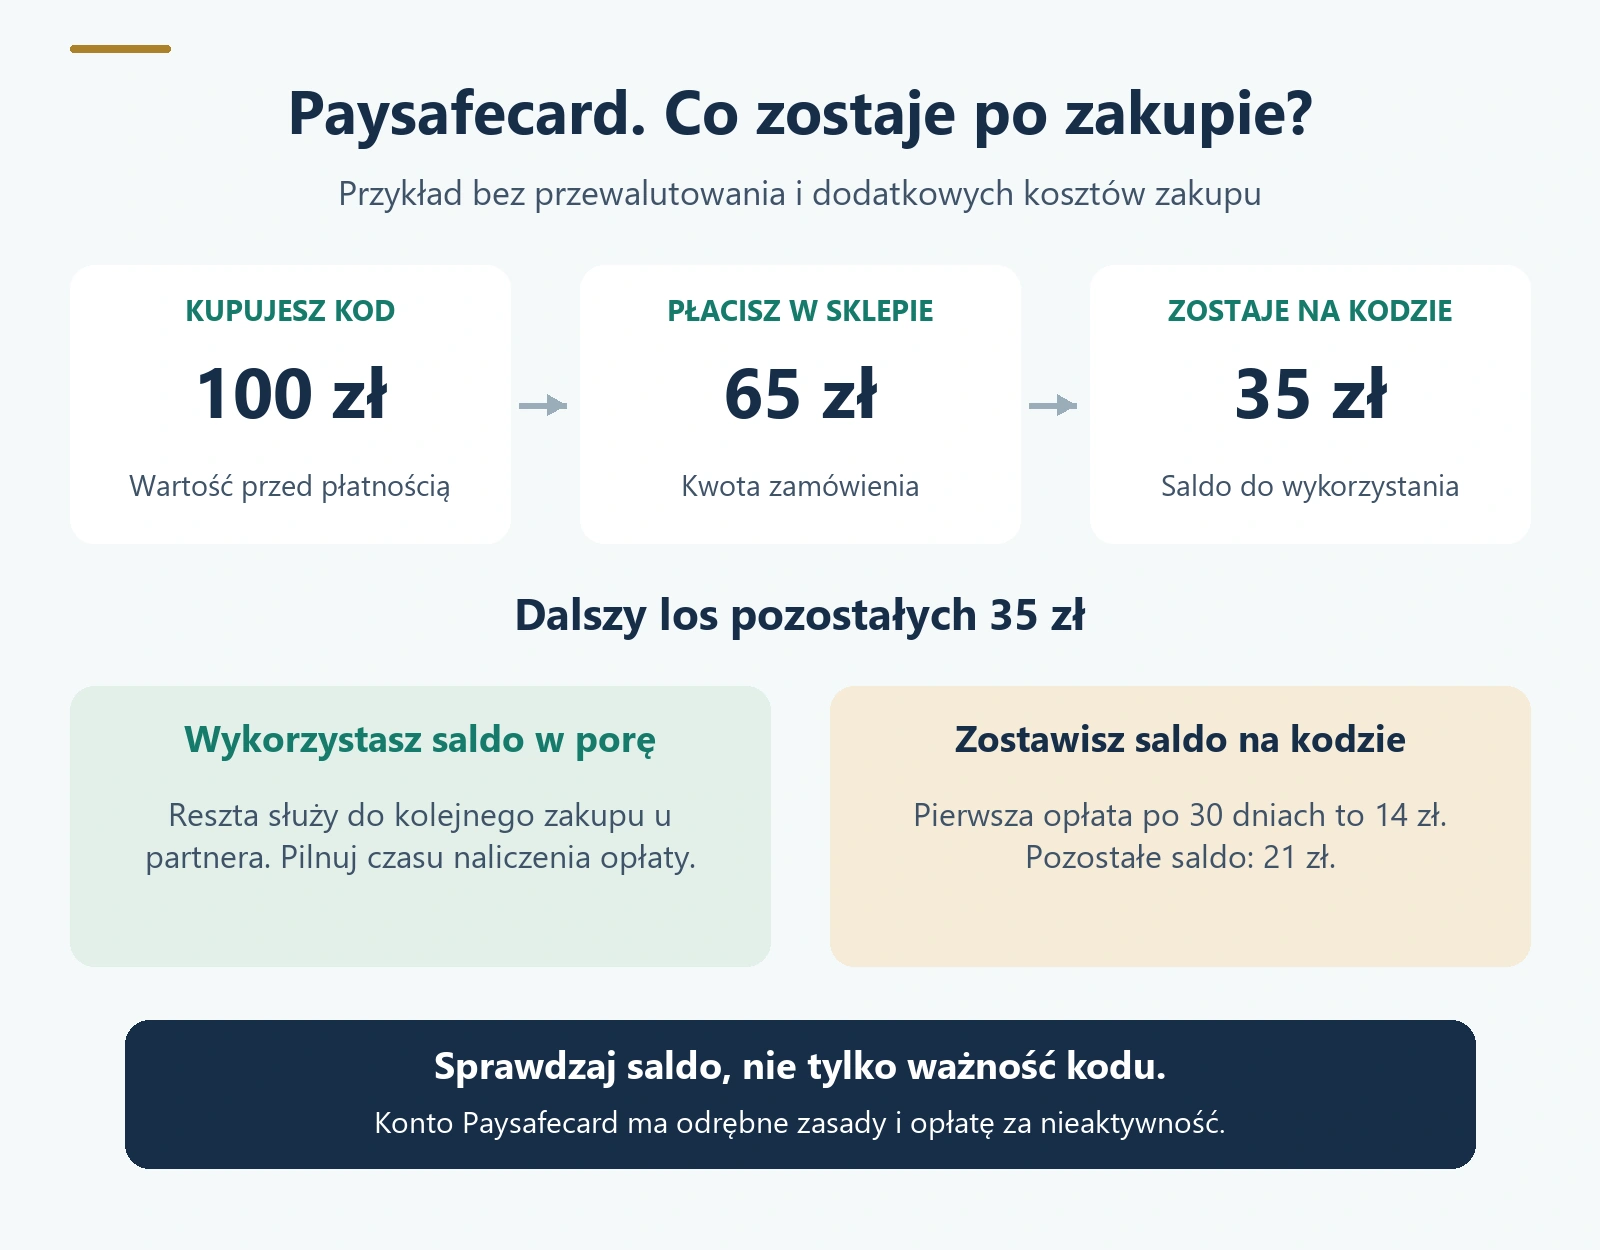
Nie musisz wydawać całej wartości kodu podczas jednego zakupu. Przykładowo voucher o wartości 100 zł może posłużyć do płatności 65 zł, po której zostaje 35 zł. To przykład bez przewalutowania i dodatkowych kosztów, a nie specjalna promocja. Resztę możesz wykorzystać przy kolejnym obsługiwanym zakupie.
Warunki dopuszczają także wykorzystanie więcej niż jednego kodu do płatności. Nie omija to limitu transakcji ani wymagań sklepu. Zanim dokupisz kolejny voucher, sprawdź, czy przeszkodą jest faktycznie saldo. Większa łączna wartość kodów nie naprawi braku akceptacji tej metody.
Opłaty i limity Paysafecard w Polsce
Najważniejsze jest rozróżnienie opłaty dotyczącej niewykorzystanego kodu i opłaty za nieaktywne konto. Nie są to dwa określenia tej samej usługi. Poniższe wartości pochodzą z polskiej taryfy i warunków sprawdzonych 4 listopada 2026 roku.
| Sytuacja | Aktualna wartość | Praktyczne znaczenie |
|---|---|---|
| Pozostałe saldo kodu po pierwszych 30 dniach | 14 zł miesięcznie | Odkładanie niewielkiej reszty może szybko zmniejszyć jej wartość |
| Brak transakcji na koncie przez 12 miesięcy | 20 zł miesięcznie od 13. miesiąca | Założenie konta nie oznacza bezpłatnej bezczynności bez końca |
| Standardowy zwrot salda kodu | 20 zł, z zastrzeżeniem zasad zwrotu i odstąpienia | Najpierw sprawdź, ile realnie zostanie do wypłaty |
| Płatność samym kodem według polskiej tabeli limitów | Maksymalnie 200 zł | Wyższy zakup wymaga sprawdzenia dostępnej ścieżki konta i jej limitów |
| Płatność w innej walucie | Koszt przewalutowania | Porównaj końcową kwotę, nie tylko cenę produktu |
Aktualne kwoty możesz sprawdzić w polskiej tabeli opłat i limitów Paysafecard. Przeniesienie wartości kodu na konto pomaga uniknąć opłaty za pozostawione saldo samego vouchera. Nadal trzeba uwzględniać warunki konta, jego aktywność i ewentualną weryfikację.
Przy porównywaniu kosztów potraktuj kwotę zakupu oraz niewykorzystaną resztę jako jeden budżet. Jeśli kupujesz kod specjalnie na niedrogą rzecz, duży nadmiar środków nie daje automatycznie żadnej korzyści. Rozsądniej najpierw ustalić koszt zamówienia i sposób późniejszego wykorzystania salda.
Wróćmy do hipotetycznych 35 zł pozostałych po zakupie. Jeżeli zostawisz je na kodzie do naliczenia pierwszej opłaty 14 zł, saldo spadnie do 21 zł. Opłata pochłonie wówczas 40% tej niewykorzystanej kwoty. Nie jest to prowizja procentowa, tylko skutek stałego kosztu przy małej reszcie. Dlatego nawet tani zakup może przestać być korzystny, gdy zapomnisz o pozostałych pieniądzach.
Konto Paysafecard, weryfikacja i status Unlimited
Konto porządkuje saldo oraz historię, a u części sprzedawców jest elementem wymaganej ścieżki płatności. Przy rejestracji podaje się prawdziwe dane. Operator może zażądać potwierdzenia tożsamości, adresu lub dodatkowych informacji. Możliwość zapłaty bez karty bankowej nie jest obietnicą pełnej anonimowości.
Nazwa Unlimited nie oznacza, że każda transakcja na każdą kwotę zostanie przyjęta. Dostępne funkcje i ograniczenia trzeba odczytać po zalogowaniu, w sekcji limitów i statusu. Różnice wynikają również z weryfikacji oraz rodzaju operacji. Nie należy przenosić limitów Payout, dotyczących wypłat od partnerów, na zwykły zakup w sklepie.
Przed rejestracją sprawdź warunki właściwego produktu Paysafecard. Dotyczy to także wymagań wobec użytkownika i rodzaju kupowanych usług. Konto płatnicze, profil sklepu oraz ewentualne ograniczenia treści są oddzielnymi sprawami. Nie podawaj cudzych danych, żeby ominąć wymagania.
Jak sprawdzić saldo i czy kod traci ważność?
Saldo zwykłego kodu sprawdza się w oficjalnym narzędziu Paysafecard, a pieniądze dodane do konta w jego panelu. Historia pomaga ustalić, czy kwota została wydana, czeka na zakończenie płatności lub zmniejszyła się przez opłatę. Nie przekazuj kodu przypadkowej stronie obiecującej sprawdzenie wartości.
Standardowy kod nie ma zwykłego terminu ważności, po którym cała kwota automatycznie znika. Nie oznacza to jednak niezmiennego salda: po upływie bezpłatnego okresu mogą być potrącane opłaty. Specjalny kod promocyjny może mieć własne zasady, więc jego ważności nie oceniaj na podstawie ogólnej informacji o voucherach.
Użyteczny nawyk to sprawdzenie reszty od razu po zakupie i zapisanie daty nabycia kodu. Taki zapis nie powinien zawierać pełnych 16 cyfr w miejscu dostępnym innym osobom. Przy kilku voucherach łatwiej wtedy odróżnisz już wykorzystany kod od tego, na którym zostały środki.
Paysafecard nie działa. Co sprawdzić przed kolejną próbą?
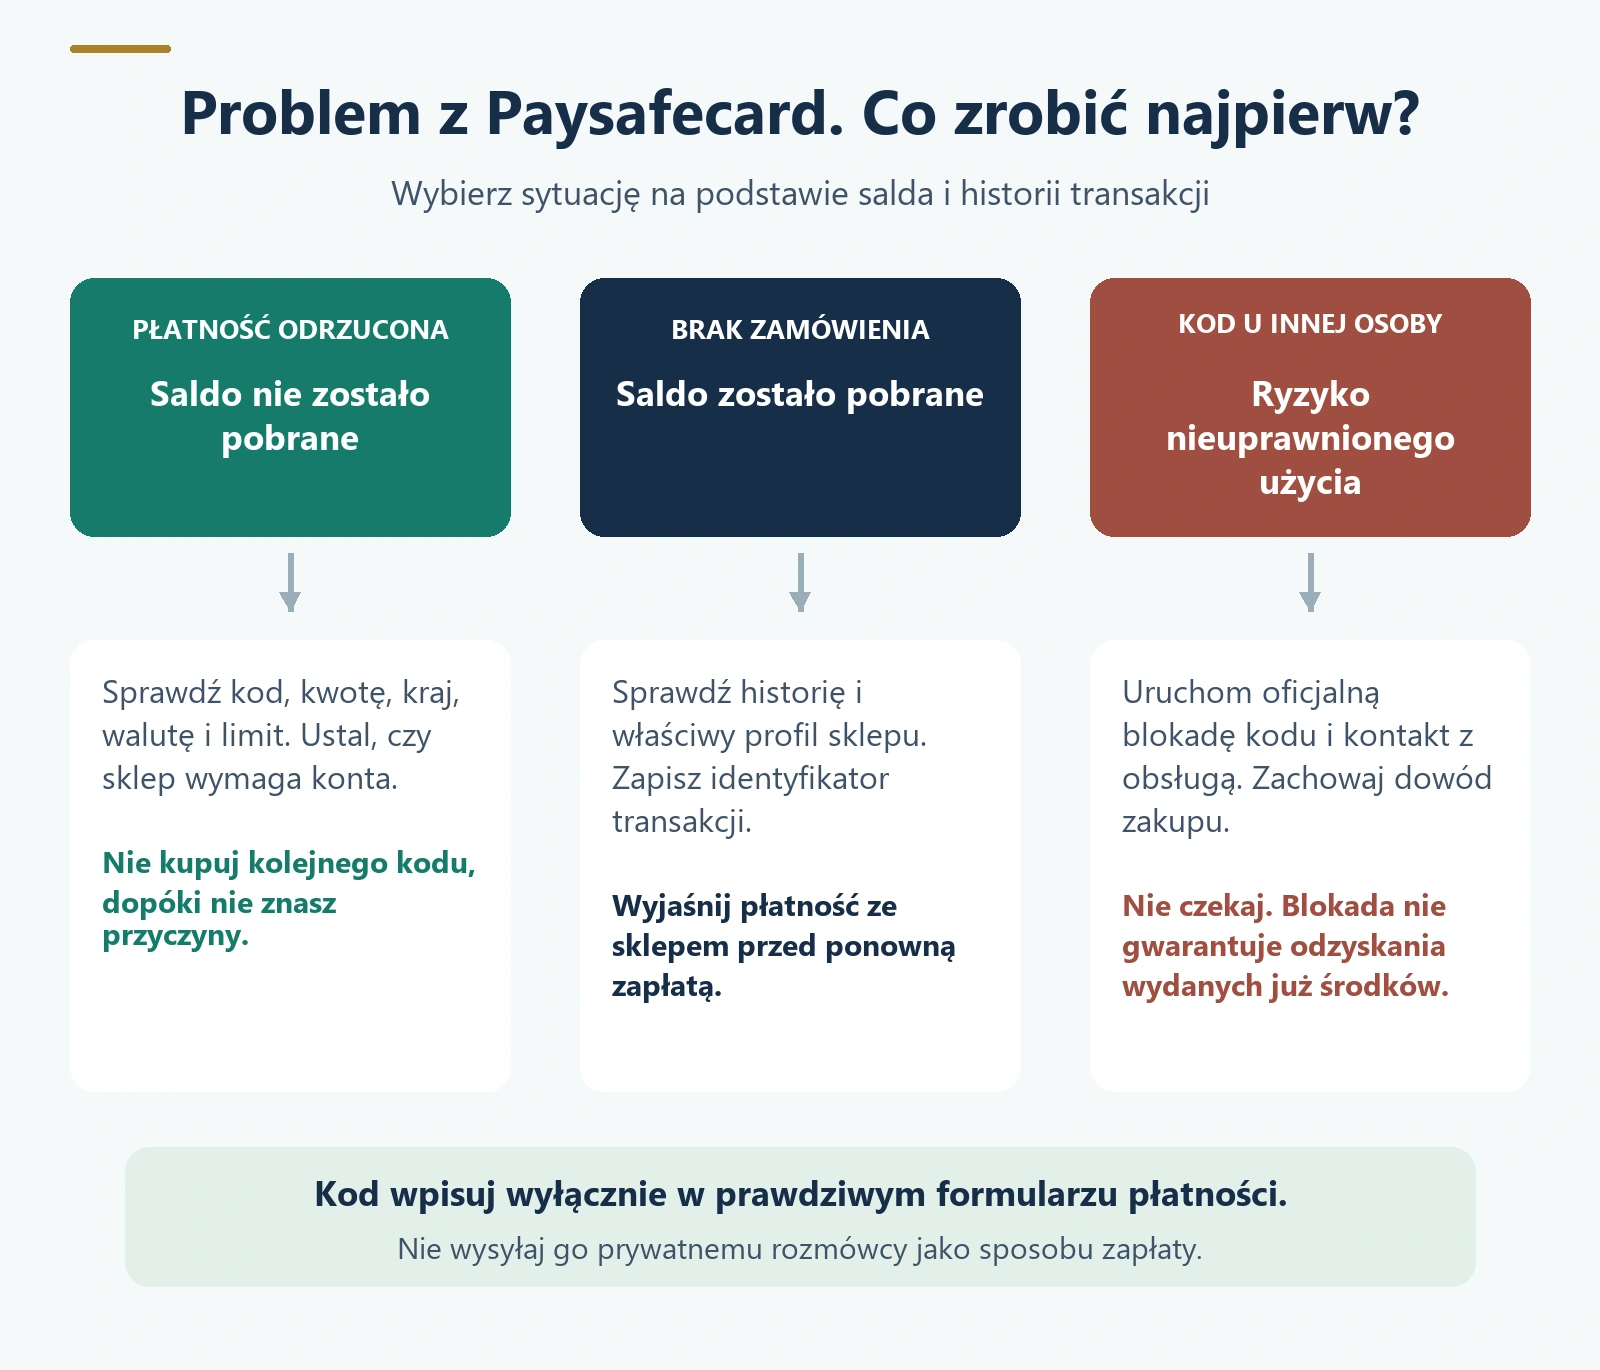
Najpierw odczytaj komunikat. Sprawdź poprawność kodu, saldo, kraj i walutę, limit oraz to, czy sklep oczekuje konta zamiast samego PIN. Jeśli problem dotyczy weryfikacji, dokupienie pieniędzy nie pomoże. Przy kłopocie technicznym upewnij się, że otwierasz prawdziwy formularz i nie maskujesz lokalizacji.
Jeżeli saldo zostało obciążone, a sklep nie pokazuje zakupu, nie płać od razu ponownie. Sprawdź historię i identyfikator transakcji, upewnij się, że jesteś zalogowany na właściwy profil sklepu, a następnie zgłoś problem sprzedawcy. Opóźnione potwierdzenie i odrzucona płatność to różne sytuacje.
Do zgłoszenia przygotuj kwotę, datę, numer zamówienia i identyfikator transakcji, jeżeli jest dostępny. Zapisz także dokładny komunikat błędu. Te informacje pozwalają odszukać płatność bez wysyłania całego kodu do zwykłego adresu sklepu. Dane wymagane przez operatora przekazuj wyłącznie jego oficjalnym, bezpiecznym kanałem.
Jak odzyskać niewykorzystane pieniądze?
Zwrot salda kodu rozpoczyna się przez oficjalny formularz. Potrzebne są dane kodu, jego czytelna kopia, informacje o użytkowniku i rachunku do wypłaty. Operator może poprosić o dodatkową weryfikację. Rachunek musi należeć do osoby wnioskującej, więc numer konta znajomego nie jest właściwym rozwiązaniem.
Standardowo z kwoty zwrotu potrącana jest opłata 20 zł. Odrębnie trzeba rozpatrywać prawo do bezpłatnego odstąpienia od umowy zawartej na odległość w ciągu 14 dni, opisane w warunkach. Nie należy traktować każdej rezygnacji z zakupu vouchera jako tej samej procedury ani zakładać, że punkt sprzedaży zawsze wypłaci gotówkę.
Instrukcja zwrotu Paysafecard wskazuje zwykle od 3 do 5 dni roboczych na dotarcie przelewu po przetworzeniu zwrotu. To nie gwarantowany czas całej sprawy od wypełnienia formularza. Brak dokumentów lub niezgodność danych mogą wydłużyć obsługę.
Zwrot niewykorzystanego salda to także inna sprawa niż reklamacja opłaconego produktu. Tę drugą wyjaśnia się ze sprzedawcą. Sam zakup kodu kartą bankową nie oznacza, że każdy późniejszy zakup dokonany voucherem obejmie procedura chargeback. Są to odrębne transakcje i podstawy reklamacji.
Bezpieczeństwo. Kod traktuj jak dostęp do pieniędzy
Nie wysyłaj PIN osobie poznanej w ogłoszeniu, komunikatorze lub grze. Wpisanie kodu w prawdziwym formularzu płatności to coś innego niż przekazanie go prywatnemu rozmówcy. Nie korzystaj z generatorów kodów, obietnic pomnożenia salda ani nieoficjalnych kantorów wymieniających vouchery na przelew.
Jeśli kod trafił do niepowołanej osoby, nie czekaj na zakończenie rozmowy. Wejdź samodzielnie na oficjalną stronę, użyj procedury blokady i skontaktuj się z obsługą. Blokada może zabezpieczyć pozostałą wartość, ale nie daje pewności odzyskania pieniędzy już wykorzystanych przez oszusta. Zachowaj potwierdzenie zakupu i korespondencję.
Najczęstsze pytania o Paysafecard
Czy można zapłacić bez konta bankowego?
Tak, kod kupiony za gotówkę pozwala zapłacić tam, gdzie akceptowana jest odpowiednia ścieżka Paysafecard. Sklep może jednak wymagać profilu użytkownika lub konta w usłudze. Brak rachunku bankowego nie znosi tych zasad.
Czy Paysafecard zastępuje PayPal?
Nie jest jego odpowiednikiem we wszystkich zastosowaniach. Porównaj akceptację u sprzedawcy, sposób zasilania, zwroty i koszty. Opis działania PayPal pomoże rozdzielić funkcje obu usług, zamiast wybierać je wyłącznie według popularności nazwy.
Czy warto kupować kod na zapas?
Tylko jeśli masz plan jego wykorzystania i rozumiesz opłaty. Najpierw wybierz konkretny zakup oraz potwierdź akceptację. Kupowanie dużej wartości bez sprawdzenia sklepu może skończyć się niewykorzystanym saldem, kosztem zwrotu albo koniecznością szukania innego sposobu wydania pieniędzy.