PayU to operator płatności, z którego korzystają między innymi sklepy internetowe. Pomaga obsłużyć zapłatę za zamówienie wybraną metodą, na przykład kartą, przelewem lub BLIKIEM. Jeżeli pieniądze zniknęły z dostępnych środków, a sklep nadal pokazuje nieopłacony zakup, najpierw sprawdź status transakcji. Kolejna próba płatności może utrudnić wyjaśnienie sprawy.
Samo potwierdzenie w aplikacji bankowej, komunikat PayU i status zamówienia to trzy różne informacje. Poniżej pokazujemy, jak je porównać, do kogo napisać w razie problemu oraz czego potrzebujesz, gdy czekasz na zwrot.
PayU. Co to jest i za co odpowiada?
Podczas zakupów sklep przekazuje do systemu płatniczego informacje potrzebne do przyjęcia zapłaty. PayU obsługuje transakcję i informuje sprzedawcę o jej wyniku. Twój bank uczestniczy w wykonaniu lub rozliczeniu płatności. Każda z tych stron ma inne zadanie, dlatego zgłoszenie problemu warto zacząć od ustalenia, na którym etapie się pojawił.
Sklep odpowiada za zamówienie, towar i jego wysyłkę. Pomyślnie zakończona płatność nie oznacza jeszcze, że paczka została nadana. Z kolei reklamacja uszkodzonego produktu nie staje się reklamacją usługi PayU tylko dlatego, że w ten sposób zapłaciłeś.
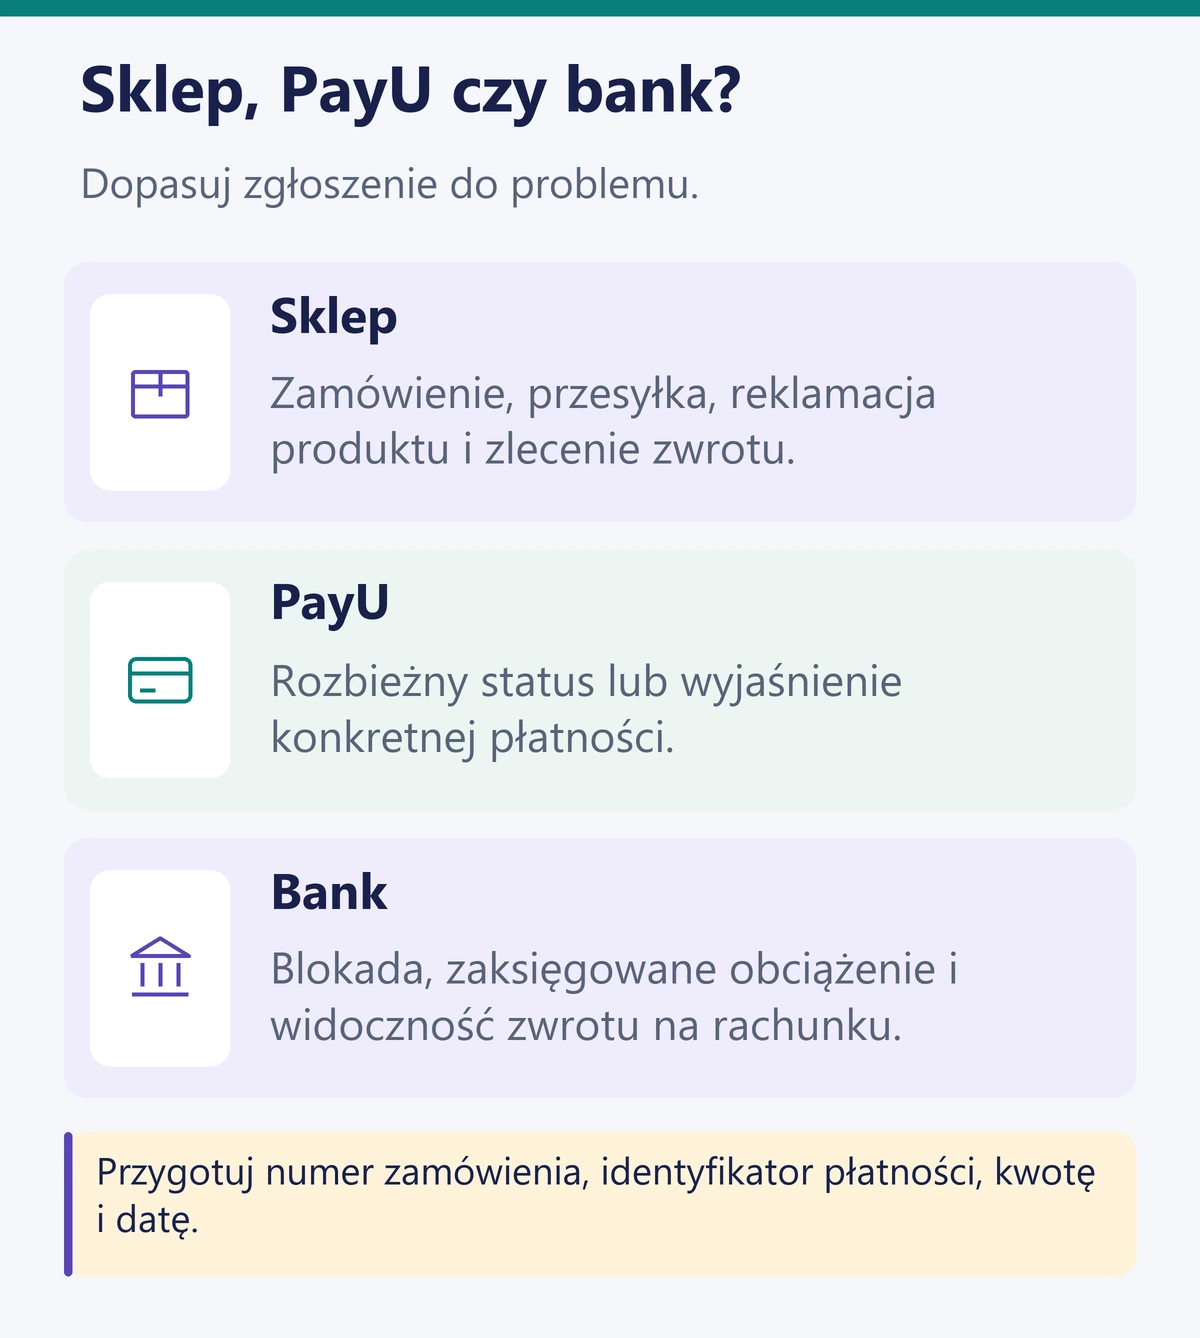
W praktyce przydaje się prosty podział: o brakującą przesyłkę pytasz sprzedawcę, o rozbieżny status swojej płatności operatora, a o obciążenie rachunku swój bank. Jeśli nie wiesz, gdzie zatrzymała się transakcja, przekaż numer zamówienia i numer płatności. Są przydatniejsze niż samo stwierdzenie, że „pieniądze zeszły”.
Jak działa płatność przez PayU krok po kroku?
Dostępne sposoby zapłaty zależą od sklepu i jego konfiguracji. W jednym miejscu zobaczysz kilka metod, w innym tylko część z nich. Wygląd formularza również może się różnić. Nie zakładaj, że brak konkretnego banku lub przycisku oznacza awarię całego PayU.
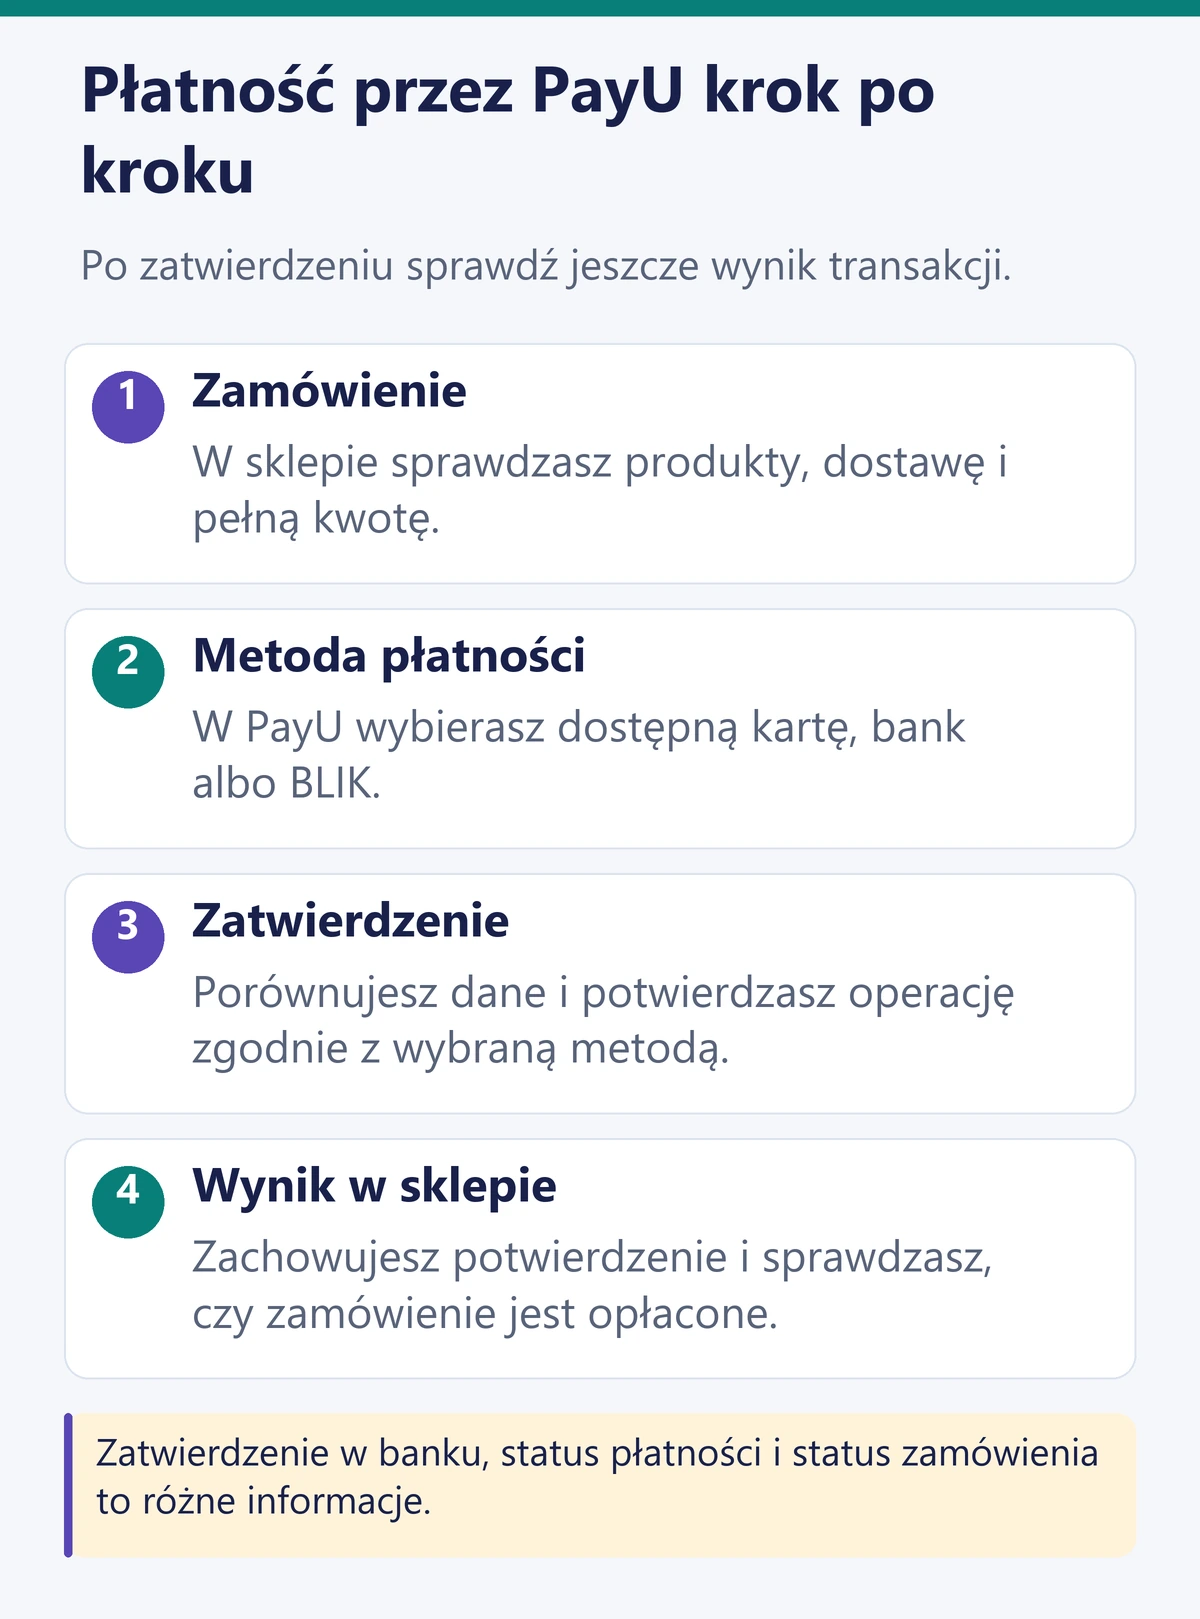
- Składasz zamówienie w sklepie. Sprawdzasz produkty, dostawę i końcową kwotę do zapłaty.
- Wybierasz płatność obsługiwaną przez PayU. Następnie wskazujesz dostępną metodę, na przykład kartę, bank lub BLIK.
- Zatwierdzasz operację zgodnie z wybraną metodą. Przed potwierdzeniem w banku porównujesz kwotę i dane płatności z zakupem.
- Sprawdzasz wynik. Zachowujesz potwierdzenie i wracasz do zamówienia, aby zobaczyć, czy sklep odnotował zapłatę.
Jeżeli wybierasz płatność BLIKIEM, samo przepisanie kodu nie zastępuje sprawdzenia komunikatu w aplikacji banku. Przeczytaj go przed akceptacją. Gdy wybierasz raty lub płatność odroczoną, dochodzą osobne warunki finansowania. Nie traktuj takiego rozwiązania jak zwykłego przelewu z posiadanych pieniędzy.
Pieniądze pobrane, a sklep nie widzi płatności. Co sprawdzić?
Brak powrotu do sklepu po płatności nie rozstrzyga, czy transakcja się udała. Podobnie samo zamknięcie karty przeglądarki nie jest potwierdzeniem anulowania. Zanim ponowisz zakup, zbierz informacje z banku, poczty i sklepu.
1. Otwórz szczegóły operacji w banku
Sprawdź kwotę, datę, opis i status. Czy widzisz zaksięgowane obciążenie, czy operację oczekującą lub blokadę? Po płatności kartą dostępna kwota może się zmniejszyć, zanim nastąpi ostateczne rozliczenie. Tę różnicę wyjaśniamy w poradniku saldo konta a dostępne środki.
Nie oceniaj sytuacji wyłącznie po powiadomieniu z telefonu. Wejdź do historii rachunku lub karty. Jeśli bank pokazuje niezrozumiałą nazwę odbiorcy, porównaj kwotę i godzinę z zakupem, a w razie wątpliwości poproś bank o identyfikację operacji.
2. Porównaj potwierdzenie płatności z zamówieniem
Sprawdź wiadomości od sklepu i operatora, także folder spam. Wyszukuj po nazwie sklepu, kwocie i dacie. Potwierdzenie utworzenia zamówienia może przyjść przed zapłatą, więc zwróć uwagę, co dokładnie potwierdza dana wiadomość.
Porównaj również adres email użyty przy zakupie. Jeżeli zrobiłeś zakupy jako gość albo wpisałeś inny adres, zamówienie może nie być widoczne na koncie klienta, na którym jesteś obecnie zalogowany. Brak wiadomości sam w sobie nie dowodzi, że pieniądze nie zostały przekazane.
3. Poproś sklep o sprawdzenie konkretnej transakcji
Prześlij numer zamówienia, kwotę, datę oraz identyfikator płatności, jeśli go masz. Poproś o porównanie statusu w systemie płatności ze statusem zamówienia. Sprzedawca może potrzebować sprawdzenia płatności poza samą kartą zamówienia, którą widzisz jako klient.
Jeśli sklep twierdzi, że nie otrzymał zapłaty, a Ty masz potwierdzenie jej zakończenia, zachowaj tę odpowiedź i zgłoś rozbieżność do PayU. Gdy problem dotyczy wyłącznie blokady lub sposobu prezentacji operacji na rachunku, potrzebna będzie także informacja banku.
Co oznacza status płatności PayU?
PayU rozróżnia płatność przetwarzaną, oczekującą na przyjęcie przez sprzedawcę, zakończoną oraz anulowaną. Nazwy pokazane kupującemu przez sklep mogą być inne. Poniższa tabela pomaga ustalić, o co zapytać obsługę.
| Informacja o płatności | Co z niej wynika | Co zrobić |
|---|---|---|
| W trakcie przetwarzania | Nie ma jeszcze ostatecznego wyniku. | Sprawdź późniejszy status przed ponowną zapłatą. |
| Oczekuje na potwierdzenie | Może wymagać przyjęcia przez system sprzedawcy. | Poproś sklep o sprawdzenie płatności. |
| Zakończona | Płatność została zaakceptowana. Nie potwierdza to wysyłki towaru. | Jeśli zamówienie nadal jest nieopłacone, zgłoś sprzedawcy rozbieżność. |
| Anulowana | Ta płatność nie zakończyła się skutecznym obciążeniem. | Porównaj identyfikatory i sprawdź w banku ewentualną blokadę. |
Techniczne nazwy tych etapów opisuje dokumentacja statusów PayU. System przekazuje informacje o zmianach do sklepu. Sam komunikat w sklepie nie musi jednak wyjaśniać całego rozliczenia, dlatego przy sprzecznych danych potrzebna jest weryfikacja konkretnej operacji.
Płatność anulowana, a pieniądze nadal są zablokowane
Najpierw upewnij się, że komunikat o anulowaniu i operacja w banku dotyczą tej samej próby zapłaty. Po kilku podejściach możesz mieć wiadomość o jednej anulowanej transakcji oraz obciążenie za inną, która się powiodła. Porównaj identyfikatory, kwoty i godziny, zamiast opierać się wyłącznie na nazwie sklepu.
Jeśli bank potwierdzi, że widzisz tylko blokadę kartową, zapytaj o warunki i przewidywany termin jej zwolnienia. Udostępnienie zablokowanej kwoty nie musi wyglądać jak osobny przelew przychodzący. Możesz zobaczyć zniknięcie blokady i wzrost dostępnych środków. Wtedy szukanie nowego wpływu na rachunek prowadziłoby do błędnego wniosku, że pieniędzy nadal brakuje.
Jeżeli natomiast bank potwierdza ostateczne rozliczenie, a PayU anulowanie tej samej płatności, przekaż obu stronom te sprzeczne informacje. Poproś o ustalenie losu konkretnej kwoty. Nie opisuj takiej sytuacji jako zwykłego oczekiwania na zwrot produktu, którego w ogóle nie otrzymałeś.
Czy ponowić płatność i jak rozpoznać podwójne obciążenie?
Nie płać drugi raz tylko dlatego, że strona się zawiesiła. Najpierw ustal wynik pierwszej próby. Gdy została definitywnie anulowana lub odrzucona i nie doszło do rozliczenia, możesz skorzystać z możliwości ponowienia dostępnej w sklepie. Upewnij się, że opłacasz właściwe zamówienie, a nie tworzysz kolejnego identycznego zakupu.
Przykład: kupujesz słuchawki za 249 zł. Po pierwszej próbie nie wracasz do sklepu, więc uruchamiasz płatność ponownie. Masz teraz dwa potwierdzenia rozpoczęcia transakcji. Nie oznacza to jeszcze dwóch pobrań pieniędzy. Trzeba zestawić oba identyfikatory ze statusami i historią bankową.
Jeśli bank pokazuje dwie zaksięgowane płatności po 249 zł za jedno zamówienie, przekaż sklepowi obie operacje i poproś o wyjaśnienie oraz zwrot nadpłaty. Jeżeli jedna pozycja jest blokadą, a druga rozliczeniem, poproś bank o potwierdzenie, czy dotyczą tej samej transakcji. Nie sumuj automatycznie blokady i obciążenia jako dwóch zakupów.
W zgłoszeniu zaznacz też, czy powstało jedno zamówienie, czy dwa. Sprzedawca powinien wiedzieć, że wyjaśniasz dodatkową płatność, a nie zamawiasz drugi egzemplarz produktu.
Zwrot pieniędzy przez PayU. Kto go zleca i gdzie trafi?
Jeśli rezygnujesz z zakupów, zwracasz produkt lub sprzedawca nie może zrealizować zamówienia, zacznij od kontaktu ze sklepem. To sprzedawca rozpatruje sprawę dotyczącą zakupu i może zlecić zwrot przez PayU. Dostępny jest zwrot całej płatności albo jej części, na przykład za jeden produkt z większego zamówienia.
Sposób rozliczenia zależy od użytej metody. Zwrot płatności kartą jest powiązany z kartą używaną do zakupu. Po płatności BLIKIEM środki wracają na rachunek, z którego zapłacono. W przypadku PayU Płacę później pieniądze są przekazywane dostawcy finansowania. Wtedy sprawdzasz także zmianę swojego zobowiązania, a nie tylko wpływ na zwykłe konto.
Nie zakładaj, że zgłoszenie zwrotu towaru, przyjęcie go przez sklep i wysłanie pieniędzy następują tego samego dnia. Poproś o datę zlecenia zwrotu, kwotę i potwierdzenie operacji. Samo zdanie „zwrot został przyjęty” nie mówi jeszcze, na którym etapie są pieniądze.
Nie ma jednego terminu, który można bez sprawdzenia przypisać każdej płatności PayU. Znaczenie mają metoda, etap obsługi i rozliczenie w banku. Termin podany w pomocy konkretnej platformy zakupowej nie musi dotyczyć wszystkich sklepów korzystających z tego samego operatora.
Gdy upłynął termin wskazany dla Twojej sprawy, wróć do sklepu z prośbą o sprawdzenie statusu. Jeśli otrzymasz potwierdzenie wykonania zwrotu, przekaż jego dane bankowi lub PayU. Przy karcie kredytowej sprawdź historię rachunku karty, a przy zakupie finansowanym historię rozliczeń u dostawcy finansowania.
Kontakt z PayU. Jak przygotować zgłoszenie?
Skorzystaj z oficjalnej pomocy PayU. Opisz jeden konkretny problem i wskaż, jakiego wyjaśnienia oczekujesz. Jeśli masz już numer zgłoszenia, powołuj się na niego w kolejnych wiadomościach, zamiast za każdym razem rozpoczynać opis od początku.
Przygotuj nazwę sklepu, numer zamówienia, identyfikator transakcji, kwotę, datę oraz metodę płatności. Dodaj, jaki status widzisz w banku i co odpowiedział sprzedawca. Jeżeli nie masz identyfikatora PayU, napisz to wprost i przekaż pozostałe informacje. Nie wymyślaj numeru na podstawie przypadkowego ciągu znaków z wiadomości.
Przykładowa treść zgłoszenia:
Proszę o sprawdzenie płatności za zamówienie nr 12345 w sklepie X. Płatność na 249 zł wykonałem 29 października. Identyfikator transakcji: [numer]. Bank pokazuje zaksięgowane obciążenie, natomiast sklep nadal widzi zamówienie jako nieopłacone. Proszę o potwierdzenie statusu oraz wskazanie dalszego postępowania. Załączam potwierdzenie tej operacji.
To wzór do uzupełnienia, nie opis rzeczywistej transakcji. Jeżeli w banku widzisz blokadę, wpisz „blokada”, zamiast nazywać ją zaksięgowanym obciążeniem. Dokładność takiego szczegółu ułatwia obsłudze dobranie właściwego wyjaśnienia.
Dołącz potwierdzenie dotyczące tej płatności, nie pełny wyciąg z innymi zakupami. Ogranicz widoczność zbędnych danych i salda. Nie przesyłaj hasła do banku, kodu PIN, kodu CVV/CVC ani jednorazowych kodów zatwierdzających. Dodatkowe dane przekazuj dopiero po sprawdzeniu odbiorcy i celu prośby.
Kiedy zgłosić sprawę do banku?
Bank pomoże ustalić, czy kwota jest zablokowana, rozliczona lub zwrócona. Zwróć się do niego także wtedy, gdy sprzedawca potwierdza zwrot na kartę, lecz nie możesz znaleźć go w historii. Zachowaj potwierdzenia oraz korespondencję ze sklepem.
Przy płatności kartą i nierozwiązanym sporze dotyczącym zakupu możesz zapytać bank o procedurę chargeback. Dotyczy ona transakcji kartowych, a nie automatycznie każdej płatności wykonanej przez PayU. Bank ocenia powód, dokumenty i dostępność tej ścieżki. Sam kontakt nie gwarantuje zwrotu pieniędzy.
Inaczej postępuj, jeżeli w ogóle nie wykonywałeś zakupu i nie wyrażałeś zgody na płatność. Pilnie skontaktuj się z bankiem oficjalnym kanałem, zgłoś operację i zabezpiecz dostęp do rachunku lub karty. Nie czekaj z reakcją na odpowiedź nieznanego sklepu. Opisuj fakty, zamiast na własną rękę przesądzać, kto i jak wykorzystał Twoje dane.
Czy płatności PayU są bezpieczne?
Logo znanego operatora nie wystarcza do oceny sklepu ani autentyczności strony płatności. Przed zakupem sprawdź dane sprzedawcy, zasady kontaktu i adres witryny. Oszuści mogą kopiować wygląd formularzy i umieszczać cudze znaki graficzne.
Rozpoczynaj płatność z własnego zamówienia w sklepie, którego adres sprawdziłeś. Przy prośbie o dopłatę lub „odblokowanie zwrotu” skontaktuj się ze sprzedawcą niezależnie od otrzymanej wiadomości. Nie zatwierdzaj przelewu, płatności BLIK ani dodania nowego urządzenia tylko dlatego, że ktoś nazywa tę czynność odbiorem pieniędzy.
Przed każdą akceptacją przeczytaj, co faktycznie zatwierdzasz w aplikacji bankowej. Jeśli kwota, odbiorca lub rodzaj operacji nie zgadzają się z zakupem, przerwij. Przy nierozpoznanym obciążeniu najważniejszy jest szybki kontakt z bankiem, a przy własnym zakupie z niejasnym statusem porównanie potwierdzeń i wyjaśnienie pierwszej płatności przed kolejną próbą.