PayPo pozwala odebrać zakupy przed ich opłaceniem z własnych pieniędzy. Sklep dostaje zapłatę od operatora, a Ty rozliczasz się później z PayPo. Najczęściej spotkasz termin 30 dni, ale za podobnym przyciskiem w koszyku mogą kryć się różne usługi. Od tego, którą wybierzesz, zależą możliwość spłaty w ratach, koszty i przekazywanie informacji do BIK.
Najważniejsze jest sprawdzenie nazwy usługi i terminu w konkretnej umowie. Pierwsze zakupy z odroczeniem, kolejne zakupy finansowane kredytem oraz SmartPlan nie mają identycznych zasad. Poniżej przechodzimy cały proces: od wyboru płatności, przez spłatę, aż po zwrot części zamówienia i rozwiązanie problemów.
PayPo w skrócie
- W sklepie wybierasz PayPo i sprawdzasz warunki dostępnego finansowania.
- Po akceptacji PayPo opłaca zamówienie, a sklep realizuje zakup.
- W panelu lub aplikacji kontrolujesz kwotę oraz datę spłaty.
- Płacisz PayPo albo rozliczasz zwrot zgodnie z zasadami swojej usługi.
Odroczenie płatności nie oznacza darmowych zakupów. To zobowiązanie, które trzeba rozliczyć. Korzyścią jest czas na sprawdzenie produktu i możliwość zapłacenia później, a nie zwiększenie własnego dochodu.
Jeśli dopiero poznajesz ten model, w osobnym poradniku wyjaśniamy ogólne zasady płatności odroczonych. Tutaj skupiamy się na konkretnych usługach i obsłudze PayPo.
Jakie usługi oferuje PayPo i czym się różnią?
Nie wystarczy zapamiętać hasła „30 dni”. Sprawdź nazwę produktu widoczną przed zatwierdzeniem zakupu, a następnie zachowaj dokumenty przesłane na adres poczty elektronicznej.
| Usługa | Jak wygląda spłata | Na co zwrócić uwagę |
|---|---|---|
| Zapłać za 30 dni | Spłacasz cenę zakupów w ciągu 30 dni | Usługa na początku korzystania z PayPo. Nie przewiduje rozłożenia zaległości na raty po terminie. |
| Zapłać w ratach | Możesz spłacić zakupy w całości w ciągu 30 dni bez kosztów finansowania albo według harmonogramu rat | Raty po okresie 30 dni wiążą się z prowizją i odsetkami. To kredyt konsumencki. |
| SmartPlan | Spłacasz zakupy w częściach bez kosztów finansowania | Dostępny w wybranych sklepach. Liczbę rat i ich terminy sprawdzasz w swojej ofercie. |
| Zapłać kartą w ratach | Finansowanie zakupów dokonanych kartą PayPo | Ma własne zasady, w tym istotną różnicę przy rozliczaniu zwrotów. |
Według centrum pomocy PayPo możliwość korzystania z usługi ratalnej pojawia się po spłaceniu przynajmniej jednych zakupów w usłudze na 30 dni. Nie oznacza to gwarancji akceptacji kolejnej transakcji. Operator ponownie ocenia wniosek.
Brak spłaty pierwszego zakupu po 30 dniach nie uruchamia automatycznie rat. Jeżeli umowa dotyczy usługi „Zapłać za 30 dni”, po przekroczeniu terminu powstaje zaległość. Nie należy opierać decyzji o zakupie na założeniu, że system sam podzieli ją na wygodne części.
Jak zapłacić PayPo za zakupy przez internet?
1. Wybierz metodę płatności w koszyku
Dodaj produkty i przejdź do płatności. PayPo może być widoczne bezpośrednio w sklepie albo wśród metod operatora obsługującego płatności. Dostępność sprawdzisz przy konkretnym zamówieniu. Sam fakt, że znajomy korzystał z tej opcji w danym sklepie, nie gwarantuje identycznej oferty dla Twojego koszyka.
Przed przejściem dalej porównaj końcową cenę zamówienia z wybraną dostawą. To ta kwota będzie podstawą rozliczenia, a nie wyłącznie suma cen produktów widocznych wcześniej na liście.
2. Podaj dane i przejdź weryfikację
Przy pierwszym korzystaniu uzupełniasz wymagane dane. Warunki konta obejmują między innymi pełnoletność, numer PESEL, polski numer telefonu komórkowego oraz aktywny adres poczty elektronicznej. PayPo może dodatkowo sprawdzić tożsamość i zdolność do spłaty. Nie ma jednej identycznej ścieżki weryfikacji dla wszystkich klientów.
Wpisz swój aktualny numer telefonu i sprawdź adres poczty. Literówka może utrudnić aktywację konta oraz dostęp do dokumentów. Korzystaj z własnych danych, ponieważ finansowanie dotyczy konkretnej osoby, a nie samej przesyłki.
3. Przeczytaj podsumowanie i zatwierdź transakcję
Sprawdź nazwę usługi, kwotę, datę spłaty i ewentualny harmonogram. Przy produkcie ratalnym odszukaj całkowitą kwotę do zapłaty, prowizję, oprocentowanie oraz RRSO. Te informacje są ważniejsze niż sama wysokość miesięcznej raty.
Kolejne zakupy można potwierdzać kodem SMS lub w aplikacji. Zatwierdzenie powinno dotyczyć zakupu, który właśnie robisz. Nie przekazuj kodu osobie dzwoniącej z prośbą o „odblokowanie płatności”.
4. Sprawdź zakup w panelu PayPo
Po akceptacji upewnij się, że zamówienie jest widoczne u sprzedawcy, a umowa i termin spłaty w PayPo. Zachowaj potwierdzenia. Jeśli sklep pokazuje błąd, nie składaj od razu drugiego identycznego zamówienia. Najpierw sprawdź, czy pierwsza płatność została zaakceptowana.
Własne przypomnienie w kalendarzu warto ustawić kilka dni przed terminem. Nie licz 30 dni od rozpakowania przesyłki. Kieruj się datą wskazaną przy transakcji i w dokumentach.
Ile kosztuje PayPo? Finansowanie i metoda spłaty to dwie różne rzeczy
Przy usłudze na 30 dni oddajesz cenę zakupu. W produkcie „Zapłać w ratach” spłata całej należności w okresie 30 dni pozwala uniknąć kosztów finansowania, natomiast późniejsze raty wiążą się z odsetkami i prowizją. SmartPlan oferuje podział bez kosztów finansowania w sklepach, które udostępniają tę usługę.
Nie ma jednej uniwersalnej stawki kosztu rat dla każdego zamówienia. Porównuj własny formularz informacyjny i umowę. Przykład reklamowy opisuje konkretną kwotę i czas spłaty, więc nie musi odpowiadać cenie Twojego finansowania.
Osobno sprawdź koszt sposobu spłaty. W centrum pomocy PayPo wskazano opłatę operatora 1,50 zł za szybki przelew lub BLIK. Dlatego brak odsetek i prowizji za finansowanie nie musi oznaczać, że każda metoda przekazania pieniędzy będzie bezpłatna. Przed potwierdzeniem płatności przeczytaj podsumowanie. Zwykły przelew może z kolei podlegać taryfie Twojego banku.
Przykładowo zakup za 300 zł spłacony w okresie bezkosztowym nadal może wiązać się z dodatkową opłatą wybranej bramki płatniczej. To osobna pozycja, a nie dowód, że operator naliczył odsetki za raty.
Aktualne rozróżnienie produktów opisuje centrum pomocy PayPo. Przy podpisywaniu umowy sprawdź także warunki pokazane bezpośrednio na ekranie zakupu.
Jak spłacić PayPo krok po kroku?
- Zaloguj się do aplikacji lub panelu PayPo przez oficjalną stronę.
- Odszukaj właściwy zakup i sprawdź pozostałą kwotę oraz termin.
- Wybierz dostępną metodę spłaty albo odczytaj dane przelewu z umowy.
- Sprawdź numer rachunku, wymagany tytuł i kwotę. Nie korzystaj z danych przesłanych przez nieznaną osobę.
- Po zapłacie zachowaj potwierdzenie i sprawdź rozliczenie transakcji w PayPo.
Operator udostępnia spłatę zwykłym przelewem, szybkim przelewem lub BLIK. Przy przelewie tradycyjnym uwzględnij czas realizacji. Zlecenie go ostatniego wieczoru przed terminem nie daje pewności, że odbiorca otrzyma pieniądze od razu.
Masz kilka zamówień? Kontroluj każde osobno. Zapłata kwoty odpowiadającej jednemu zakupowi nie oznacza zamknięcia pozostałych umów. Prosta lista z trzema kolumnami, czyli sklepem, kwotą i terminem, pozwala zauważyć, że kilka niewielkich płatności przypada na ten sam tydzień.
Jeżeli pieniądze wyszły z banku, a zakup nadal wygląda na niespłacony, porównaj dane i status przelewu. Przygotuj potwierdzenie oraz numer umowy dla obsługi PayPo. Nie płać ponownie bez sprawdzenia, bo możesz utworzyć nadpłatę.
Zwrot zakupów opłaconych PayPo
Zwrot towaru zaczynasz u sprzedawcy, zgodnie z procedurą sklepu. Samo usunięcie aplikacji albo wiadomość do PayPo nie zastępują zwrotu produktu. Zachowaj potwierdzenie zgłoszenia, nadania i przyjęcia przesyłki.
Przy usługach „Zapłać za 30 dni”, SmartPlan oraz „Zapłać w ratach” PayPo rozlicza zwrot ze sklepem. Jeżeli sprzedawca zwróci pieniądze bezpośrednio na Twoje konto, musisz rozliczyć należność z PayPo samodzielnie. Otrzymany przelew nie jest dodatkowym bonusem ponad anulowanie zobowiązania.
Oddajesz część zamówienia
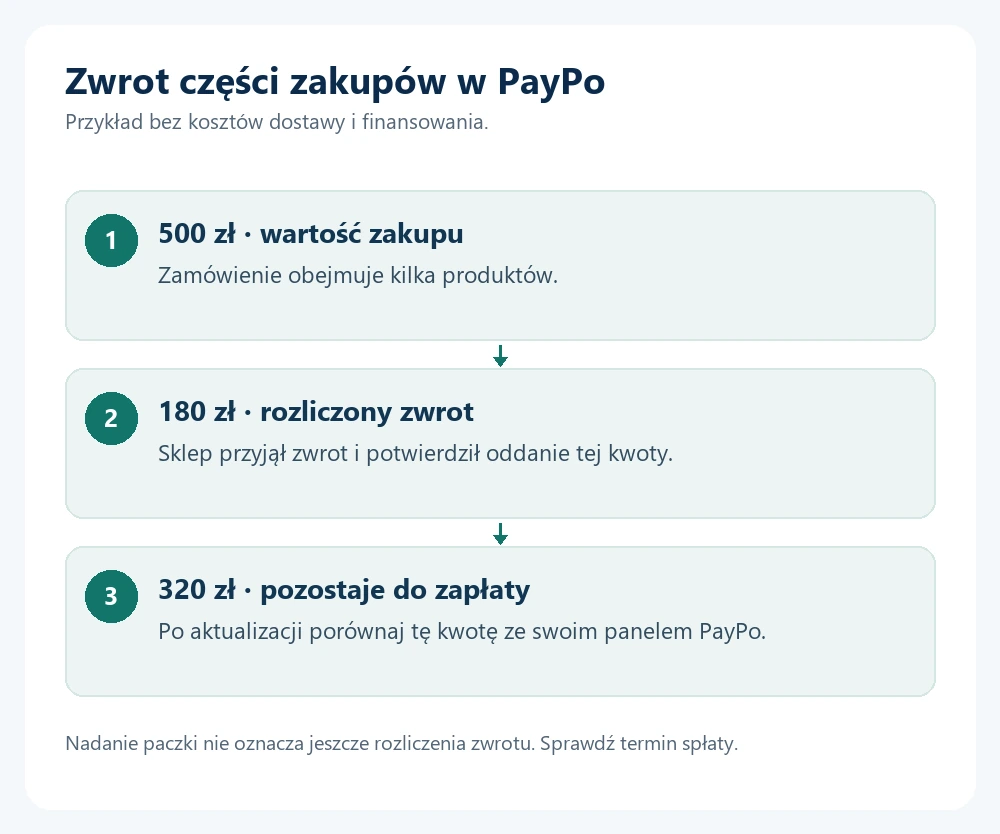
Po prawidłowym rozliczeniu zwrotu należność jest pomniejszana o zwróconą część. Za produkty, które zatrzymujesz, nadal trzeba zapłacić. Sprawdź kwotę w panelu po aktualizacji i porównaj ją z rozliczeniem sklepu.
Przykład: zamówienie obejmuje produkty za 500 zł, bez dodatkowych kosztów. Zwracasz rzecz za 180 zł, a sklep potwierdza pełny zwrot tej kwoty. Do rozliczenia pozostaje 320 zł. Nie traktuj wysłania paczki jako potwierdzenia, że system już zmienił saldo. Jeżeli w zamówieniu były koszty dostawy lub inne pozycje, uwzględnij ich faktyczne rozliczenie.
Termin spłaty się zbliża, a zwrot nadal nie jest widoczny
W internetowym panelu przejdź do „Twoje zakupy”, odszukaj właściwą umowę i odnotuj zwrot. Taką procedurę wskazuje PayPo, gdy zbliża się termin płatności. Jeśli nie możesz jej wykonać, skontaktuj się z obsługą i przekaż dowody zwrotu.
Nie zakładaj dowolnego przedłużenia terminu. Sprawdź komunikat i uzyskane potwierdzenie. W szczególności nie odkładaj zapłaty za zatrzymaną część zamówienia tylko dlatego, że inny produkt wraca do sklepu.
Zakup został już spłacony
Po rozliczeniu zwrotu może powstać nadpłata. W panelu internetowym PayPo znajdziesz pozycję „Nierozliczone środki”. Można przeznaczyć pieniądze na inne zobowiązania albo zlecić zwrot, jeśli nie ma zaległości finansowych.
PayPo informuje, że zwraca środki metodą używaną do spłaty. Orientacyjnie wskazuje następny dzień roboczy przy zwykłym przelewie oraz od trzech do czterech dni roboczych przy szybkim przelewie lub BLIK, licząc po zleceniu zwrotu. To czas obsługi nadpłaty, a nie obietnica, że sklep rozliczy odesłany produkt dzień po nadaniu paczki.
Uwaga na zakupy kartą PayPo
Nie przenoś automatycznie zasad zwykłego PayPo na kartę. W oficjalnej informacji operator wyjaśnia, że przy „Zapłać kartą w ratach” klient nadal musi rozliczyć zakup, ponieważ PayPo nie otrzymuje informacji o zwrocie towaru do sklepu. Sprawdź sposób rozliczenia swojej transakcji i zwrot od sprzedawcy. Szczegóły rozróżnienia zawiera informacja PayPo o zwrotach.
PayPo a BIK. Czy zakupy są widoczne w historii kredytowej?
Odpowiedź zależy od rodzaju umowy. Zgodnie z informacjami PayPo do BIK przekazywane są umowy kredytu konsumenckiego „Zapłać w ratach” oraz „Zapłać kartą w ratach”. Dotyczy to również kredytów z zerowym oprocentowaniem i prowizją. Samo zapłacenie w ciągu 30 dni nie oznacza zatem, że umowa nie podlega raportowaniu.
PayPo podaje, że nie informuje BIK o umowach „Zapłać za 30 dni” oraz SmartPlan. Samo posiadanie konta użytkownika i dostępnego limitu zakupowego również nie jest raportowane jako zobowiązanie kredytowe. Te zasady opisano w oficjalnych odpowiedziach dotyczących BIK.
Nie należy jednak wyciągać z tego wniosku, że PayPo zawsze pozostaje obojętne dla przyszłego kredytu. Ocena banku zależy od zobowiązań, terminowości i sytuacji finansowej. Osobną sprawą jest weryfikacja danych przy podejmowaniu decyzji o nowym finansowaniu. Więcej o tych zależnościach przeczytasz w poradniku jak poprawić zdolność kredytową.
Jaki limit można dostać i dlaczego PayPo odmawia?
W centrum pomocy PayPo podaje orientacyjny limit pierwszych zakupów od 200 do 800 zł oraz maksymalny limit 8000 zł. Są to informacje o granicach oferty, a nie obietnica przyznania konkretnej kwoty. Limit jest indywidualny i może się zmieniać przed kolejnymi zakupami.
Kwota widoczna w aplikacji nie jest pieniędzmi na rachunku ani gwarantowanym kredytem. Akceptacja konkretnego zakupu wymaga odrębnej decyzji. Nie warto robić zbędnych zamówień tylko po to, żeby próbować powiększyć limit.
Przy odmowie sprawdź kolejno poprawność danych, aktywację konta, istniejące niespłacone zakupy oraz komunikat na ekranie. Nie zgaduj, że każda odmowa wynika z BIK. Wiarygodne wyjaśnienie konkretnej decyzji może przekazać operator.
W produkcie kredytowym komunikat o zastrzeżonym numerze PESEL może uniemożliwić zawarcie umowy. Cofnięcie zastrzeżenia rozważaj wyłącznie przy rzeczywiście zamierzonym wniosku, przez oficjalny kanał. Zasady tego zabezpieczenia opisujemy w materiale zastrzeżenie PESEL a usługi bankowe.
Co się stanie, jeśli nie spłacisz PayPo w terminie?
Skutki zależą od podpisanej umowy. Przy zakupie na 30 dni przekroczenie daty spłaty oznacza zaległość, a nie automatyczne przejście na raty. Przy kredycie ratalnym trzeba odróżnić legalną spłatę zgodną z harmonogramem od spóźnienia z wymaganą ratą.
Operator może ograniczyć dalsze finansowanie i prowadzić działania w celu odzyskania należności. Opóźnienia przy zobowiązaniach kredytowych mogą trafić do BIK lub biur informacji gospodarczej na zasadach właściwych dla takiego przekazania danych. Usunięcie konta w aplikacji nie usuwa długu.
Jeżeli widzisz, że zabraknie pieniędzy, skontaktuj się z PayPo przed terminem i ustal dostępne rozwiązanie. Nie zakładaj, że sam kontakt zmienia harmonogram. Potrzebujesz potwierdzenia uzgodnionych warunków. Kolejny odroczony zakup nie rozwiązuje problemu poprzedniej spłaty.
Czy warto korzystać z PayPo?
Usługa może być wygodna przy planowanym zakupie, gdy chcesz najpierw sprawdzić produkt, masz środki na jego opłacenie i pilnujesz terminu. Szczególnie ważne jest uporządkowanie zwrotów, bo różnica między nadaną paczką a rozliczonym saldem bywa źródłem nieporozumień.
Słabszym pomysłem jest korzystanie z kolejnych odroczeń dlatego, że bieżące wydatki przekraczają dochód. Kilka osobnych kwot szybko zmienia się w jedno duże obciążenie. W swoim budżecie domowym zapisuj zakup od razu, nawet jeśli pieniądze wyjdą z rachunku dopiero za kilka tygodni.
Przed zatwierdzeniem wystarczy odpowiedzieć sobie na cztery konkretne pytania: jaką usługę wybieram, ile łącznie oddam, kiedy muszę zapłacić i z jakich pieniędzy to zrobię. Jeżeli jednej odpowiedzi brakuje, najpierw uzupełnij tę informację w dokumentach zamówienia.
Najczęstsze pytania
Czy PayPo jest zawsze za darmo?
Nie każda forma finansowania jest bezkosztowa. Warunki zależą od usługi i terminu spłaty. Dodatkowo wybrana metoda płatności, na przykład szybki przelew, może mieć opłatę operatora.
Czy pierwsze zakupy można rozłożyć na raty po 30 dniach?
Jeśli umowa dotyczy „Zapłać za 30 dni”, nie. Ta usługa nie przewiduje takiej zmiany po terminie. Raty są dostępne w odrębnych produktach, na warunkach wskazanych przed ich wyborem.
Czy mogę oddać część zamówienia?
Tak, zgodnie z zasadami zwrotu obowiązującymi w sklepie. Po rozliczeniu zapłacisz za zatrzymaną część. Sprawdź aktualizację należności w PayPo i zgłoś zwrot, jeśli zbliża się termin spłaty.
Czy do PayPo potrzebna jest karta kredytowa?
Wybór zwykłej płatności PayPo w koszyku nie wymaga posiadania karty kredytowej. Nie należy jednak mylić tej usługi z osobnym produktem, którym jest karta PayPo.
Czy limit 8000 zł dostaje każdy?
Nie. Jest to podawany przez PayPo limit maksymalny. Kwota dostępna konkretnej osobie zależy od oceny operatora i nie gwarantuje przyjęcia każdego zamówienia.
Czy brak SMS z przypomnieniem przesuwa termin?
Nie. Datę spłaty sprawdzaj w umowie i panelu. Brak przypomnienia nie znosi obowiązku terminowego rozliczenia.
Źródła i aktualność
Warunki sprawdziliśmy 26 października 2026 r. w oficjalnym centrum pomocy PayPo oraz dokumentach operatora. Przy konkretnym zakupie obowiązuje Twoja umowa i harmonogram. Aktualne dokumenty są dostępne na stronie regulaminów PayPo.