PKO Mastercard Platinum to karta kredytowa z limitem od 5 000 do 200 000 zł, okresem bezodsetkowym do 55 dni i pakietem ubezpieczeń podróżnych. Roczna opłata wynosi 300 zł, ale odpowiednia wartość transakcji może obniżyć ją do 150 zł albo 0 zł. Karta może być przydatna w podróży, pod warunkiem że kontrolujesz spłatę i sprawdzisz, co dokładnie obejmuje polisa.
Najwięcej nieporozumień dotyczy trzech rzeczy: słowa „do” przy okresie bezodsetkowym, różnicy między spłatą minimalną a pełną oraz kosztów gotówki. W tym produkcie okres bez odsetek obejmuje także wypłaty z bankomatów. To jednak nie usuwa prowizji, którą bank może pobrać za samą wypłatę.
PKO Mastercard Platinum. Najważniejsze opłaty
Poniższe warunki dotyczą standardowej oferty opisanej na stronie PKO Mastercard Platinum. Przy podpisywaniu umowy porównaj je z dokumentami swojej karty, zwłaszcza jeśli korzystasz ze starszej umowy albo czasowej promocji. Promocyjne zwolnienie w pierwszym roku nie oznacza automatycznie braku opłat w kolejnych latach.
| Czynność lub parametr | Warunki |
|---|---|
| Limit kredytowy | Od 5 000 do 200 000 zł, zależnie od decyzji banku |
| Opłata roczna przy transakcjach poniżej 30 000 zł | 300 zł |
| Opłata roczna przy transakcjach od 30 000 zł do poniżej 60 000 zł | 150 zł |
| Opłata roczna przy transakcjach od 60 000 zł | 0 zł |
| Wypłata gotówki w Polsce | 3% wypłacanej kwoty |
| Wypłata gotówki za granicą | 0% prowizji PKO BP |
| Przelew z rachunku karty | 4%, minimum 15 zł |
| Prowizja banku za przewalutowanie | 0% |
| Okres bezodsetkowy | Do 55 dni przy spełnieniu warunków pełnej spłaty |
Przykładowo wypłata 1 000 zł z bankomatu w Polsce oznacza 30 zł prowizji. Przelew 1 000 zł z rachunku karty kosztuje 40 zł, a przelew 100 zł będzie objęty minimalną opłatą 15 zł. To koszty samej operacji. Terminowe oddanie pieniędzy może pozwolić uniknąć odsetek, lecz nie zwraca naliczonej prowizji.
Jak uniknąć opłaty rocznej za Platinum?
Zgodnie z dokumentem opłat PKO Mastercard Platinum bank rozlicza transakcje z okresu 12 miesięcy, za który pobiera opłatę roczną. Opłata jest naliczana z dołu. Nie należy więc przyjmować, że licznik zawsze zeruje się 1 stycznia. Zwroty zakupów i anulowane transakcje pomniejszają sumę.
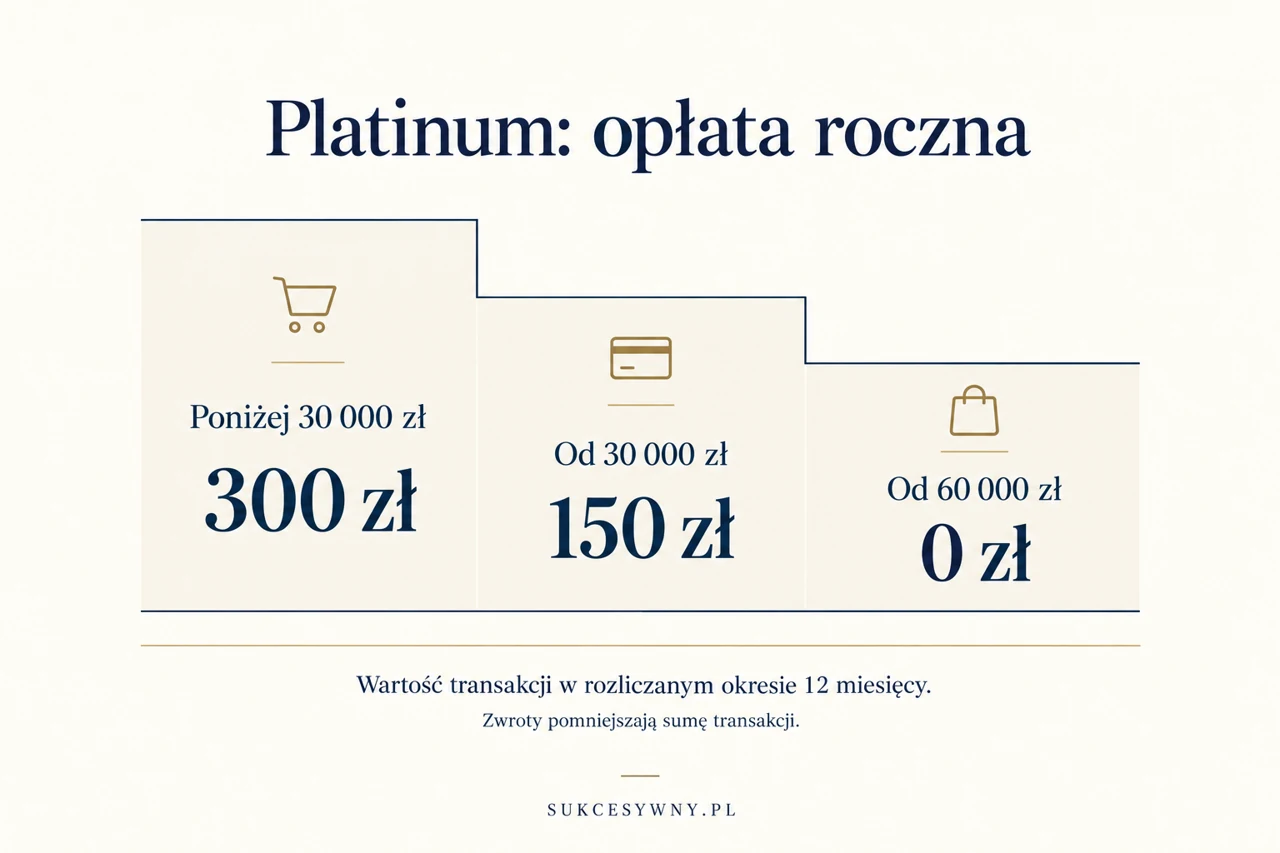
Próg 30 000 zł odpowiada średnio 2 500 zł miesięcznie, a 60 000 zł średnio 5 000 zł miesięcznie. Są to przeliczenia pomocnicze, nie osobne miesięczne warunki. Możesz wydawać nierówno w poszczególnych miesiącach, ale końcową sumę trzeba ocenić po uwzględnieniu zwrotów i zasad rozliczenia banku.
Załóżmy, że suma transakcji wynosi 60 500 zł, po czym sklep zwraca 1 000 zł za oddany zakup. Po odjęciu zwrotu pozostaje 59 500 zł. Jeżeli taki wynik przypada na rozliczany okres, próg pełnego zwolnienia nie jest osiągnięty. Przed rocznym rozliczeniem warto sprawdzić rzeczywistą sumę, zamiast opierać się na samych wydatkach z pamięci.
Nie zwiększaj zakupów tylko po to, aby uniknąć 150 lub 300 zł opłaty. Jeżeli do progu brakuje kilku tysięcy złotych, wydanie ich na niepotrzebne rzeczy będzie droższe niż sama karta. Sensowniej policzyć, czy pakiet usług jest wart opłaty przy Twoim zwykłym sposobie korzystania.
Jak działa okres do 55 dni bez odsetek?
Okres bezodsetkowy składa się z cyklu rozliczeniowego i czasu na spłatę po jego zakończeniu. PKO BP wskazuje 24 dni na spłatę po wystawieniu zestawienia. Transakcja na początku cyklu może korzystać z dłuższego odroczenia niż transakcja tuż przed jego końcem. Każdy zakup nie dostaje własnych, niezależnych 55 dni.
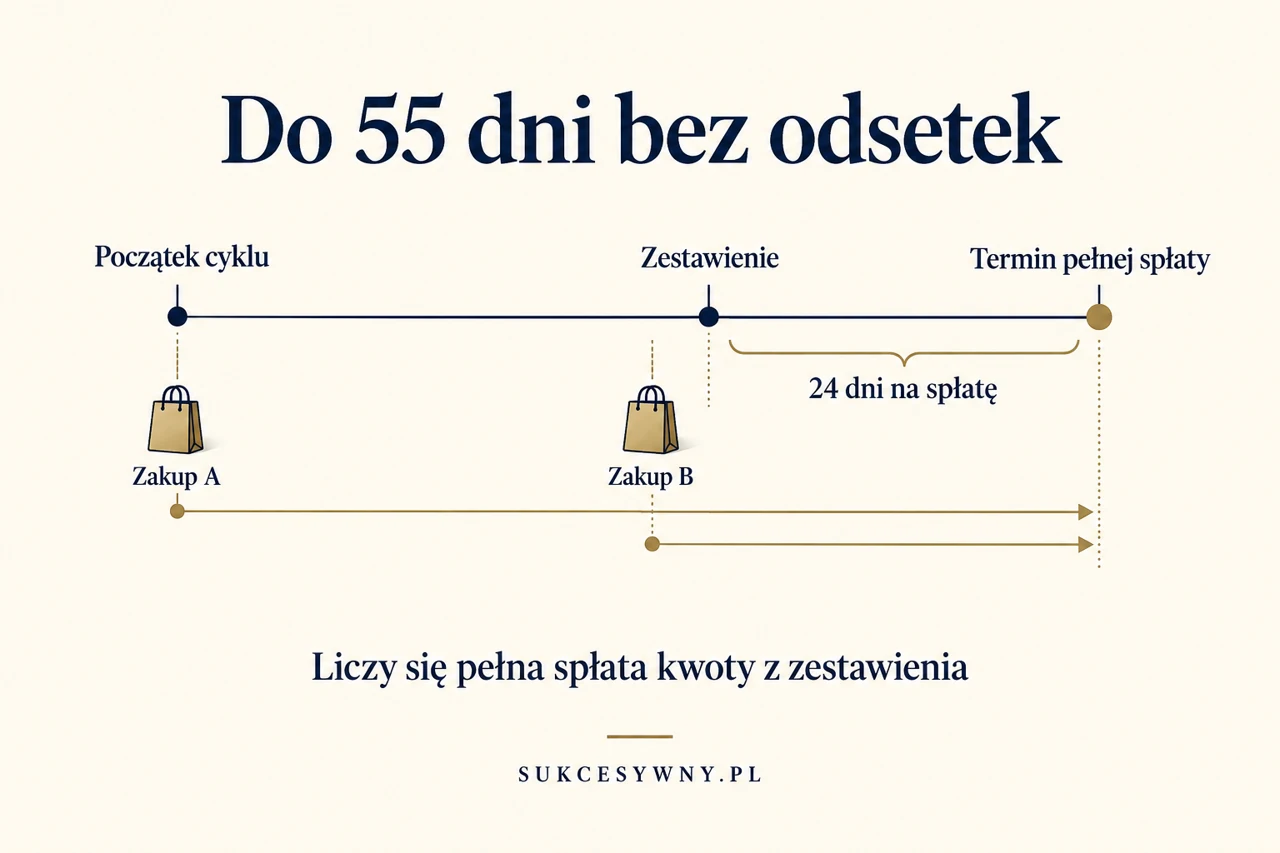
Jeżeli w tym samym cyklu płacisz najpierw za hotel, a kilka tygodni później za bilet kolejowy, obie zaksięgowane transakcje mogą trafić na jedno zestawienie. Krócej korzystasz wtedy z odroczenia dla drugiego zakupu. Planowanie spłaty według dnia każdego zakupu osobno łatwo prowadzi do przeoczenia właściwego terminu.
Warunkiem uniknięcia odsetek jest pełna spłata zadłużenia wskazanego do rozliczenia w terminie. Regulamin karty kredytowej PKO BP wiąże wykonanie spłaty z zaksięgowaniem środków, a nie z samym wysłaniem przelewu. Jeśli nie spełnisz warunku pełnej spłaty, odsetki mogą być liczone od zaksięgowania transakcji, zgodnie z umową. Nie zakładaj, że powstają dopiero od dnia po terminie.
W przypadku Platinum bank wyraźnie obejmuje okresem bezodsetkowym również wypłaty gotówki w kraju i za granicą. Trzeba przy tym odróżnić brak odsetek od braku prowizji. Ogólne zasady i przykłady opisujemy w poradniku o okresie bezodsetkowym karty kredytowej.
Spłata minimalna a pełna. Co sprawdzić w IKO?
Bank wskazuje minimalną spłatę na poziomie 4% zadłużenia, nie mniej niż 50 zł. Wiążącą kwotę i termin sprawdzaj w swoim zestawieniu. Spłata minimum nie oznacza zamknięcia długu ani zachowania bezodsetkowego finansowania całej pozostałej kwoty. Część zobowiązania zostaje na rachunku i podlega zasadom oprocentowania.
- Otwórz szczegóły karty kredytowej w IKO albo iPKO.
- Sprawdź kwotę z ostatniego zestawienia i termin spłaty. Nie myl jej z samą sumą nowych operacji po zamknięciu cyklu.
- Zdecyduj, czy wykonujesz spłatę ręcznie, czy korzystasz z autospłaty.
- Przy autospłacie sprawdź, czy ustawiono spłatę pełną, czy minimalną, oraz z którego rachunku bank pobierze środki.
- Zapewnij środki z odpowiednim wyprzedzeniem i po terminie sprawdź wykonanie spłaty.
Autospłata pomaga pilnować terminu, ale wymaga pieniędzy na wskazanym rachunku. Samo aktywowanie funkcji nie pokrywa niedoboru salda. W regulaminie bank przewiduje autospłatę obejmującą wszystkie karty wydane w ramach danej umowy. Przy kilku kartach sprawdź więc zarówno zestawienia, jak i ustawienia wspólnej obsługi.
Jeśli dopiero zaczynasz korzystać z limitu, najpierw przeczytaj jak działa karta kredytowa. Dostępny limit nie jest saldem własnych oszczędności. Zmiana limitu płatności w aplikacji również nie oznacza zwiększenia kredytu przyznanego przez bank.
Co obejmuje ubezpieczenie podróżne Mastercard Platinum?
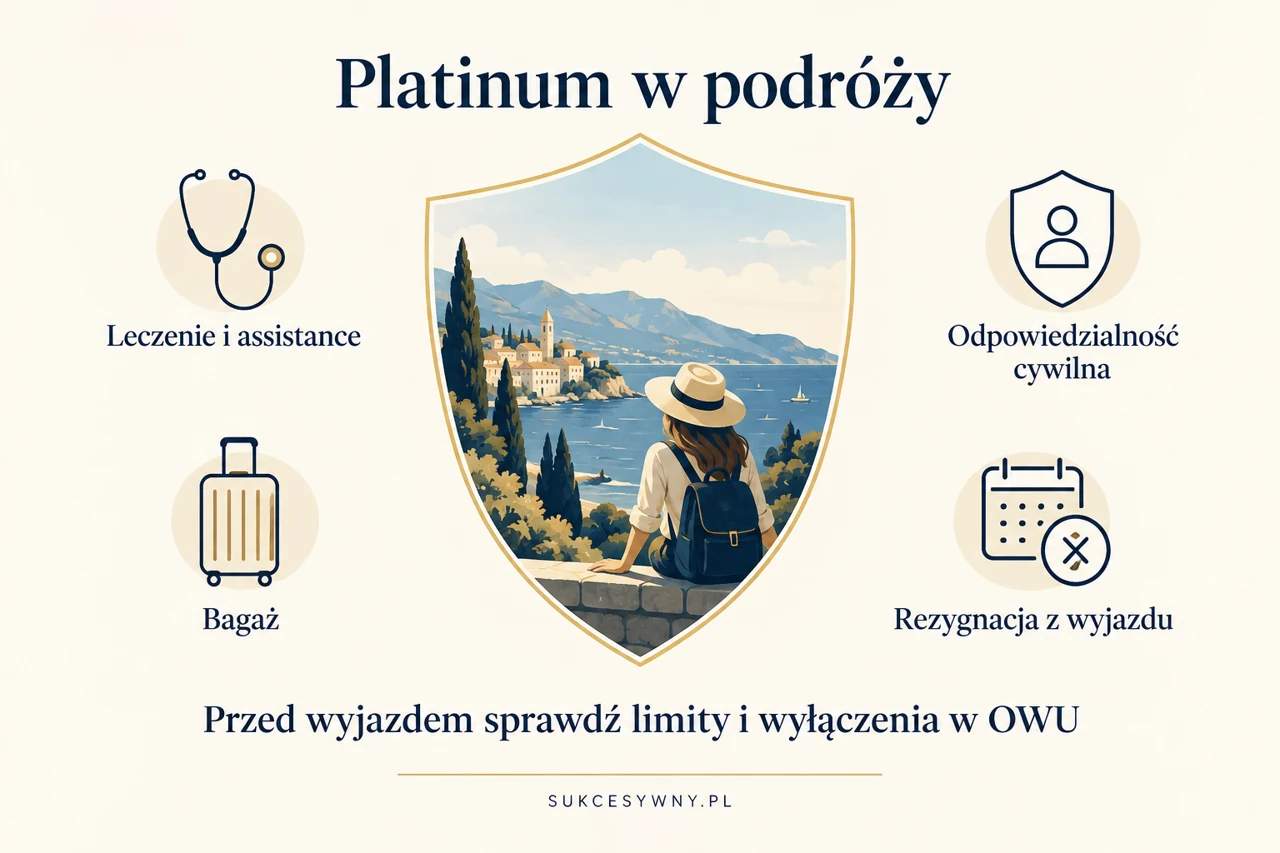
Pakiet obejmuje różne rodzaje ochrony, z odrębnymi limitami i warunkami. Poniżej pokazujemy wybrane sumy dla podróży zagranicznej z pakietu ubezpieczeń PKO Mastercard Platinum. Nie przenoś ich automatycznie na wyjazd w Polsce, ponieważ tam zakres i kwoty są inne.
| Zakres za granicą | Wybrana suma lub limit |
|---|---|
| Koszty leczenia i assistance | Do 1 000 000 zł |
| NNW posiadacza lub użytkownika karty | Do 150 000 zł |
| OC za szkody na osobie | Do 1 200 000 zł |
| OC za szkody rzeczowe | Do 120 000 zł |
| Bagaż | Do 6 000 zł |
| Rezygnacja lub skrócenie wyjazdu | Do 20 000 zł |
| Opóźnienie odjazdu lub odlotu | Do 1 000 zł |
Suma ubezpieczenia jest górną granicą określonego świadczenia, a nie kwotą wypłacaną za każde zdarzenie. Utrata bagażu, nagłe leczenie i rezygnacja z wyjazdu podlegają różnym zasadom. Na przykład sama zmiana planów nie musi być zdarzeniem uprawniającym do zwrotu kosztów wakacji. Potrzebna jest przyczyna objęta warunkami ochrony oraz dokumenty.
Kiedy działa ochrona i kogo obejmuje?
Aktualne OWU ubezpieczenia podróżnego wiążą początek okresu ubezpieczenia nowych kart z dniem wydania karty. Dla podstawowych ryzyk podróży zagranicznej wskazują okres podróży nie dłuższy niż 60 dni. Nie traktuj więc jednej długiej podróży tak samo jak kilku krótkich wyjazdów. Ochrona rezygnacji z wyjazdu ma osobno określony okres i warunki.
Pakiet może obejmować posiadacza lub użytkownika oraz wskazanych bliskich podróżujących razem: współmałżonka albo partnera i dzieci spełniające wymagania wieku oraz nauki. Nie oznacza automatycznej ochrony każdej osoby z tej samej rezerwacji. Przy wyjeździe rodziny bez posiadacza karty trzeba osobno sprawdzić, czy warunek wspólnej podróży jest spełniony.
Przed wyjazdem przejrzyj definicję podróży, wyłączenia terytorialne, zasady dotyczące chorób i sportów oraz wymaganą dokumentację. Jeżeli planujesz aktywność podwyższonego ryzyka lub dłuższy pobyt, uzyskaj od ubezpieczyciela potwierdzenie odpowiedniego zakresu. Wysoka suma kosztów leczenia nie usuwa ograniczeń konkretnej polisy.
Certyfikat i kontakt z assistance
Certyfikat potwierdzający ubezpieczenie możesz zamówić przez IKO lub iPKO, korzystając z wniosków i dyspozycji dotyczących kart kredytowych. Zapisz go przed wyjazdem razem z numerem kontaktowym assistance. Dokument bywa przydatny również wtedy, gdy organizator podróży wymaga potwierdzenia ochrony.
Centrum Operacyjne wskazane w informacji o ubezpieczeniu działa pod numerem +48 22 563 11 18. W razie zdarzenia skontaktuj się z nim i ustal dalsze postępowanie. Zachowuj rachunki, potwierdzenia i dokumentację zdarzenia. Dla zagubionego bagażu pomocne będzie również zgłoszenie u przewoźnika.
Płatności i wypłaty za granicą. Gdzie pojawiają się koszty?
Brak prowizji banku za przewalutowanie nie oznacza płatności po dowolnym kursie bez różnicy względem kursu widocznego w wyszukiwarce. Transakcje walutowe rozliczane są według zasad organizacji Mastercard. Karta kredytowa rozlicza zadłużenie w złotych, zamiast automatycznie pobierać Twoje euro z osobnego konta walutowego.
W terminalu lub bankomacie zwróć uwagę na DCC, czyli propozycję przeliczenia kwoty przez operatora na złote. Sprawdź oferowany kurs i koszt. Wybór waluty lokalnej pozostawia rozliczenie walutowe zgodnie z zasadami karty. Operator bankomatu może także naliczyć własną opłatę, mimo że prowizja PKO BP za wypłatę za granicą wynosi 0%.
Przed podróżą sprawdź limity karty w PKO BP. Jeśli wolisz płacić własnymi środkami zgromadzonymi w walucie, porównaj Platinum z kartą wielowalutową PKO BP. To inny sposób finansowania wydatków i inny mechanizm rozliczenia.
Dla kogo PKO Mastercard Platinum może być opłacalna?
Najłatwiej uzasadnić koszt karty, gdy regularnie podróżujesz, korzystasz z ochrony odpowiadającej Twoim potrzebom i spłacasz całość w terminie. Przy niewielkich wydatkach policz wartość pakietu przy rocznej opłacie 300 zł. Przy dużych wydatkach uwzględnij możliwość obniżenia opłaty, ale nie zakładaj jej z góry przed rozliczeniem transakcji.
Karta nie jest dobrym zamiennikiem taniej gotówki, jeśli często wypłacasz pieniądze w Polsce albo przelewasz limit na zwykły rachunek. Prowizje mogą wtedy szybko przewyższyć wartość dodatków. Podobnie przy regularnej spłacie tylko minimum o kosztach zaczyna decydować zadłużenie i jego oprocentowanie, a nie sama opłata roczna.
Inne oferty zestawiamy w rankingu kart kredytowych. Pozostałe informacje o kontach, aplikacji i usługach banku znajdziesz w sekcji o PKO BP.