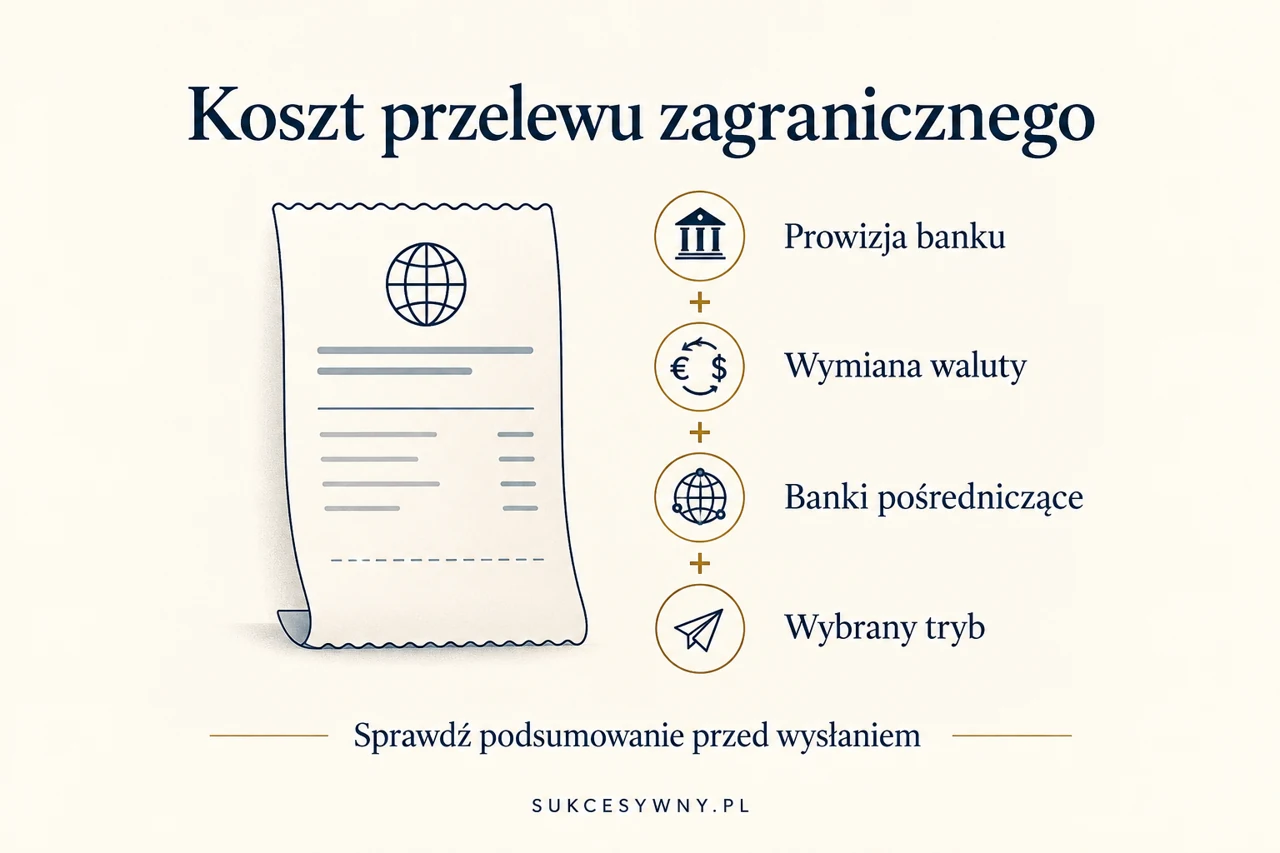
Przelew zagraniczny w PKO BP zrobisz w IKO lub iPKO, a koszt zależy przede wszystkim od waluty, rodzaju przelewu, rachunku i trybu realizacji. Dla płatności w euro do banku uczestniczącego w SEPA warto sprawdzić przelew SEPA. W innych przypadkach możesz potrzebować przelewu walutowego, często rozliczanego przez SWIFT. Sam zagraniczny numer konta nie oznacza jeszcze, że trzeba wybrać droższą opcję.
Przed wypełnieniem formularza ustal z odbiorcą trzy rzeczy: w jakiej walucie ma dostać pieniądze, jaki numer rachunku przyjmuje tę walutę i czy na konto musi trafić dokładnie wskazana kwota. Ostatni punkt ma znaczenie zwłaszcza przy fakturach, czesnym i opłatach za rezerwację. Potrącenie kosztów po drodze może pozostawić niedopłatę.
SEPA czy SWIFT w PKO BP?
| Cecha | Przelew SEPA | Pozostały przelew zagraniczny |
|---|---|---|
| Waluta | Euro | Waluta dostępna dla danego kierunku |
| Zasięg | Banki uczestniczące w systemie SEPA | Zależny od waluty i obsługiwanej trasy |
| Koszty | Podział SHA, kwota przekazywana w pełnej wysokości | Możliwe koszty banków pośredniczących |
| Dane odbiorcy | Dane odbiorcy i rachunek IBAN | IBAN lub lokalny format rachunku, czasem dodatkowe dane banku |
| Typowe zastosowanie | Płatność w euro do banku w obszarze SEPA | Przykładowo płatność w USD poza SEPA |
SEPA nie jest nazwą dowolnego przelewu do Europy. Musi zgadzać się waluta oraz uczestnictwo banku odbiorcy w tym systemie. Przelew w dolarach do europejskiego banku nie staje się SEPA tylko dlatego, że obie strony znajdują się w Europie. Z kolei rachunek odbiorcy prowadzony w innej walucie może oznaczać przewalutowanie po jego stronie.
SWIFT opisuje sposób komunikacji banków, a nie jedną stałą cenę czy gwarantowany termin dla każdego kraju. Mechanizm pośredników szerzej wyjaśniamy w tekście jak działa przelew SWIFT. Tutaj skupiamy się na wyborach dostępnych klientowi PKO BP.
Ile kosztuje przelew zagraniczny w PKO BP?
W taryfie przelewów zagranicznych PKO BP bank rozróżnia obsługę elektroniczną i dyspozycję w placówce lub przez telefon. Poniższa tabela pokazuje wybrane opłaty banku. Koszt wymiany waluty i ewentualne koszty innych banków trzeba ocenić osobno.
| Rodzaj przelewu | IKO lub iPKO | Oddział lub telefon |
|---|---|---|
| Standardowy przelew zagraniczny poza SEPA | 25 zł albo 0 zł po spełnieniu warunków | 50 zł |
| Standardowy przelew w walucie obcej do banku w Polsce | 25 zł albo 0 zł po spełnieniu warunków | 50 zł |
| Pilny SEPA | 25 zł | 50 zł |
| Pilny przelew walutowy do banku w Polsce | 55 zł | 80 zł |
| Pilny przelew zagraniczny poza SEPA | 105 zł | 130 zł |
Dla standardowego SEPA taryfa odsyła do opłat właściwych dla konkretnego rachunku. Sprawdź więc swój wariant konta i podsumowanie dyspozycji. Nie przenoś automatycznie ceny 25 zł z przelewu poza SEPA na każdy przelew w euro. Instrukcja OUR ma osobną opłatę 80 zł.
Kiedy standardowy przelew walutowy kosztuje 0 zł?
Warunki zwolnienia łączą rachunek walutowy z aktywnością w kantorze internetowym PKO BP. Potrzebny jest przelew elektroniczny w walucie rachunku, tryb standardowy, koszty SHA oraz co najmniej jedna wymiana waluty w kantorze banku w poprzednim albo bieżącym miesiącu kalendarzowym, wykonana przed dyspozycją przelewu.
Przykładowo: masz rachunek EUR, wcześniej dokonujesz kwalifikującej wymiany w kantorze i z tego rachunku wysyłasz euro. Wybór trybu pilnego lub innej instrukcji kosztowej zmienia sytuację. Samo posiadanie konta walutowego nie wystarczy. Zwolnienie z prowizji PKO BP nie usuwa automatycznie kosztów banków uczestniczących w rozliczeniu poza SEPA.
Co oznaczają SHA, OUR i BEN?
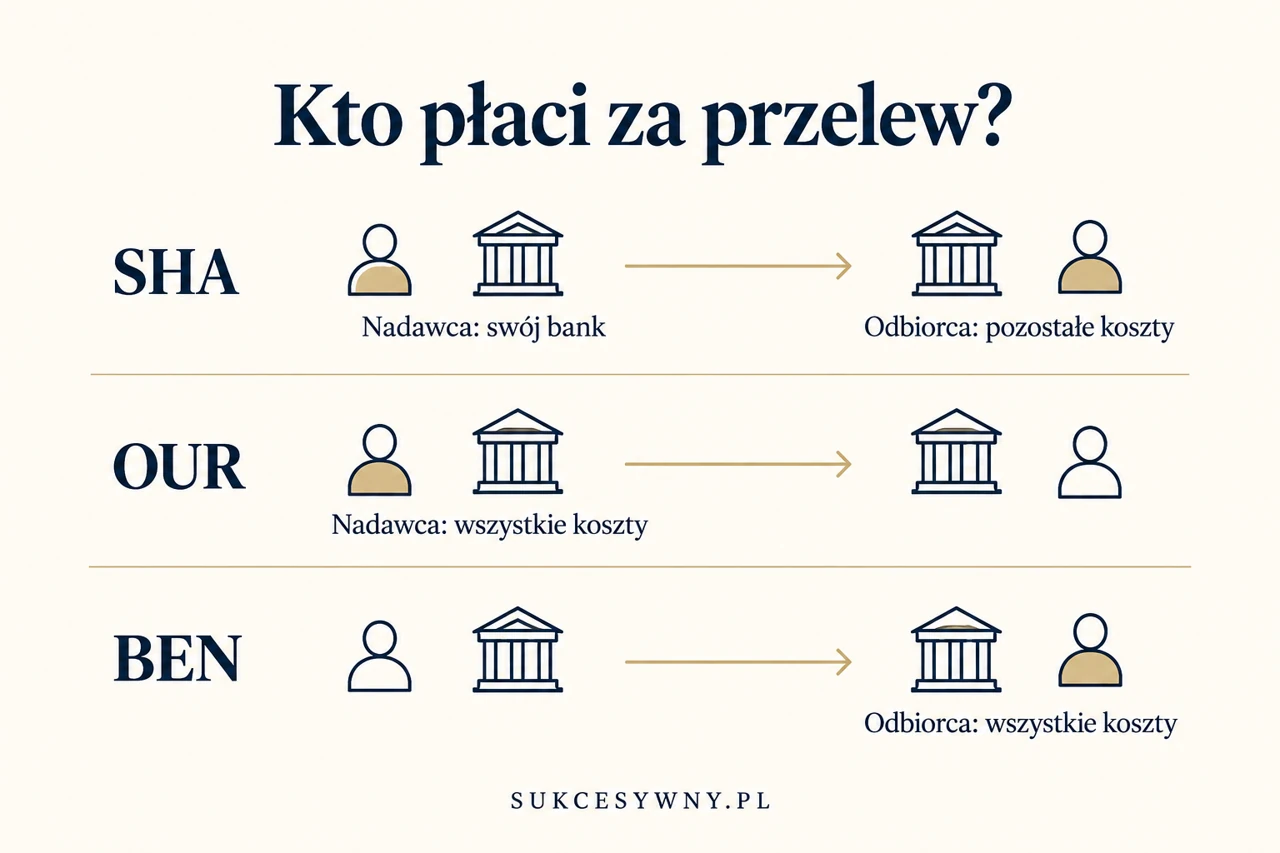
Instrukcja kosztowa mówi, kto ponosi opłaty związane z realizacją. To osobny wybór od waluty i czasu przelewu. Najłatwiej sprawdzić go na przykładzie faktury: odbiorca może oczekiwać dokładnej kwoty, podczas gdy część wariantów pozwala potrącić opłaty z przekazywanych pieniędzy.
- SHA: nadawca ponosi opłaty swojego banku, a odbiorca pozostałe koszty przewidziane dla tej trasy. To podział stosowany przy SEPA.
- OUR: koszty obciążają nadawcę. Przed wyborem sprawdź cenę tej instrukcji i podsumowanie przelewu.
- BEN: koszty ponosi odbiorca. Kwota, którą faktycznie otrzyma, może być niższa od zleconej.
Nie wybieraj BEN tylko dlatego, że na Twoim ekranie prowizja wygląda korzystniej. Jeśli odbiorca ma dostać 500 euro za usługę, potrącenia mogą spowodować konieczność dopłaty. Ustal z nim sposób rozliczenia przed wysłaniem pieniędzy, szczególnie gdy płatność ma zamknąć konkretną należność.
Jak zrobić przelew zagraniczny w IKO?
Przygotuj dane bezpośrednio od odbiorcy, najlepiej z jego bankowości lub oficjalnej faktury. Oprócz numeru rachunku mogą być potrzebne nazwa i adres odbiorcy, kraj, BIC/SWIFT banku oraz dane wymagane dla konkretnego kierunku. BIC identyfikuje bank, a IBAN rachunek. Jednego pola nie zastępujesz drugim.
1. Otwórz formularz i wybierz rachunek
W części IKO dotyczącej płatności i przelewów otwórz „Przelew zagraniczny”. Wskaż konto, z którego chcesz wysłać pieniądze. Porównaj walutę rachunku z walutą płatności. Przelew można zlecić również z rachunku złotowego, lecz wtedy istotny staje się kurs zastosowany przy wymianie.
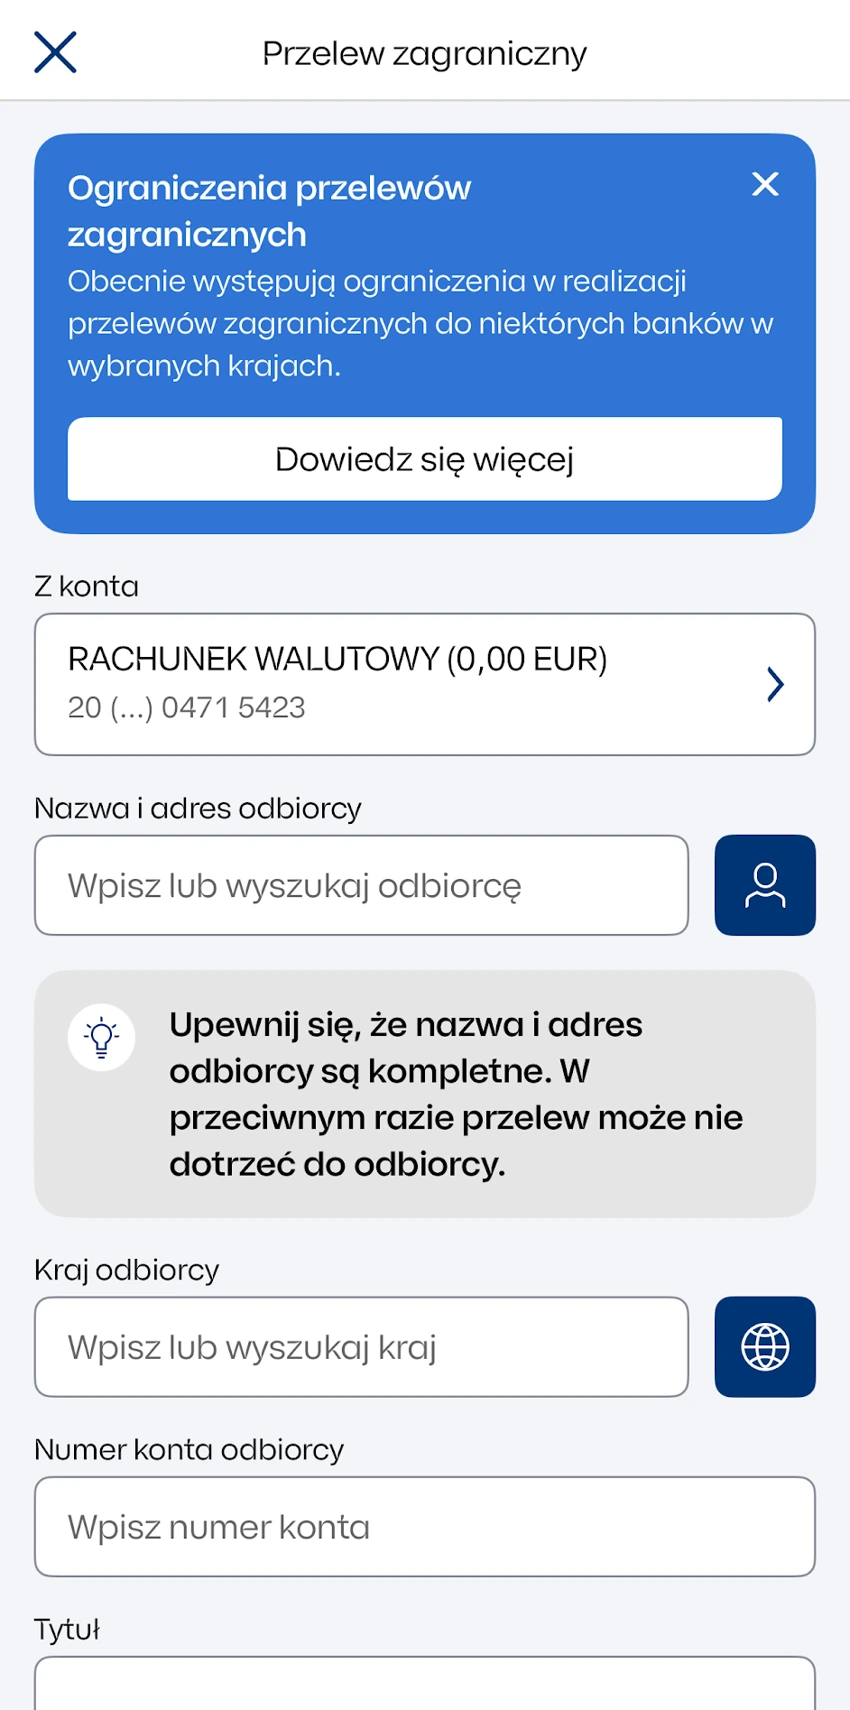
Pokazany rachunek ma saldo 0,00 EUR. Przy własnej dyspozycji zapewnij środki na kwotę przelewu i ewentualne opłaty. Nie zakładaj, że samo wskazanie konta walutowego uruchamia wymianę z innego rachunku. Zwróć też uwagę na komunikaty IKO o ograniczeniach przelewów do wybranych krajów lub banków.
2. Wpisz odbiorcę, tytuł i kwotę
Przepisz nazwę odbiorcy zgodnie z danymi jego rachunku, wybierz kraj i wpisz numer konta. Przy IBAN sprawdź również początkowe litery kraju. Jeżeli formularz wymaga dodatkowego oznaczenia banku albo lokalnego kodu rozliczeniowego, poproś o nie odbiorcę. Nie uzupełniaj tych pól na podstawie podobnie brzmiącej nazwy znalezionej przypadkiem w internecie.
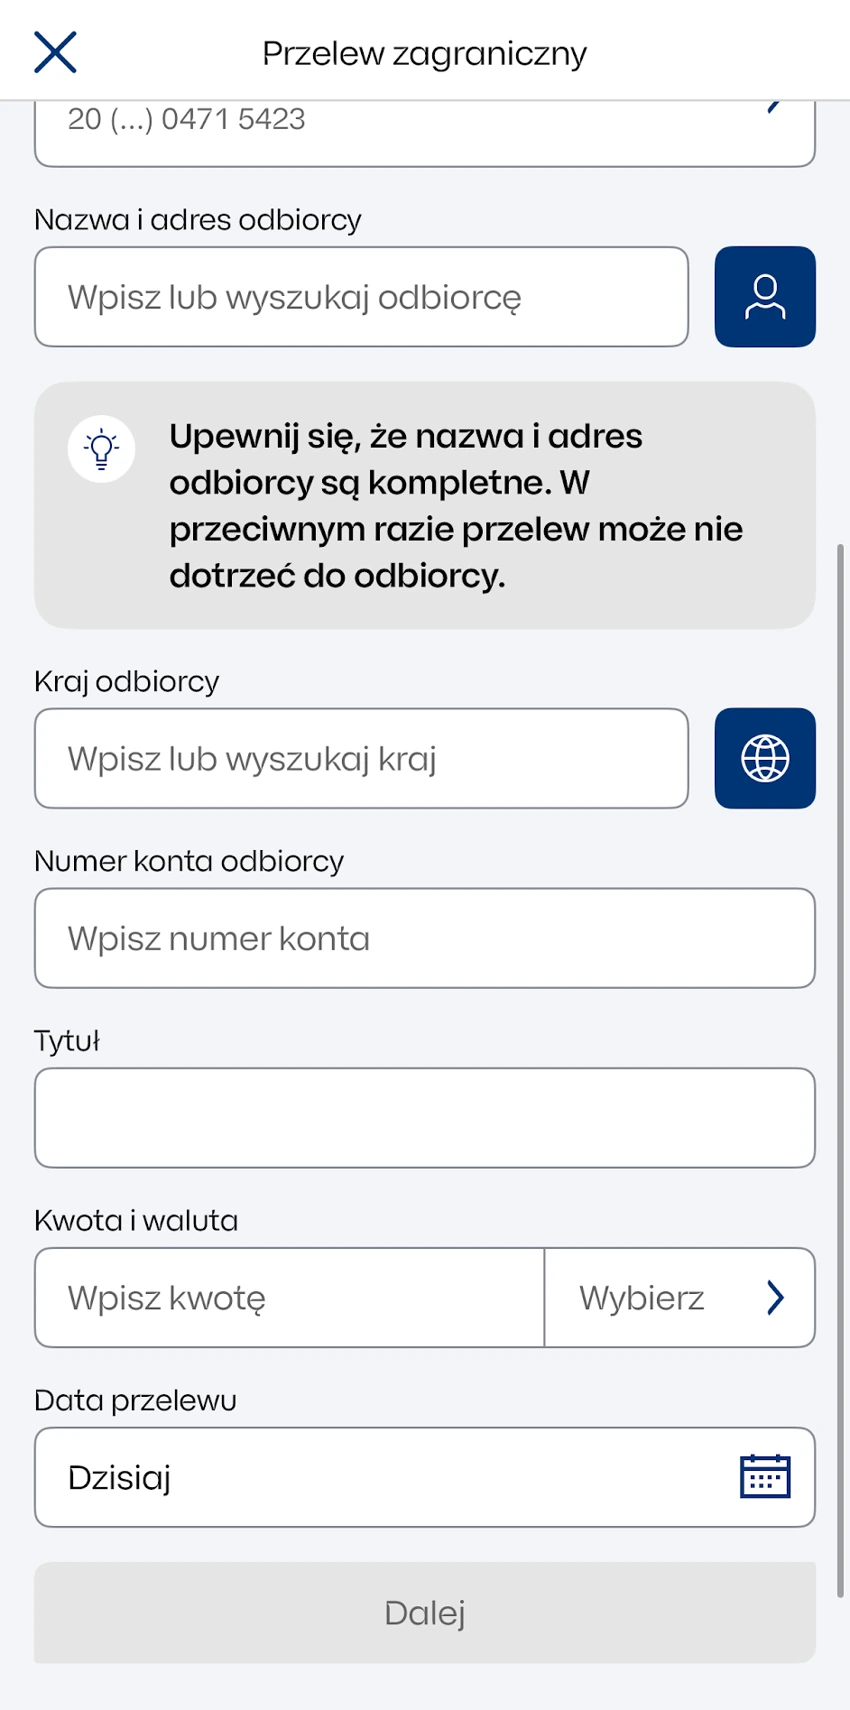
W tytule wpisz informację ułatwiającą rozpoznanie wpłaty, na przykład numer faktury. Ustal kwotę oraz datę wykonania. Jeśli ustawiasz przyszłą datę, zadbaj o saldo również w dniu realizacji. Podanie daty nie zastępuje kontroli środków i limitu.
3. Sprawdź walutę i podsumowanie
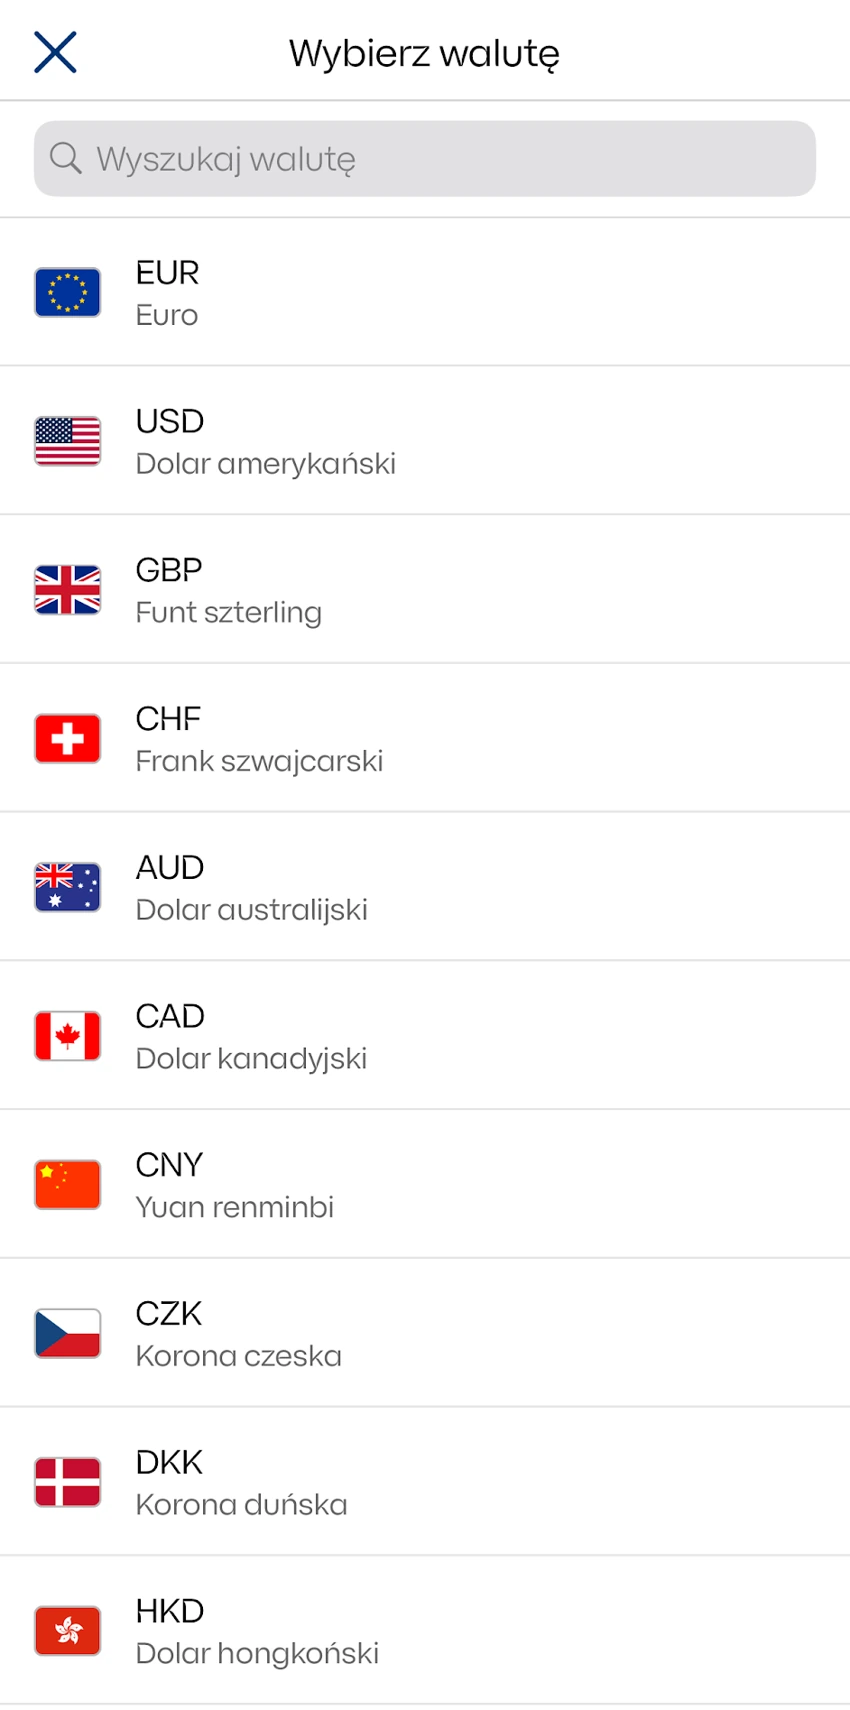
Widoczna na liście waluta nie oznacza, że każda kombinacja kraju i banku jest obsługiwana. Po uzupełnieniu danych sprawdź rodzaj przelewu, koszty, kurs, datę oraz pełny numer rachunku odbiorcy. Dopiero potem zatwierdź dyspozycję zgodnie z metodą autoryzacji. Jeśli widzisz inną walutę lub kwotę obciążenia, wróć do formularza i wyjaśnij różnicę.
W iPKO zasada jest taka sama: wybierasz przelew zagraniczny lub walutowy i kontrolujesz podsumowanie przed autoryzacją. W razie odmowy z powodu kwoty sprawdź limity przelewów w PKO BP. Podnoś je tylko do poziomu potrzebnego do konkretnej operacji.
Ile idzie przelew zagraniczny z PKO BP?
W terminach realizacji PKO BP oznaczenie D dotyczy dnia przyjęcia dyspozycji do realizacji. D+1 to kolejny dzień roboczy, a D+2 oznacza dwa dni robocze. Są to terminy przekazania środków do banku odbiorcy lub banku pośredniczącego, więc nie zawsze opisują moment pojawienia się pieniędzy na końcowym rachunku.
| Wariant | Termin wskazywany przez bank | Co sprawdzić |
|---|---|---|
| Standardowy SEPA | D+1 | Przyjęcie zlecenia i dni robocze |
| Standardowy przelew poza SEPA | Zasadniczo D+2 | Walutę, trasę i udział pośredników |
| Wybrane przelewy pilne | Możliwy D+0 przy zleceniu do 14:15 | Dostępność dla waluty i rodzaju przelewu |
Termin złożenia dyspozycji w piątek wieczorem, weekend lub dzień wolny może przesunąć początek realizacji. Znaczenie mogą mieć również dni wolne w kraju odbiorcy. Gdy termin płatności jest nieprzekraczalny, sprawdź datę podawaną dla Twojej dyspozycji i zostaw zapas. Sam wybór opcji pilnej nie daje pewności, że każdy zagraniczny odbiorca zobaczy pieniądze natychmiast.
Przelewy zagraniczne nie działają według trzech krajowych sesji Elixir. Godziny dla zwykłych przelewów w złotych znajdziesz osobno w tekście o sesjach przelewów PKO BP.
Przelew nie dotarł albo dane są błędne. Co zrobić?
Najpierw otwórz historię i sprawdź status, rachunek odbiorcy, walutę, datę wykonania oraz ewentualną odmowę realizacji. Zapisz identyfikator dyspozycji. Jeśli przelew ma status wykonany, odbiorca może przekazać potwierdzenie swojemu bankowi. Gdy termin minął, skontaktuj się z PKO BP i poproś o wyjaśnienie konkretnej płatności.
Błędnego numeru rachunku nie naprawiaj drugim przelewem bez sprawdzenia pierwszego. Możliwość odwołania zależy od etapu realizacji, a odzyskanie już wysłanych pieniędzy nie jest automatyczne. Więcej opisujemy w poradniku czy można cofnąć przelew bankowy. Zgłoszenie problemu jak najszybciej daje bankowi możliwość sprawdzenia dostępnych działań.
Czy do przelewu zagranicznego trzeba mieć konto walutowe?
Nie zawsze. Rachunek w złotych może wystarczyć, ale wymiana waluty wpływa na koszt. Konto walutowe jest przydatne, jeśli otrzymujesz środki w danej walucie albo wcześniej kupujesz ją w kantorze. Porównuj łączną kwotę obciążenia, a nie samą prowizję za przelew.
Czy przelew w euro do polskiego banku może być SEPA?
Tak, jeśli spełnia warunki SEPA i bank odbiorcy go obsługuje. O rodzaju przelewu nie decyduje wyłącznie to, czy rachunek zaczyna się od PL. Sprawdź, czy odbiorca wskazał konto w euro, aby nie wywołać niepotrzebnego przewalutowania.
Jeśli korzystasz z kilku usług banku, w sekcji o PKO BP znajdziesz również instrukcje obsługi IKO, kont i kart.