Samochód może pochłaniać 435 zł miesięcznie na paliwo, a wymagać ponad 1000 zł w miesięcznym planie. Różnicę tworzą ubezpieczenia, serwis, parking i pieniądze odkładane na naprawy. Do tego dochodzi utrata wartości, której nie widać na wyciągu z konta, ale która ma znaczenie przy późniejszej sprzedaży.
Poniżej policzymy roczny budżet fikcyjnego auta jeżdżącego 12 000 km. Oddzielimy faktyczne wydatki od rezerwy i spadku wartości, a następnie przeliczymy koszt kilometra. Nie podajemy jednej średniej dla wszystkich kierowców. Model ma pomóc wstawiać własne ceny, przebieg oraz rachunki i porównywać decyzje bez podwójnego liczenia.
Ile kosztuje utrzymanie samochodu? Najpierw wybierz zakres
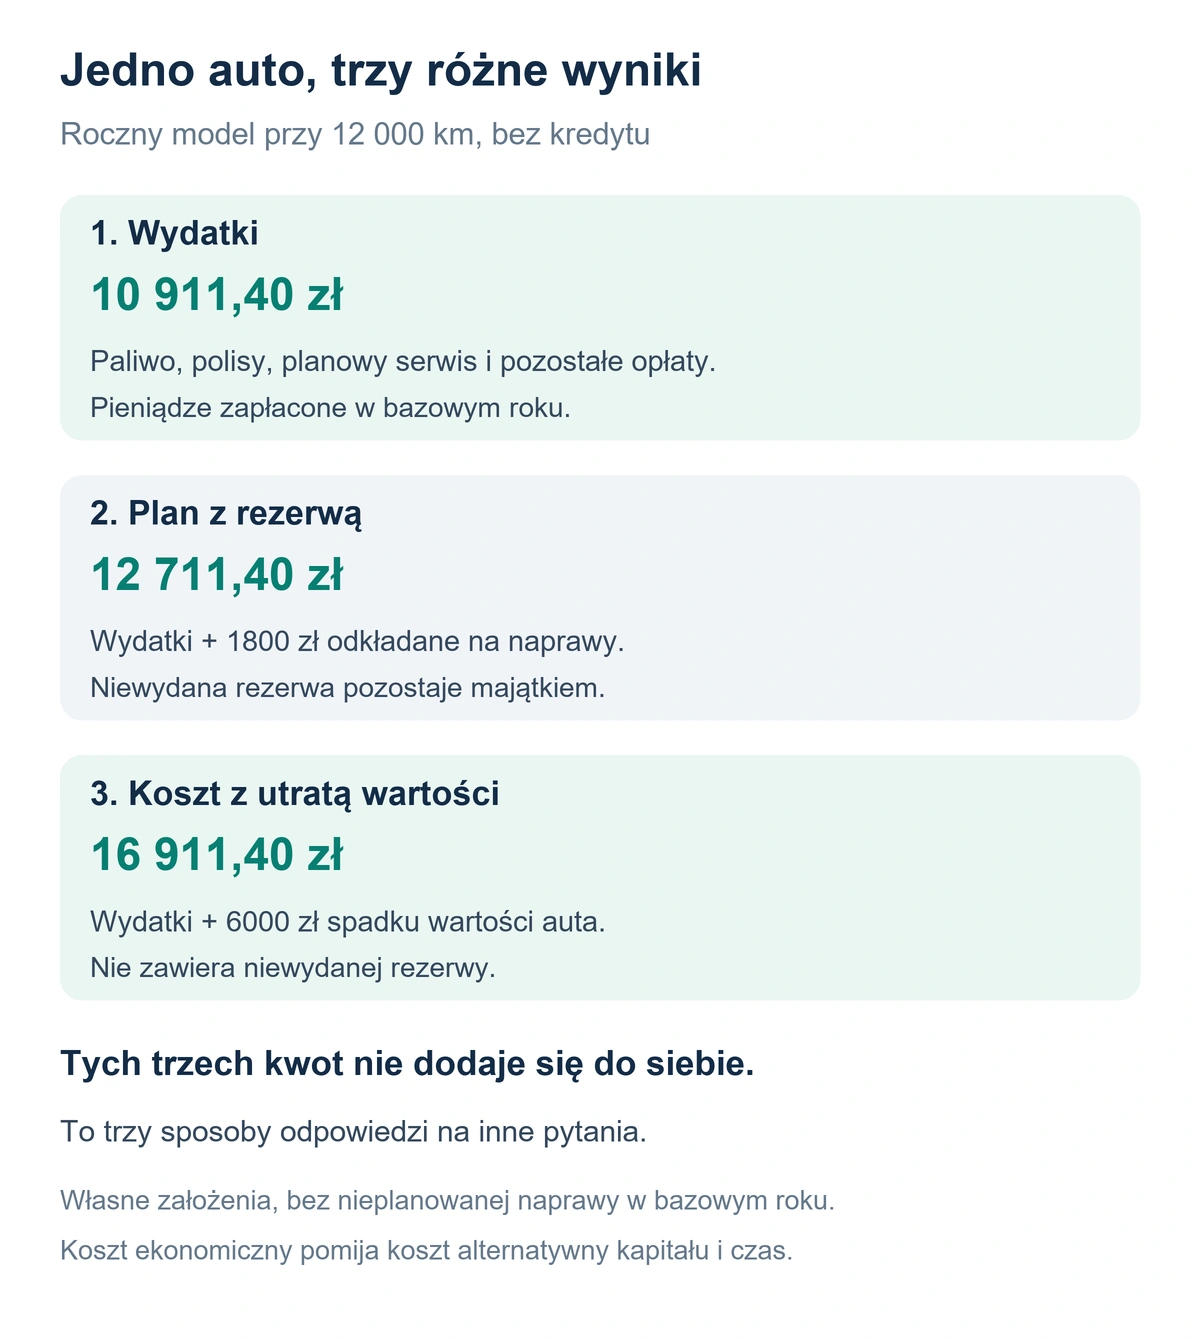
Na pytanie o koszt auta można odpowiedzieć trzema różnymi kwotami. Pierwsza to wydatki gotówkowe w danym roku: ile rzeczywiście zapłacisz za paliwo, polisy, warsztat i pozostałe pozycje. Druga to kwota potrzebna w planie, gdy dodatkowo odkładasz pieniądze na przyszłe naprawy. Trzecia uwzględnia także spadek wartości posiadanego pojazdu.
Każda odpowiedź jest przydatna do innego zadania. Wydatki pokazują obciążenie rachunku. Plan z rezerwą pomaga przygotować pieniądze na nieregularne płatności. Koszt uwzględniający utratę wartości pomaga porównać posiadanie samochodu z innym autem albo innym sposobem przemieszczania się.
Ustal też okres. Rok użytkowania auta, które już masz, nie jest tym samym co rok jego zakupu. Przy zakupie potrzebujesz osobnego zestawienia ceny, formalności, przygotowania samochodu i ewentualnej wpłaty własnej. Tych jednorazowych przepływów nie można bez wyjaśnienia dołączyć do zwykłego rocznego utrzymania.
Jak policzyć paliwo na miesiąc i rok?
Potrzebujesz trzech danych: rocznego przebiegu, rzeczywistego średniego spalania i ceny litra. Wzór to liczba kilometrów podzielona przez 100, pomnożona przez spalanie na 100 km oraz cenę paliwa. Odczyt z jednego krótkiego przejazdu może być słabą podstawą dla całego roku.
W naszym fikcyjnym modelu auto pokonuje 12 000 km, zużywa średnio 6,8 litra na 100 km, a paliwo kosztuje przyjęte do obliczeń 6,40 zł za litr. Roczne zużycie wynosi 816 litrów, a wydatek 5222,40 zł. Średnio daje to 435,20 zł miesięcznie. Cena jest założeniem przykładu, nie notowaniem z 10 listopada 2026 r.
Jeżeli masz historię tankowań, porównaj ilość kupionego paliwa z przejechanym dystansem w odpowiednio długim okresie. Zwróć uwagę na podobny poziom paliwa w baku na początku i końcu pomiaru. W przeciwnym razie część różnicy może wynikać ze zwiększenia lub zużycia zapasu, a nie ze spalania.
Przy zmiennych cenach możesz podzielić faktyczne wydatki na paliwo przez liczbę kilometrów. Otrzymasz paliwowy koszt kilometra dla własnego okresu. Oddziel go od całkowitego kosztu auta. W naszym modelu samo paliwo wynosi około 0,44 zł za kilometr, ale ubezpieczenie i serwis nadal trzeba sfinansować.
Roczny koszt utrzymania auta. Jawny przykład
Zakładamy używaną osobówkę benzynową bez instalacji gazowej, posiadaną już na początku roku i kupioną wcześniej bez kredytu. W analizowanym roku przypada jedno okresowe badanie techniczne. Samochód nie wymaga w modelu nieplanowanej naprawy, lecz właściciel chce przygotować na taką sytuację osobną rezerwę.
Wszystkie ceny poniżej są fikcyjnymi założeniami właściciela poza opłatą za podstawowe badanie techniczne, zweryfikowaną w przepisach. AC uwzględniamy, ponieważ właściciel wybiera je w tym przykładzie. Nie jest to założenie, że każdy kierowca kupuje taki sam pakiet.
| Pozycja | Kwota roczna | Co obejmuje w modelu? |
|---|---|---|
| Paliwo | 5222,40 zł | 816 litrów po przyjęte 6,40 zł |
| OC | 1200 zł | Założona pełna składka roczna |
| AC | 1600 zł | Wybrana dodatkowa ochrona |
| Planowy serwis | 900 zł | Przewidziana w roku obsługa według potrzeb auta |
| Obsługa opon | 400 zł | Usługi sezonowe; bez zakupu nowego kompletu |
| Badanie techniczne | 149 zł | Podstawowe badanie osobówki bez LPG |
| Parking | 1200 zł | Założone opłaty w ciągu roku |
| Mycie i drobne materiały | 240 zł | Wydatki przewidziane poza serwisem |
| Łączne wydatki | 10 911,40 zł | Średnio 909,28 zł miesięcznie |
| Dodatkowe odkładanie na naprawy | 1800 zł | Rezerwa 150 zł miesięcznie, jeszcze niewydana |
| Kwota do ujęcia w planie | 12 711,40 zł | Średnio 1059,28 zł miesięcznie |
Dodaj pozycje, które występują u Ciebie: płatne drogi, garaż, assistance, przechowanie kół czy planowaną wymianę opon. Jeżeli usługa jest już opłacona w pakiecie, nie dopisuj jej drugi raz. Model nie zawiera kosztu zakupu auta, finansowania ani utraty wartości. Te elementy rozliczamy osobno.
OC, AC i badanie techniczne wymagają osobnego sprawdzenia
Składkę ubezpieczenia oprzyj na aktualnej propozycji dla siebie i konkretnego pojazdu. Kwota zapłacona przez znajomego nie jest Twoją ofertą. Przy dodatkowej ochronie porównuj zakres, udział własny, sposób rozliczenia szkody i wyłączenia. Jeśli auto jest finansowane, sprawdź również wymagania wynikające z umowy.
Przy zakupie używanego pojazdu nie zakładaj, że przejęta polisa zamyka wszystkie wydatki. Rzecznik Finansowy wyjaśnia zasady przejęcia OC: mogą pozostać raty składki lub pojawić się jej ponowne przeliczenie. OC poprzedniego właściciela nie odnawia się automatycznie na kolejny rok. Zapisz termin i zadbaj o ciągłość ochrony.
Podstawowe okresowe badanie techniczne samochodu osobowego kosztuje 149 zł według tabeli opłat w rozporządzeniu Ministra Infrastruktury, zweryfikowanej 10 listopada 2026 r. Badanie specjalistyczne instalacji gazowej to dodatkowe 96 zł, więc dla takiej osobówki suma tych pozycji wynosi 245 zł. Dodatkowe lub ponowne badania mogą mieć odrębne opłaty.
Badanie techniczne i przegląd serwisowy to różne pozycje. Opłata na stacji kontroli nie zastępuje kosztu wymiany oleju, filtrów czy innych czynności wskazanych dla danego auta. Termin badania sprawdź dla własnego pojazdu, a plan obsługi oprzyj na dokumentacji i jego stanie.
Jak odkładać na naprawy, żeby nie policzyć ich dwa razy?
W naszym przykładzie 1800 zł rezerwy oznacza pieniądze odłożone, a nie zapłacony rachunek warsztatu. Jeśli przez rok nic z tej puli nie wydasz, na własnym rachunku nadal masz 1800 zł. Wydatek na utrzymanie pozostaje równy 10 911,40 zł, choć budżet przeznaczył na auto większą kwotę.
Załóżmy teraz nieplanowaną naprawę za 1200 zł, opłaconą z już zebranej rezerwy. Faktyczne wydatki rosną do 12 111,40 zł, a w rezerwie zostaje 600 zł. Nie dopisuj równocześnie całych 1800 zł jako poniesionego kosztu napraw. Suma wydatków i pozostałej rezerwy nadal wynosi 12 711,40 zł.
Kwota 150 zł miesięcznie jest tylko założeniem modelu, a nie rekomendowaną rezerwą dla każdego auta. Przy starszym pojeździe, zbliżającej się dużej obsłudze albo drogich częściach potrzebna pula może być inna. Gdy wiesz już o konkretnej wymianie, wpisz jej wycenę i termin zamiast ukrywać ją w ogólnej kategorii niespodzianek.
Rezerwa samochodowa nie musi zastępować całej poduszki finansowej. Rozdziel pieniądze na przewidywalną obsługę pojazdu od środków chroniących gospodarstwo przy utracie dochodu lub innym poważnym zdarzeniu.
Utrata wartości auta jest kosztem, ale nie osobnym przelewem
Przyjmijmy fikcyjnie, że na początku roku samochód można było sprzedać za 60 000 zł, a na końcu za 54 000 zł. Spadek szacowanej wartości wynosi 6000 zł. Nie oznacza to rachunku do zapłacenia w grudniu. Oznacza mniejszą wartość majątku pozostającego w samochodzie.
Do porównania ekonomicznego dodajemy te 6000 zł do wydatków bazowego roku bez nieplanowanej naprawy. Otrzymujemy 16 911,40 zł. Nie doliczamy niewydanej rezerwy 1800 zł, bo nadal jest częścią majątku. Wynik nie obejmuje między innymi alternatywnego wykorzystania kapitału ani wyceny czasu właściciela.
Do własnego szacunku używaj porównywalnych pojazdów i konsekwentnego sposobu wyceny. Cena ogłoszeniowa nie potwierdza, za ile auto zostanie sprzedane. Stan, wyposażenie i przebieg mogą się różnić. Wartość auta możesz aktualizować razem z bilansem majątku netto.
Jeśli dopiero kupujesz auto za 60 000 zł, ta kwota jest rzeczywistym wydatkiem gotówkowym w roku zakupu. Nie staje się jednak w całości kosztem zużycia samochodu w jednym roku, skoro na końcu nadal masz pojazd wart modelowe 54 000 zł. Nie sumuj ceny zakupu i całej utraty wartości jako dwóch niezależnych kosztów tego samego zużycia.
Jak dodać finansowanie bez podwajania kosztu?
Przy kredycie do planu gotówkowego trafiają pełne raty oraz opłaty faktycznie płacone w danym okresie. Do oceny kosztu ekonomicznego potrzebujesz rozdzielenia spłacanego kapitału od odsetek i pozostałych kosztów. Kapitał raty zmniejsza dług, a utrata wartości opisuje zużycie wartości auta. To nie jest ta sama pozycja.
W osobnym wariancie przyjmijmy 12 000 zł rocznych rat, z czego 9000 zł to kapitał, a 3000 zł odsetki. Nie ma innych opłat finansowania. Wtedy bazowe wydatki gotówkowe wraz z ratami wynoszą 22 911,40 zł, przed odkładaniem rezerwy.
Koszt ekonomiczny w tym uproszczeniu wynosi natomiast 19 911,40 zł: 10 911,40 zł utrzymania, 6000 zł utraty wartości i 3000 zł odsetek. Nie dodajemy ponownie 9000 zł spłacanego kapitału. Podział rat bierzesz z własnego harmonogramu, a nie z założonej stałej proporcji.
W leasingu lub najmie długoterminowym najpierw sprawdź, co jest w miesięcznej opłacie i co pozostaje do rozliczenia na końcu. Nie dopisuj własnej amortyzacji pojazdu do pełnych opłat za jego używanie bez ustalenia konstrukcji porównania. Wynik ma też pokazywać, czy po umowie pozostaje Ci samochód, czy oddajesz go finansującemu.
Jak obliczyć koszt jednego kilometra?
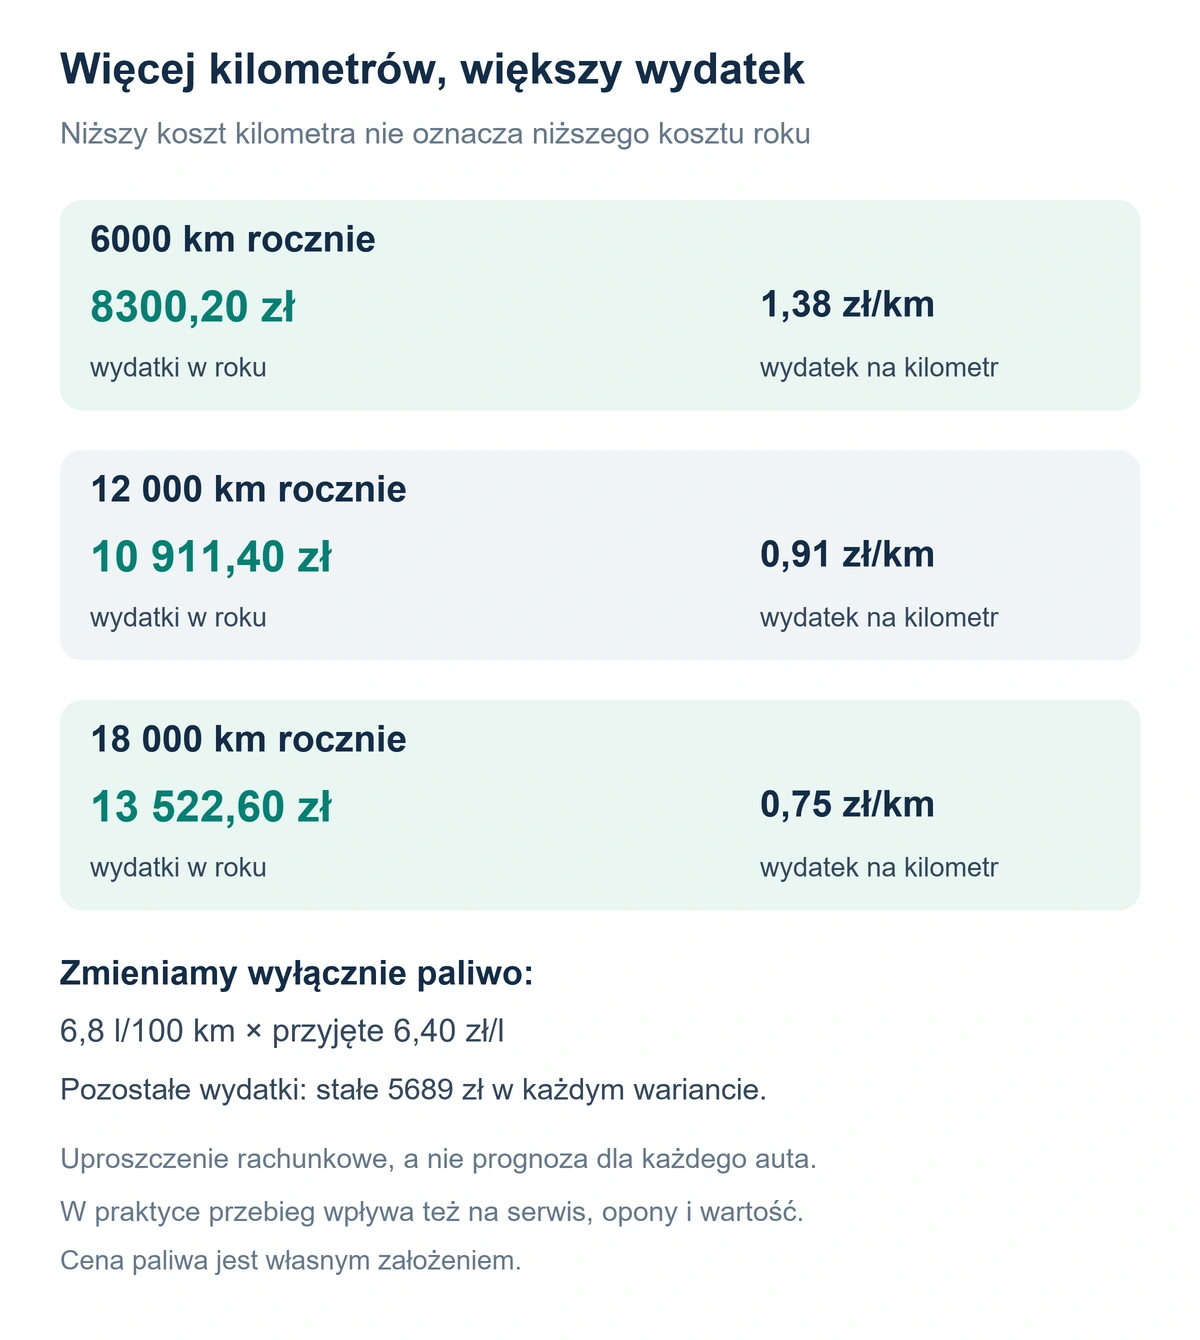
Podziel roczny wynik przez roczny przebieg i podpisz, co obejmuje licznik. W bazowym przykładzie wydatki 10 911,40 zł podzielone przez 12 000 km dają około 0,91 zł za kilometr. Po dodaniu utraty wartości wynik wynosi około 1,41 zł za kilometr. Kwota do odłożenia na przyszłe naprawy pozostaje osobną decyzją budżetową.
Aby zobaczyć wpływ przebiegu, zmieniamy poniżej tylko paliwo. Pozostałe wydatki wynoszą 5689 zł we wszystkich trzech wariantach. To celowe uproszczenie rachunkowe. W rzeczywistości dystans może zmieniać także częstotliwość serwisu, zużycie opon i wartość samochodu.
| Przebieg roczny | Paliwo | Wydatki razem | Wydatek na kilometr |
|---|---|---|---|
| 6000 km | 2611,20 zł | 8300,20 zł | 1,38 zł |
| 12 000 km | 5222,40 zł | 10 911,40 zł | 0,91 zł |
| 18 000 km | 7833,60 zł | 13 522,60 zł | 0,75 zł |
Niższy koszt kilometra przy większym przebiegu nie oznacza mniejszego rocznego wydatku. W trzecim wariancie wydajesz najwięcej, lecz rozkładasz koszty utrzymywane w modelu bez zmiany na więcej kilometrów. Dodatkowa jazda wyłącznie po to, aby obniżyć wskaźnik, nie oszczędza pieniędzy.
Jak porównać auto spalinowe, elektryczne i alternatywny transport?
Przy elektryku zastąp litry energią faktycznie kupowaną do ładowania. Uwzględnij cenę w miejscach, z których korzystasz, dodatkowe opłaty i ewentualny koszt instalacji własnej ładowarki. Ilość energii rozliczona przez licznik lub operatora jest lepszą podstawą rachunku niż samo zużycie pokazane na ekranie pojazdu, jeżeli nie obejmuje całego procesu ładowania.
Nie porównuj najtańszego założonego ładowania jednego auta z najdroższym tankowaniem drugiego. Zachowaj podobny dystans i sposób korzystania. Osobno uwzględnij zakup, finansowanie, polisy, serwis oraz przewidywaną wartość na końcu okresu. Tańsza energia nie rozstrzyga całego porównania.
Przy pytaniu, czy zachować drugi samochód, zestaw cały możliwy do uniknięcia koszt jego posiadania z realnym planem komunikacji publicznej, taksówek i okazjonalnego wynajmu. Przy decyzji o jednym dodatkowym przejeździe zakres jest inny: część rocznych kosztów i tak poniesiesz. Nie używaj tej samej liczby do obu decyzji.
Gdzie szukać oszczędności bez odkładania potrzebnej obsługi?
Zacznij od największych własnych pozycji. Porównaj ofertę ubezpieczenia przy zachowaniu potrzebnego zakresu, sprawdź wykorzystanie płatnego parkingu i zaplanuj przejazdy. Obniżenie spalania w modelu z 6,8 do 6,3 litra na 100 km oznaczałoby przy 12 000 km o 60 litrów mniej, czyli 384 zł rocznie przy przyjętych 6,40 zł. To rachunek warunkowy, nie obietnica efektu konkretnego stylu jazdy.
Nie pomijaj czynności wpływających na bezpieczeństwo ani wymaganej obsługi tylko po to, aby poprawić wynik miesiąca. Poproś warsztat o rozpisanie prac pilnych, planowych i możliwych do wykonania później. Dwie wyceny porównuj według zakresu usługi i części, a nie tylko końcowej sumy.
Przed zakupem kolejnego używanego auta skorzystaj z urzędowej usługi Historia Pojazdu. Obejmuje między innymi terminy badań, ważność OC i odnotowane stany licznika. Raport pomaga sprawdzić informacje, lecz nie zastępuje oceny obecnego stanu samochodu ani wyceny koniecznych napraw.
Przenieś roczny koszt na kalendarz płatności
Średnia 1059,28 zł z naszego planu nie oznacza identycznych rachunków co miesiąc. Polisa, sezonowa obsługa opon i przegląd mogą przypaść blisko siebie. Obok kwot rocznych wpisz miesiące zapłaty oraz pieniądze już odłożone. Jeżeli składka jest należna za dwa miesiące, samo podzielenie jej przez dwanaście nie sfinansuje najbliższego terminu.
W budżecie domowym pokaż bieżące wydatki na jazdę i odkładanie na późniejsze płatności. Przelew na własne konto rezerwowe nie jest drugim rachunkiem warsztatu. Po zapłacie aktualizuj zarówno wydatki, jak i pozostałą rezerwę.
Po każdym kwartale porównaj przebieg, spalanie i wykonane płatności z planem. Dopisz znane prace na kolejne miesiące. Oceniaj, czy auto nadal odpowiada potrzebom gospodarstwa i czy jego koszt mieści się obok innych ważnych celów. Najbardziej użyteczny wynik to ten, którego zakres rozumiesz i który potrafisz odtworzyć z własnych dokumentów.