Konto walutowe dla dziecka pozwala przygotować pieniądze w walucie wyjazdu i płacić nimi bez wymiany przy każdym zakupie. Żeby jednak karta pobierała euro z konta w euro, trzeba spełnić kilka warunków: wybrać właściwy rachunek, połączyć go z kartą, zapewnić saldo i potwierdzać płatności w odpowiedniej walucie. Samo otwarcie dodatkowego konta nie wystarczy.
Przed pierwszym obozem językowym, wymianą szkolną lub samodzielnym wyjazdem nastolatka warto przećwiczyć ten mechanizm razem. Najlepsze rozwiązanie to takie, które dziecko umie obsłużyć, a rodzic potrafi zasilić i kontrolować również wtedy, gdy są w różnych krajach.
Od jakiego wieku dziecko może mieć konto walutowe?
Osobne oferty walutowe dla nastolatków mają między innymi PKO BP oraz ING. Oba banki kierują je do osób od 13 do 17 lat. Pekao również opisuje wielowalutową kartę w ofercie dla tej grupy wiekowej. Zgoda i udział rodzica są częścią obsługi rachunku małoletniego, ale sposób złożenia wniosku i zakres kontroli zależą od banku.
Przy młodszym dziecku trzeba szczególnie uważnie przeczytać, co bank nazywa kontem. Może chodzić o rachunek dziecka, produkt prowadzony przez rodzica albo kartę z oddzielnym saldem. Możliwość płacenia taką kartą za granicą nie przesądza o dostępie do osobnego konta EUR. Przed zamówieniem sprawdź więc dwie rzeczy osobno: minimalny wiek użytkownika karty oraz możliwość przechowywania obcej waluty.
Jeżeli dopiero wybierasz podstawowy rachunek, punktem wyjścia może być ranking kont dla dzieci i nastolatków. Tutaj skupiamy się na tym, jak do wybranego konta dobrać obsługę walut i przygotować płatności podczas podróży.
Konto walutowe, karta wielowalutowa i karta działająca za granicą
Konto walutowe przechowuje środki w określonej walucie. Karta jest narzędziem dostępu do pieniędzy. W rozwiązaniu wielowalutowym jedna karta może korzystać z kilku powiązanych rachunków, ale zakres walut i zasady wyboru salda określa bank. Nie należy zakładać, że każda karta do konta dziecka ma tę funkcję.
Druga możliwość to płacenie kartą do rachunku złotowego i przeliczenie zagranicznego zakupu na PLN. To nie musi być złe rozwiązanie na krótki wyjazd. Trzeba jednak znać kurs, ewentualną prowizję oraz limity. Ważny jest łączny koszt, a nie sama obecność słowa „walutowe” w nazwie produktu.
Rozróżnienie dobrze widać w regulaminie Revolut <18. Konto dziecka działa w podstawowej walucie pierwszego rodzica. Zakupy w innej walucie są przeliczane według zasad opisanych przez Revolut, ale nie oznacza to osobnych sald EUR i USD takich jak w aplikacji dorosłego. Limity i opłaty trzeba odczytać dla używanego planu i produktu dziecka.
Jakie rozwiązania walutowe są dostępne dla nastolatka?
Poniższe zestawienie pokazuje różnice funkcjonalne w oficjalnych ofertach sprawdzonych 7 listopada 2026 roku. Nie jest kolejnością najlepszych kont. Przy istniejącym rachunku rodziny często wystarczy dołączyć potrzebną walutę i sprawdzić kartę, zamiast przenosić całą bankowość.
| Rozwiązanie | Waluty i karta | Co sprawdzić przed wyjazdem |
|---|---|---|
| PKO BP, konto walutowe dla młodzieży | Oferta dla wieku od 13 do 17 lat. Dostępnych jest 13 walut, w tym EUR, USD, GBP, CZK, RON i JPY. Konto można połączyć z kartą wielowalutową. | Prowadzenie rachunku kosztuje 0 zł. Trzeba podpiąć konkretną walutę do karty i mieć środki na płatność. |
| ING, konto walutowe dziecka | Dla wieku od 13 do 17 lat. Karta Visa do konta osobistego może obsługiwać EUR, USD i GBP. Osobnym rozwiązaniem jest Mastercard w EUR. | Konto ma prowadzenie za 0 zł. Osobna Mastercard w EUR kosztuje 4,50 zł miesięcznie; nie utożsamiaj jej z kartą Visa podpiętą do rachunku. |
| Pekao, oferta dla nastolatków | W grupie od 13 do 17 lat karta do Konta Przekorzystnego może obsługiwać PLN, EUR, USD, CHF i GBP. | To cztery waluty obce oraz złoty. Ustal powiązanie rachunków i koszty wypłat dla dokładnie tej karty, którą ma dziecko. Nastolatek nie korzysta z Kantoru Pekao. Zaplanuj wcześniejsze zasilenie właściwą walutą. |
Nie ma tu potrzeby otwierania wszystkich dostępnych walut. Na wyjazd do Francji punktem wyjścia jest euro. Przy podróży do Czech samo posiadanie EUR nie zapewnia płatności z konta w koronach. Sprawdź lokalną walutę, trasę przejazdu i to, gdzie dziecko będzie rzeczywiście robiło zakupy.
W ING rodzic może otworzyć rachunek w Moim ING, a w Panelu rodzica ma podgląd produktów i zarządzanie limitami. PKO pozwala rozpocząć proces rodzicowi lub nastolatkowi; w drugim wariancie rodzic potwierdza wniosek. Dokumenty i dostęp do bankowości warto przygotować wcześniej, nie wieczorem przed odjazdem.
Kiedy karta pobierze pieniądze z konta w euro?
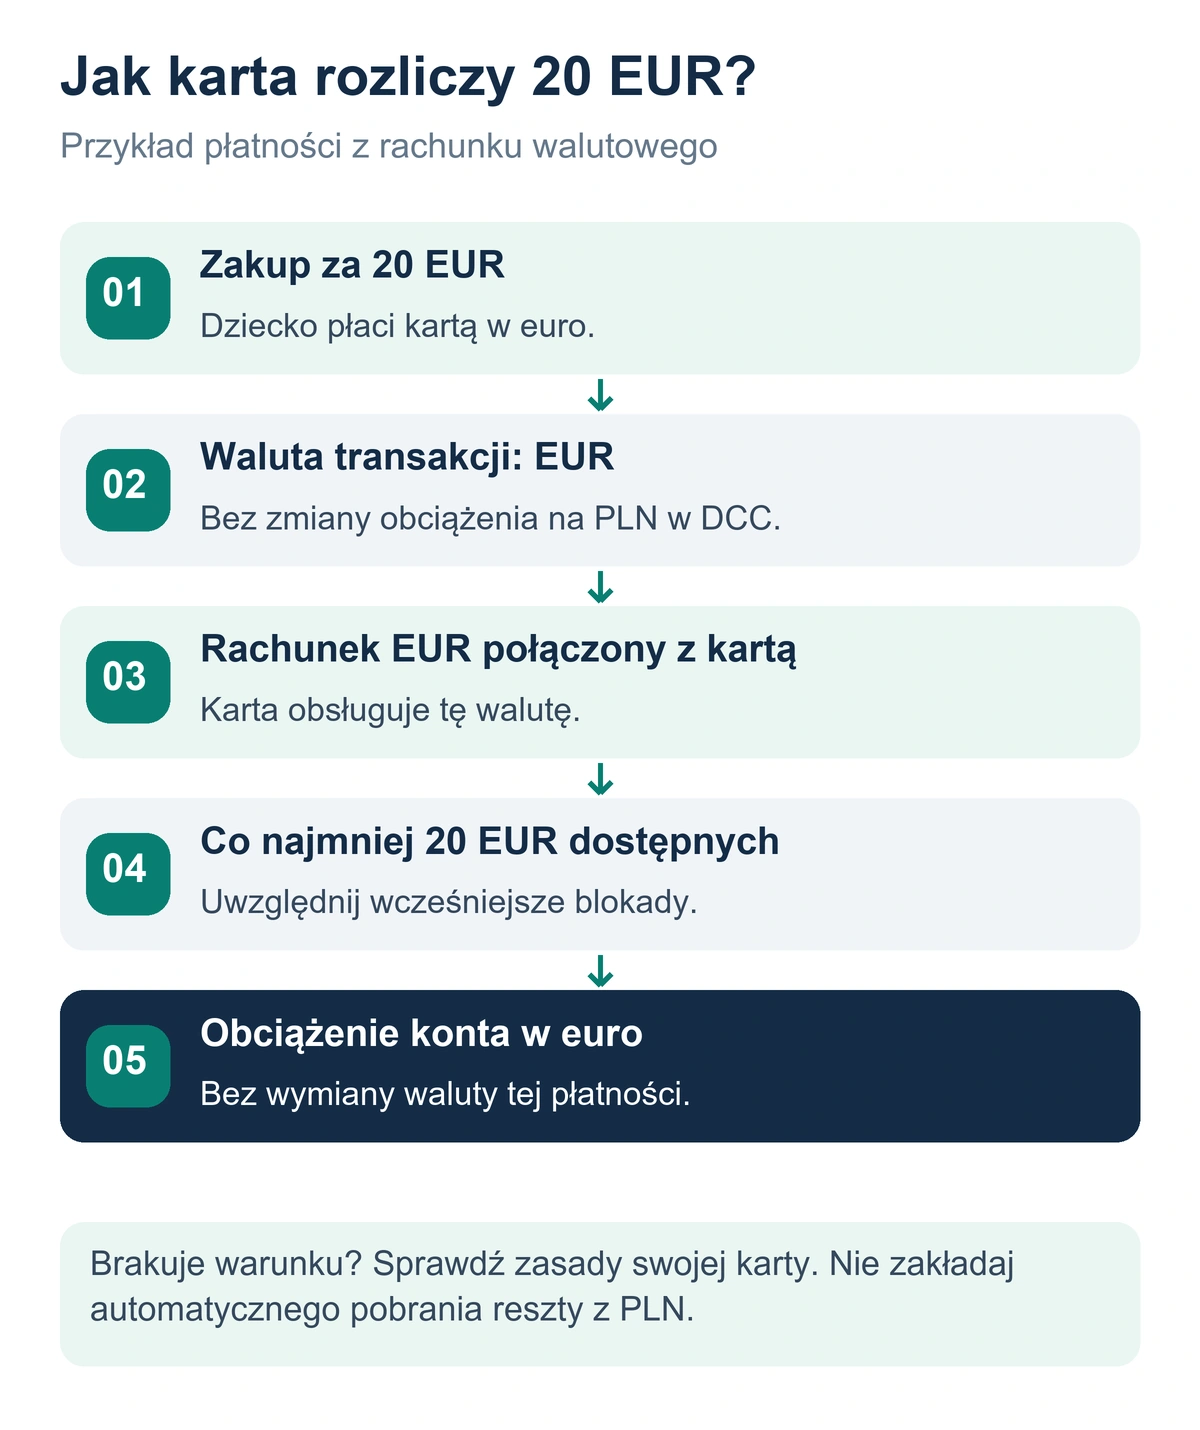
Wyobraź sobie zakup biletu za 20 EUR. Dziecko ma 100 EUR na rachunku i kartę, do której ten rachunek jest prawidłowo przypięty. Jeżeli terminal przekazuje transakcję w euro, a bank obsługuje takie rozliczenie, karta może obciążyć saldo EUR bez wymiany tej płatności na złote. Wcześniejsze kupienie euro nadal mogło jednak mieć koszt zawarty w kursie.
Problemy zaczynają się wtedy, gdy rachunek nie jest połączony z kartą, dostępne saldo jest za małe albo sprzedawca proponuje rozliczenie w PLN. Saldo dostępne jest ważniejsze niż kwota widoczna jako ogólny stan rachunku, ponieważ część pieniędzy mogą zajmować wcześniejsze blokady.
Nie zakładaj, że brakujące 5 EUR bank automatycznie dobierze z konta w PLN, a resztę pobierze z euro. Kolejność obciążania rachunków i zachowanie przy niedoborze środków zależą od produktu. Warto sprawdzić ten konkretny punkt w zasadach karty. To praktyczniejsza informacja niż ogólne zapewnienie, że karta „działa na całym świecie”.
Ile może kosztować przygotowanie 300 euro na wyjazd?
Najłatwiej porównywać oferty przez kwotę, którą dziecko ma wydać, zamiast przez liczbę bezpłatnych funkcji. Poniżej jest modelowy budżet 300 EUR. Kursy i opłaty przyjęto wyłącznie do obliczeń, nie są notowaniami ani cennikiem konkretnego banku. W każdym wariancie dziecko wydaje tę samą sumę w euro.
| Modelowy wariant | Założenia | Łączny koszt w PLN |
|---|---|---|
| Wcześniejsza wymiana i płatności z konta EUR | 300 EUR × 4,30 zł, bez dodatkowej opłaty za płatności | 1290 zł |
| Płatności z konta PLN | 300 EUR × 4,32 zł oraz modelowa prowizja 3% od 1296 zł | 1334,88 zł |
| Konto EUR i osobna karta używana przez rok | 300 EUR × 4,30 zł oraz modelowe 5 zł miesięcznie za kartę przez 12 miesięcy | 1350 zł |
W tym przykładzie pierwszy wariant kosztuje o 44,88 zł mniej niż drugi. Jednak karta utrzymywana cały rok dodaje 60 zł i zmienia wynik porównania. Sam korzystniejszy kurs nie przesądza więc o oszczędności. Dla jednego wyjazdu znaczenie mają również opłaty ponoszone w miesiącach, w których dziecko nie korzysta z walut.
Żeby policzyć własny wariant, wpisz rzeczywisty kurs dostępny przy zatwierdzaniu wymiany, prowizję właściwą dla karty i planowane opłaty stałe. Jeśli dochodzi wypłata gotówki, dodaj osobno koszt banku oraz ewentualną opłatę operatora bankomatu. Nie wliczaj tej samej prowizji dwa razy, gdy została już uwzględniona w pokazanej cenie.
Jak zasilić konto dziecka i zaplanować budżet?
Najpierw ustal, gdzie nastąpi wymiana. Można przygotować złotówki na rachunku dziecka i użyć dostępnego mu kantoru albo przesłać walutę na jego właściwy rachunek. Przelew w euro powinien trafić na numer przeznaczony do odbierania euro. Przed wysłaniem sprawdź dane odbiorcy, walutę i opłatę w swoim banku.
Nie testuj całej ścieżki dużą kwotą dzień przed wyjazdem. Małe zasilenie pozwala sprawdzić numer rachunku, czas dostarczenia i to, czy dziecko potrafi odnaleźć środki. Przy kolejnych wpłatach nie trzeba wtedy ustalać wszystkiego od początku. Zasilenie zwykłym przelewem z innego banku nie musi być dostępne od razu.
Praktyczny budżet można rozdzielić na kwotę do codziennego wydawania i rezerwę. Przykładowo z 300 EUR przeznaczasz 240 EUR na uzgodnione wydatki oraz 60 EUR na nieprzewidziane potrzeby. To propozycja organizacji wyjazdu, a nie funkcja każdego konta. Rezerwa powinna być dostępna w ustalony sposób, bez polegania wyłącznie na natychmiastowym przelewie rodzica.
Nie ma potrzeby zamieniania wszystkich oszczędności dziecka na walutę tylko dlatego, że jedzie na tydzień za granicę. Budżet podróży ma inne zadanie niż pieniądze odkładane na przyszłość. Ten drugi temat omawiamy osobno w poradniku o koncie oszczędnościowym dla dziecka.
Co dziecko powinno wiedzieć o DCC i bankomatach?
W sklepie lub bankomacie może pojawić się propozycja przeliczenia kwoty na złote. To DCC, czyli wymiana wykonywana przez dostawcę tej usługi. Przy przygotowanym saldzie EUR i zakupach w strefie euro warto wybierać obciążenie w EUR. Zgoda na PLN może ominąć planowane rozliczenie z rachunku walutowego i uruchomić inne koszty.
Przećwiczcie prostą odpowiedź: „Płacę w lokalnej walucie”. Na ekranach mogą pojawiać się sformułowania „conversion”, „without conversion” albo wybór dwóch walut. Dziecko powinno sprawdzić kwotę i walutę przed zatwierdzeniem, a w razie niepewności przerwać operację i poprosić o pomoc. Szersze przykłady opisuje poradnik, jak płacić kartą za granicą.
Odrzucenie DCC nie usuwa opłaty operatora bankomatu. Są to dwa odrębne koszty. Jeżeli urządzenie pokazuje dodatkową opłatę za wypłatę, można zrezygnować przed potwierdzeniem i sprawdzić inne. Hasło „0 zł za bankomaty” w ofercie banku nie powinno zastępować czytania komunikatu na ekranie.
Jak przygotować nastolatka przed samodzielnym wyjazdem?
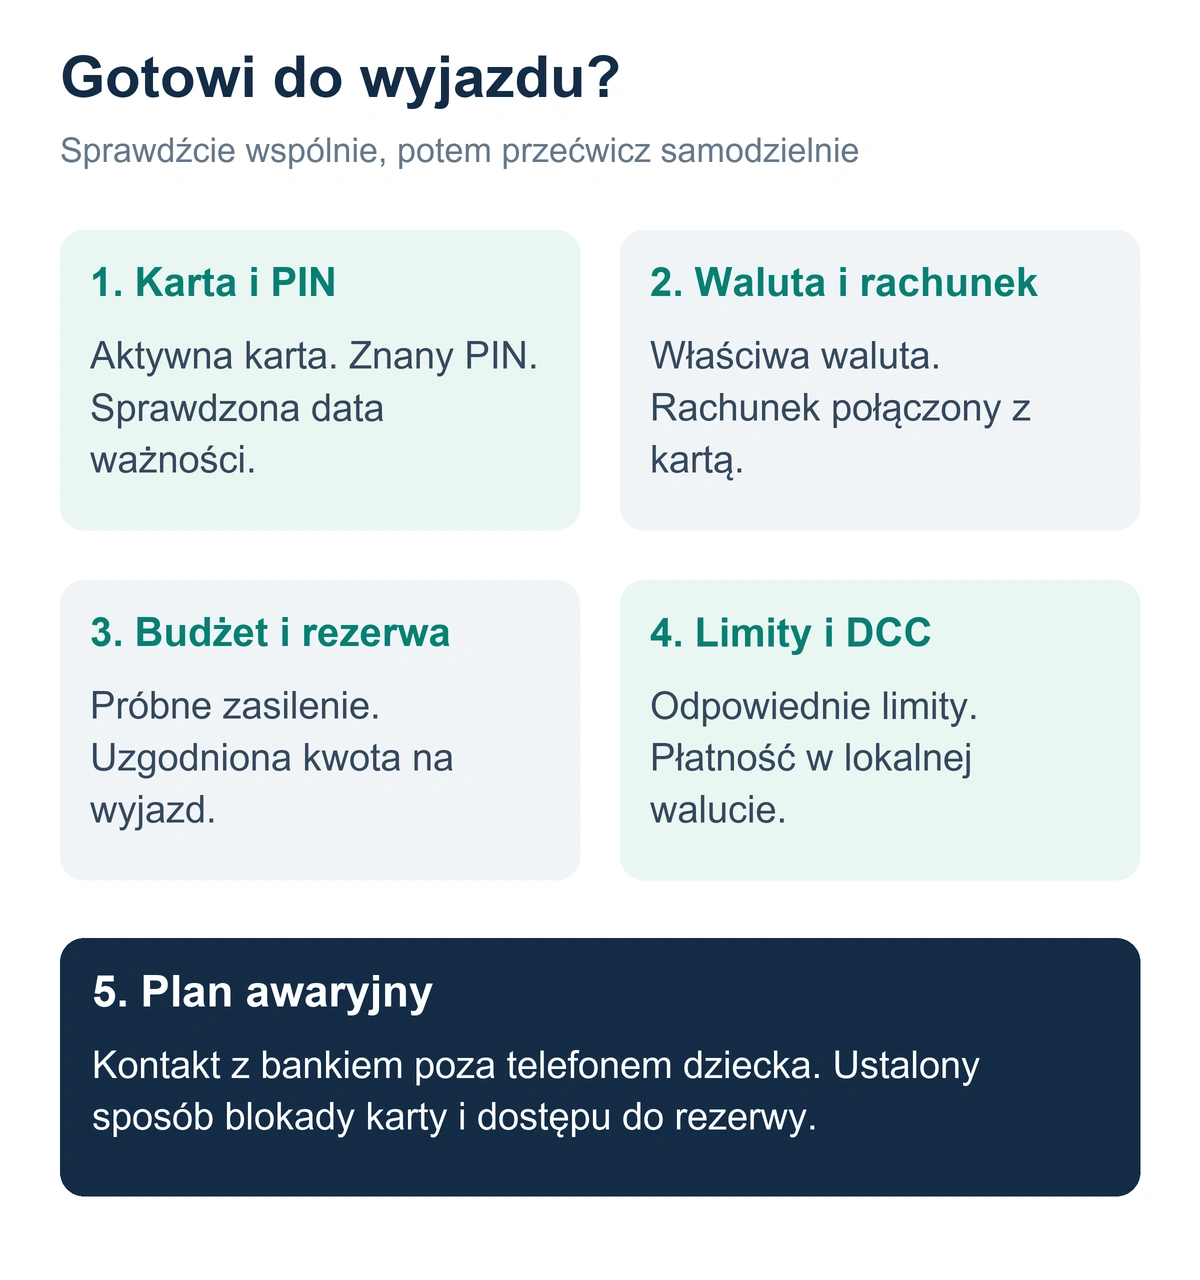
- Sprawdźcie ważność karty, jej aktywację i zapamiętanie PIN. Pierwszej próby użycia nie warto zostawiać na zagraniczną kasę.
- Potwierdźcie walutę rachunku oraz połączenie z kartą. Zróbcie niewielkie zasilenie i sprawdźcie saldo dostępne.
- Ustalcie dzienne limity zakupów, wypłat i płatności internetowych. Powinny odpowiadać planowi wyjazdu oraz możliwości ich zmiany przez rodzica.
- Przećwiczcie sprawdzanie historii, rozpoznanie obciążenia i reakcję na nieznaną transakcję. Rodzic nie powinien dowiadywać się o problemie dopiero po powrocie.
- Zapiszcie sposób kontaktu z bankiem oraz plan na zgubienie karty lub telefonu. Niewielka awaryjna gotówka może ułatwić rozwiązanie problemu.
Nie wystarczy, że rodzic umie wszystko znaleźć we własnej aplikacji. Nastolatek powinien sam wiedzieć, gdzie zobaczy saldo, jak sprawdzi ostatnią płatność i do kogo zadzwoni, jeśli terminal odrzuci zakup. Nie trzeba przy tym udostępniać mu loginu rodzica ani przekazywać własnej karty. Korzystajcie z uprawnień i narzędzi przewidzianych przez bank dla tej relacji.
Co zrobić, jeśli płatność dziecka nie przechodzi?
Zacznijcie od informacji widocznych w aplikacji: dostępnego salda właściwej waluty, limitu i statusu karty. Sprawdźcie również, czy płatność nie została już zablokowana lub zaksięgowana przed ponowną próbą. Seria kolejnych zakupów na tę samą kwotę utrudnia później ustalenie, co faktycznie się wydarzyło.
Przy zgubionej karcie skorzystajcie z możliwości jej zablokowania i skontaktujcie się z bankiem według jego procedury. Jeśli problem dotyczy telefonu, potrzebny jest inny sposób kontaktu niż aplikacja na utraconym urządzeniu. Warto uzgodnić go wcześniej, szczególnie gdy dziecko podróżuje z nauczycielem lub opiekunem grupy.
Po powrocie porównajcie kilka płatności z planem budżetu: kwotę w walucie, rachunek obciążenia i opłaty. Taki przegląd pokazuje, czy rozwiązanie sprawdzi się przy następnym wyjeździe, czy wymaga innej karty, limitów albo sposobu zasilania.
Pytania o konto walutowe dla dziecka
Czy dziecko musi mieć osobną kartę w euro?
Nie zawsze. W opisanych ofertach można korzystać z karty wielowalutowej powiązanej z rachunkiem. Osobna karta EUR może mieć inny cennik i zasady wypłat. Najpierw sprawdź możliwości obecnej karty, zanim zamówisz dodatkową.
Czy konto w euro wystarczy na wyjazd do każdego kraju?
Nie. EUR rozwiązuje kwestię salda w euro. Zakup w innej walucie może wymagać przewalutowania. Wybieraj rachunek do rzeczywistych płatności, a przy mniej popularnej walucie porównaj koszt rozliczenia kartą z dostępnymi alternatywami.
Czy po 18. urodzinach rodzic nadal widzi konto?
Nie należy tego zakładać. Przykładowo ING wskazuje utratę dostępu rodzica po pełnoletności dziecka, z możliwością ustanowienia pełnomocnictwa. Przed urodzinami sprawdź również dalszy cennik karty i sposób aktualizacji danych w swoim banku.
Czy po wyjeździe trzeba od razu sprzedać pozostałe euro?
Nie ma takiej potrzeby wynikającej z samego zakończenia podróży. Decyzja zależy od kolejnych wydatków, kosztów utrzymania rachunku i kursu wymiany. Ponowna zamiana waluty może kosztować, dlatego przy niewielkiej reszcie warto najpierw policzyć, co faktycznie zyskasz.