Konto Oszczędnościowe w Banku Pekao ma standardowo 0,50 procent w skali roku. W edycji 6 promocji możesz otrzymać do 5,70 procent rocznie dla maksymalnie 100 000 zł nowych środków przez 92 dni. Zapisy trwają do 22 października 2026 r. Wyższa stawka wymaga spełnienia kryteriów klienta i pięciu kwalifikowanych płatności w każdym cyklu rozliczeniowym.
Oprocentowanie konta oszczędnościowego Pekao
| Parametr | Zasada |
|---|---|
| Oferta | Nowe środki na koncie oszczędnościowym, edycja 6 |
| Zapisy | Od 24 września do 22 października 2026 r. |
| Oprocentowanie z aktywnością | 5,70% w skali roku |
| Oprocentowanie bez 5 płatności | 3,00% w skali roku dla nowych środków uczestnika promocji |
| Limit standardowego Konta Oszczędnościowego | 100 000 zł nowych środków |
| Czas podwyższonego oprocentowania | Maksymalnie 92 dni od przystąpienia |
| Stawka standardowa | 0,50% w skali roku, zmienna |
| Dzień badania nowych środków | 17 września 2026 r., godz. 21:00 |
To warunki dostępne 4 października 2026 r. Stawka 5,70 procent jest całkowitym oprocentowaniem promocyjnym, a nie dodatkiem do 0,50 procent. Konto Oszczędnościowe Premium ma w tej samej edycji limit 200 000 zł, ale jest osobnym wariantem związanym z Kontem Świat Premium. Poniższe przykłady dotyczą zwykłego Konta Oszczędnościowego.
Kto może skorzystać z promocji
Oferta obejmuje osoby pełnoletnie z pełną zdolnością do czynności prawnych, działające jako konsumenci, posiadające konto osobiste w Pekao oraz indywidualne konto oszczędnościowe. Trzeba przystąpić do promocji na wybranym rachunku. Samo otwarcie produktu albo wpłacenie pieniędzy nie wystarcza.
W okresie od 1 stycznia 2025 r. do 23 września 2026 r. klient nie mógł mieć rachunku w Pekao albo suma średnich miesięcznych sald jego rachunków musiała mieścić się w granicach od 0 do 200 zł w każdym badanym miesiącu. W tym samym okresie wyklucza posiadanie jednostek Pekao TFI nabytych przez bank. Wyłączona jest Bankowość Prywatna oraz równoczesny udział w edycjach 2, 3, 4 lub 5.
Pełne kryteria i sposób liczenia sald zawiera regulamin edycji 6 promocji oszczędnościowej. Jeśli masz starszy rachunek albo jednostki funduszy, sprawdź spełnienie warunków przed przelaniem dużej kwoty. Nie oceniaj uprawnienia wyłącznie po dzisiejszym saldzie.
Jak Pekao oblicza nowe środki
Bank bada dwie nadwyżki względem 17 września 2026 r.: wzrost salda na promowanym koncie oraz wzrost łącznych oszczędności na rachunkach w złotych objętych definicją. Za nowe środki uznaje niższą dodatnią nadwyżkę, z uwzględnieniem limitu promocji. Przesunięcie pieniędzy między własnymi produktami w Pekao nie musi więc zwiększyć kwoty objętej lepszą stawką.
| Hipotetyczny przykład | Dzień badania | Dzisiaj | Nadwyżka |
|---|---|---|---|
| Konto oszczędnościowe | 50 zł | 1500 zł | 1450 zł |
| Łączne oszczędności objęte badaniem | 150 zł | 1550 zł | 1400 zł |
W tym przykładzie nowe środki to 1400 zł. Na koncie oszczędnościowym przybyło 1450 zł, ale łączny wzrost jest mniejszy. Pozostałe 100 zł salda tego konta nie otrzyma promocyjnej stawki. To przykład samego mechanizmu, przy założeniu, że klient spełnia warunki przystąpienia. Szerzej wyjaśniamy czym są nowe środki w banku.
Pięć płatności. Jak pilnować cyklu
Cykl trwa od 26. dnia miesiąca do 25. dnia następnego. Pierwszy i ostatni mogą być krótsze. W każdym wykonaj co najmniej pięć płatności kartą debetową lub BLIKIEM za towary i usługi. W ostatnim dniu zwykłego cyklu bank uwzględnia transakcje tylko do godziny 21:00. Przelew na telefon, zasilenie Revoluta, zwrócona lub odrzucona płatność nie zastąpi zakupu.
Przykład: po dołączeniu 20 października pierwszy cykl kończy się już 25 października. Nie masz pełnego miesiąca na pięć płatności. Kolejny cykl zaczyna się 26 października i kończy 25 listopada. Zapisz te granice od razu, a płatności wykonaj wcześniej niż ostatniego wieczoru. Nie mieszaj tego harmonogramu z miesiącami kalendarzowymi promocji za założenie konta.
Bez wymaganej aktywności nowe środki uprawnionego uczestnika zarabiają 3 procent zamiast 5,70 procent. Nie oznacza to jednak, że każdemu posiadaczowi konta przysługuje 3 procent: najpierw musi być skuteczne przystąpienie do promocji i spełnione jej kryteria.
Odsetki promocyjne za dany cykl bank dopisuje na koniec miesiąca, w którym ten cykl się zakończył. Koniec cyklu 25. dnia miesiąca nie jest więc dniem wypłaty odsetek.
Warunki promocyjnego oprocentowania rozliczaj oddzielnie od warunków bezpłatnej karty do Konta Przekorzystnego. Spełnienie jednych nie musi oznaczać spełnienia drugich.
Ile można zarobić na Koncie Oszczędnościowym Pekao
Przyjmijmy stałą kwotę nowych środków przez pełne 92 dni i spełnienie aktywności w każdym cyklu. Uproszczony wzór to kapitał razy roczna stopa razy 92 podzielone przez 365. Kwoty netto uwzględniają 19 procent podatku. W tabeli pomijamy kapitalizację i różnice zaokrągleń podczas kolejnych wypłat.
| Kwota | Odsetki brutto przy 5,70% | Orientacyjnie po podatku |
|---|---|---|
| 10 000 zł | 143,67 zł | 116,37 zł |
| 50 000 zł | 718,36 zł | 581,87 zł |
| 100 000 zł | 1436,71 zł | 1163,74 zł |
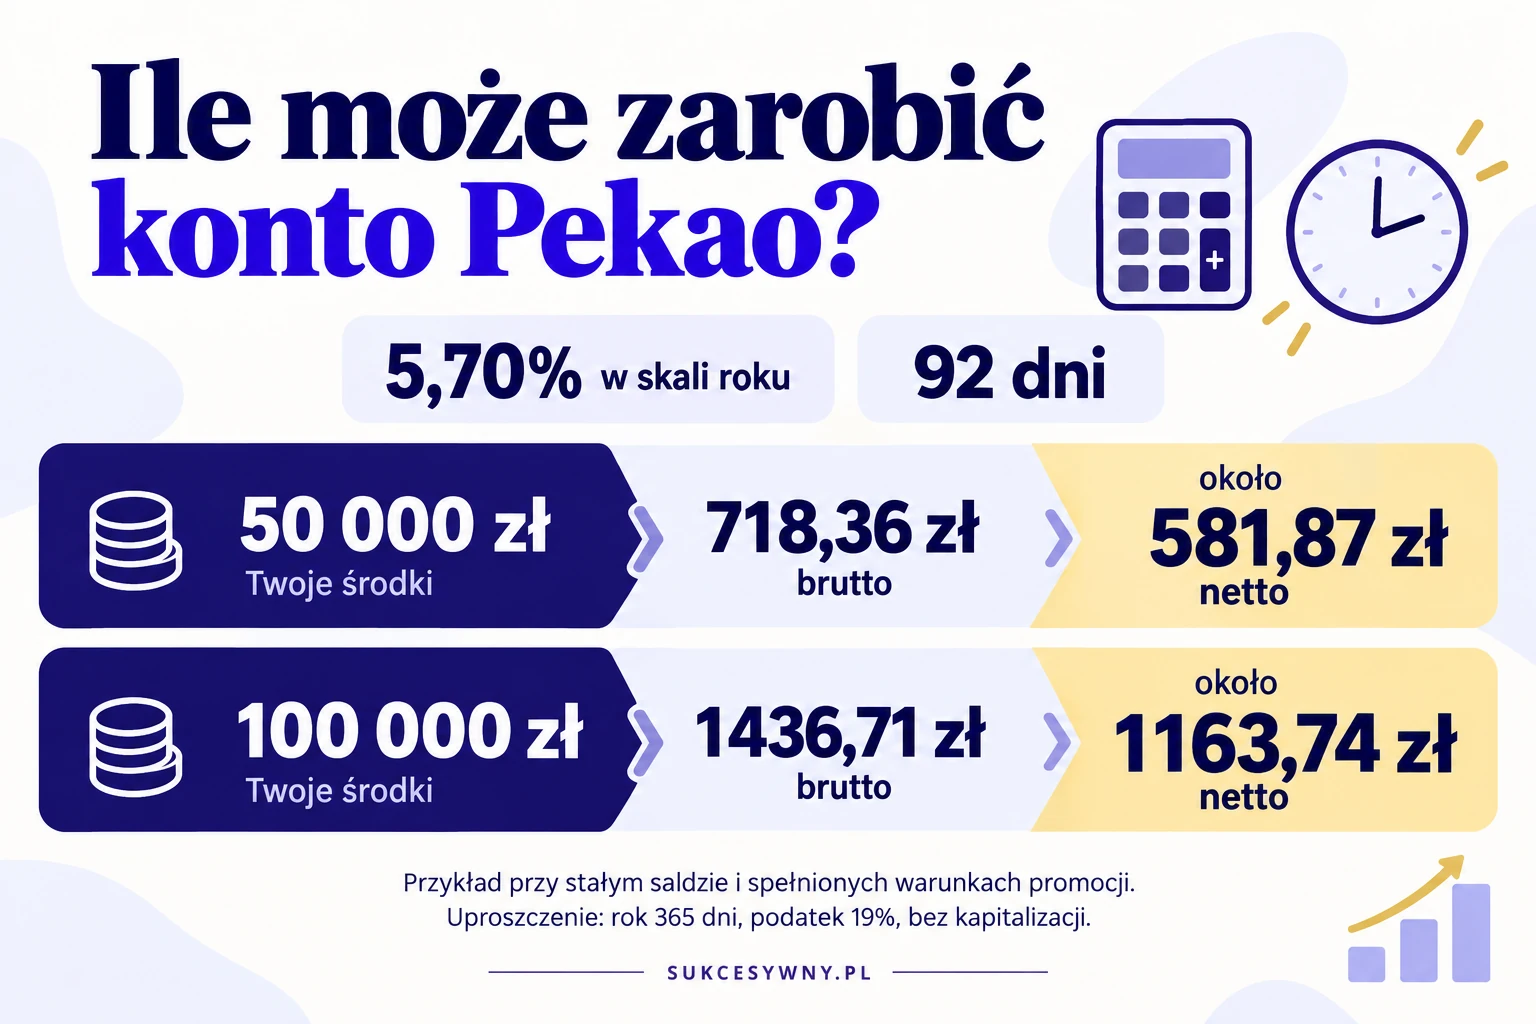
Dla porównania 50 000 zł przy 3 procent przez 92 dni daje około 378,08 zł brutto, czyli 306,25 zł netto. Przy standardowych 0,50 procent byłoby to około 63,01 zł brutto i 51,04 zł netto. Niespełnienie warunków aktywności albo pozostawienie pieniędzy po promocji ma więc wyraźny wpływ na wynik.
Faktyczny zysk zależy od dziennych sald, liczby dni oraz terminu wypłat odsetek i podatku. Wpłata części kapitału dopiero pod koniec promocji nie da takiego wyniku jak utrzymanie pełnej kwoty od pierwszego dnia. Jeśli chcesz przeliczyć własny harmonogram, zobacz jak bank nalicza odsetki na koncie oszczędnościowym.
Wpłaty i wypłaty. PeoPay za 0 zł, Pekao24 za 7 zł
Konto służy do oszczędzania z dostępem do pieniędzy. Wpłaty i wypłaty realizujesz bezgotówkowo przez rachunek w Pekao. Jeśli pieniądze przychodzą z innego banku, zasil nimi najpierw swój rachunek osobisty w Pekao, a następnie przelej na oszczędnościowy. Przy wypłacie na zewnątrz wykonaj tę drogę w odwrotnej kolejności.
| Czynność | Opłata |
|---|---|
| Prowadzenie Konta Oszczędnościowego | 0 zł |
| Przelew przez PeoPay na własny rachunek w Pekao | 0 zł |
| Pozostałe przelewy z konta oszczędnościowego, np. w Pekao24 | 7 zł za każdy przelew |
| Zamknięcie rachunku oszczędnościowego | 0 zł |
Takie rozróżnienie kanałów wynika z taryfy Pekao, rozdział rachunków oszczędnościowych. Nie chodzi o jedną darmową wypłatę miesięcznie. Istotne jest zlecenie w PeoPay na własny rachunek w banku. Sam fakt wykonania przelewu przez internet nie daje zwolnienia.
Przykład: trzy przelewy na własne konto osobiste zlecone w PeoPay kosztują łącznie 0 zł. Trzy takie przelewy wykonane w serwisie internetowym Pekao24 kosztują 21 zł. Przy niewielkich oszczędnościach może to pochłonąć dużą część odsetek. Przed zatwierdzeniem sprawdź rachunek docelowy i widoczną opłatę.
Jak otworzyć konto i znaleźć warunki w PeoPay
Jeśli masz już rachunek osobisty w Pekao, Konto Oszczędnościowe możesz otworzyć w PeoPay, Pekao24 lub placówce. Wybierz produkt, sprawdź dokumenty i potwierdź umowę. Jeżeli chcesz korzystać z promocji, sprawdź także skuteczne przystąpienie na tym konkretnym rachunku. Posiadanie kilku kont nie mnoży limitu edycji.
Poniższe ekrany pokazują ofertę produktu w aplikacji, a nie indywidualne potwierdzenie udziału w promocji. Widoczna stawka standardowa 0,50 procent nie dowodzi sama w sobie, że klient nie otrzyma oprocentowania promocyjnego. Oceniaj warunki własnego rachunku i potwierdzenie przystąpienia.
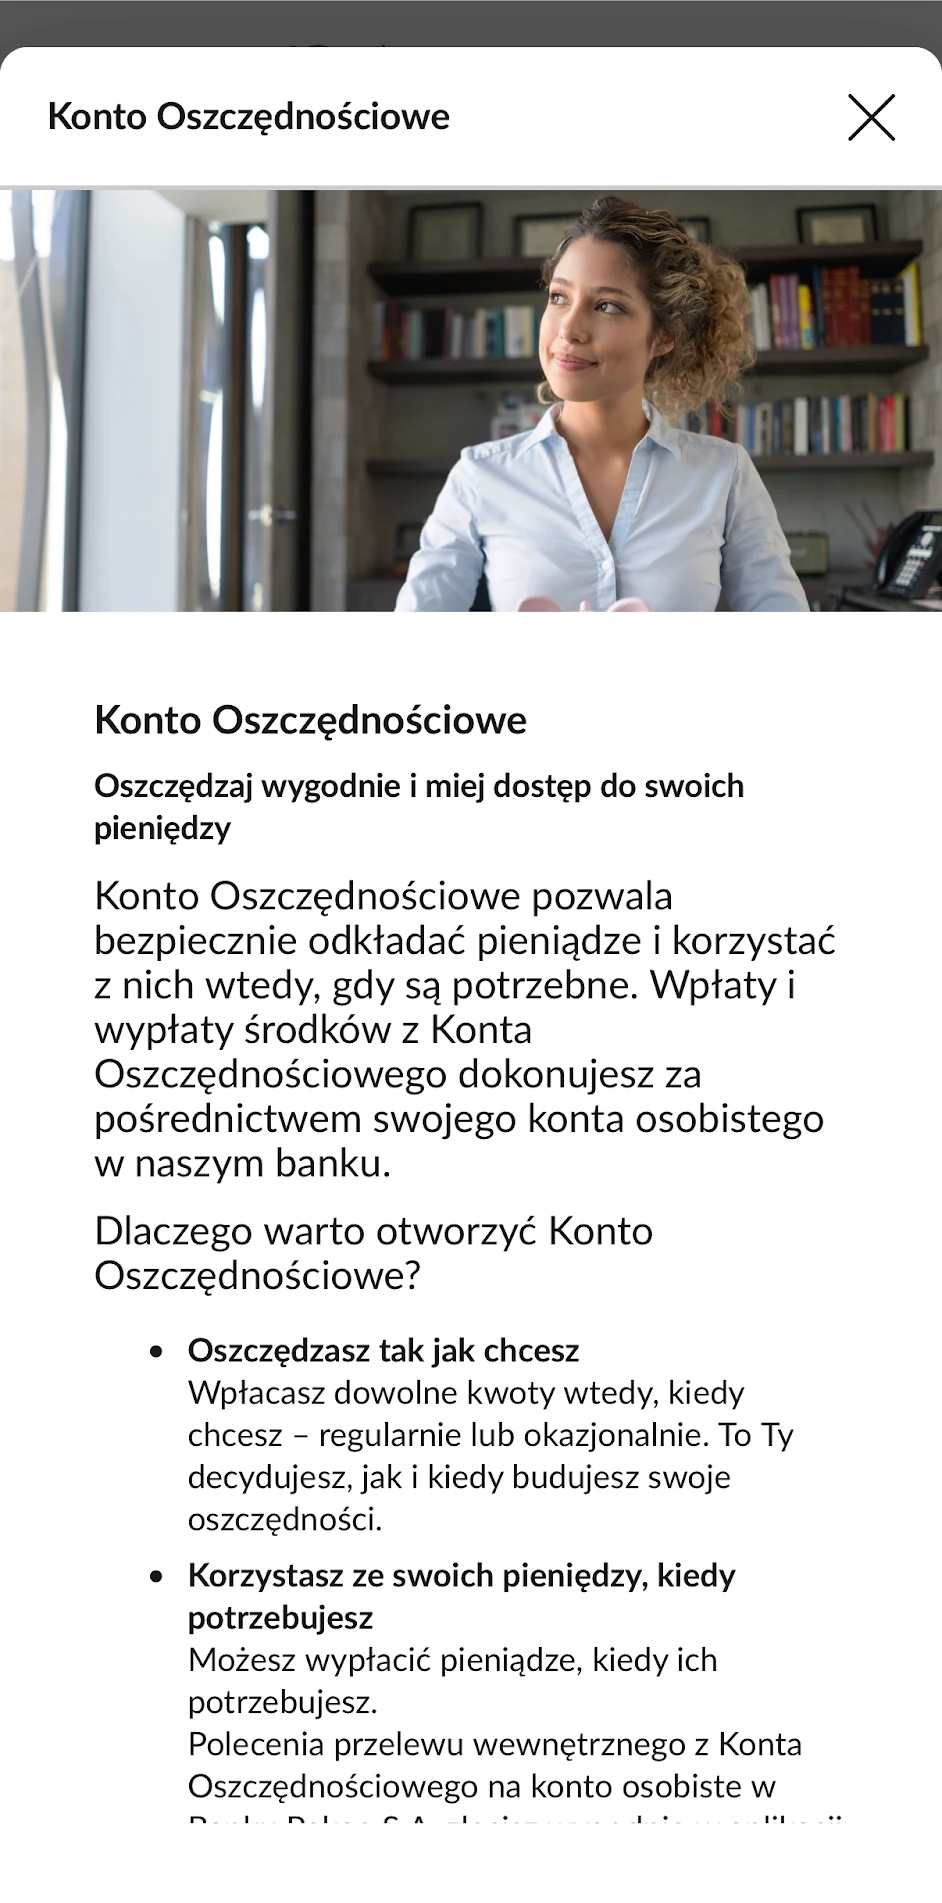
Ekran 1. Konto Oszczędnościowe w ofercie PeoPay.
Na Pulpicie wybierz „Dla Ciebie”, następnie „Oferta”, „Inwestycje i oszczędności” i „Konto Oszczędnościowe”. Po otwarciu opisu produktu przewiń ekran w dół.
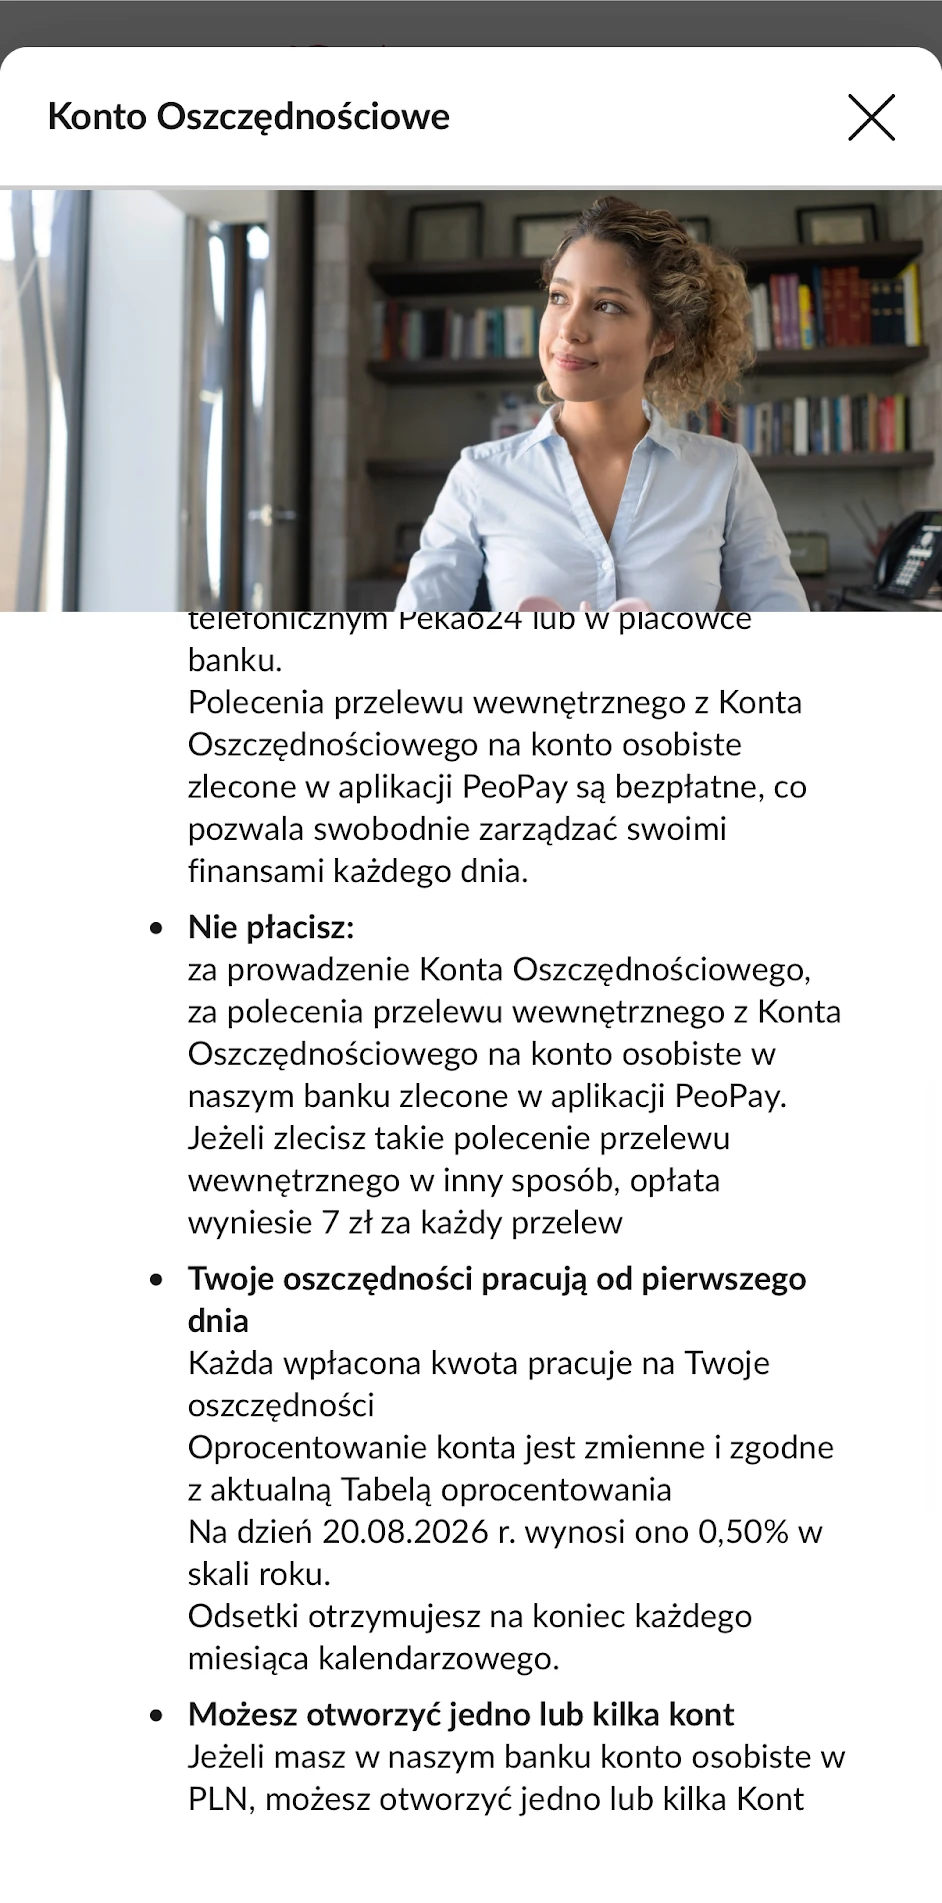
Ekran 2. Oprocentowanie i podstawowe zasady Konta Oszczędnościowego.
Przewiń opis produktu do sekcji o kosztach i oprocentowaniu. Aplikacja pokazuje tu opłaty za przelewy, standardowe oprocentowanie oraz termin naliczania odsetek.
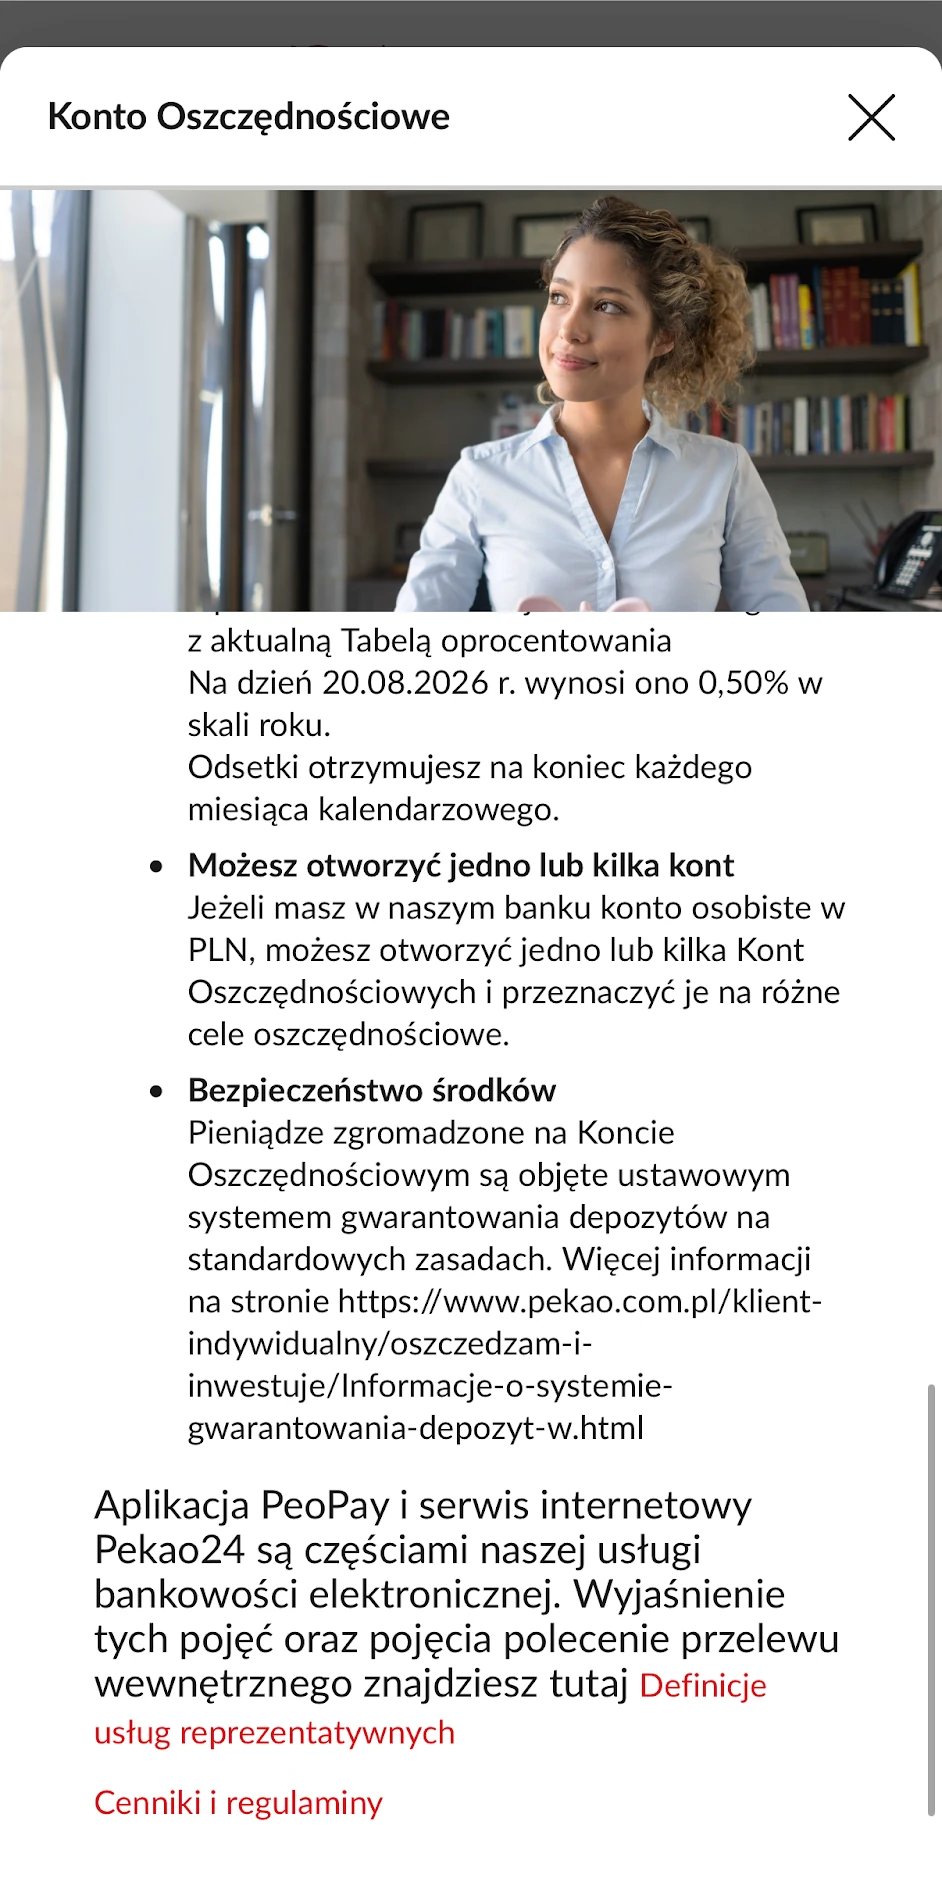
Ekran 3. Dalsze informacje o Koncie Oszczędnościowym.
Przewiń niżej, aby sprawdzić możliwość prowadzenia kilku kont, informacje o ochronie środków oraz odnośniki do cenników i regulaminów. Aby wrócić do oferty, wybierz „X” w prawym górnym rogu.
Jeżeli dopiero zaczynasz korzystać z banku, zobacz najważniejsze funkcje aplikacji PeoPay.
Co po zakończeniu 92 dni
Pieniądze pozostają na koncie, ale część objęta promocją wraca do stawki standardowej, jeśli nie działa inna skutecznie uruchomiona oferta. Termin zapisów do edycji i Twój osobisty koniec 92 dni to różne daty. Sam upływ 22 października nie kończy okresu promocyjnego klienta, który dołączył wcześniej.
Wypłata środków i rozwiązanie umowy konta to też różne czynności. Zamknięcie rachunku, odstąpienie od umowy albo dodanie współposiadacza w okresie promocji oznacza rezygnację i utratę odsetek promocyjnych za bieżący oraz kolejne cykle. Jeśli chcesz jedynie przenieść pieniądze, nie zamykaj produktu bez sprawdzenia rozliczenia należnych odsetek.
Przed końcem okresu zapisz stan rachunku, sprawdź naliczone odsetki i porównaj dalsze oprocentowanie. Kolejna edycja nie uruchamia się automatycznie. Więcej praktycznych wariantów opisujemy w poradniku co zrobić z kontem oszczędnościowym po zakończeniu promocji.
Dla kogo to konto ma sens
Oferta może być użyteczna, jeśli spełniasz warunki klienta, masz nowe środki i wykonujesz wymagane płatności bez sztucznego zwiększania wydatków. Dostęp do pieniędzy ułatwia trzymanie rezerwy, lecz wypłata kapitału obniża dalsze odsetki. Przy kwocie ponad 100 000 zł policz nadwyżkę osobno, bo zwykłe Konto Oszczędnościowe nie obejmuje jej stawką promocyjną.
Jeśli nie spełniasz warunków edycji, oceniaj produkt według dostępnej dla Ciebie stawki, a nie reklamy 5,70 procent. Przy porównywaniu ofert użyj tej samej kwoty, długości okresu i wyniku po podatku. Aktualne możliwości zestawiamy w rankingu kont oszczędnościowych.
Dla pieniędzy, których nie będziesz potrzebować przez określony czas, warto porównać także konto oszczędnościowe z lokatą. Różnica dotyczy nie tylko stawki, ale również dostępu do kapitału i skutków wcześniejszej wypłaty.
Informacje o ofercie i obsłudze banku znajdziesz na stronie Bank Pekao.