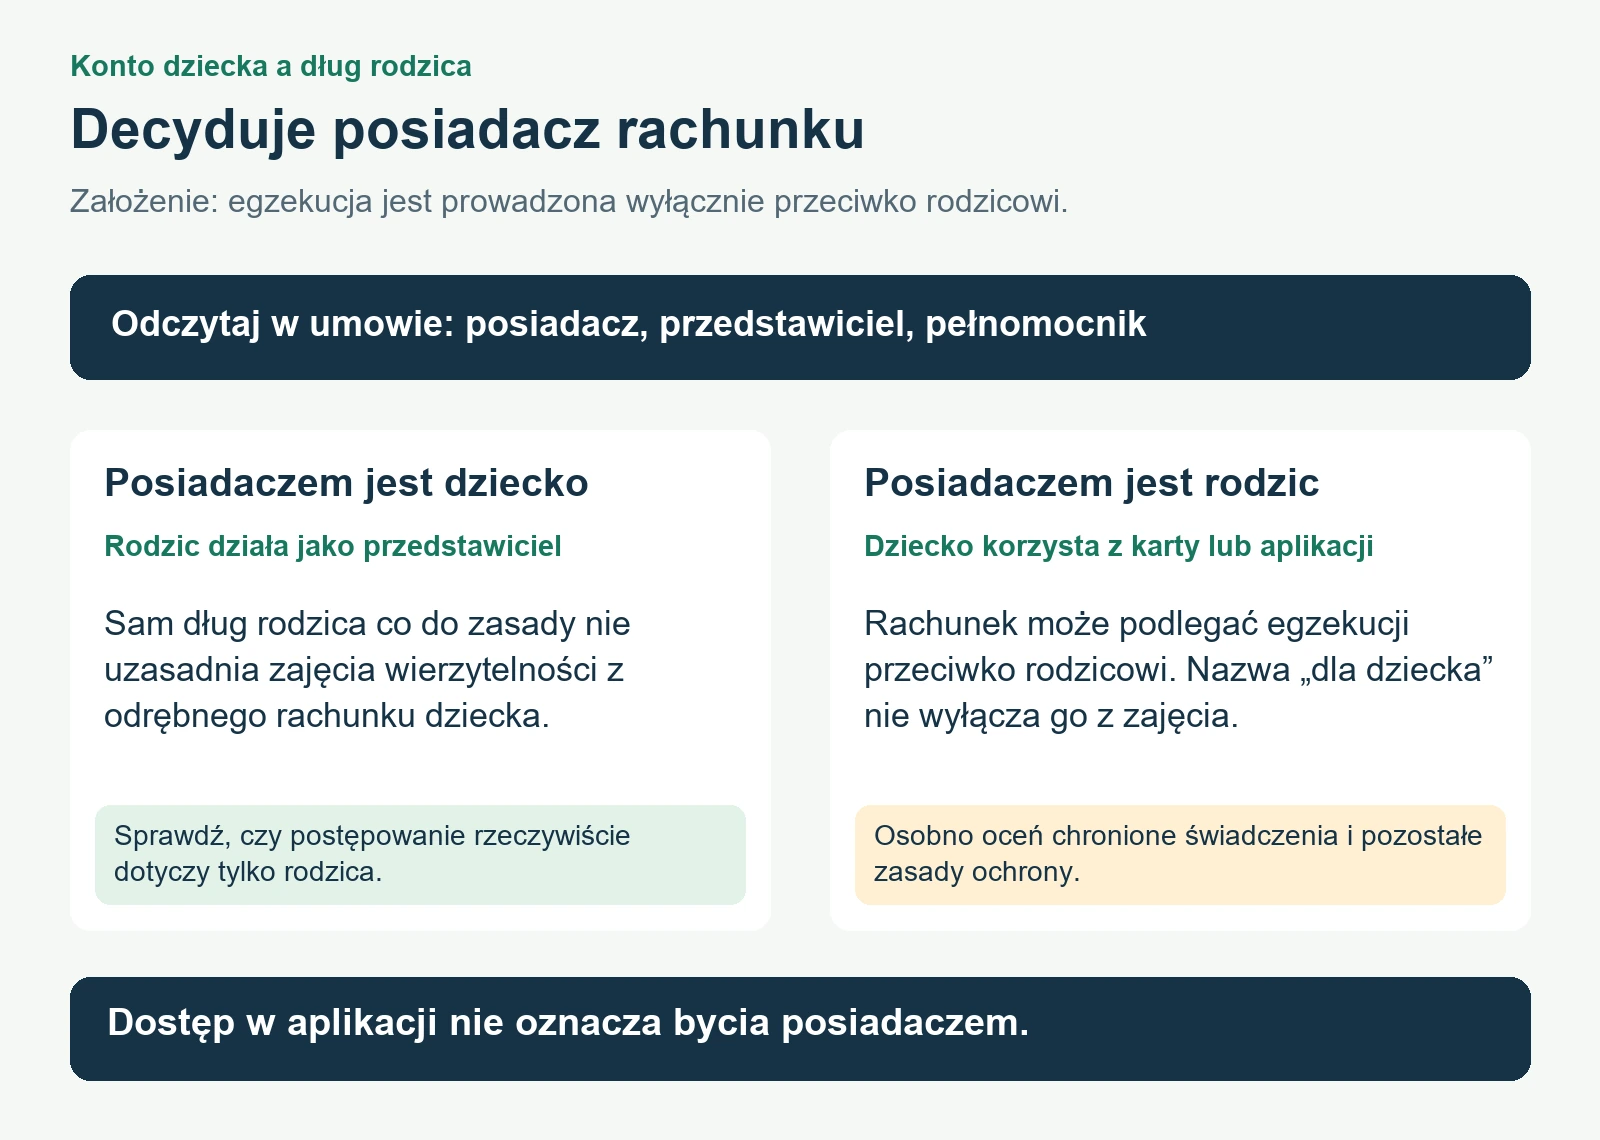
Komornik prowadzący egzekucję wyłącznie przeciwko rodzicowi co do zasady nie powinien zajmować rachunku, którego posiadaczem jest dziecko. Sam dostęp rodzica do aplikacji i możliwość wykonywania przelewów nie zmieniają posiadacza konta. Najpierw trzeba jednak sprawdzić umowę: produkt nazywany kontem dla dziecka może formalnie należeć do rodzica.
Znaczenie mają trzy rzeczy: kto jest posiadaczem rachunku, przeciwko komu toczy się egzekucja i skąd pochodzą konkretne pieniądze. Inaczej ocenia się oszczędności małoletniego, inaczej kwotę odłożoną przez rodzica na swoim koncie, a jeszcze inaczej wpływ chronionego świadczenia. Nie ma jednego rodzaju rachunku, który zapewnia nienaruszalność każdej wpłaty.
Konto dziecka a komornik. Najpierw sprawdź posiadacza
Otwórz umowę rachunku albo poproś bank o potwierdzenie danych posiadacza. Sprawdź imię, nazwisko i PESEL, a następnie rolę rodzica: przedstawiciel ustawowy, pełnomocnik czy współposiadacz. Kolor kafelka, imię dziecka w aplikacji oraz napis na karcie nie rozstrzygają tej kwestii.
Przy egzekucji z rachunku chodzi o wierzytelność posiadacza wobec banku, czyli jego prawo do wypłaty środków. To nie jest wyłącznie pytanie, kto ostatnio wpłacił banknoty lub nadał przelew. Dlatego prywatne ustalenie „te pieniądze są dla córki” nie zmienia automatycznie skutków prowadzenia rachunku na nazwisko rodzica.
| Sytuacja | Kogo wskazuje umowa? | Znaczenie przy długu rodzica |
|---|---|---|
| Własny rachunek małoletniego | Dziecko jako posiadacza, rodzica jako przedstawiciela | Sam dług rodzica nie daje podstawy do egzekucji z wierzytelności dziecka |
| Rachunek rodzica używany przez dziecko | Rodzica jako posiadacza | Dziecięca karta lub aplikacja nie wyłącza rachunku z egzekucji przeciwko rodzicowi |
| Skarbonka lub cel oszczędnościowy rodzica | Nadal rodzica | Nazwa celu nie tworzy osobnego majątku dziecka wobec banku |
| Rachunek wspólny | Kilku posiadaczy, wśród nich dłużnika | Obowiązują odrębne zasady zajęcia i udziałów. Nie należy utożsamiać współposiadacza z pełnomocnikiem |
Różnica występuje również między ofertami bankowymi. mBank wyjaśnia przy eKoncie Junior, że formalnym posiadaczem jest rodzic, a dziecko korzysta z karty i aplikacji. Nie oznacza to, że tak działa każde konto dziecięce ani każdy produkt tego banku. Sprawdzaj dokładną nazwę i umowę, zamiast przenosić zasady z innego rachunku.
Jeżeli dopiero wybierasz miejsce na oszczędności, zagadnienia własności i dysponowania wpłatą opisujemy także przy koncie oszczędnościowym dla dziecka. Tutaj skupiamy się na skutkach egzekucji, a nie oprocentowaniu czy porównaniu banków.
Czy pełnomocnictwo rodzica naraża konto dziecka na zajęcie?
Samo pełnomocnictwo nie przenosi na pełnomocnika praw posiadacza rachunku. Podobnie przedstawicielstwo ustawowe pozwala rodzicowi działać za małoletniego, ale nie czyni go właścicielem całego majątku dziecka. Dług rodzica i pieniądze na odrębnym rachunku dziecka nie stają się jednym majątkiem tylko dlatego, że są widoczne podczas tego samego logowania.
Nie myl jednak pełnomocnika ze współposiadaczem. Wspólny rachunek może podlegać zajęciu ze względu na dług jednego z jego posiadaczy, a dalszy zakres egzekucji wymaga ustalenia właściwych zasad. Jeśli dokument zawiera dwóch posiadaczy, nie opieraj swojej oceny na regule dotyczącej konta należącego wyłącznie do dziecka.
Także wiek sam w sobie nie przesądza o ochronie. Trzynaste urodziny wpływają na zdolność do czynności prawnych oraz zakres samodzielnej obsługi, lecz nie zamieniają dowolnego konta rodzica w konto nastolatka. Praktyczne zmiany opisuje poradnik co dzieje się z kontem po ukończeniu 13 lat.
Długi rodzica i długi dziecka to dwie różne sytuacje
W zwykłej sytuacji zaległy kredyt matki lub ojca nie staje się zobowiązaniem dziecka z powodu pokrewieństwa, wspólnego adresu czy pozostawania na utrzymaniu. Tytuł wykonawczy przeciwko rodzicowi nie jest automatycznie tytułem przeciwko dziecku. Nie ma też zasady, zgodnie z którą ukończenie 18 lat przenosi na potomka wszystkie rodzinne długi.
Odrębną sprawą jest zobowiązanie, za które odpowiada samo dziecko. Może pojawić się na przykład w związku z dziedziczeniem, przy uwzględnieniu właściwych zasad i ograniczeń odpowiedzialności spadkowej. Wówczas trzeba analizować podstawę egzekucji wobec tej osoby, a nie powoływać się wyłącznie na dziecięcą nazwę rachunku.
Nie zakładaj więc, że konto osoby małoletniej jest z definicji niewidoczne albo niepodlegające żadnej egzekucji. Ochrona przed długiem innej osoby to coś innego niż całkowite zwolnienie własnego majątku z odpowiedzialności. Przy doręczonym piśmie dotyczącym dziecka sprawdź dokumenty i terminy, zamiast je ignorować.
800+, alimenty i prywatne oszczędności. Nie myl podstaw ochrony
Świadczenie wychowawcze 800+ oraz otrzymywane alimenty należą do środków objętych szczególną ochroną egzekucyjną. Zasady ochrony pieniędzy z określonych świadczeń po wpływie na rachunek wskazuje art. 54a Prawa bankowego. Nie jest to ochrona wynikająca z nazwania przelewu pieniędzmi dla dziecka.
Na zajętym rachunku rodzica wpływ świadczenia wymaga prawidłowego rozpoznania jego pochodzenia. Zachowaj potwierdzenie wypłaty, dane instytucji lub osoby zobowiązanej oraz dokument określający charakter świadczenia. Jeśli bank potraktował taki wpływ jak zwykłe środki, wskaż konkretną operację i podstawę ochrony, zamiast prosić ogólnie o odblokowanie całego salda.
Prezent od dziadków, kieszonkowe i przelew rodzica z tytułem „na wakacje” nie stają się przez to świadczeniem ustawowo zwolnionym z egzekucji. Mogą należeć do majątku dziecka, ale wymaga to oceny rzeczywistej czynności i rachunku. Zwłaszcza na koncie rodzica sam opis wpłaty nie gwarantuje, że bank wyłączy ją z zajęcia.
| Przykład wpływu | Co trzeba ustalić? | Co pomaga w wyjaśnieniu? |
|---|---|---|
| 800+ wypłacone przez ZUS | Czy sporna kwota pochodzi z chronionego świadczenia | Historia wpływu, dane nadawcy i dokumentacja świadczenia |
| Otrzymane alimenty | Charakter wpłaty, uprawniony oraz związek z obowiązkiem alimentacyjnym | Orzeczenie, ugoda lub inny właściwy dokument i potwierdzenia wpłat |
| Darowizna dziadków dla dziecka | Komu przekazano pieniądze i na czyj rachunek wpłynęły | Dokument darowizny, przelew i umowa rachunku |
| Oszczędności rodzica opisane jako „dla dziecka” | Czy nastąpiło rzeczywiste przysporzenie, czy to nadal środki i rachunek rodzica | Treść czynności i dokumenty, nie sama etykieta w aplikacji |
Przykładowo saldo 1800 zł może obejmować 800 zł świadczenia i 1000 zł zwykłej wpłaty. Sam fakt, że na konto trafia 800+, nie oznacza jednakowej ochrony obu części. To model pokazujący różnicę źródeł, a nie obliczenie kwoty, którą komornik na pewno zabierze. Znaczenie mają również pozostałe przepisy i sytuacja rachunku.
Do przyjmowania wskazanych świadczeń istnieje szczególny rachunek rodzinny, często nazywany kontem socjalnym. Nie jest zwykłym kontem dziecka ani rachunkiem na dowolne przelewy. Z kolei kwota wolna od zajęcia na koncie stanowi odrębny mechanizm, z własnymi zasadami i wyjątkami. Nie zastępuje ustalenia, czy w ogóle zajęto rachunek właściwej osoby.
Co zrobić, gdy zajęto konto dziecka za dług rodzica?
Najpierw potwierdź, że rzeczywiście chodzi o zajęcie egzekucyjne. Niedziałająca karta lub brak przelewu mogą wynikać także z limitu, dokumentów albo problemu technicznego. Ogólną diagnozę opisujemy przy blokadzie konta bankowego. Przy zajęciu potrzebujesz danych sprawy, a nie wielokrotnego ponawiania płatności.
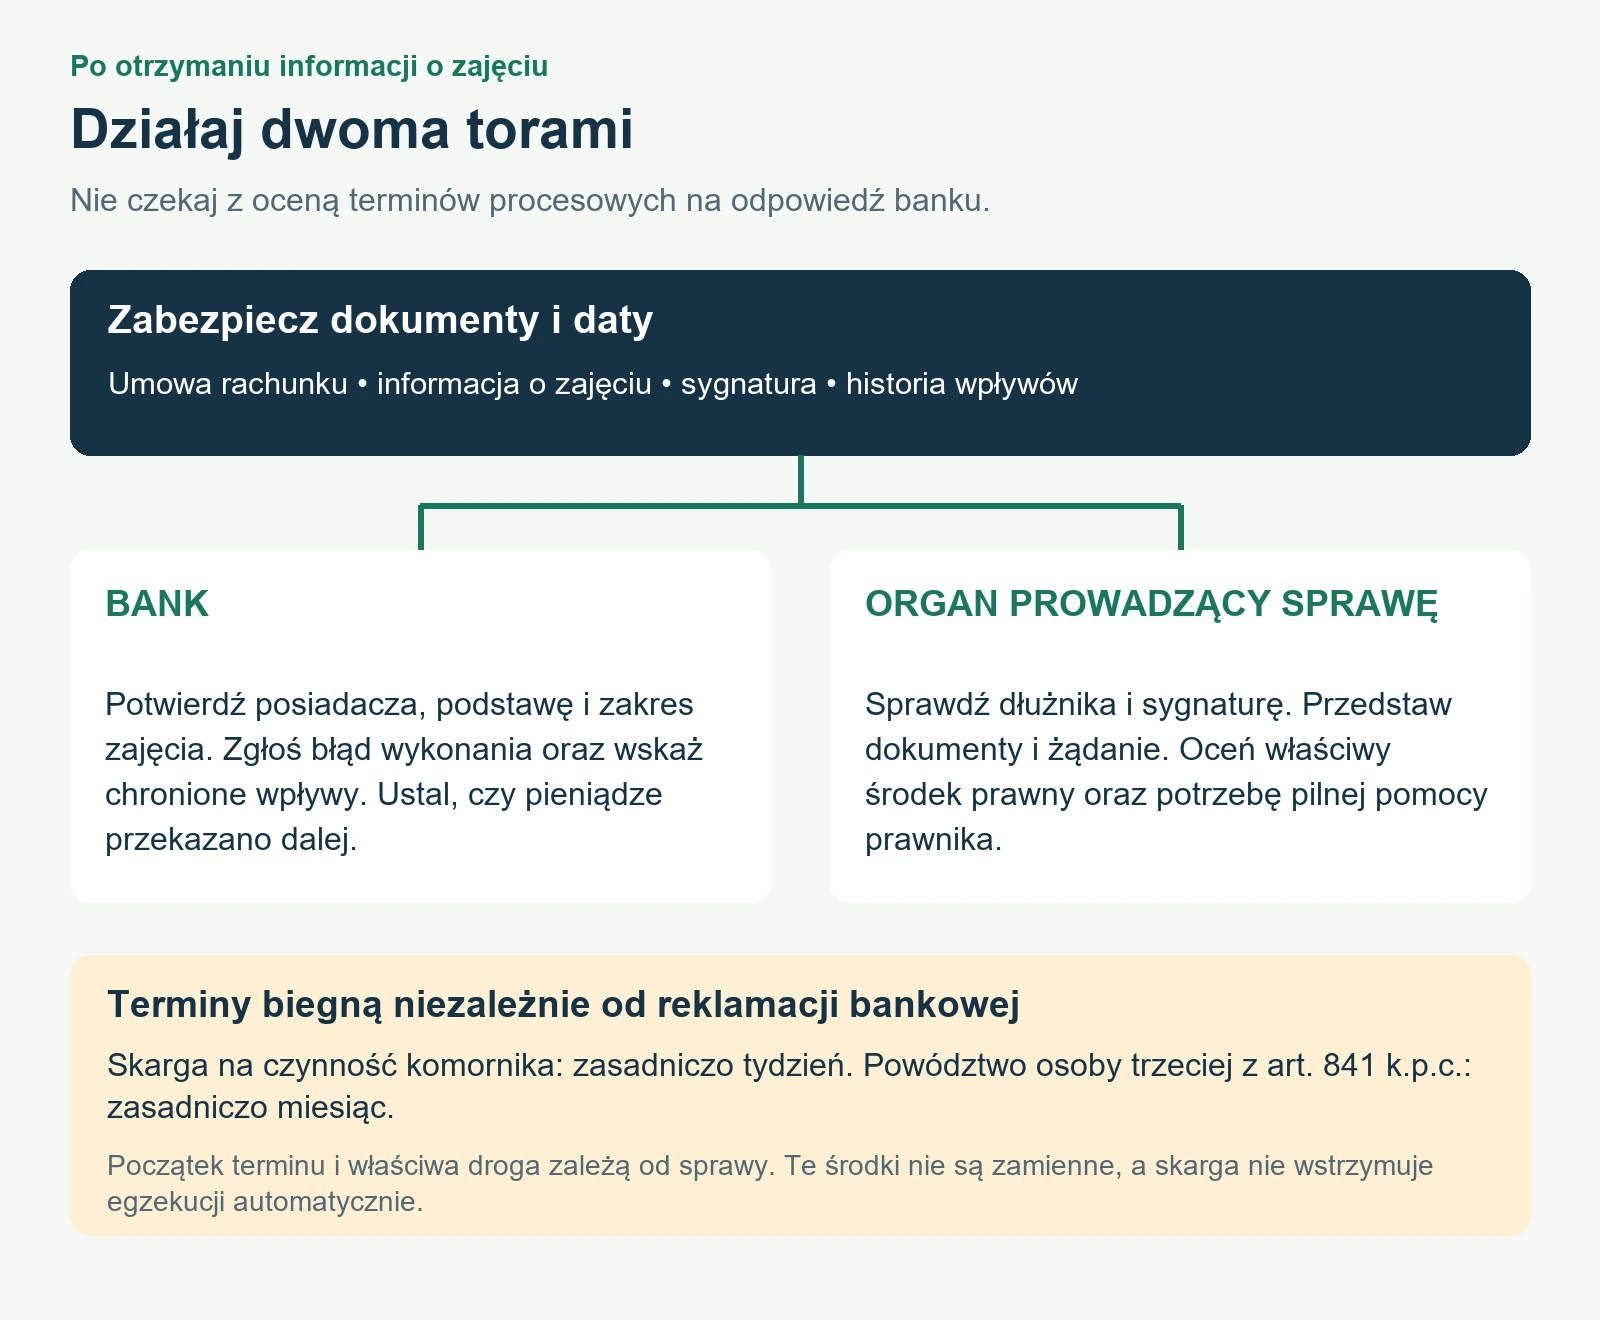
- Zapisz datę otrzymania informacji. Zachowaj komunikat, pismo i potwierdzenie doręczenia. Od określonych zdarzeń mogą biec terminy procesowe.
- Ustal szczegóły w banku. Poproś o numer rachunku, kwotę ograniczenia, organ, sygnaturę i wskazanie osoby, której dotyczy zajęcie. Potwierdź też, czy pieniądze już przekazano.
- Przygotuj dowody. Najważniejsze są umowa wskazująca posiadacza, potwierdzenie roli rodzica oraz dokumenty dotyczące spornych wpływów.
- Zgłoś niezgodność bankowi i organowi. Opisz, na czym polega pomyłka, oraz czego żądasz. Zachowaj potwierdzenie wysłania i numer zgłoszenia.
- Sprawdź właściwy środek prawny. Przy sporze lub upływającym terminie skorzystaj z pomocy prawnej. Nie czekaj biernie na odpowiedź reklamacyjną banku.
W zgłoszeniu oddziel dane rodzica jako dłużnika od danych dziecka jako posiadacza. Podaj konkretny rachunek i kwotę, a dokumenty dołącz przez oficjalny kanał. Nie wystarczy ogólne zapewnienie „to konto córki”, jeśli bankowa umowa wskazuje coś innego. Z drugiej strony sam podgląd konta w aplikacji rodzica nie dowodzi, że bank ma prawo traktować je jako jego rachunek.
Bank odpowiada za prawidłowe wykonanie skierowanego do niego zajęcia, a komornik za czynności w postępowaniu. Nie zakładaj, że każda pomyłka powstała w tym samym miejscu. Jeśli środki już przekazano, ustal komu i kiedy. Dalsza droga odzyskania kwoty może wymagać innych działań niż samo usunięcie oznaczenia blokady w aplikacji.
Reklamacja, skarga i powództwo. Dlaczego termin ma znaczenie?
Reklamacja do banku służy wyjaśnieniu jego działania. Nie zastępuje środka procesowego przeciwko czynności komornika ani ochrony praw osoby trzeciej. Złożenie jej nie oznacza, że terminy sądowe przestają biec. Tak samo telefon do kancelarii nie jest automatycznie formalną skargą.
Art. 767 Kodeksu postępowania cywilnego przewiduje skargę na czynności komornika, zasadniczo w terminie tygodniowym. Moment rozpoczęcia terminu zależy między innymi od obecności przy czynności, zawiadomienia lub uzyskania informacji o jej dokonaniu. Skargę wnosi się do komornika, który dokonał kwestionowanej czynności, a właściwy sąd ją rozpoznaje. Samo wniesienie skargi nie wstrzymuje automatycznie egzekucji.
Odrębną drogą może być powództwo osoby trzeciej o zwolnienie zajętego przedmiotu od egzekucji, opisane w art. 841. Zasadniczy termin wynosi miesiąc od dowiedzenia się o naruszeniu prawa, z zastrzeżeniem odrębnych regulacji. Nie są to dwa zamienne formularze do wyboru według wygody. Dobór zależy od tego, czy kwestionujesz prawidłowość czynności, czy bronisz prawa do zajętego składnika majątku.
Jeżeli sprawa dotyczy egzekucji administracyjnej, nie stosuj automatycznie powyższej ścieżki skargi na komornika. Odczytaj pouczenie i ustal właściwy organ. W konkretnej sprawie pilna konsultacja z dokumentami jest bezpieczniejsza niż oczekiwanie na zakończenie wymiany wiadomości z bankiem.
Kto reprezentuje dziecko w sporze?
Zwykle rodzic działa jako przedstawiciel ustawowy, ale nie może tego robić w każdej sytuacji. Kodeks rodzinny i opiekuńczy przewiduje ograniczenia reprezentacji, szczególnie gdy sprawa dotyczy relacji dziecka z rodzicem. Przy konflikcie interesów trzeba ocenić potrzebę ustanowienia reprezentanta dziecka przez sąd. Nie zakładaj, że drugi rodzic zawsze usuwa ten problem.
Rodzic ma też obowiązek należytej staranności w zarządzaniu majątkiem dziecka. Uprawnienie do przelewu nie oznacza swobody wykorzystania oszczędności na własne zaległości. Czynności przekraczające zwykły zarząd wymagają odpowiedniego zezwolenia sądu. Bankowy limit przelewu nie rozstrzyga samodzielnie, czy dana czynność jest prawnie dopuszczalna.
Czy przelew na dziecko chroni pieniądze rodzica?
Nie traktuj konta dziecka jako sposobu na ukrywanie własnego majątku. Wpłata na cudzy rachunek nie daje uniwersalnej ochrony przed wierzycielem. Znaczenie ma rzeczywisty charakter przekazania, istniejące zobowiązania i to, czy czynność krzywdzi wierzycieli. Sam tytuł „darowizna” nie rozstrzyga wszystkich tych kwestii.
Przepisy Kodeksu cywilnego przewidują możliwość zakwestionowania czynności dokonanej z pokrzywdzeniem wierzycieli, także w określonych przypadkach bezpłatnego przysporzenia. To odrębne postępowanie, a nie automatyczne prawo komornika do zajęcia dowolnego rachunku rodzinnego. Właściwą drogą jest wyjaśnienie odpowiedzialności i uporządkowanie zadłużenia, nie pozorne przypisywanie pieniędzy małoletniemu.
Przed otwarciem produktu porównaj warunki w rankingu kont dla dzieci, lecz kwestię posiadacza potwierdź w umowie. Nie wybieraj banku na podstawie obietnicy, że jego konto jest niewidoczne dla egzekucji. Najważniejsze jest prawidłowe przypisanie praw oraz dokumentów do konkretnej osoby.
Najczęstsze pytania o konto dziecka i komornika
Czy imię dziecka na karcie wystarczy?
Nie. Użytkownik karty i posiadacz rachunku mogą być różnymi osobami. Sprawdź umowę, a nie tylko plastik lub nazwę profilu w aplikacji.
Czy rachunek dziecka jest bezpieczny tylko do określonej kwoty?
Przy wyłącznym długu rodzica najpierw ocenia się to, do kogo należy wierzytelność z rachunku, a nie dodatkowy limit dla dzieci. Nie myl tej kwestii z kwotą wolną na koncie dłużnika lub ochroną depozytów BFG.
Czy bank musi zdjąć zajęcie po pokazaniu aktu urodzenia?
Sam akt urodzenia potwierdza relację rodzinną, ale nie rozstrzyga posiadania rachunku ani podstawy zajęcia. Potrzebne są dokumenty dotyczące konta i konkretnego postępowania. Nie ma uniwersalnej obietnicy odblokowania od ręki.
Czy po odrzuceniu reklamacji pozostaje tylko czekać?
Nie. W sporze z bankiem można sprawdzić możliwość pomocy Rzecznika Finansowego, a w postępowaniu egzekucyjnym właściwy środek prawny. Nie czekaj jednak na wynik reklamacji, jeśli biegnie termin procesowy dotyczący praw dziecka.