Po 13. urodzinach mogą zmienić się uprawnienia dziecka, funkcje bankowości, karta oraz warunki rachunku. Nie ma jednak jednej procedury dla wszystkich banków. W jednej ofercie konto przekształca się automatycznie, w innej potrzebne będzie otwarcie osobnego rachunku nastolatka.
Przed urodzinami sprawdź komunikat banku, nazwę dotychczasowego produktu i to, kto jest posiadaczem rachunku. Od tego zależą kolejne kroki.
Warunki banków sprawdzono 14 września 2026 r.
Dlaczego ukończenie 13 lat ma znaczenie dla konta?
Po ukończeniu 13 lat dziecko uzyskuje ograniczoną zdolność do czynności prawnych. Zgodnie z art. 58 Prawa bankowego małoletni posiadacz określonych rachunków, w tym konta osobistego i oszczędnościowego, może dysponować zgromadzonymi środkami, o ile przedstawiciel ustawowy nie sprzeciwi się temu na piśmie.
Nie oznacza to pełnoletności ani automatycznego dostępu do kredytu. Zakres usług i obsługi konta nadal zależy od umowy oraz zasad dla małoletnich. Wyjaśnienia Rzecznika Finansowego dotyczące uprawnień dziecka.
W praktyce rodzic powinien sprawdzić przede wszystkim, które operacje nastolatek zacznie wykonywać bez każdorazowego potwierdzenia.
Czy konto dziecięce automatycznie staje się młodzieżowym?
Nie zawsze. Poniższe przykłady pokazują trzy różne sytuacje.
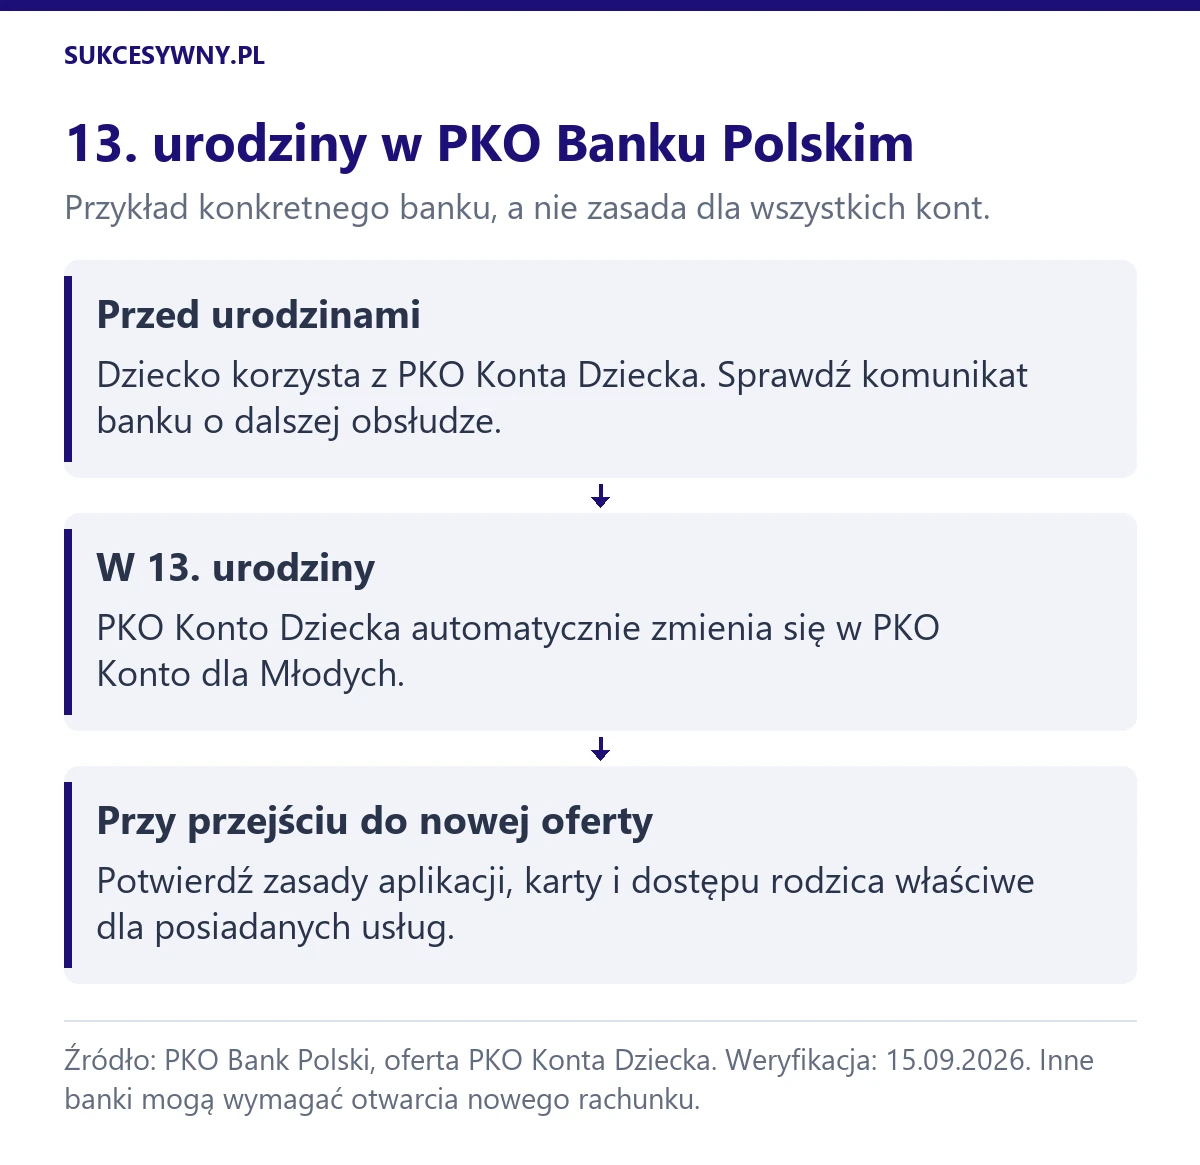
PKO BP: automatyczna zmiana konta
PKO Bank Polski informuje, że w 13. urodziny PKO Konto Dziecka automatycznie zmienia się w PKO Konto dla Młodych. Zasady przekształcenia PKO Konta Dziecka.
Bank wskazuje również, że karta debetowa wydana bezpośrednio do Konta Dziecka nie wymaga wymiany wyłącznie z powodu tego przekształcenia. Tej informacji nie należy automatycznie odnosić do każdego starszego produktu z nazwą Junior. Dalsze korzystanie z karty po 13. urodzinach.
mBank: rachunek rodzica nie staje się rachunkiem dziecka
W eKoncie Junior posiadaczem pozostaje rodzic. Regulamin przewiduje, że dziecko może korzystać z karty maksymalnie do końca szóstego miesiąca kalendarzowego następującego po miesiącu 13. urodzin. Następnie bank zastrzega kartę, a rachunek przekształca zgodnie z regulaminem, standardowo w eKonto osobiste rodzica.
Przykład: jeżeli dziecko kończy 13 lat we wrześniu, wskazany termin graniczny przypada na koniec marca następnego roku. Nie oznacza to przedłużenia ważności karty, która wygasa wcześniej z innego powodu.
Jeżeli nastolatek ma korzystać z własnego konta, trzeba załatwić jego otwarcie. Regulamin eKonta Junior, punkt 13.
ING: większa samodzielność w aplikacji
ING wskazuje, że po ukończeniu 13 lat dziecko zyskuje więcej funkcji Mojego ING. Bez sprzeciwu rodzica może samodzielnie wysyłać przelewy, już bez dodatkowego potwierdzania przez dorosłego. Niektóre czynności, takie jak samodzielne zamówienie karty czy uruchomienie płatności telefonem, wymagają zgody rodzica. Zmiany po 13. urodzinach w ING.
Co sprawdzić około miesiąca przed urodzinami?
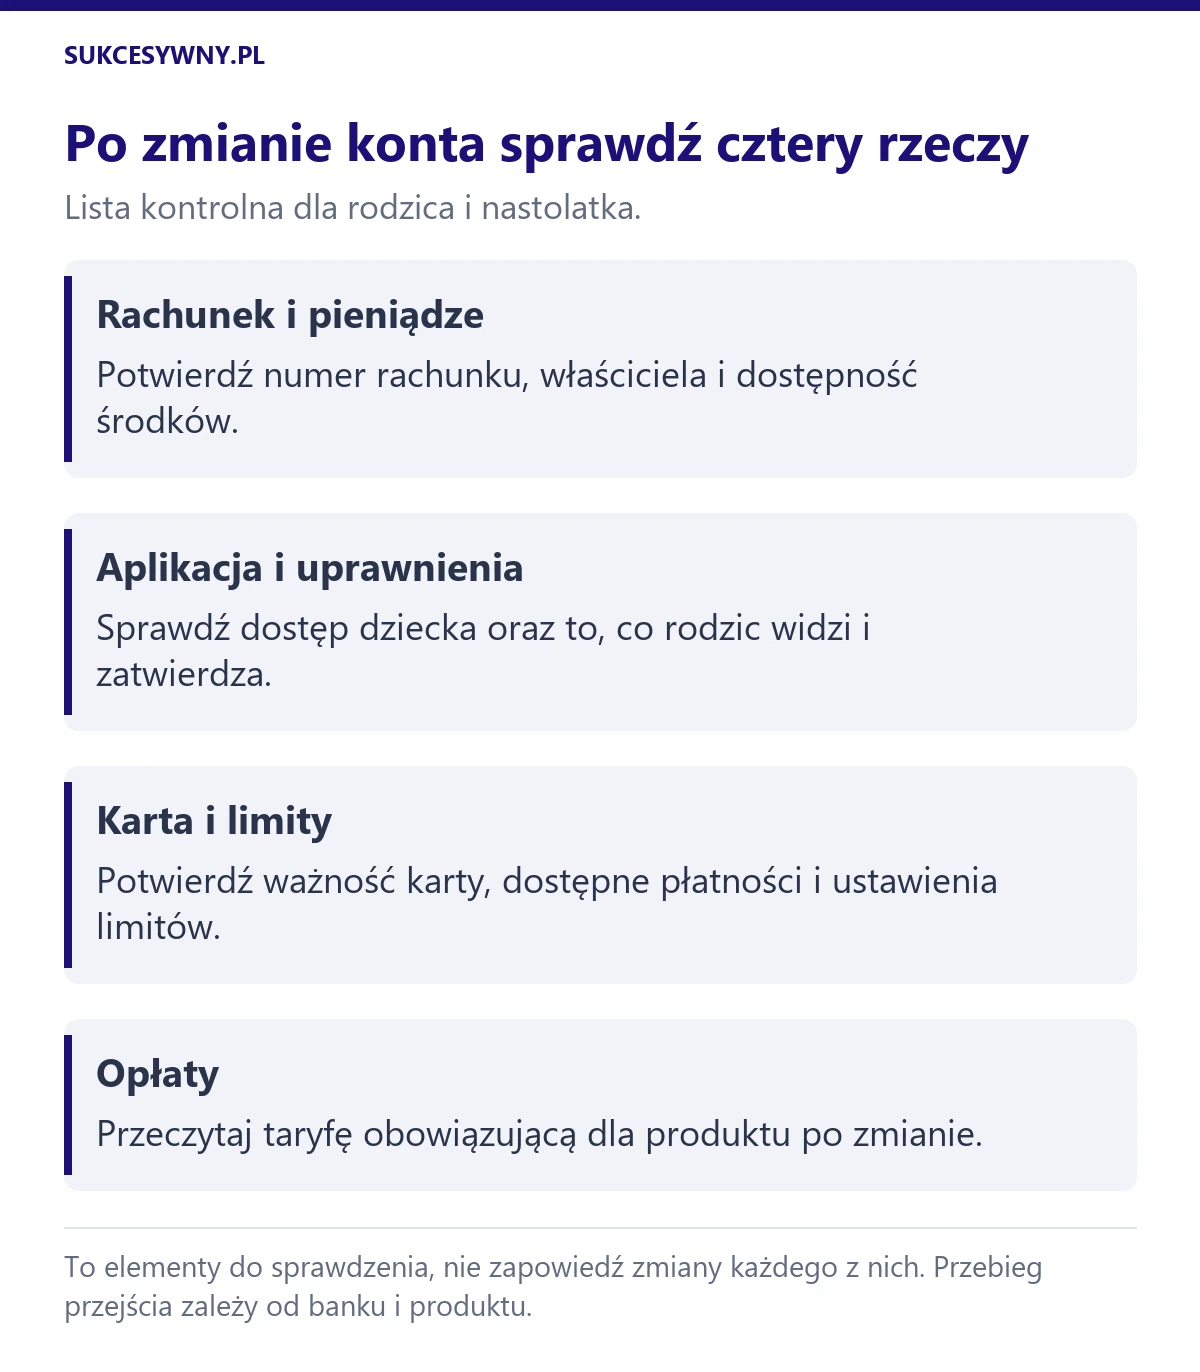
Nie czekaj do chwili, gdy dziecko nie będzie mogło zapłacić w sklepie. Przejrzyj wiadomości banku i przygotuj krótką listę.
- Konto. Czy zmienia się automatycznie, czy potrzebny jest nowy wniosek?
- Posiadacz. Czy dotychczasowy rachunek należy do dziecka, czy do rodzica?
- Karta. Do kiedy działa i czy trzeba zamówić nową?
- Aplikacja. Czy dziecko pozostaje w dotychczasowej aplikacji, czy uruchamia inną?
- Dane. Czy bank wymaga aktualizacji dokumentu, numeru telefonu lub dodatkowych zgód?
- Opłaty. Jakie warunki będą obowiązywać po zmianie?
- Dostęp rodzica. Co nadal będzie widoczne i jakie dyspozycje pozostaną dostępne?
Jeśli bank wymaga wizyty, ustal wcześniej, czy nastolatek musi przyjść z rodzicem i jakie dokumenty należy zabrać.
Czy po 13. urodzinach zmienia się numer konta?
Nie należy zakładać ani obowiązkowej zmiany numeru, ani jego zachowania w każdej ofercie. Ustal, czy bank przekształca istniejący rachunek, czy otwiera nowy.
Jeżeli otrzymacie nowy numer, sprawdźcie:
- Stałe przelewy kieszonkowego.
- Numery zapisane przez dziadków i innych bliskich.
- Odbiorców zapisanych w bankowości rodzica.
- Ewentualne powiązanie numeru telefonu z przelewami BLIK.
Przed zmianą wszystkich stałych przelewów wyślij niewielką kwotę i potwierdź jej otrzymanie na właściwym rachunku.
Co z pieniędzmi na koncie i karcie przedpłaconej?
Zróbcie przegląd wszystkich sald. Pieniądze mogą znajdować się na rachunku osobistym, koncie oszczędnościowym albo osobno zasilanej karcie.
Nie zakładaj, że otwarcie nowego konta przeniesie automatycznie środki z każdego produktu. Sprawdź procedurę banku, a przy zamykaniu starej karty także sposób rozliczenia pozostałego salda i oczekujących operacji.
W przypadku rachunku prowadzonego na dziecko nie należy utożsamiać dostępu rodzica z dowolnością dysponowania jego majątkiem. Rzecznik Finansowy wyjaśnia, że czynności przekraczające zwykły zarząd wymagają zezwolenia sądu opiekuńczego. Zasady zarządzania środkami dziecka.
Czy rodzic nadal widzi wydatki nastolatka?
Sprawdź zakres dostępu w swoim banku po zmianie grupy wiekowej. Nie zakładaj, że wszystkie ustawienia dziecięcego panelu rodzica zostaną zachowane w identycznej formie.
Ustal, czy nadal możesz przeglądać historię, zmieniać limity i blokować kartę. Oddziel też dostępne ustawienia aplikacji od formalnego sprzeciwu dotyczącego dysponowania środkami.
Z nastolatkiem omów zwłaszcza przelewy na nowe rachunki, zakupy internetowe i płatności cykliczne. Większa samodzielność oznacza, że prośba o potwierdzenie może już nie pojawiać się przy każdej operacji.
Czy konto po 13. urodzinach staje się płatne?
Nie ma jednej odpowiedzi dla wszystkich produktów. Sprawdź tabelę opłat właściwą dla konta i karty po zmianie.
Porównaj opłatę za prowadzenie rachunku, obsługę karty, wypłaty z różnych bankomatów, przelewy natychmiastowe i operacje w obcej walucie. Zweryfikuj także, do jakiego wieku obowiązują preferencyjne warunki.
Zapisz osobno koszt dotychczasowego produktu i koszt po zmianie. To pozwoli zauważyć różnicę, której nie widać w samej nazwie konta.
Jak przygotować nastolatka do większej samodzielności?
Zamiast od razu podnosić wszystkie limity, przećwiczcie kilka sytuacji.
Wspólnie wykonajcie przelew i sprawdźcie numer odbiorcy. Pokaż, jak rozpoznać płatną subskrypcję oraz gdzie znaleźć historię operacji. Ustalcie, że wiadomość z prośbą o pilny przelew od znajomego wymaga potwierdzenia innym kanałem.
Większą samodzielność na koncie warto połączyć z jasnymi zasadami kieszonkowego dla dziecka, ustalając wspólnie kwotę, termin wypłaty i wydatki opłacane z tych pieniędzy.
Jeżeli dopiero wybierasz konto dla młodszego dziecka, zobacz ranking kont dla dzieci poniżej 13 lat. Już przy otwieraniu warto sprawdzić zasady późniejszego przejścia do oferty młodzieżowej.