Kod MCC określa kategorię działalności sprzedawcy przy płatności kartą. Może mieć znaczenie dla premii, moneybacku albo opłat, jeżeli regulamin odwołuje się do konkretnych kodów. Sam zakup w znanym sklepie nie potwierdza jednak spełnienia warunków. Liczy się sposób zakwalifikowania danej transakcji oraz pozostałe zasady oferty.
Najczęściej interesujesz się MCC dopiero wtedy, gdy bank nie zaliczy zakupów do promocji. Lepiej sprawdzić wykluczenia wcześniej, szczególnie przy doładowaniu portfela, płaceniu rachunków lub zakupach przez pośrednika. Ten poradnik pomoże odczytać kod i ustalić, o co zapytać bank.
Co to jest kod MCC?
MCC to skrót od Merchant Category Code. Jest czterocyfrowym oznaczeniem kategorii akceptanta, czyli podmiotu przyjmującego płatność kartą. Nie jest numerem Twojej karty, kodem autoryzacyjnym ani identyfikatorem pojedynczego zakupu. Organizacje płatnicze publikują opisy kategorii w dokumentacji dla uczestników systemu.
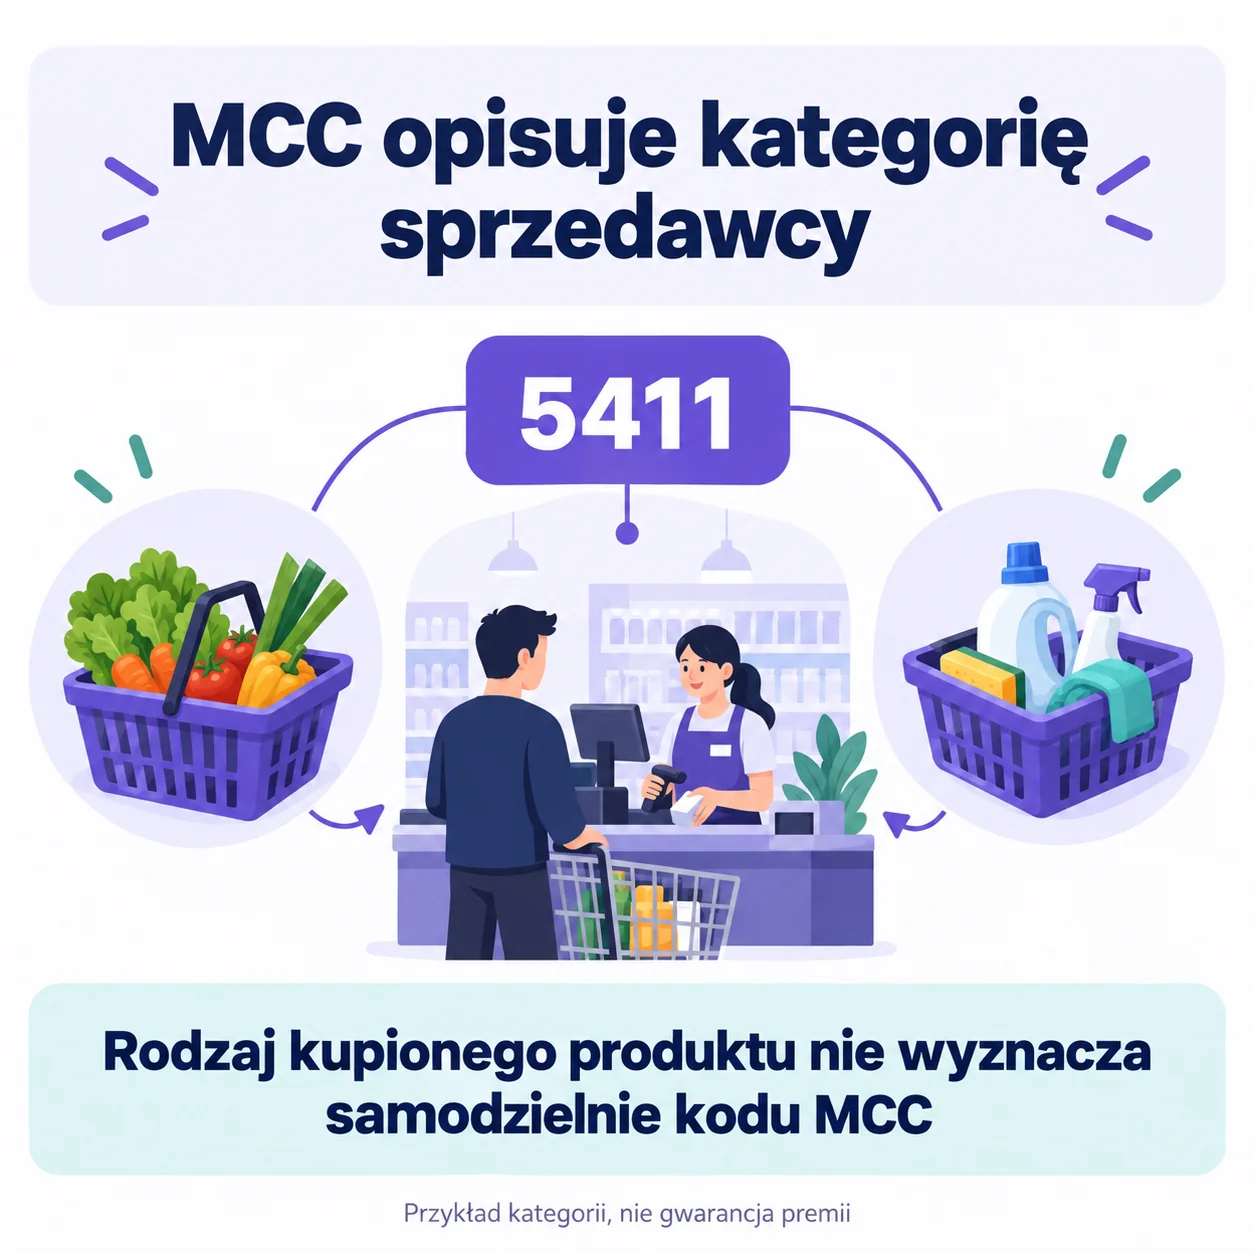
Kod odnosi się do klasyfikacji sprzedawcy lub obsługiwanej działalności, a nie do listy produktów na paragonie. VeloBank wyjaśnia znaczenie MCC również dla zakupów internetowych. Bank otrzymuje informację o kategorii w danych transakcji, choć klient nie musi widzieć jej w historii rachunku.
Wyobraź sobie dwa zakupy w tym samym supermarkecie: pieczywo i mleko oraz detergent. Inny koszyk nie oznacza automatycznie innego MCC. Jeżeli płatności obsługuje ten sam punkt z tą samą klasyfikacją, kategoria może pozostać identyczna. Dlatego ocena „kupiłem żywność, więc dostanę zwrot za spożywcze” nie wystarcza.
Przykładowe kody MCC i ich znaczenie
Poniższa tabela pomaga rozpoznać popularne kategorie. To nie jest lista transakcji dozwolonych w każdej promocji. Ten sam kod może być objęty premią w jednym programie, a wyłączony w drugim.
| Kod | Kategoria w uproszczeniu | Na co zwrócić uwagę |
|---|---|---|
| 5411 | Sklepy spożywcze i supermarkety | Nie klasyfikuj transakcji tylko na podstawie kupionego produktu. |
| 5541 | Stacje paliw | Program może wskazywać konkretne kody, a nie wszystkie zakupy związane z autem. |
| 5812 | Restauracje | Sprawdź, czy regulamin rozróżnia kategorie gastronomiczne. |
| 5814 | Restauracje szybkiej obsługi | To odrębna kategoria od 5812. |
| 7011 | Noclegi, między innymi hotele | Płatność przez pośrednika wymaga sprawdzenia faktycznych danych transakcji. |
| 4829 | Przekazy pieniężne | Przelanie pieniędzy nie musi być zakupem kwalifikowanym do premii. |
| 6011 | Automatyczne wypłaty gotówki w instytucjach finansowych | Wypłata z bankomatu różni się od zakupu kartą. |
| 6012 | Towary i usługi instytucji finansowych | Przeczytaj wykluczenia dotyczące usług finansowych. |
| 6051 | Transakcje typu quasi cash u podmiotów niefinansowych | Operacje o charakterze zbliżonym do gotówki mogą podlegać osobnym zasadom. |
| 4900 | Usługi komunalne, między innymi energia, gaz i woda | Płatność rachunku może być wyłączona z konkretnego programu. |
Nazwy kategorii sprawdzisz w zestawieniu kodów Mastercard oraz dokumentacji udostępnianej na stronie zasad Visa. Pełne definicje są dokładniejsze niż skróty w tabeli. Przy reklamacji najważniejsza jest jednak kategoria rzeczywiście przekazana dla Twojej płatności.
Jak sprawdzić kod MCC konkretnej transakcji?
Zacznij od szczegółów zaksięgowanej operacji w aplikacji albo serwisie bankowym. Nie każdy bank pokazuje MCC. Etykieta „zakupy”, „transport” czy „dom” może być kategorią do analizy wydatków i nie musi odpowiadać czterocyfrowemu kodowi używanemu w rozliczeniu.
- Znajdź właściwą płatność. Zapisz datę, kwotę, walutę oraz nazwę odbiorcy widoczną w historii.
- Sprawdź jej status. Ustal, czy to już rozliczony zakup, czy dopiero blokada środków.
- Zapytaj bank o MCC tej operacji. Wskaż, że chodzi o ocenę warunku konkretnej promocji lub programu zwrotów.
- Porównaj odpowiedź z regulaminem. Sprawdź edycję, okres uczestnictwa i dokładną listę wyłączeń.
Możesz napisać: „Proszę o podanie kodu MCC przypisanego do zaksięgowanej płatności z dnia … na kwotę … u odbiorcy … oraz wskazanie, czy została zaliczona do warunku promocji …”. Wyślij wiadomość przez bezpieczny kanał banku. Nie potrzebujesz publikować numeru karty ani potwierdzenia zakupu na forum.
Sprzedawca również może pomóc ustalić kategorię obsługiwanych płatności. Internetową bazę sklepów traktuj jako wskazówkę, nie rozstrzygnięcie. Dane mogą dotyczyć innego terminala, kanału sprzedaży albo wcześniejszego sposobu obsługi.
Dlaczego kod MCC wpływa na premię lub moneyback?
Organizator może wymagać zakupów określonego rodzaju albo wykluczać wskazane kategorie. MCC pozwala mu rozpoznać je w danych płatniczych. Nie oznacza to jednak, że każda promocja korzysta z identycznej listy. Regulamin może dodatkowo wykluczać całe rodzaje operacji niezależnie od kodu.
Przykładowo regulamin programu VeloChwile wymienia wyłączenia MCC oraz osobno doładowania portfeli cyfrowych. Taki zapis trzeba przeczytać w całości. Brak konkretnego numeru na liście nie przesądza o zaliczeniu operacji, jeśli obejmuje ją inne wyłączenie.
Przykład hipotetyczny: program wymaga zakupów za 500 zł. Wykonujesz zwykłe zakupy za 420 zł i doładowujesz portfel kwotą 100 zł. Jeżeli doładowanie jest wyłączone, suma obciążeń 520 zł nie oznacza spełnienia warunku. Zakwalifikowane wydatki wynoszą w tym przykładzie 420 zł.
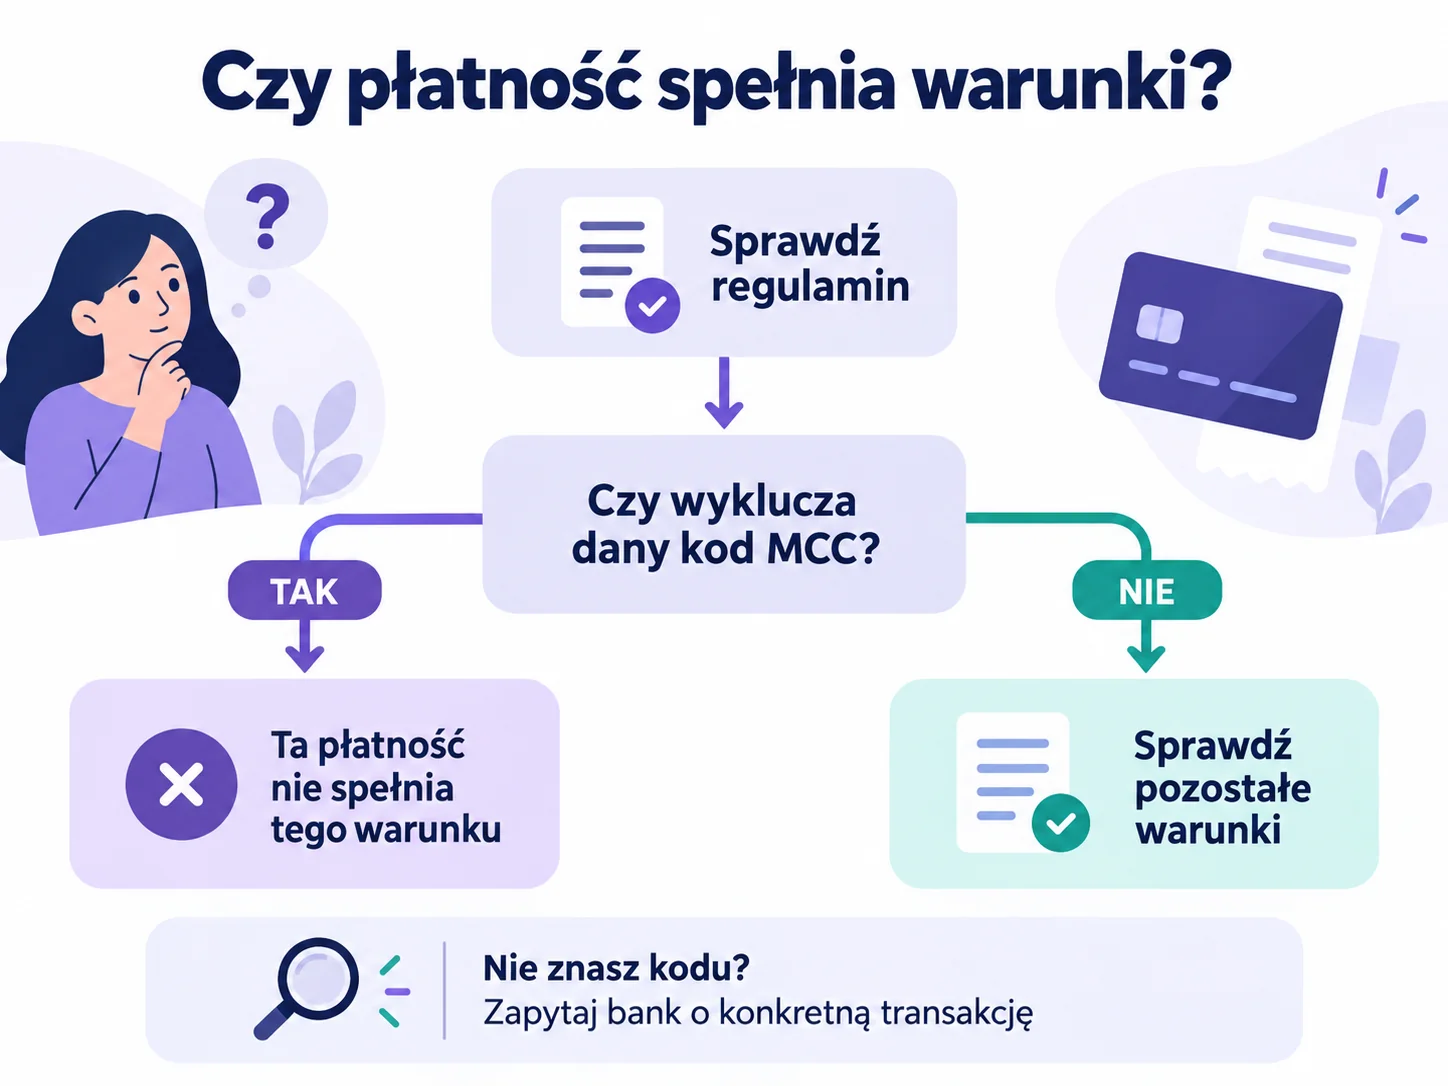
Znaczenie mają także termin rozliczenia, wymagany rodzaj karty i zwroty zakupów. Cały proces opisujemy w poradniku jakie płatności zaliczają się do promocji bankowych. Jeżeli nagrodą jest procent od wydatków, sprawdź też zasady moneybacku i jego rzeczywistą opłacalność.
Dlaczego podobne zakupy mogą mieć różne kody?
Nazwa marki nie opisuje całej drogi płatności. Zakup bezpośrednio w sklepie, opłacenie go na platformie i skorzystanie z osobnej usługi finansowej mogą oznaczać różne podmioty przyjmujące płatność. Nie wyciągaj więc wniosku o MCC wyłącznie z tego, gdzie ostatecznie odbierasz towar.
Różnicę dobrze widać przy hotelu. Możesz zapłacić obiektowi bezpośrednio albo rozliczyć rezerwację z pośrednikiem. Przed skorzystaniem ze zwrotu dla określonej kategorii sprawdź zasady programu i dane sprzedawcy. Sam nocleg nie gwarantuje takiego samego rozliczenia obu płatności.
Podobnie informacja od innego klienta nie rozstrzyga Twojego przypadku. Zestawiaj konkretną transakcję z konkretnym regulaminem. To oszczędza czas przy reklamacji i ogranicza ryzyko wykonywania niepotrzebnych zakupów.
Bank nie zaliczył płatności. Co przygotować?
Zbierz potwierdzenie operacji, datę księgowania, odpowiedź o MCC i fragment warunku, którego dotyczy spór. Sprawdź też, czy zakup nie został zwrócony oraz czy nie pomylono miesiąca transakcji z miesiącem jej rozliczenia.
Poproś o wskazanie konkretnej przyczyny odmowy. „Transakcja niekwalifikowana” nie wyjaśnia, czy problemem był kod, termin, rodzaj płatności czy inny warunek. Jeśli nadal się nie zgadzasz, skorzystaj z procedury opisanej w artykule bank nie wypłacił premii.
Nie próbuj zmieniać tytułu operacji albo rozbijać jej na mniejsze kwoty, licząc na zmianę kategorii. Własna nazwa przelewu czy notatka w aplikacji nie są MCC. Przed wyborem kolejnej oferty porównaj nie tylko kwotę nagrody, lecz także warunki w rankingu promocji bankowych.
Pytania o kody MCC
Czy MCC jest widoczny na paragonie?
Paragon fiskalny nie jest wiarygodnym źródłem kodu przekazanego w rozliczeniu kartowym. Nawet jeśli masz wydruk terminala, sprawdź, czy zawiera właśnie MCC. W razie wątpliwości zapytaj bank o zaksięgowaną operację.
Czy płatność telefonem zawsze zmienia kategorię?
Nie należy zakładać zmiany MCC tylko dlatego, że użyto telefonu zamiast plastiku. Dla promocji sprawdź kartę powiązaną z portfelem, dopuszczone sposoby płatności i dane konkretnego rozliczenia.
Czy znajomość kodu gwarantuje premię?
Nie. MCC jest jednym z elementów oceny. Nadal obowiązują pozostałe warunki, w tym zapis do promocji, termin zakupów, wymagane zgody lub aktywności oraz brak wyłączeń dotyczących samej operacji.
Czy mogę sam zmienić kod MCC?
Wpisanie własnej kategorii wydatku w aplikacji nie zmienia danych rozliczenia kartowego. Jeśli uważasz, że transakcję sklasyfikowano błędnie, opisz problem bankowi i sprzedawcy. Poproś o wyjaśnienie konkretnej płatności, zamiast próbować uzyskać wybrany kod przez zmianę nazwy zakupu. Odpowiedź zachowaj razem z potwierdzeniem.
Czy warto robić zakupy tylko po to, by uzyskać premię?
Najpierw policz, ile wydajesz zwykle i jaka część tych zakupów spełnia warunki. Premia 50 zł nie uzasadnia dodatkowego, niepotrzebnego wydatku 200 zł. Dopasuj promocję do planowanych płatności, terminu ich rozliczenia i kategorii sprzedawców. Jeśli wątpliwa operacja decyduje o spełnieniu całego warunku, wyjaśnij ją z bankiem przed końcem okresu, pozostawiając czas na zwykłe, potrzebne zakupy.