Zdjęcie ilustracyjne. Fot. PNW Production / Pexels, licencja Pexels.
Inflacja w październiku 2026 r. wyniosła 3,5% rok do roku, wynika z szybkiego szacunku GUS opublikowanego 30 października. W porównaniu z wrześniem ceny spadły o 0,4%. Dla oszczędzających to korzystniejszy odczyt, ale lokata oprocentowana na 4% rocznie nadal nie wystarczyłaby do pokrycia takiego rocznego wzrostu cen po uwzględnieniu podatku od odsetek.
Ceny niższe niż we wrześniu, wyższe niż rok temu
Obie liczby opisują różne porównania. Spadek o 0,4% dotyczy jednego miesiąca. Odczyt 3,5% oznacza natomiast, że przeciętny poziom cen pozostaje wyższy niż w październiku 2025 r. Tańszy miesiąc nie cofa całego wzrostu cen z poprzednich dwunastu miesięcy.
We wrześniu roczna inflacja wynosiła 4,1%. Ekonomiści PKO BP w komentarzu do nowych danych wskazują, że głównym powodem październikowego spadku były paliwa. Ich ceny obniżyły się o 9,7% w porównaniu z poprzednim miesiącem. Jednocześnie bank zwraca uwagę na niepewność dotyczącą kolejnych odczytów. Opublikowany wynik pozostaje wstępnym szacunkiem GUS.
Wskaźnik pokazuje zmianę kosztu przeciętnego koszyka towarów i usług. Domowy budżet może odczuwać ją inaczej, zależnie od udziału paliwa, żywności, mieszkania czy usług w wydatkach. Kwota potrzebna do utrzymania własnego poziomu życia nie musi więc rosnąć dokładnie w tempie podanym przez GUS.
Lokata na 4% daje po podatku 3,24%
Oprocentowanie pokazywane w ofercie banku jest zwykle stawką brutto w skali roku. Przy standardowym podatku 19% ze 100 zł odsetek zostaje 81 zł. W prostym przykładzie roczna lokata na 4% przynosi zatem 3,24% netto, jeśli odsetki są wypłacane jednorazowo na koniec i nie ma dodatkowych kosztów.
Aby pokryć wzrost cen o 3,5% w ciągu roku, w takim modelu potrzeba około 4,32% brutto. Próg otrzymujemy, dzieląc 3,5% przez 0,81. Dotyczy on konkretnego rocznego wzrostu cen oraz przyjętego sposobu naliczania odsetek. Nie jest obietnicą ochrony pieniędzy wpłacanych do banku dzisiaj.
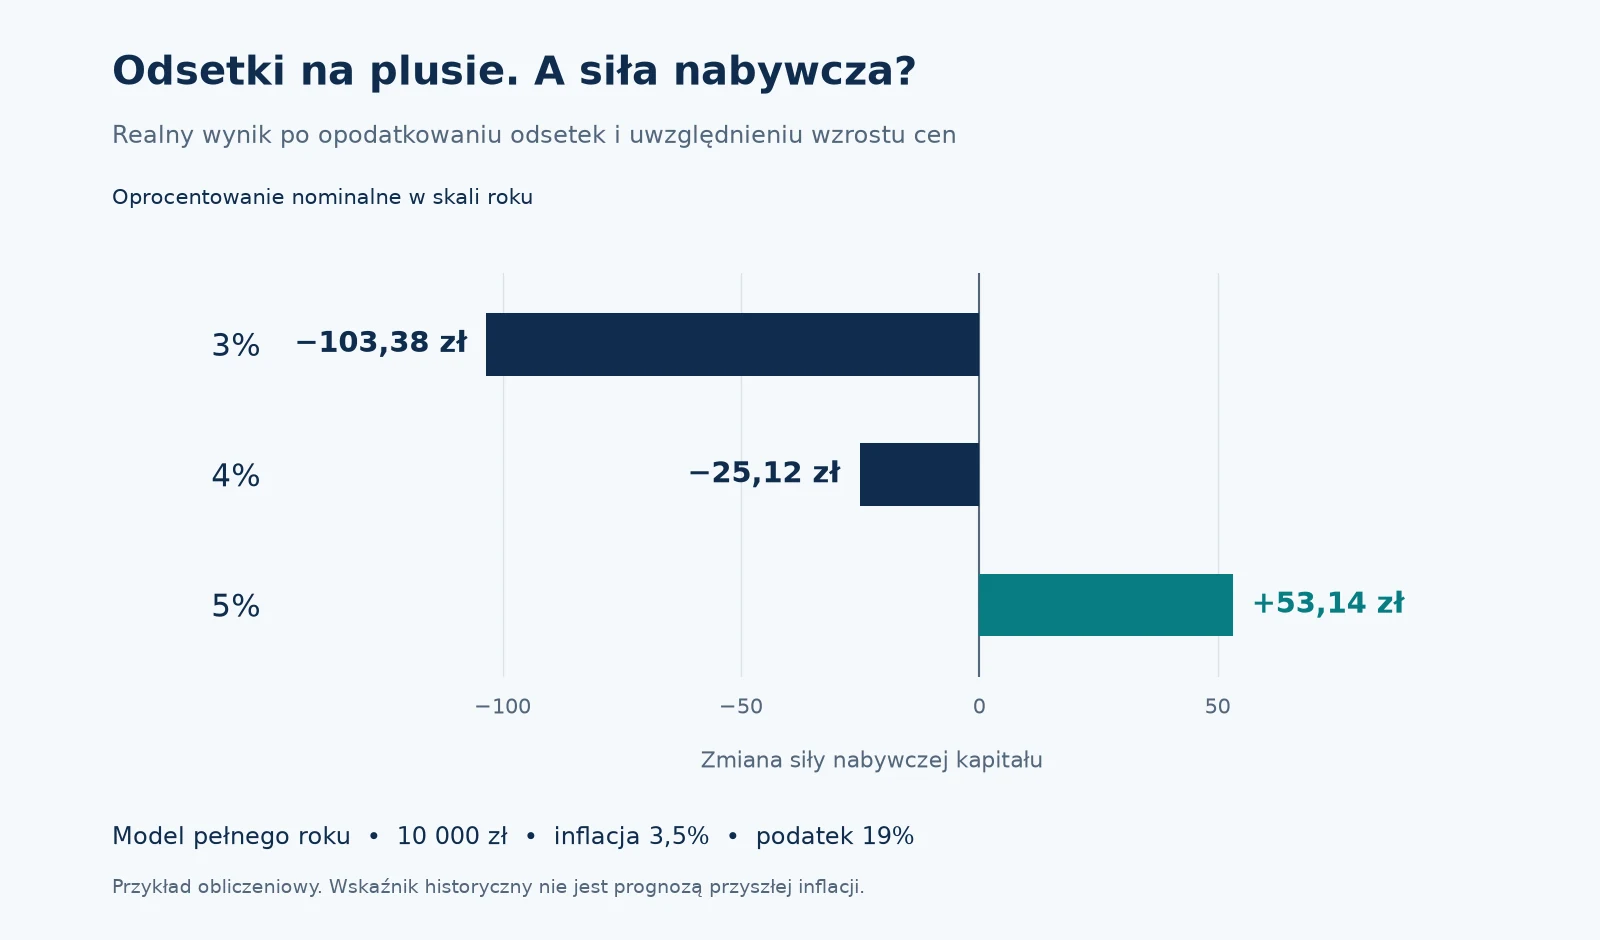
Co zostałoby z 10 000 zł przy trzech stawkach?
Dla porównania przyjmijmy, że 10 000 zł pracowało przez pełne dwanaście miesięcy, a ceny wzrosły w tym samym okresie o 3,5%. To model odnoszący się do rocznej zmiany cen, nie zestawienie rzeczywistych lokat dostępnych rok temu. Zakładamy stałą stawkę, odsetki dopisane na koniec roku, podatek 19%, brak opłat oraz brak wpłat i wypłat.
| Stawka brutto rocznie | Odsetki po podatku | Saldo po roku | Realny wynik w cenach sprzed roku |
|---|---|---|---|
| 3% | 243 zł | 10 243 zł | strata 103,38 zł |
| 4% | 324 zł | 10 324 zł | strata 25,12 zł |
| 5% | 405 zł | 10 405 zł | zysk 53,14 zł |
Realny wynik obliczamy, dzieląc końcowe saldo przez 1,035 i odejmując początkowe 10 000 zł. Przy stawce 4% na rachunku byłoby więcej pieniędzy, ale ich siła nabywcza odpowiadałaby około 9974,88 zł sprzed roku. Dla własnej kwoty podobne porównanie można wykonać w kalkulatorze inflacji, zachowując ten sam okres dla cen i odsetek.
Październikowy odczyt nie przesądza o wyniku nowej lokaty
Dzisiejsze 3,5% opisuje przeszłość. Kupując roczną lokatę teraz, o jej realnym wyniku dowiemy się dopiero po porównaniu odsetek netto ze zmianą cen podczas jej trwania. Podobnie trzymiesięcznej promocji nie należy rozliczać tak, jakby reklamowany procent obowiązywał przez cały rok. Potrzebne są odsetki i zmiana cen dotyczące tych samych trzech miesięcy.
Przy sprawdzaniu oferty zwróć uwagę na okres podwyższonego oprocentowania, limit kwoty, warunek nowych środków i koszt rachunku powiązanego. Na koncie oszczędnościowym znaczenie ma również stawka po promocji. Te elementy porównuje nasz ranking kont oszczędnościowych. Nowy odczyt GUS pomaga ocenić siłę nabywczą oszczędności, ale sam nie zmienia warunków podpisanej umowy z bankiem.