Podzielona płatność, czyli split payment lub MPP, rozdziela zapłatę za fakturę na część netto i VAT. Sprzedawca otrzymuje pieniądze, ale kwota podatku trafia na specjalny rachunek, z którego można korzystać w określony sposób.
Nie oznacza to, że przy każdym przelewie firmowym bank sam obliczy VAT. Nabywca musi wybrać odpowiedni rodzaj płatności i prawidłowo uzupełnić jej dane.
Czym jest rachunek VAT?
Rachunek VAT jest powiązany z firmowym rachunkiem rozliczeniowym w złotych. Służy do rozliczeń przewidzianych dla mechanizmu podzielonej płatności.
Może pojawić się w bankowości również u przedsiębiorcy korzystającego ze zwolnienia z VAT. Samo utworzenie rachunku nie oznacza rejestracji firmy jako czynnego podatnika VAT.
Nie należy mylić go z mikrorachunkiem podatkowym. Rachunek VAT prowadzi bank, natomiast mikrorachunek służy do wpłat określonych podatków i opłat do urzędu skarbowego. Wyjaśnienie przeznaczenia mikrorachunku podatkowego.
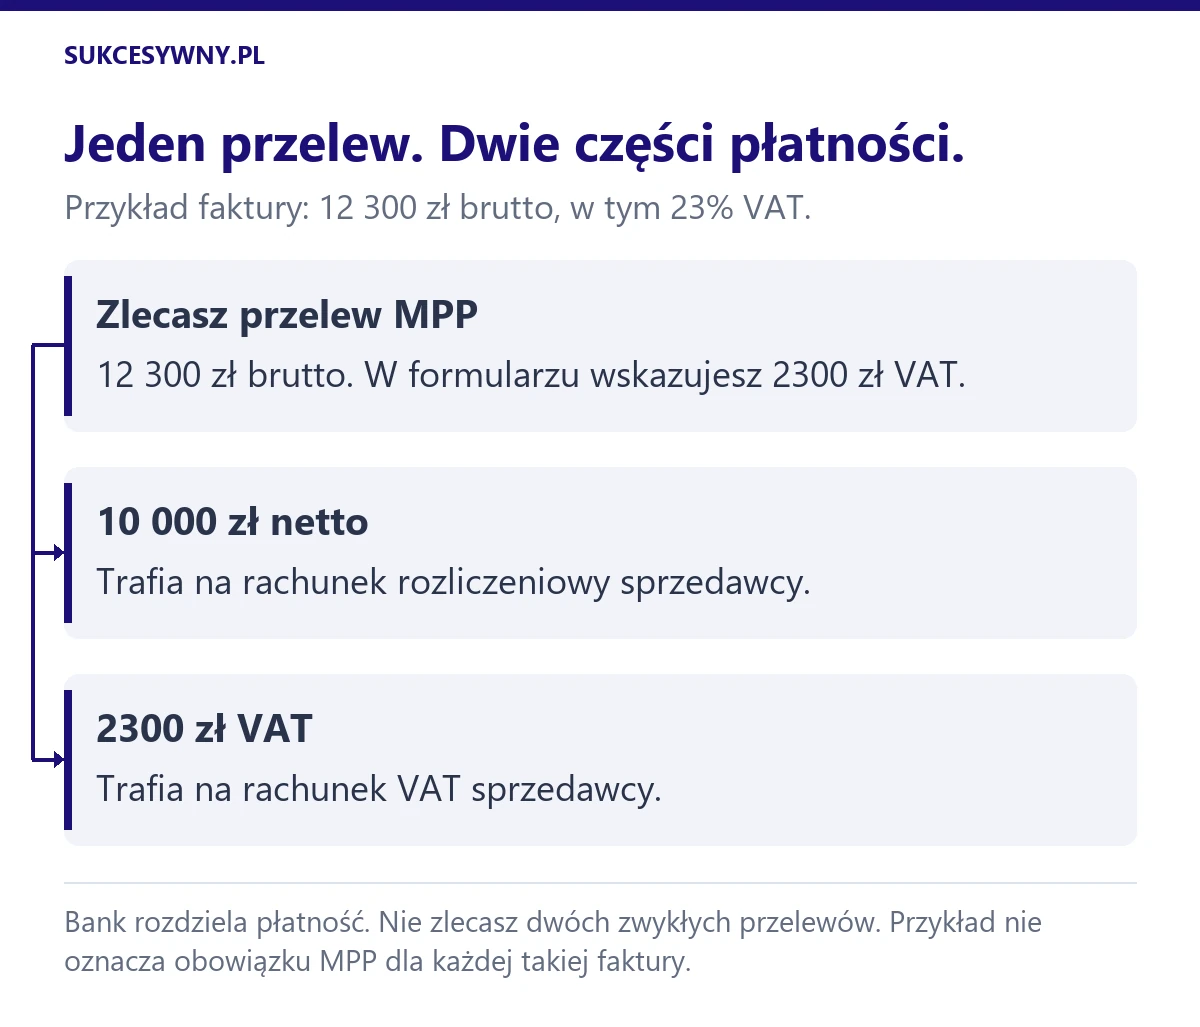
Jak wygląda podzielona płatność na przykładzie?
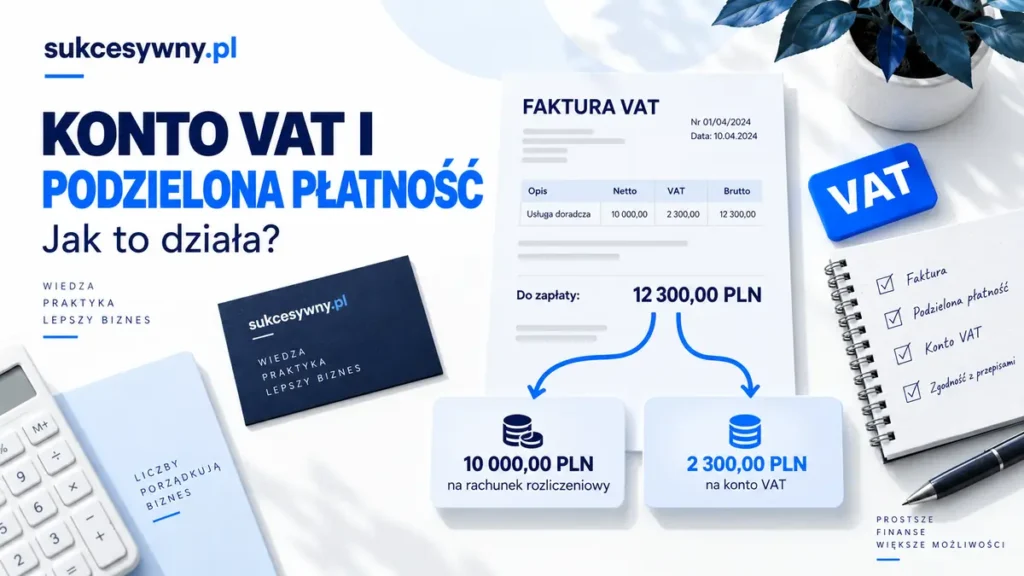
Załóżmy, że otrzymujesz fakturę:
- Wartość netto: 10 000 zł.
- VAT: 2300 zł.
- Do zapłaty brutto: 12 300 zł.
Przy zapłacie całej faktury przez MPP bank przekazuje 10 000 zł na rachunek rozliczeniowy sprzedawcy, a 2300 zł na jego rachunek VAT.
Zlecasz jeden odpowiedni przelew. Nie wykonujesz dwóch zwykłych przelewów na dwa różne numery kont.
Na fakturze sprzedawca podaje numer rachunku rozliczeniowego. Bank obsługuje rozdzielenie pieniędzy. Przykład pokazuje działanie mechanizmu, a nie obowiązek jego stosowania przy każdej fakturze na taką kwotę. Opis podzielonej płatności w PKO BP.
Kiedy split payment jest obowiązkowy?
Obowiązkowy MPP wymaga łącznego spełnienia warunków dotyczących transakcji:
- Kwota brutto całej faktury przekracza 15 000 zł.
- Faktura obejmuje przynajmniej jeden towar lub usługę z załącznika nr 15 do ustawy o VAT.
- Transakcja odbywa się między podatnikami i spełnia warunki zastosowania MPP.
Nie należy ograniczać tej oceny wyłącznie do firm zarejestrowanych jako czynni podatnicy VAT. Obowiązek po stronie nabywcy może dotyczyć również przedsiębiorcy korzystającego ze zwolnienia. Brak adnotacji o MPP na fakturze nie usuwa obowiązku, jeśli wynika on z przepisów. Warunki obowiązkowego MPP według Ministerstwa Finansów.
Sam przelew przekraczający 15 000 zł nie oznacza jeszcze obowiązkowej podzielonej płatności. Trzeba sprawdzić również przedmiot zakupu.
Trzy przykłady oceny obowiązku
Faktura na 12 300 zł za towary objęte załącznikiem nr 15
Kwota całej faktury nie przekracza 15 000 zł. Sam rodzaj towaru nie wystarcza do powstania obowiązku MPP na podstawie tych warunków. Możliwa może być płatność dobrowolna.
Faktura na 20 000 zł za usługę spoza załącznika nr 15
Sama wartość faktury nie przesądza o obowiązkowym MPP. Trzeba odrębnie przestrzegać zasad płatności przez rachunek i weryfikacji białej listy, jeśli mają zastosowanie.
Faktura na 20 000 zł zawierająca pozycję z załącznika nr 15
Po spełnieniu pozostałych warunków obowiązek dotyczy należności za pozycje objęte MPP. Nie trzeba z tego powodu automatycznie dzielić zapłaty za każdą pozostałą pozycję, choć można opłacić całą fakturę w tym mechanizmie. Objaśnienia podatkowe dotyczące MPP.
Przy klasyfikacji towaru lub usługi sprawdzaj szczegółowy wykaz. Ogólna nazwa branży nie zastępuje ustalenia, czy konkretna pozycja jest objęta przepisami.
Jak wykonać przelew split payment?
W bankowości wybierz przelew oznaczony jako podzielona płatność lub split payment. W standardowym rozliczeniu pojedynczej faktury przygotuj:
- Numer rachunku rozliczeniowego odbiorcy.
- NIP dostawcy lub usługodawcy.
- Numer faktury zgodnie z wymaganiami formularza.
- Kwotę brutto objętą przelewem.
- Kwotę VAT objętą przelewem.
Przed zatwierdzeniem porównaj dane z dokumentem. Bank wykonuje przelew według wprowadzonych informacji, dlatego poprawny podział kwot jest istotny. Instrukcja przelewu w PKO BP.
Dla zaliczek i płatności zbiorczych obowiązują dodatkowe zasady. Nie wpisuj dowolnego opisu zamiast identyfikacji wymaganej dla danego rodzaju rozliczenia.
Co się stanie, jeśli na rachunku VAT brakuje pieniędzy?
Brak pełnej kwoty VAT na specjalnym rachunku nie musi blokować przelewu. Bank może pobrać brakującą część z powiązanego rachunku rozliczeniowego.
Przykład: płacisz 12 300 zł brutto, w tym 2300 zł VAT. Na rachunku VAT masz 800 zł.
Do realizacji płatności potrzebujesz jeszcze 1500 zł na pokrycie brakującej części VAT oraz 10 000 zł netto. Łącznie z rachunku rozliczeniowego zostanie więc pobrane 11 500 zł.
Jeżeli na rachunku VAT nie masz nic, całe 12 300 zł może zostać pokryte z rachunku rozliczeniowego, pod warunkiem dostępności pieniędzy. Zasady uzupełniania brakującej kwoty w PKO BP.
Na co można wydać pieniądze z konta VAT?
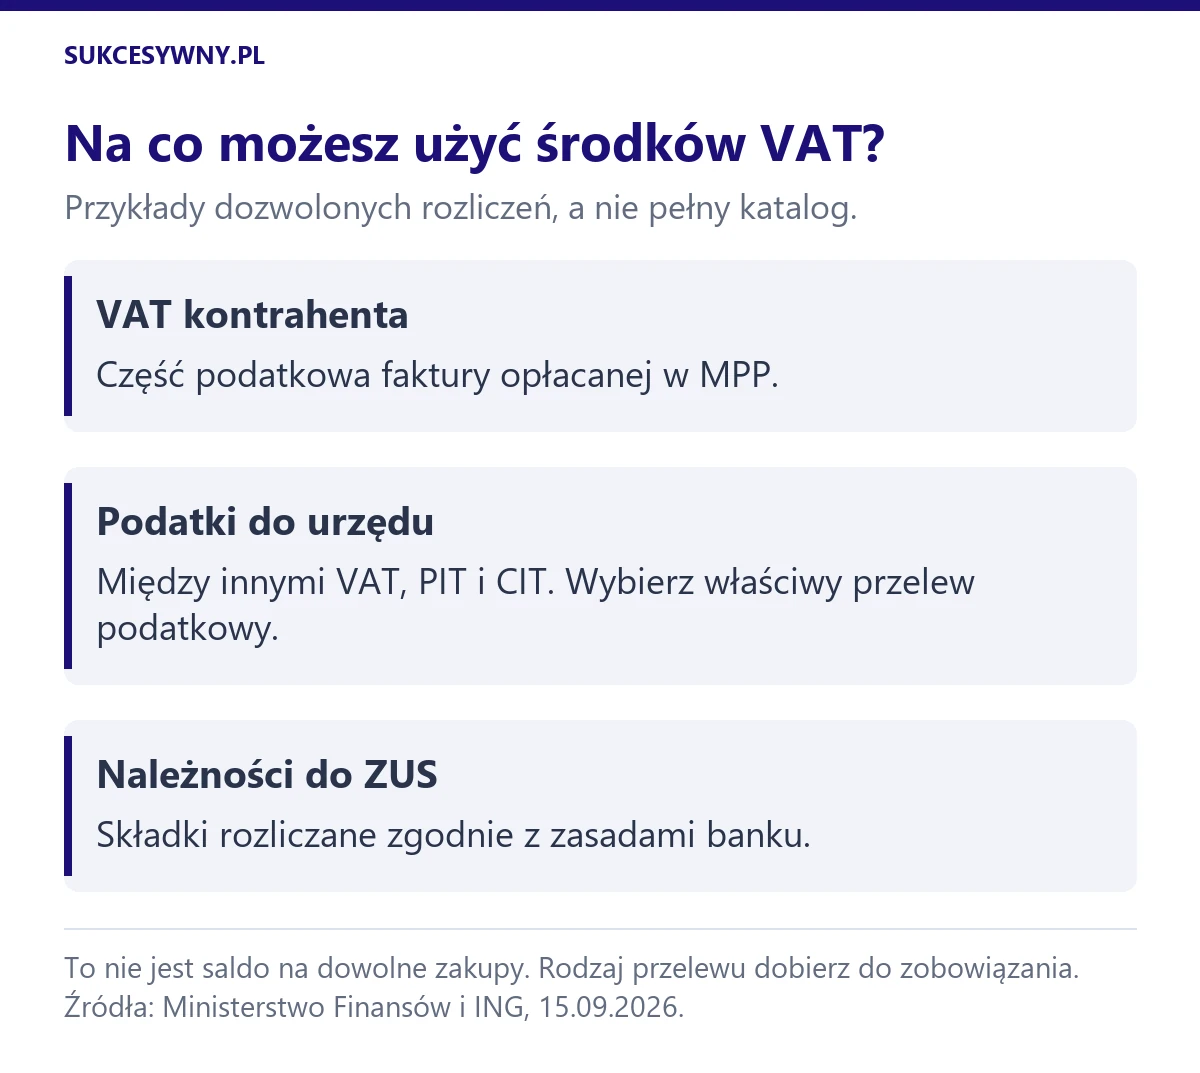
Środki pozostają Twoje, ale nie można nimi swobodnie płacić za dowolne wydatki. Możesz wykorzystywać je między innymi do zapłaty VAT kontrahentowi w MPP, wybranych zobowiązań podatkowych, w tym VAT, PIT i CIT, oraz należności do ZUS.
Sposób zlecenia zależy od rodzaju płatności. Podatek do urzędu skarbowego opłacasz właściwym przelewem podatkowym, a nie przelewem do kontrahenta z przypadkowym numerem faktury. Dostępne rozliczenia z rachunku VAT w ING.
Saldo rachunku VAT nie jest więc tym samym co kwota dostępna na dowolne zakupy. Przy planowaniu płynności oddziel pieniądze potrzebne na wynagrodzenia, zwykłe przelewy i podatki.
Jak przenieść środki z rachunku VAT na zwykłe konto firmowe?
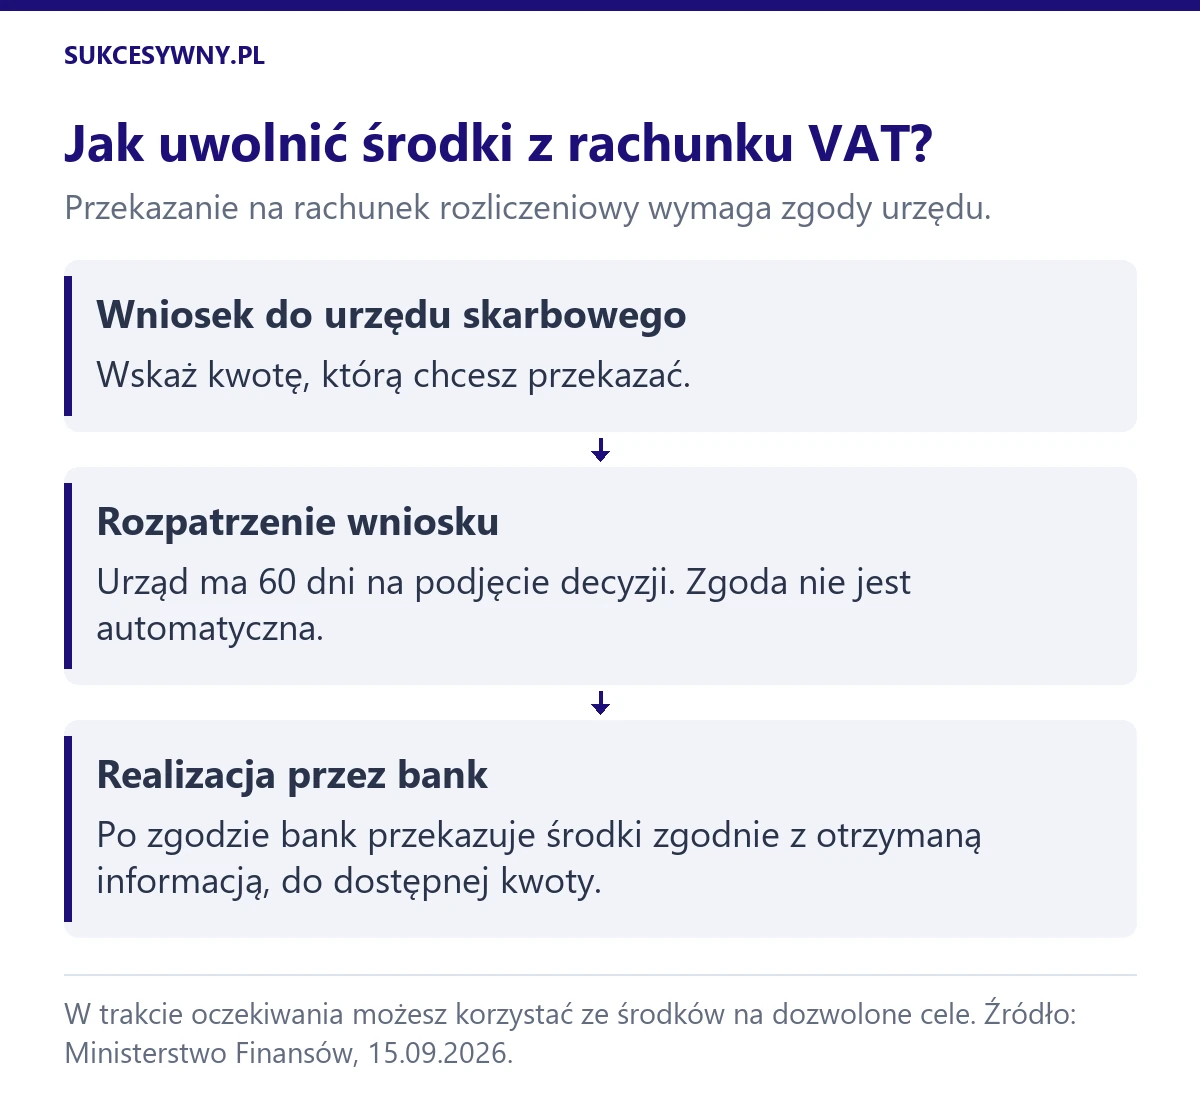
Możesz wystąpić do urzędu skarbowego o zgodę na przekazanie środków na rachunek rozliczeniowy. Urząd ma 60 dni na rozpatrzenie wniosku.
Zgoda nie jest automatyczna. Przepisy przewidują przesłanki odmowy, między innymi związane z zaległościami i ryzykiem niewykonania zobowiązań. Samo złożenie wniosku nie blokuje korzystania z pieniędzy na dozwolone cele. Procedura uwolnienia środków opisana przez Ministerstwo Finansów.
Nie planuj pilnej płatności przy założeniu, że pieniądze zostaną uwolnione następnego dnia.
Przeniesienie VAT do innego banku a uwolnienie pieniędzy
Przekazanie środków między własnymi rachunkami VAT jest inną operacją niż uzyskanie swobodnego dostępu do nich.
Bank może udostępniać przelew własny VAT do innej instytucji. Pieniądze nadal trafiają na rachunek VAT i zachowują związane z nim ograniczenia. ING opisuje taką operację z wykorzystaniem komunikatu „przekazanie własne”. Instrukcja przekazania środków między własnymi rachunkami VAT.
To ważne przy zmianie banku. Samo przeniesienie oszczędności firmowych i zamknięcie zwykłego rachunku nie rozwiązuje automatycznie kwestii salda VAT.
Jak wybrać konto do rozliczeń w MPP?
Sprawdź, czy wygodnie wykonasz podzieloną płatność w używanym przez siebie kanale, zobaczysz saldo VAT oraz pobierzesz dokumenty dla księgowości. Jeśli regularnie opłacasz wiele faktur, oceń również dostępne funkcje płatności zbiorczych.
Porównaj też koszty zwykłych przelewów, karty, wpłat gotówki i prowadzenia rachunku. Obsługa MPP jest jednym z elementów całego sposobu rozliczania firmy. Jeżeli rozważasz używanie prywatnego rachunku w działalności, przeczytaj, kiedy w JDG trzeba mieć konto firmowe.
Oferty znajdziesz w rankingu kont firmowych. Przed wyborem ustal, jak często będziesz korzystać z rachunku i jakie operacje wykonujesz każdego miesiąca.