W Credit Agricole otworzysz rachunek walutowy w EUR, USD lub GBP, powiązany z kontem osobistym. Karta debetowa może pobierać pieniądze z odpowiedniego rachunku, jeśli masz włączoną wielowalutowość i wystarczające środki w walucie transakcji. Samo otwarcie konta w euro nie gwarantuje więc, że każdy zagraniczny zakup zostanie rozliczony bez przewalutowania.
Warto osobno sprawdzić trzy koszty: prowadzenie rachunku walutowego, opłaty swojej karty oraz ewentualną wymianę pieniędzy. W MAX możesz dodatkowo wybrać abonament walutowy. Jego opłacalność zależy od liczby rachunków i operacji, z których rzeczywiście korzystasz.
Konto walutowe Credit Agricole. Dostępne waluty i zasady
Oferta obejmuje euro, dolary amerykańskie i funty brytyjskie. W ramach jednego konta osobistego bank prowadzi po jednym rachunku w każdej z tych walut. Możesz mieć zatem jednocześnie EUR, USD i GBP, ale nie dwa odrębne rachunki EUR w ramach tego samego konta.
Rachunek walutowy służy do przechowywania i rozliczania pieniędzy w konkretnej walucie. Kantor służy do ich wymiany, a karta do płacenia i wypłacania. Nie są to trzy nazwy tej samej usługi. Otwarcie rachunku nie oznacza, że bank od razu kupi Ci euro ani że pieniądze z konta w złotych automatycznie staną się saldem EUR.
Rachunki są dostępne między innymi przy pakietach GO!, MOVE!, MAX i Prime. Bank nie prowadzi ich w ramach Konta dla Ciebie JUNIOR ani Podstawowych Rachunków Płatniczych. Przy starszej umowie sprawdzaj warunki swojego produktu. Sama nazwa Credit Agricole nie wystarcza do określenia kosztów wszystkich kont.
Ile kosztuje prowadzenie rachunku walutowego?
Według cennika Credit Agricole obowiązującego od 18 sierpnia 2026 r. podstawowa opłata zależy od pakietu konta. Jest naliczana za każdy rachunek walutowy, a nie za wszystkie waluty łącznie.
| Pakiet | Miesięcznie za jeden rachunek walutowy | Co uwzględnić |
|---|---|---|
| Konto dla Ciebie GO! | 5 zł | EUR, USD i GBP to oddzielne rachunki. |
| Konto dla Ciebie MOVE! | 5 zł | Bezpłatność konta głównego nie usuwa tej opłaty. |
| Konto dla Ciebie MAX | 5 zł standardowo | Abonament walutowy za 10 zł miesięcznie obejmuje prowadzenie dostępnych rachunków walutowych. |
| Konto dla Ciebie Prime | 0 zł | Samo konto Prime ma osobne warunki opłat. |
Przy standardowym rozliczeniu jeden rachunek kosztuje 5 zł miesięcznie, dwa 10 zł, a trzy 15 zł. Jeden rachunek utrzymywany przez pełne 12 miesięcy oznacza 60 zł samych miesięcznych opłat. Puste konto walutowe nie staje się z tego powodu bezpłatne.
Do takiego porównania dolicz ewentualną opłatę za kartę i główne konto. „0 zł za wielowalutowość” opisuje możliwość obsługi walut, ale nie musi oznaczać bezwarunkowo darmowego użytkowania karty w Twoim pakiecie. Nie przenoś też warunków starszego Konta dla Ciebie na obecny MAX.
Co daje abonament walutowy w MAX?
Za 10 zł miesięcznie abonament obejmuje prowadzenie rachunków w dostępnych walutach oraz określoną liczbę dodatkowych usług w miesiącu kalendarzowym:
- trzy przelewy SWIFT zlecane w CA24 Mobile lub CA24 eBank,
- trzy wypłaty gotówki z bankomatów za granicą,
- transakcje bezgotówkowe kartą do łącznej kwoty 10 000 zł bez prowizji banku za przewalutowanie.
To nie jest pakiet nielimitowanych wypłat zagranicznych. Nie utożsamiaj go również z innym abonamentem dotyczącym bankomatów. Przy przelewach wymagających szczególnego trybu sprawdź dodatkowe koszty, a przy wypłacie także ewentualną opłatę właściciela urządzenia.
Jeśli potrzebujesz tylko jednego rachunku i nie używasz pozostałych usług, standardowe 5 zł jest niższe od abonamentu 10 zł. Przy trzech rachunkach samo ich prowadzenie kosztuje standardowo 15 zł, więc abonament obniża tę część kosztu o 5 zł miesięcznie. Przy dwóch rachunkach obie kwoty są równe i znaczenie mają dodatkowe operacje. Porównuj konkretny miesiąc korzystania, nie samą liczbę pozycji w pakiecie.
Jak otworzyć konto walutowe w CA24 Mobile?
W pokazanej wersji aplikacji najkrótsza droga prowadzi przez szczegóły głównego konta. Przy pozycji Rachunek walutowy znajduje się Dodaj +. Po jego wybraniu pojawia się pierwszy z dwóch kroków formularza.
- Zaloguj się i wybierz konto osobiste, do którego chcesz dodać rachunek.
- Otwórz Szczegóły, znajdź Rachunek walutowy i wybierz Dodaj +.
- Wskaż EUR, USD albo GBP i przejdź dalej.
- Sprawdź wybraną walutę, konto powiązane i warunki opłat.
- Zatwierdź otwarcie zgodnie z instrukcją aplikacji, używając mobilnego kodu PIN.
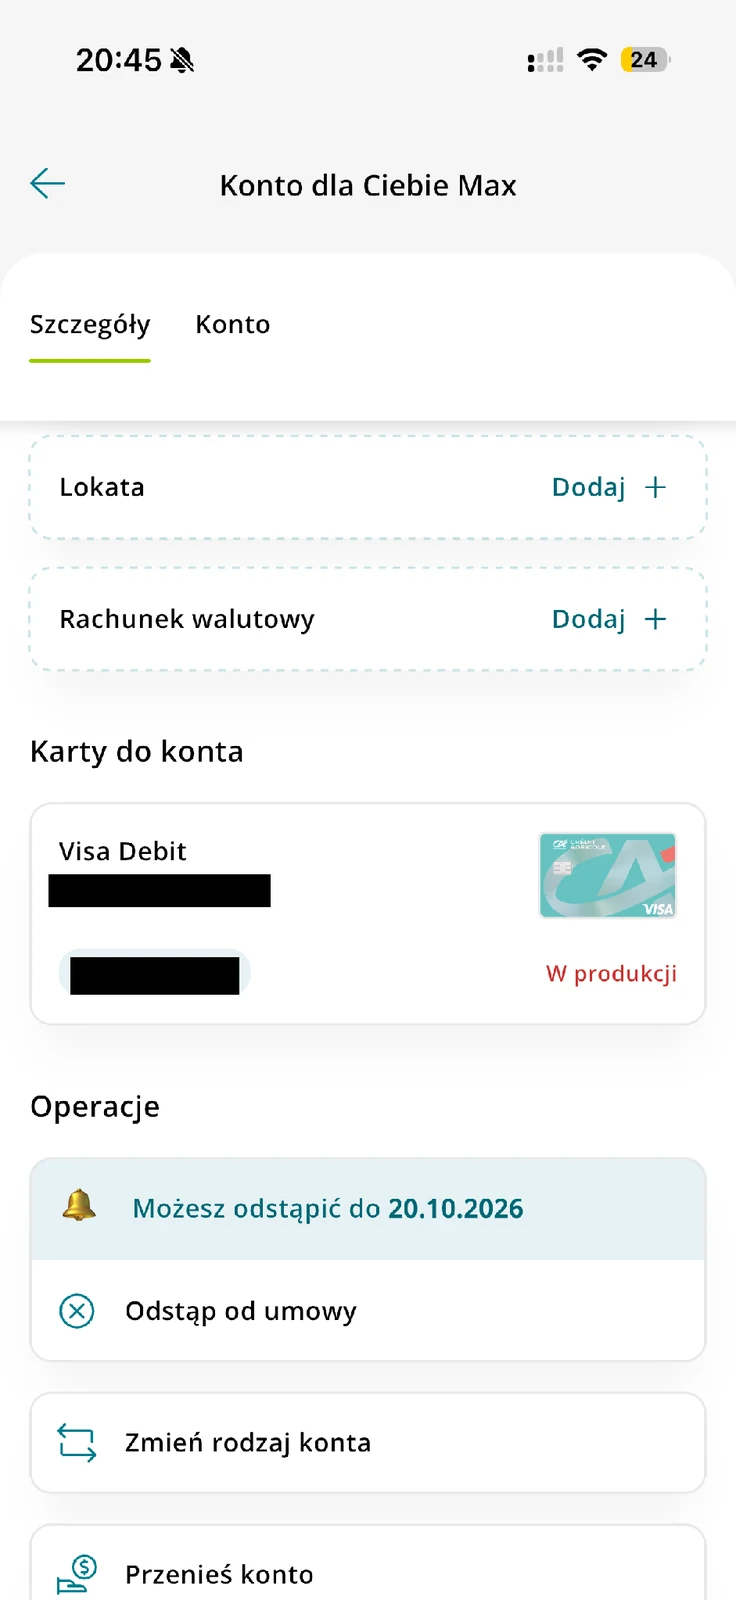
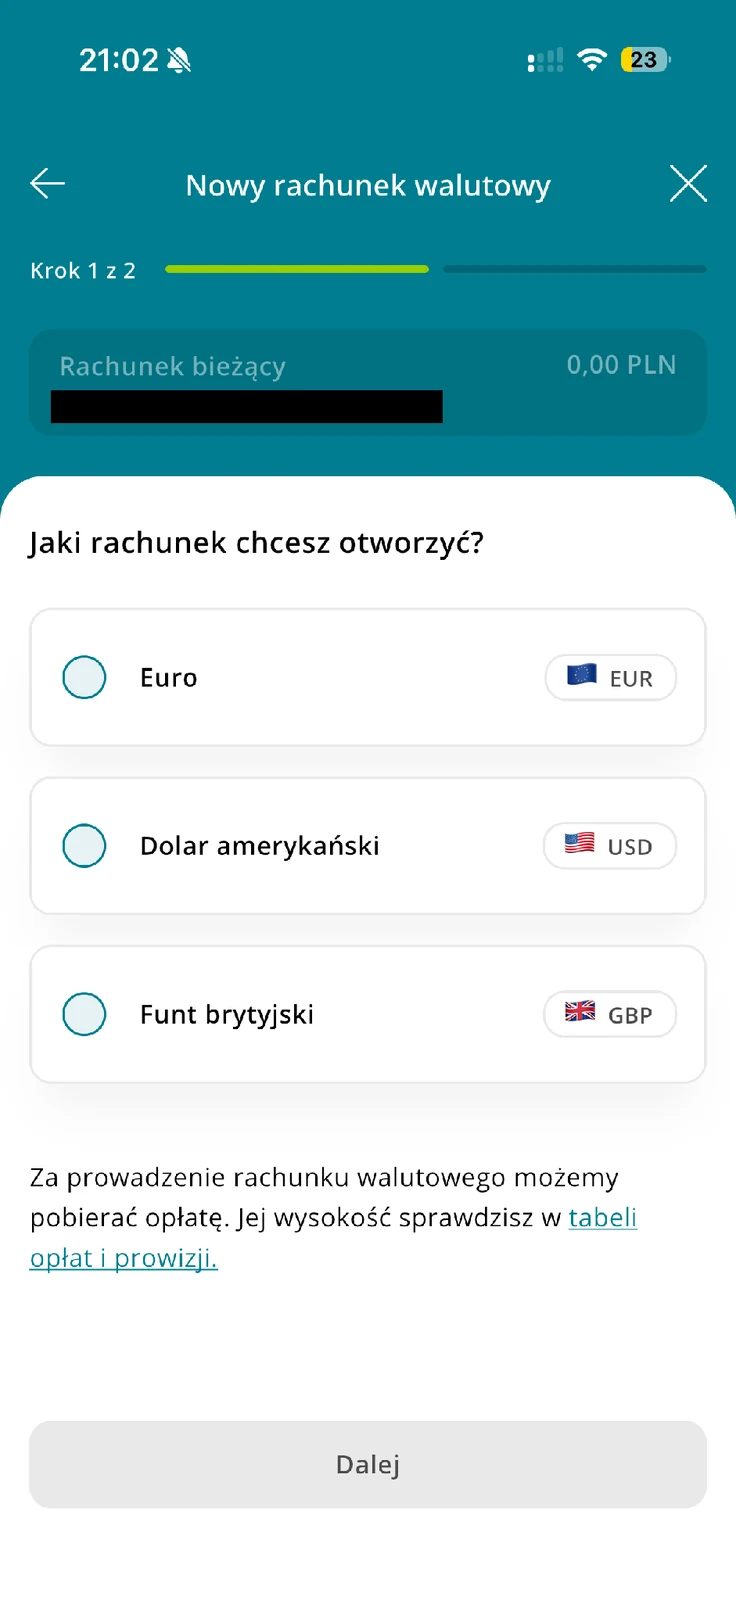
Bank opisuje również wejście przez Pieniądze, Rachunki i wybór rachunku walutowego z oferty. Nazwa drogi startowej może zależeć od widoku aplikacji, ale ostatecznie sprawdzasz ten sam produkt i walutę. Na pokazanym formularzu 0,00 PLN odnosi się do rachunku bieżącego, do którego dodajesz nowy rachunek.
Po zakończeniu otwierania odczytaj numer nowego konta z jego szczegółów. Nie podawaj automatycznie dotychczasowego numeru w złotych nadawcy zagranicznego przelewu. Ten sam właściciel nie oznacza tego samego rachunku ani waluty rozliczenia.
Jak otworzyć rachunek przez CA24 eBank?
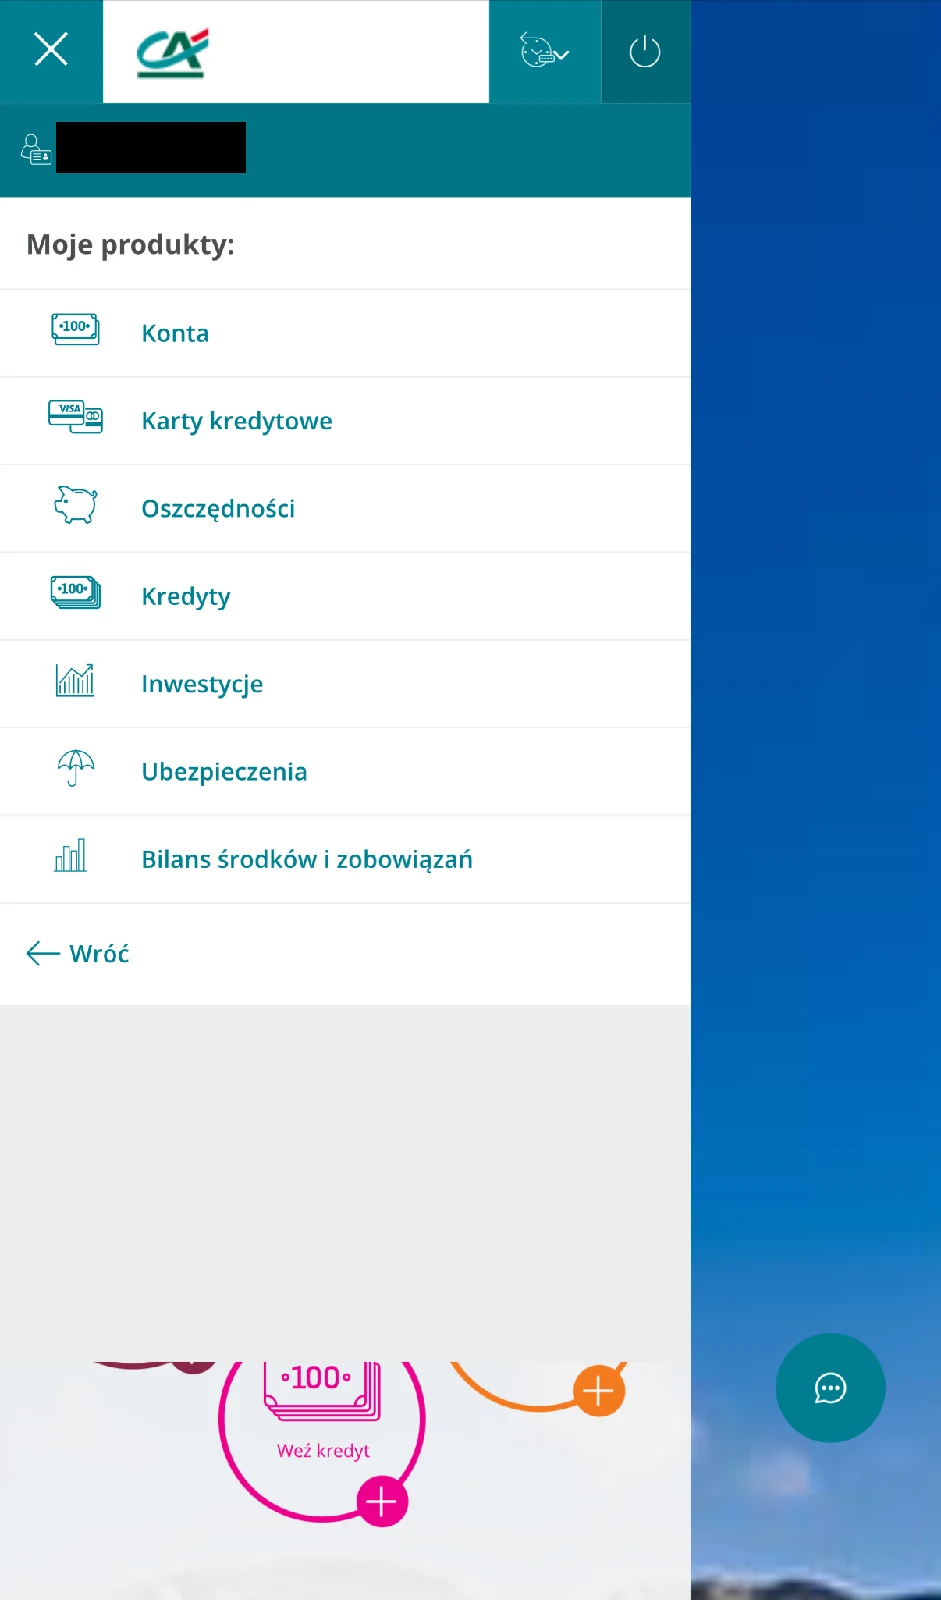
W bankowości internetowej wybierz Moje produkty, następnie Konta i konto, do którego chcesz dodać rachunek walutowy. W widoku rachunku znajdziesz odnośnik Załóż konto walutowe. Na ekranie poniżej jest on pod podstawowymi przyciskami przelewu i historii.
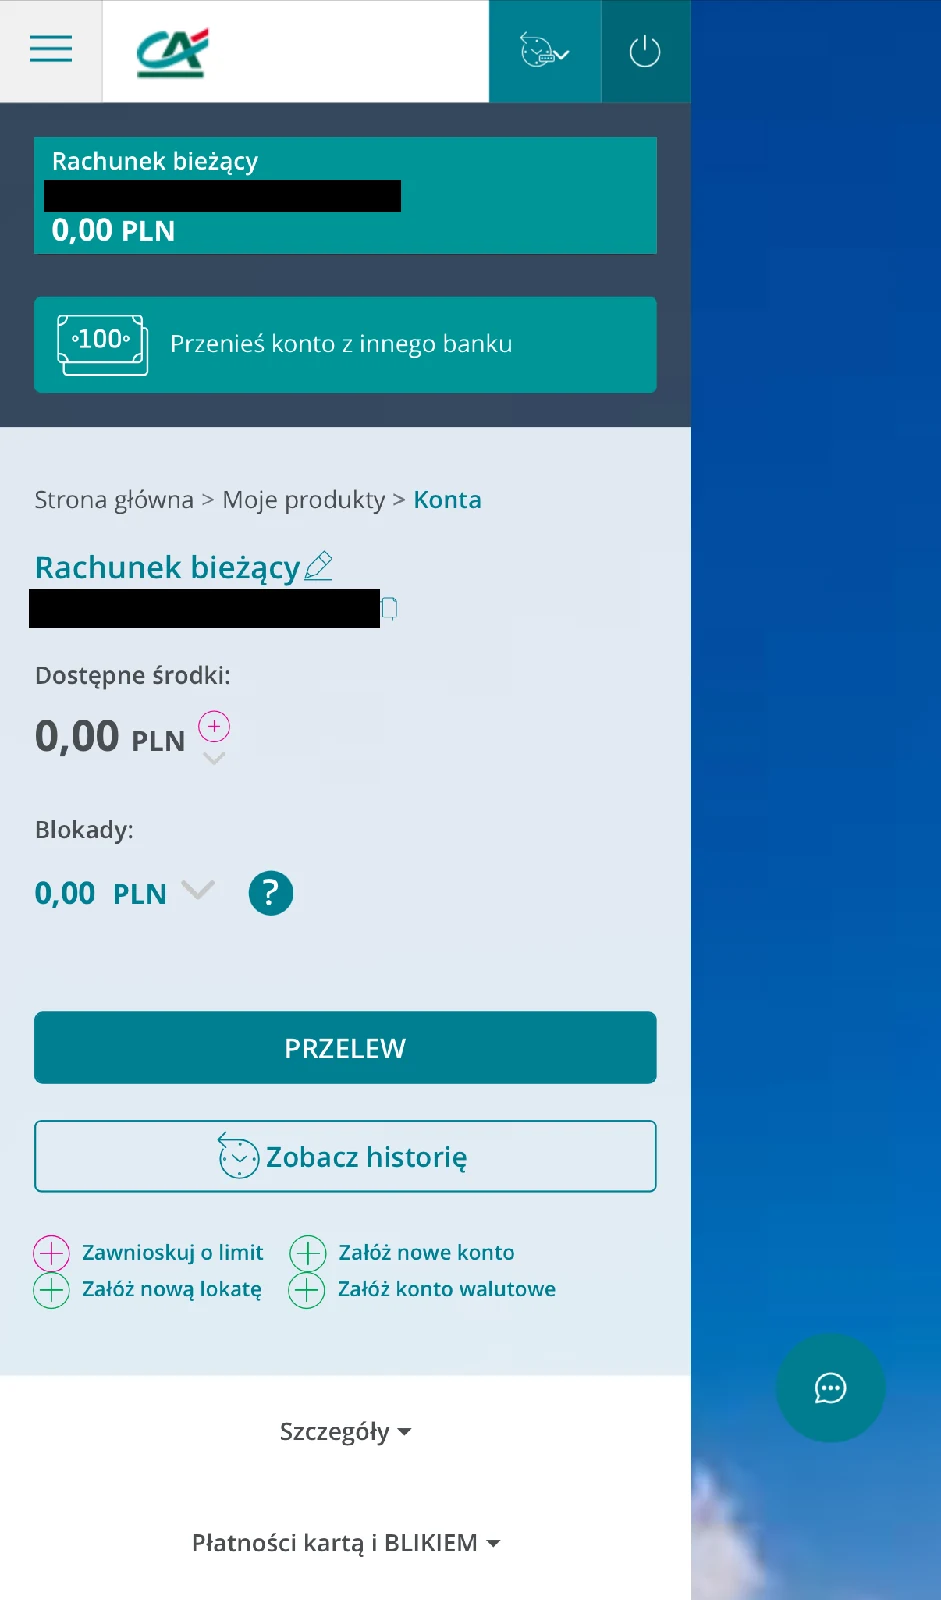
Dalsze kroki według instrukcji otwarcia rachunku walutowego to wybór waluty, nadanie własnej nazwy, sprawdzenie podsumowania i autoryzacja. Nazwa „Euro na wyjazd” pomaga rozpoznać konto, ale nie zmienia jego waluty. Oznaczenie EUR, USD lub GBP nadal trzeba sprawdzić przed zasileniem.
Zasilenie rachunku i pierwszy zakup w walucie
Przed zasileniem porównaj walutę pieniędzy z oznaczeniem rachunku docelowego. Jeśli otrzymujesz euro, podaj nadawcy dane rachunku EUR. Jeżeli dopiero kupujesz walutę za złote, sprawdź kwotę, którą wydajesz, oraz kwotę waluty, którą otrzymasz. Brak opłaty za samą operację nie usuwa znaczenia zastosowanego kursu.
Na przykład budżet 300 EUR na podróż najpierw musi rzeczywiście trafić na rachunek EUR. Samo pozostawienie równowartości tej kwoty na koncie PLN nie zasila rachunku walutowego. Przed pierwszym zakupem upewnij się, że pieniądze są już dostępne i że usługa wielowalutowości została włączona dla właściwego rachunku.
Inaczej postępujesz z gotówką. Możliwość prowadzenia rachunku EUR nie oznacza, że dowolny wpłatomat przyjmie banknoty euro. Dostępne sposoby omawiamy osobno w tekście czy można wpłacić euro do wpłatomatu.
Jak działa karta wielowalutowa Credit Agricole?
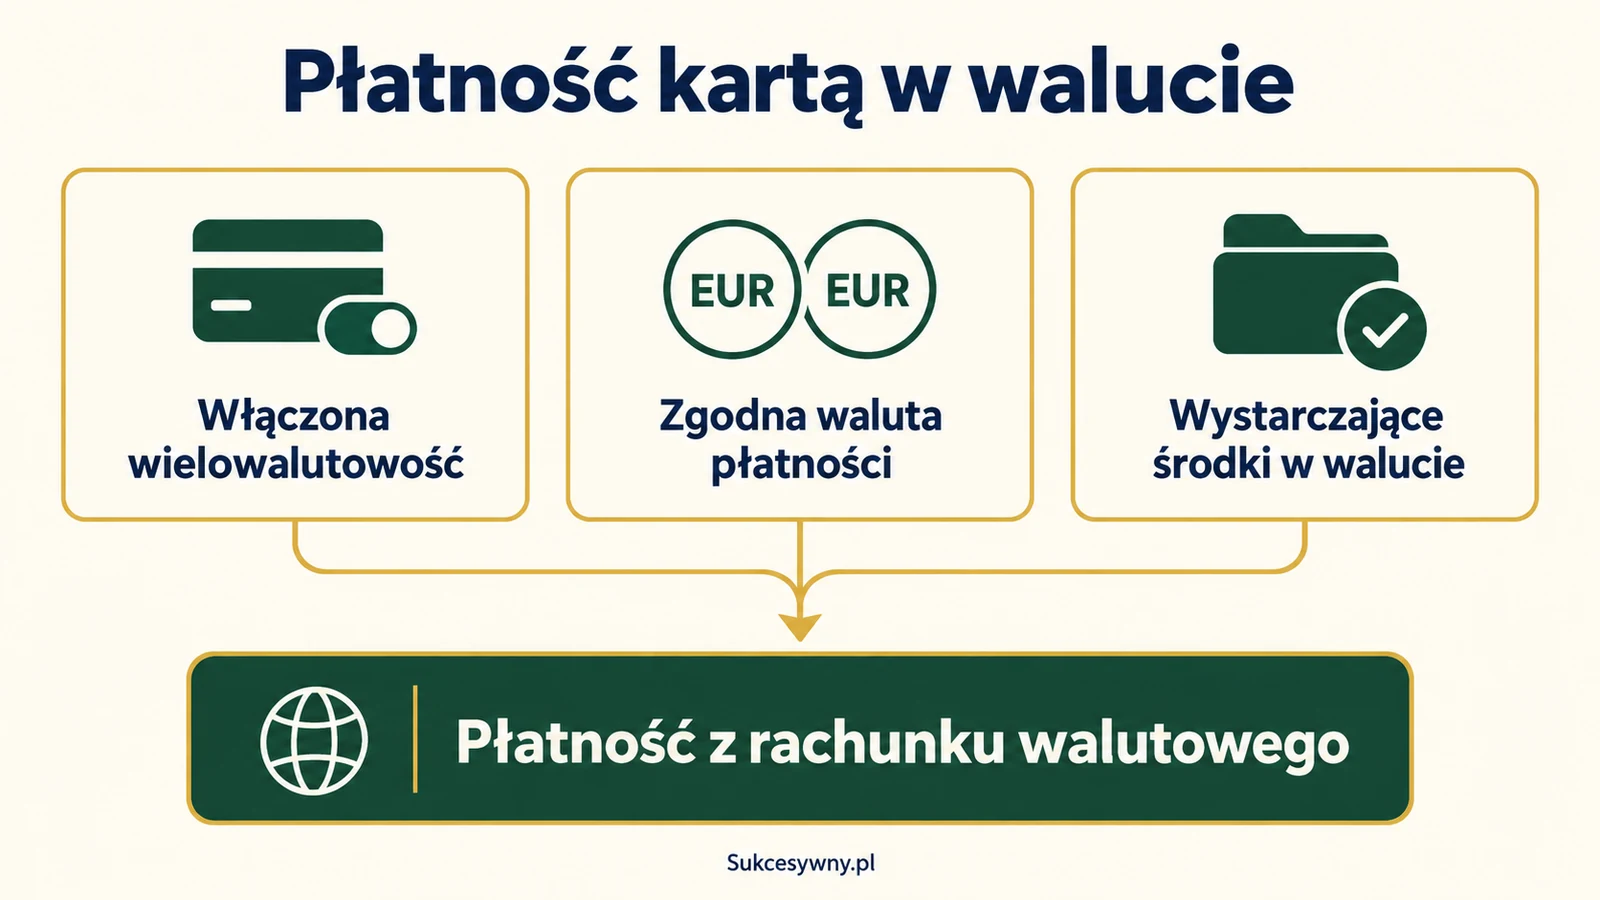
Nie potrzebujesz osobnej plastikowej karty do każdej waluty. Funkcja wielowalutowości pozwala karcie debetowej do konta korzystać z rachunków walutowych, na których włączysz tę usługę. Bank wskazuje możliwość włączenia i wyłączenia jej w CA24 Mobile lub CA24 eBank na wybranym rachunku.
Do rozliczenia zakupu z rachunku walutowego potrzebujesz zgodnej waluty transakcji, włączonej usługi i wystarczających środków. Nie zakładaj, że samo utworzenie rachunku albo włączenie abonamentu zastępuje sprawdzenie ustawienia wielowalutowości. Zasady obciążania rachunków opisuje rozdział V.5 regulaminu kont Credit Agricole.
| Sytuacja przy płatności | Rachunek do rozliczenia |
|---|---|
| Zakup w EUR, aktywna wielowalutowość i wystarczające środki w EUR | Rachunek EUR, bez przewalutowania tej transakcji. |
| Zakup w EUR, ale zbyt mało środków na rachunku EUR | Główny rachunek w PLN, z przeliczeniem waluty. |
| Zakup w walucie, w której nie masz obsługiwanego rachunku | Główny rachunek w PLN. |
| Transakcja w PLN, również po wyborze DCC | Główny rachunek w PLN. |
Przykładowo zakup za 80 EUR może zostać rozliczony z rachunku EUR, jeżeli masz na nim dostępne co najmniej 80 EUR i włączoną usługę. Gdy dostępne jest tylko 70 EUR, nie zakładaj pobrania 70 EUR i dopłaty równowartości 10 EUR z konta w złotych. Regulamin kieruje całą taką transakcję na rachunek główny.
Saldo dostępne i limity karty nadal mają znaczenie
Jeżeli masz 100 EUR, ale 30 EUR jest zablokowane po wcześniejszym zakupie, do kolejnej operacji pozostaje 70 EUR. Taka sytuacja nie wystarcza do zakupu za 80 EUR z tego rachunku. Zasil konto wcześniej i sprawdzaj dostępne środki, a nie tylko sumę księgową.
Rachunek walutowy nie usuwa ograniczeń karty. Przy transakcji online bank sprawdza saldo oraz limit, a wykorzystanie limitu karty ujmuje po przeliczeniu kwoty na złote. Wysokie saldo EUR nie pomoże, jeśli zakup przekracza ustawiony limit. Szerzej odróżniamy te wartości w poradniku saldo konta a dostępne środki.
Przewalutowanie i prowizja. Kiedy powstaje koszt?
Gdy waluta transakcji zgadza się z walutą obciążanego rachunku, bank jej nie przewalutowuje. Jeżeli zakup trafia na konto PLN, trzeba zastosować zasady przeliczenia. Standardowa prowizja za przewalutowanie w GO!, MOVE! i MAX wynosi 4%, z uwzględnieniem zwolnień przewidzianych dla konkretnej usługi. W Prime wynosi 0%.
Jeżeli podstawa do naliczenia prowizji wynosiłaby przykładowo 500 zł, samo 4% oznaczałoby 20 zł. To ilustracja prowizji, a nie aktualnego kursu czy kompletnej wyceny zakupu. Różnicę kursową ocenia się osobno. Brak prowizji, również w Prime lub w abonamencie, nie jest obietnicą wymiany po kursie średnim NBP.
Regulamin rozróżnia waluty obecne w tabeli kursowej banku i pozostałe. Dla waluty z tabeli wskazuje kurs sprzedaży obowiązujący w banku w chwili rozliczenia. Dla innych walut znaczenie ma organizacja karty: Visa stosuje kurs organizacji, a dla Mastercard występuje przeliczenie przez euro według opisanej w regulaminie ścieżki. Nie zakładaj więc jednego uniwersalnego kursu dla wszystkich kart i walut.
Walutę możesz kupić przed zakupem, ale sam brak późniejszej prowizji kartowej nie mówi jeszcze, ile kosztowała wcześniejsza wymiana. Przy porównywaniu ofert warto rozumieć spread walutowy i koszt wymiany.
DCC i bankomat. Dlaczego wybór waluty jest ważny?
Zagraniczny terminal może zaproponować zapłatę w PLN zamiast w walucie lokalnej. To DCC, czyli przeliczenie przez dostawcę tej usługi. Po akceptacji transakcji w złotych bank obciąża rachunek PLN, nawet gdy masz środki w EUR. Przeczytaj ekran terminala przed zatwierdzeniem, szczególnie gdy celem jest wykorzystanie wcześniej kupionej waluty.
Przy bankomacie rozdziel koszt przewalutowania, prowizję banku i opłatę operatora. Dodatkowo regulamin Credit Agricole wskazuje szczególną zasadę dla wypłaty waluty obcej z bankomatu w Polsce: jest to usługa wymiany operatora, rozliczana w PLN z rachunku głównego. Sam rachunek EUR nie zmienia jej w zwykłą wypłatę posiadanych euro. Ten przypadek omawiamy w poradniku o wypłacie euro z bankomatu w Polsce.
Co sprawdzić po powrocie z wyjazdu?
Poczekaj na rozliczenie zakupów i sprawdź rachunek faktycznie obciążony przez bank. Blokada po płatności i ostateczne księgowanie mogą pojawić się w różnym terminie. Przy hotelu lub wynajmie samochodu ustal też, czy pozostaje nierozliczona kaucja. Nie wycofuj wszystkich środków tylko dlatego, że podróż się skończyła.
Jeżeli nie potrzebujesz już rachunku walutowego, porównaj dalszą miesięczną opłatę z planowanym wykorzystaniem. Uwzględnij oczekiwane zwroty od sprzedawców i zachowaj potrzebne potwierdzenia. Z kolei przy regularnych wpływach w EUR lub GBP ważniejsza może być ciągłość numeru rachunku niż oszczędność na pojedynczym miesiącu.
Zasady Credit Agricole warto zestawić z ogólnym wyjaśnieniem, jak działa karta wielowalutowa. Pozostałe informacje o kontach i usługach tego banku znajdziesz w sekcji o Credit Agricole.