Pockets w Revolut służą do oddzielania pieniędzy na konkretne cele i wydatki. Możesz przeznaczyć osobną kwotę na rachunki, wakacje lub wspólny prezent, zamiast trzymać wszystko w jednym widocznym saldzie. Samo przeniesienie pieniędzy do zwykłego Pocket nie tworzy jednak oprocentowanego konta oszczędnościowego.
Największą korzyścią jest porządek: łatwiej zobaczyć, ile naprawdę zostało na codzienne zakupy, gdy pieniądze na czynsz i inne zobowiązania są już wydzielone. Pockets można zasilać ręcznie, cyklicznie albo drobnymi odkładanymi przy płatnościach. Każdy z tych sposobów warto ustawić świadomie.
Gdzie znaleźć Pockets i jak utworzyć nowy
- Na ekranie Start wybierz „Konta” pod saldem.
- Otwórz „Dodaj nowe”.
- Przejdź do Pockets lub kategorii organizowania pieniędzy.
- Wybierz wariant osobisty albo grupowy, zależnie od celu.
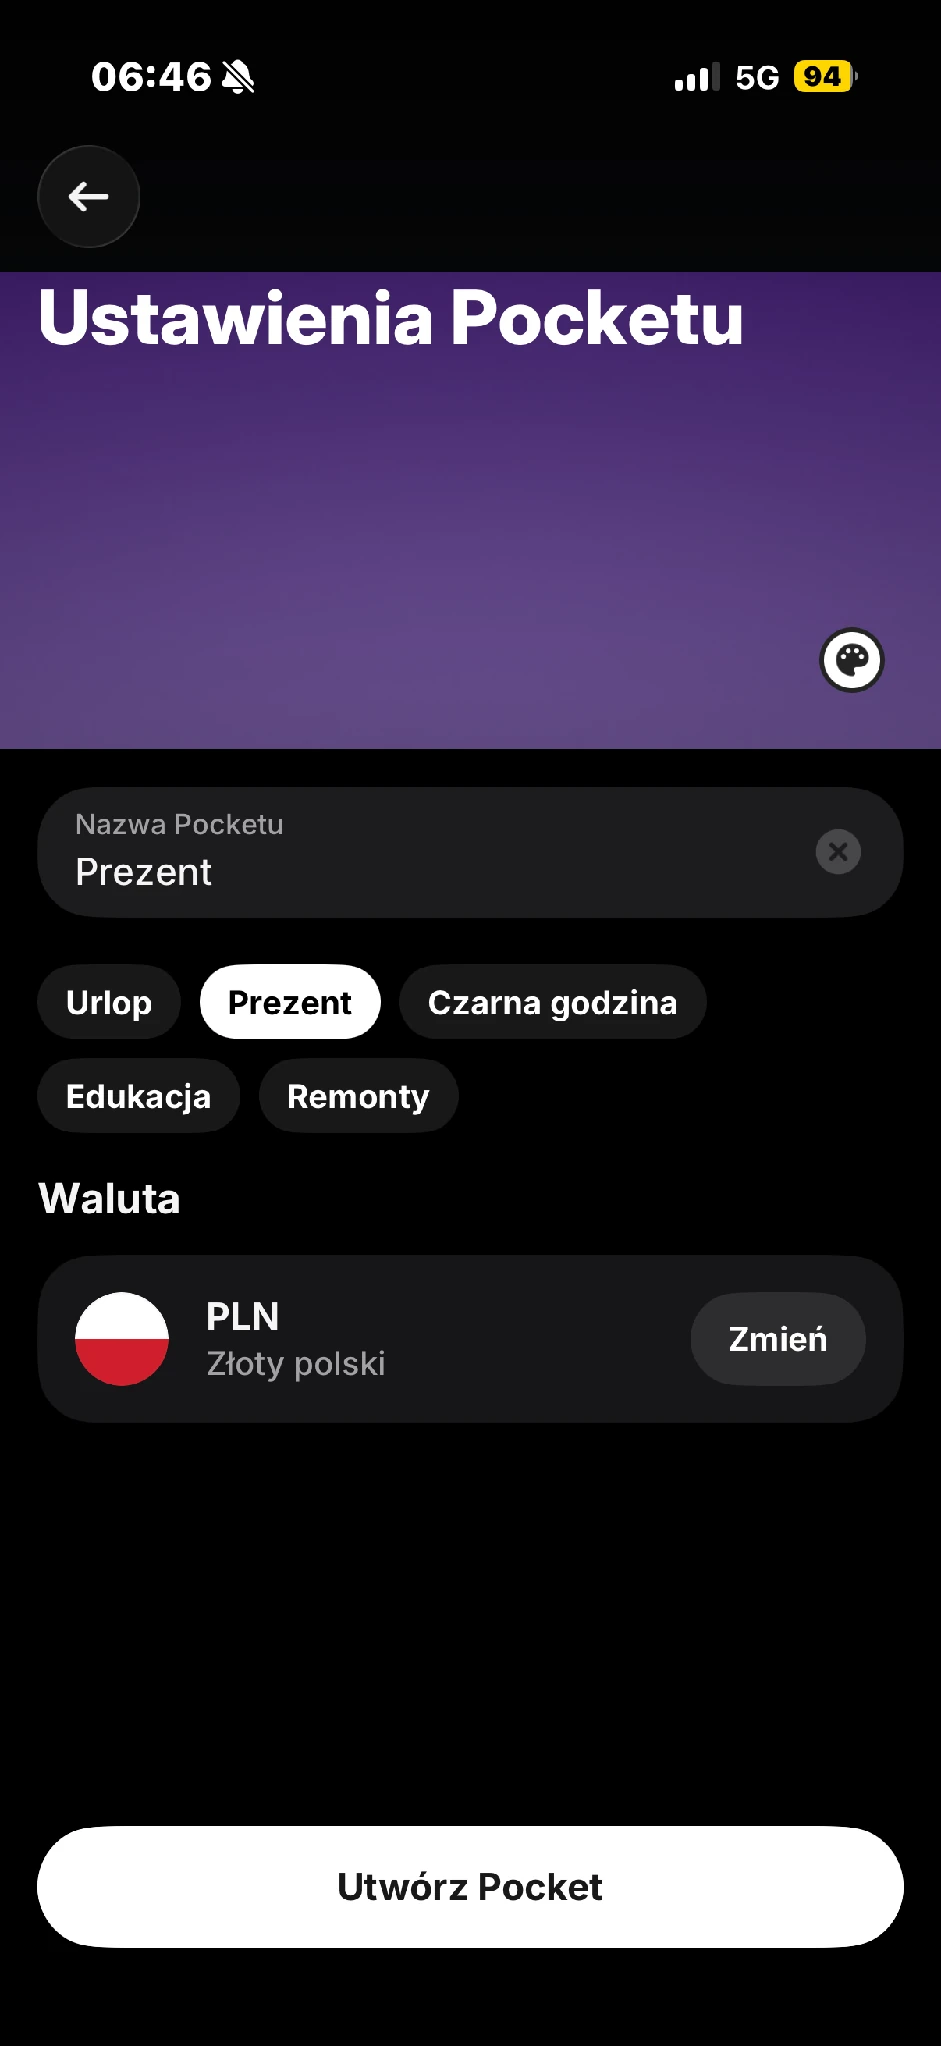
- Nadaj rozpoznawalną nazwę, sprawdź walutę i potwierdź utworzenie.
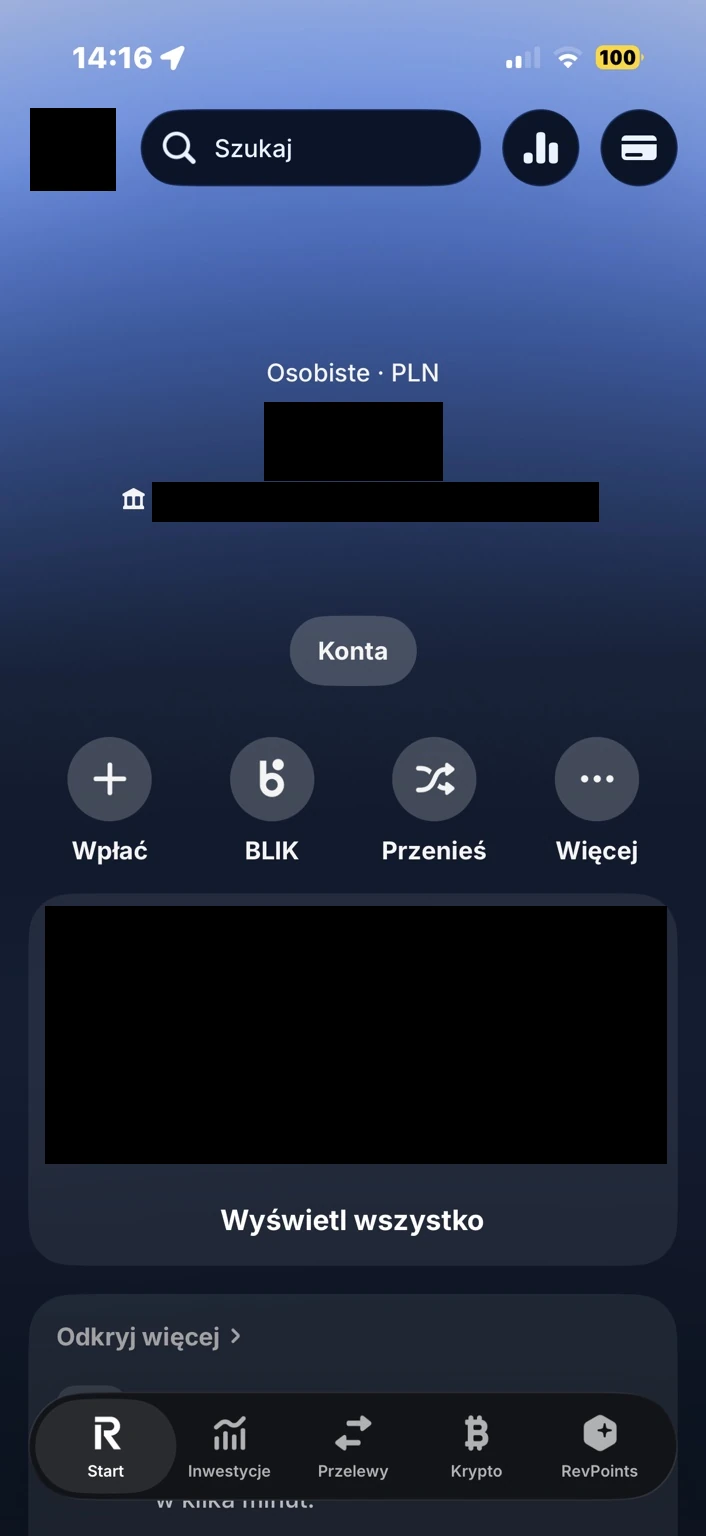
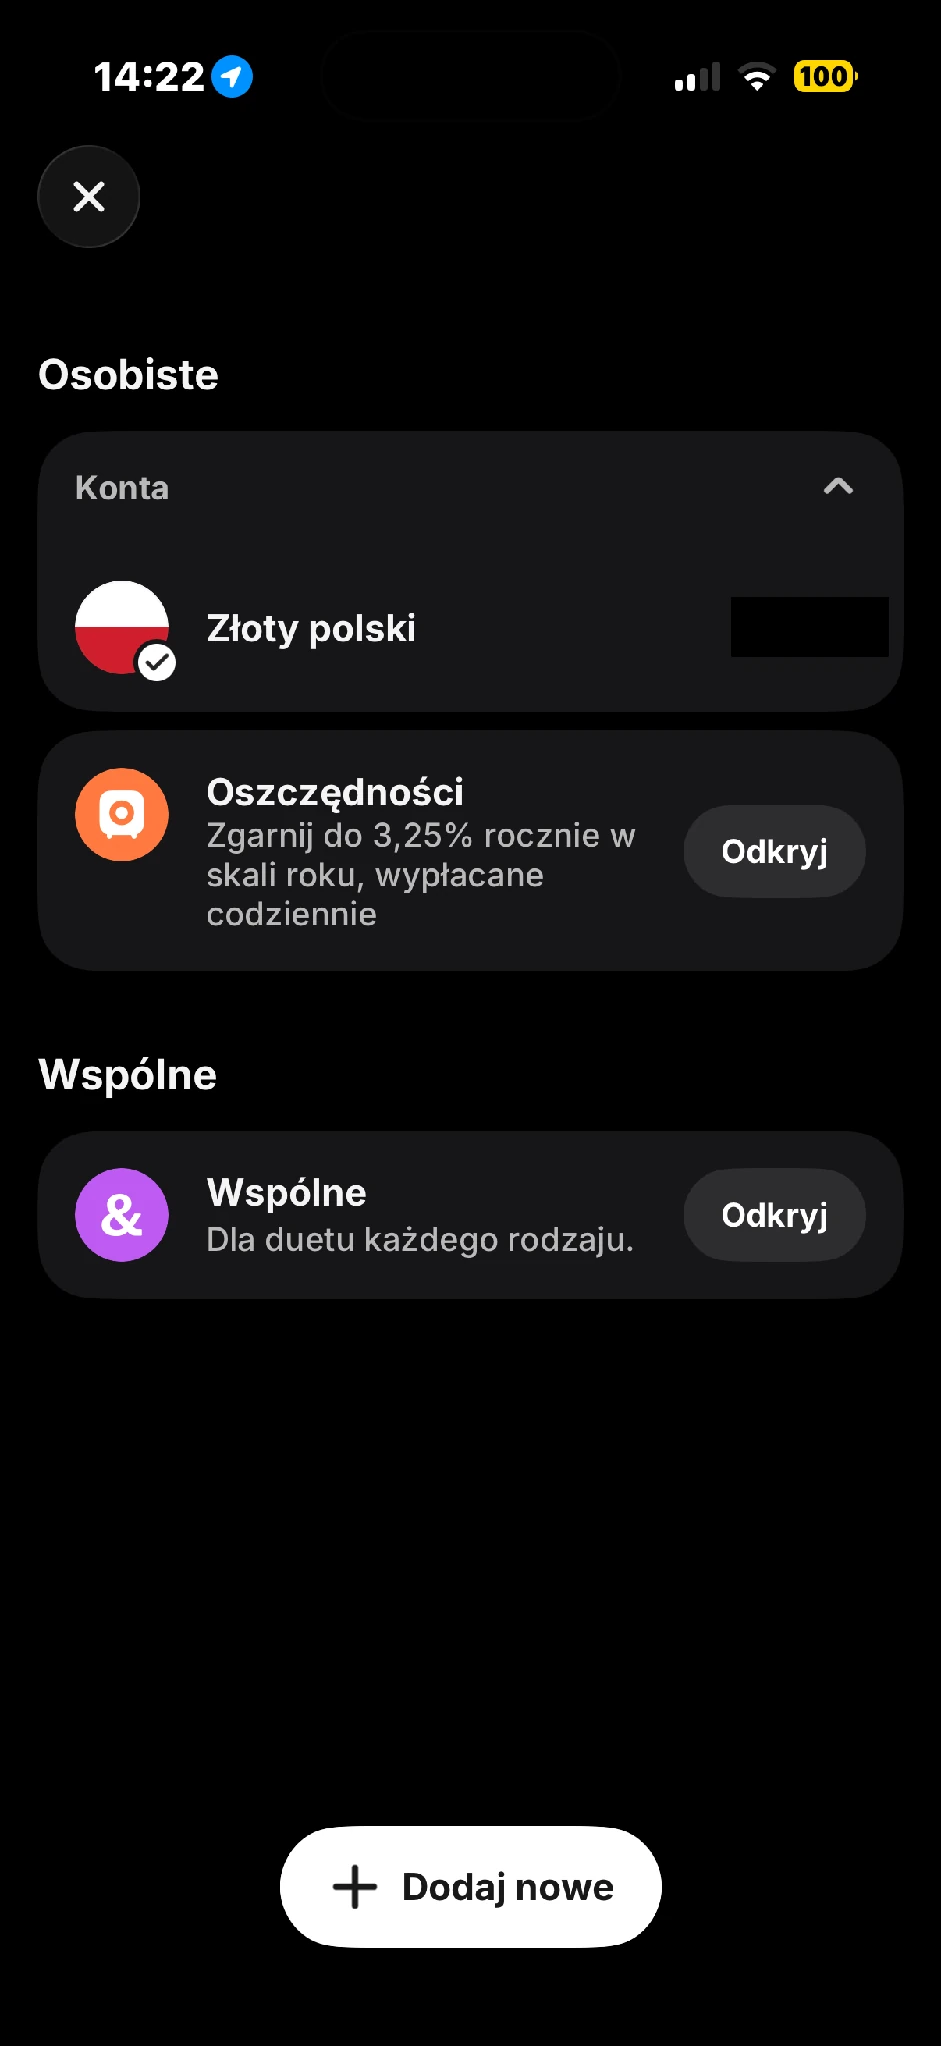
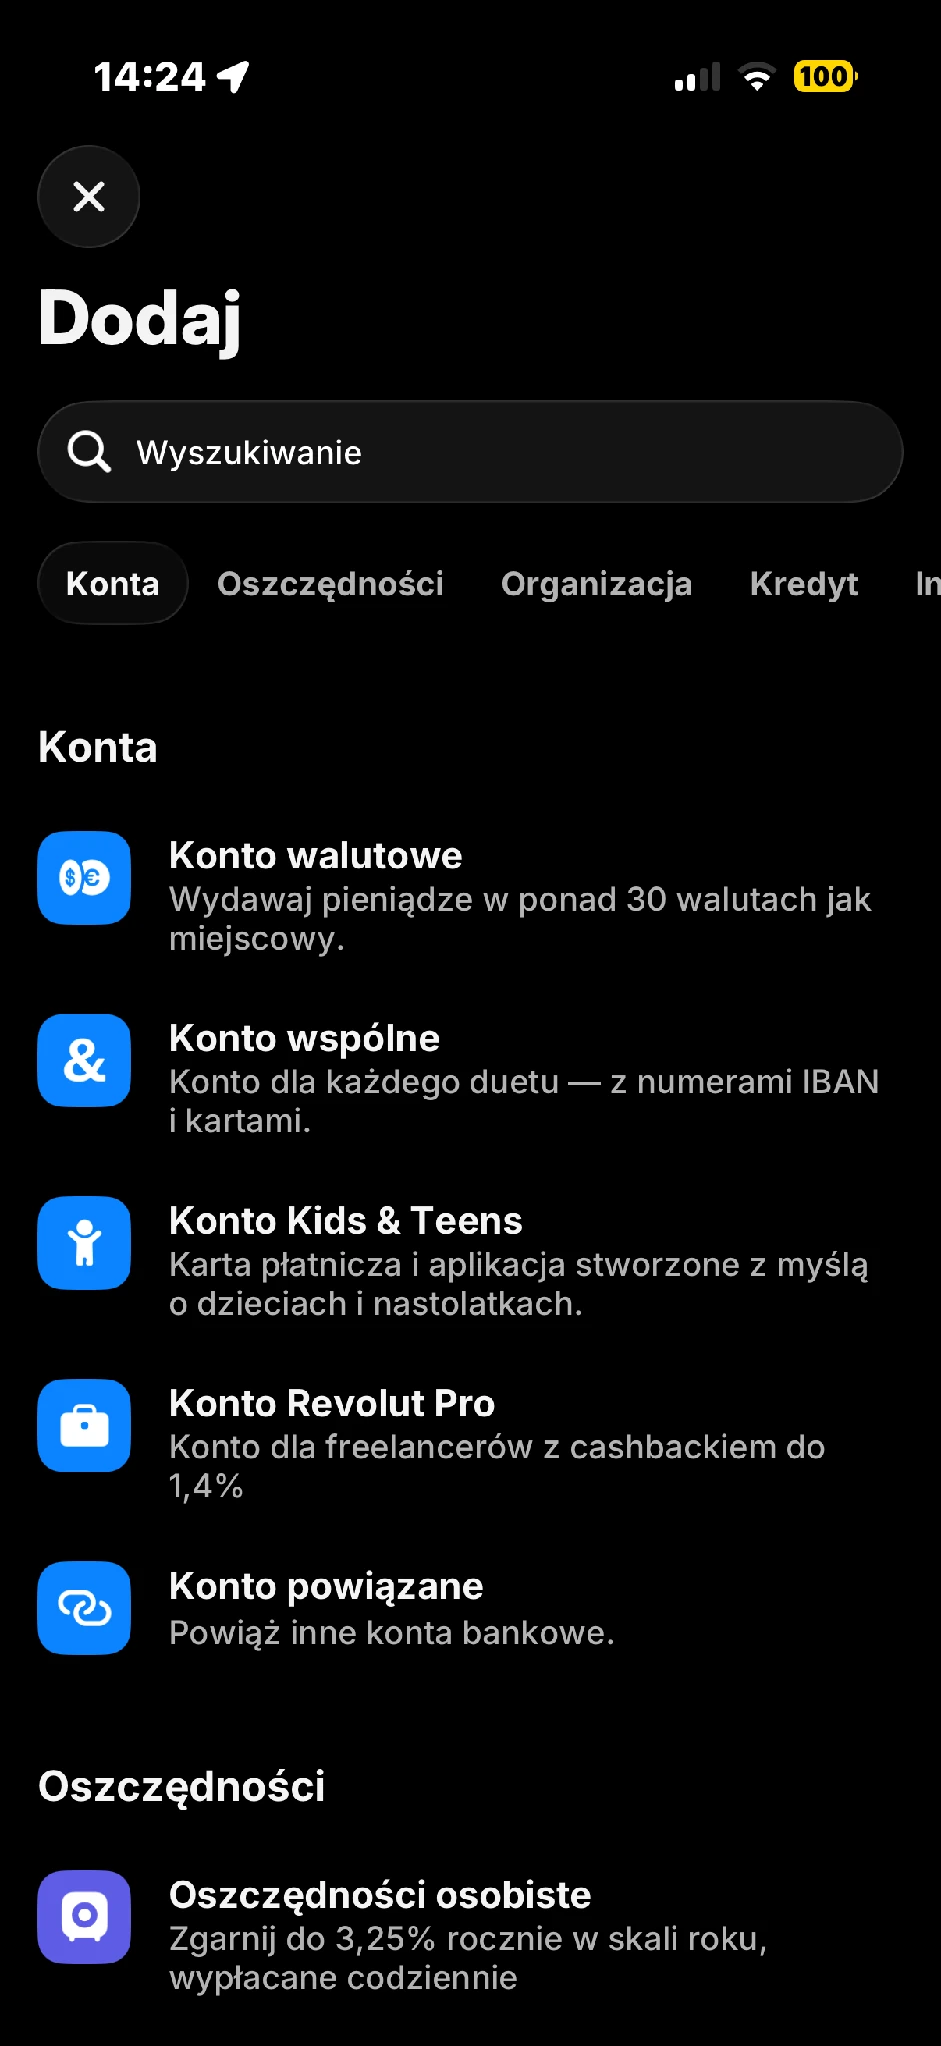
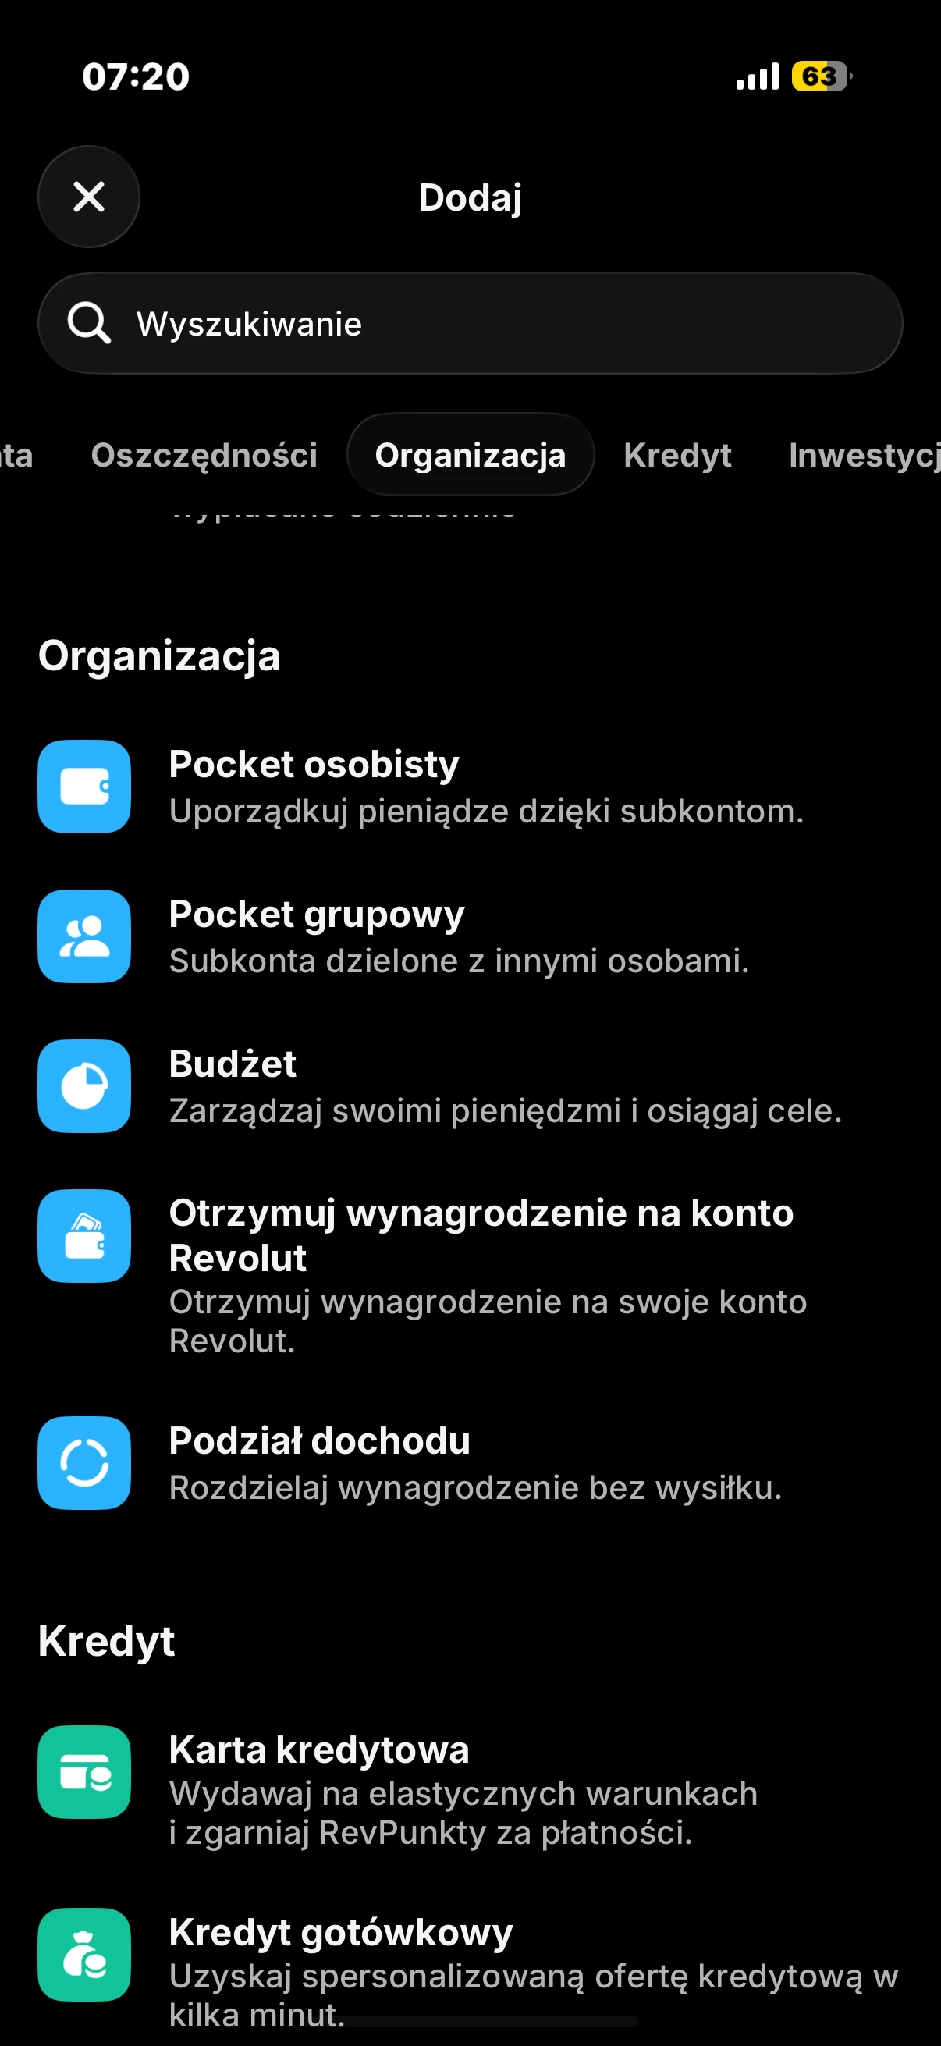
Nazwy kategorii mogą różnić się między wersjami aplikacji. Na pokazanych ekranach Pockets są w części „Organizacja”. Jeżeli korzystałeś kiedyś z funkcji nazywanej Sejfem, nie zakładaj na podstawie samej starej nazwy, że chodzi o dzisiejsze oprocentowane Oszczędności. Sprawdź funkcję i warunki konkretnej pozycji.
Pocket osobisty do domowego budżetu
Pocket osobisty sprawdza się do odłożenia pieniędzy, których nie chcesz przypadkiem wydać przy zwykłych zakupach. Dobierz nazwy do realnych potrzeb, np. „Czynsz”, „Ubezpieczenie auta” albo „Urlop”. Kilka zrozumiałych kategorii zwykle łatwiej utrzymać niż kilkanaście nakładających się celów.
Możesz zacząć od kwot wynikających z najbliższych zobowiązań. Jeśli po wpływie wynagrodzenia wiesz, że za tydzień zapłacisz czynsz, oddziel tę kwotę od pieniędzy do swobodnego wydania. Nie oznacza to jeszcze, że rachunek został zapłacony. Nadal trzeba wykonać właściwą płatność lub poprawnie ją powiązać.
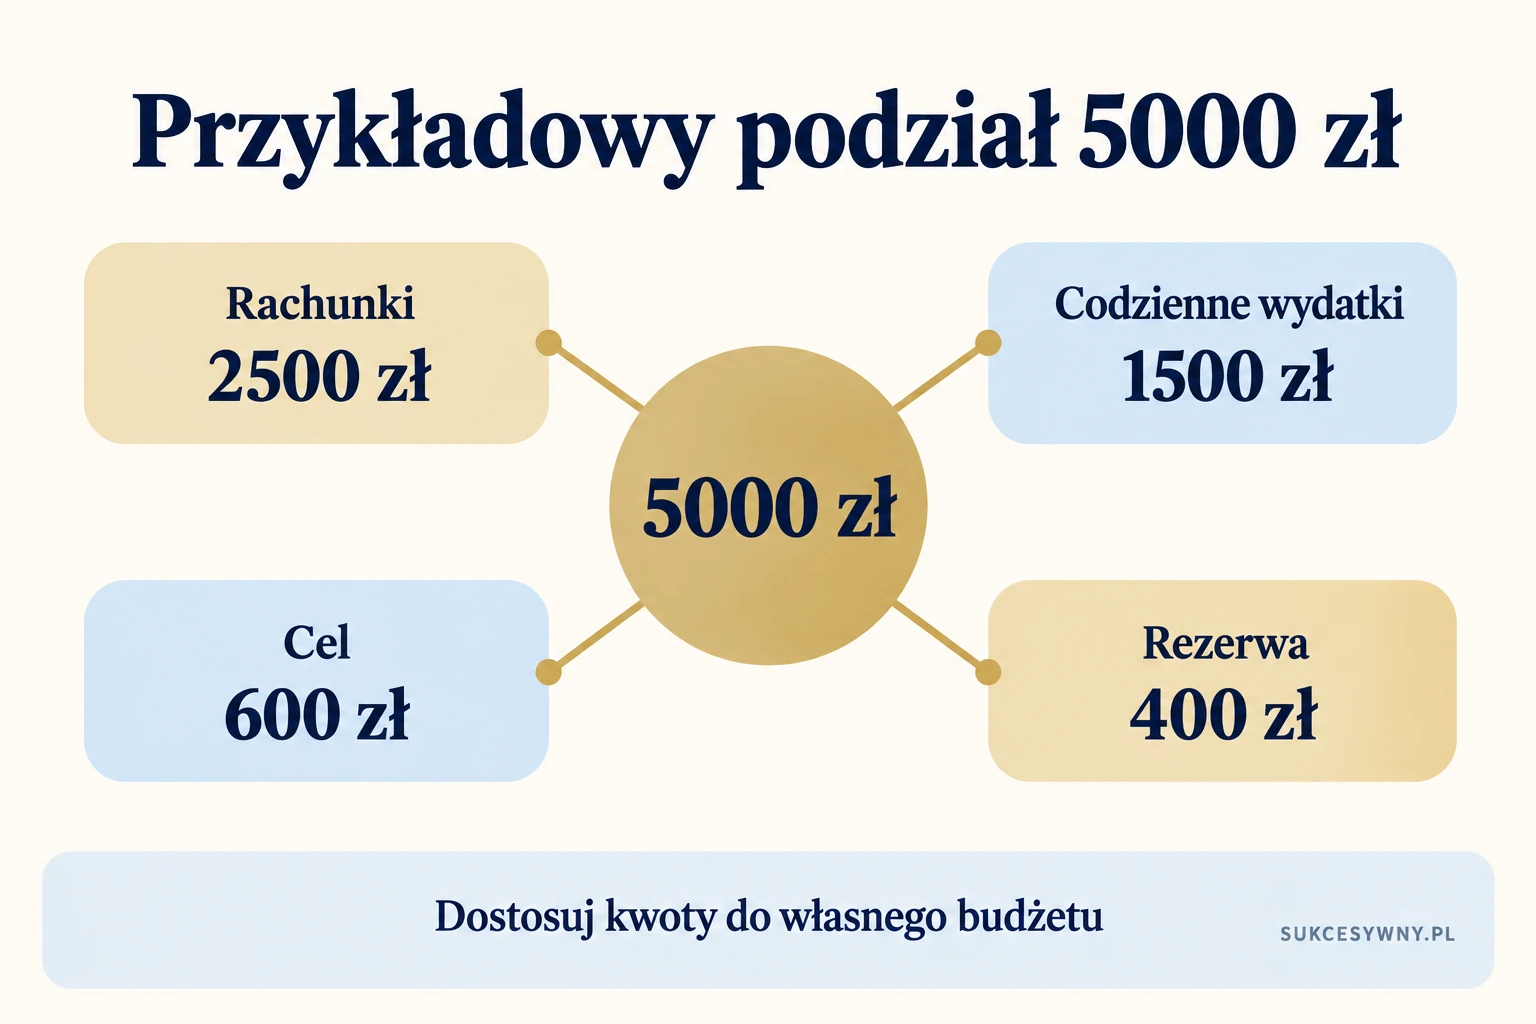
Na ilustracji podzielono 5000 zł: 2500 zł na rachunki, 1500 zł na codzienne wydatki, 600 zł na cel i 400 zł na rezerwę. To wyłącznie przykład sumujący się do całego budżetu. Jeśli Twoje stałe zobowiązania są wyższe, najpierw zmień podział, zamiast kopiować cudze proporcje.
Pockets mogą pomóc wdrożyć nawyk odkładania, ale nie zastępują planu bezpieczeństwa finansowego. Długoterminową rezerwę i sposób jej przechowywania omawiamy w poradniku o poduszce finansowej.
Jak wpłacać i wypłacać pieniądze z Pocket
Po otwarciu wybranego Pocket użyj opcji wpłaty, wskaż konto źródłowe i kwotę. Sprawdź walutę, szczególnie jeśli masz kilka sald. Przeniesienie między różnymi walutami może wiązać się z wymianą i jej kosztem.
Aby odzyskać pieniądze na zwykłe saldo, wybierz Pocket na liście kont i opcję „Przenieś” lub wypłaty, wpisz kwotę i zatwierdź. Instrukcja wypłat z Pockets wskazuje tę ścieżkę w aplikacji. W grupie możliwość wypłaty zależy dodatkowo od uprawnień.
Po przeniesieniu sprawdź oba salda. Jeśli łączna wartość pieniędzy w aplikacji wygląda znajomo, ale karta nadal nie płaci, otwórz konkretny rachunek, z którego ma być pobrana transakcja. Kwota widoczna jako całkowity majątek nie musi być dostępna dla wybranej karty.
Automatyczne wpłaty i odkładanie drobnych
W ustawieniach Pocket możesz uruchomić przelew cykliczny, wybrać datę i częstotliwość. Termin po wpływie wynagrodzenia ułatwia odkładanie bez ręcznego powtarzania operacji. Gdy zmienia się dzień wypłaty albo dochód, dostosuj harmonogram i kwotę.
Druga możliwość to odkładanie końcówek transakcji. W PLN Revolut zaokrągla płatność do kolejnej wielokrotności 5 zł. Przykładowo przy zakupie za 12,30 zł podstawowe zaokrąglenie daje 2,70 zł do odłożenia. Jeżeli włączysz mnożnik, odłożona kwota będzie odpowiednio większa.
To dodatkowe przesunięcie Twoich pieniędzy, a nie rabat od sklepu. Wybierz właściwy cel i sprawdź mnożnik. Zasady automatycznego zasilania Pockets i zaokrągleń pozwalają też zmienić ustawienia lub wyłączyć funkcję.
Pocket grupowy i dostęp do wspólnych pieniędzy
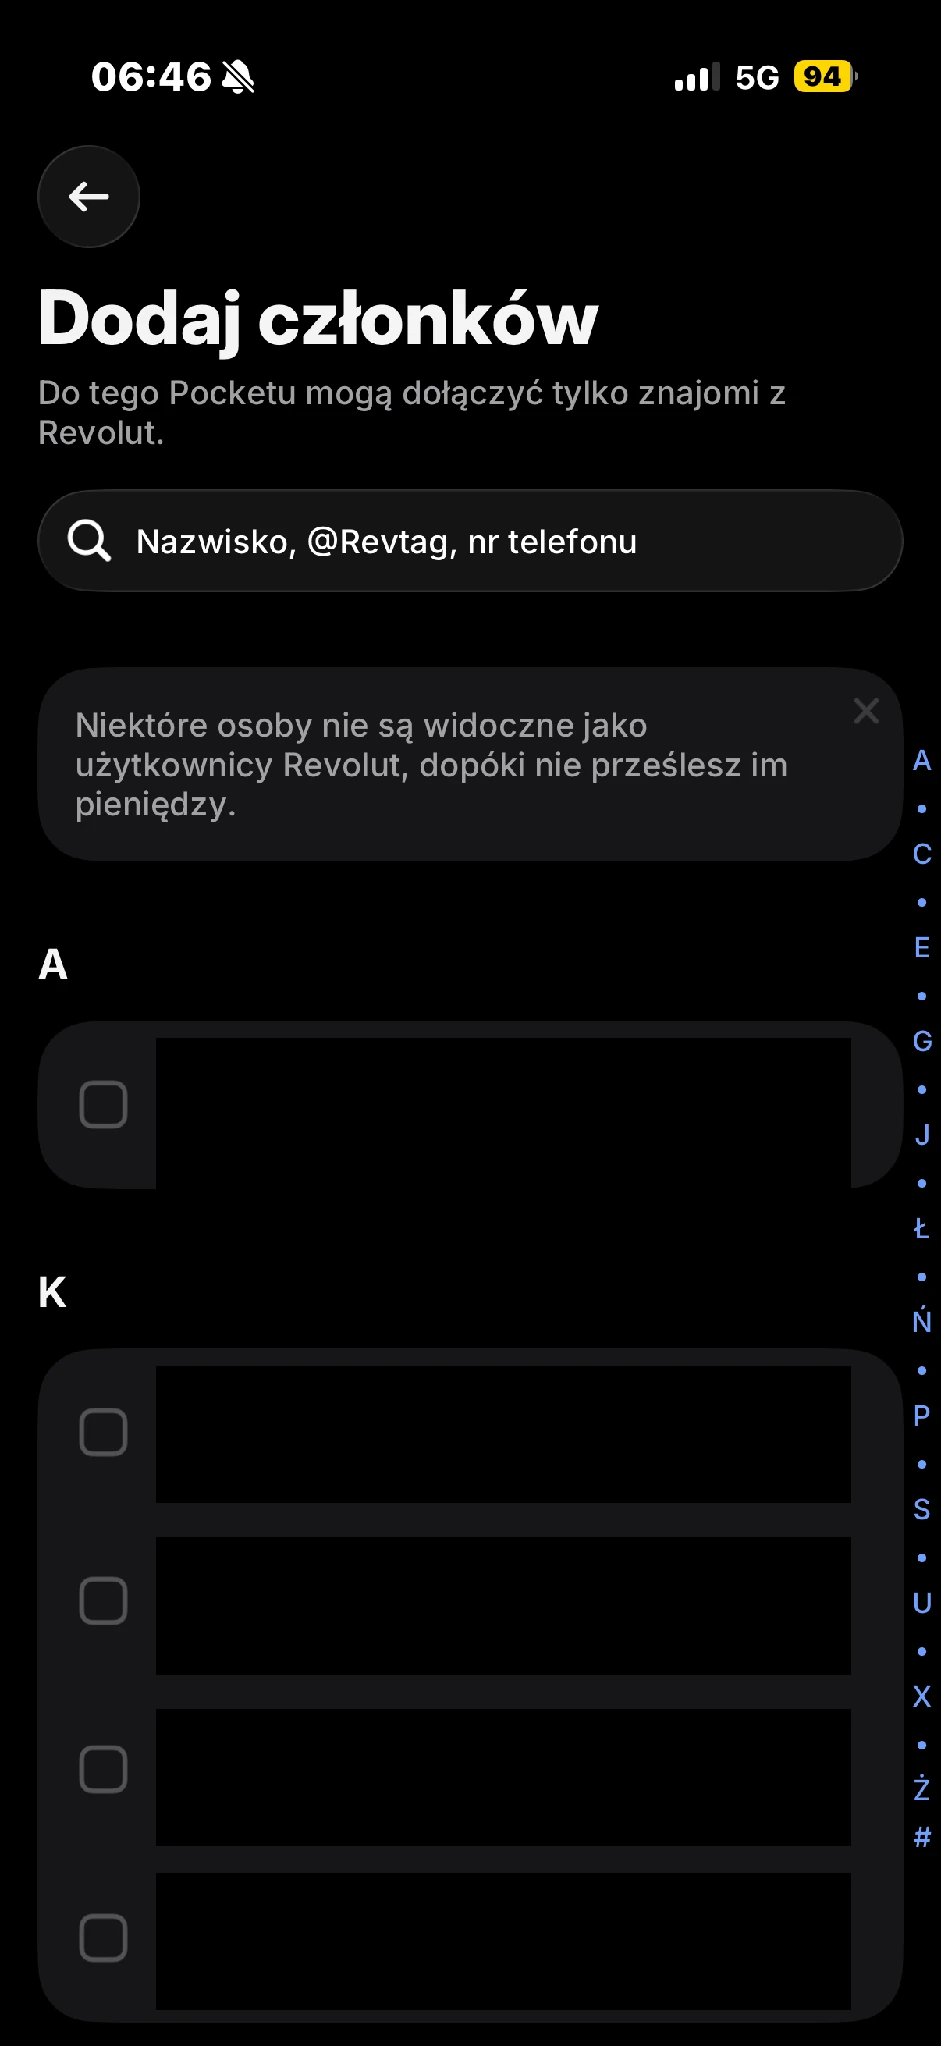
Pocket grupowy może służyć do zebrania budżetu na prezent lub inny uzgodniony cel. Nadaj nazwę, wybierz walutę i dodaj uczestników. Na ekranach poniżej widać tworzenie celu „Prezent” oraz wybór znajomych korzystających z Revoluta.
Administrator zarządza grupą i uprawnieniami do wypłaty. Może dodawać i usuwać uczestników oraz zamknąć Pocket. Pozostałe osoby wypłacają pieniądze tylko wtedy, gdy otrzymały odpowiednie uprawnienie. Nie jest to ten sam model co konto z dwoma równouprawnionymi współwłaścicielami.
Przed wpłatą uzgodnijcie, kto kupuje prezent, kiedy pieniądze mają zostać wydane i co zrobić z nadwyżką. Zgodnie z zasadami Pocket grupowego problem z kontem administratora może wpływać na dostęp do środków. Wybieraj więc osobę, której ufasz i z którą masz łatwy kontakt.
Płatność kartą przypisaną do Pocket
W ustawieniach karty można wybrać Pocket jako konto źródłowe. Ścieżka prowadzi przez Start, ikonę kart, konkretną kartę, Ustawienia i wybór źródła płatności. Powiązanie można także obsłużyć z poziomu odpowiedniego Pocket.
Jeśli w Pocket powiązanym z kartą brakuje pieniędzy, płatność zostanie odrzucona, nawet gdy masz środki na innych saldach. Przenieś tam potrzebną kwotę albo zmień źródło płatności. Revolut opisuje ten mechanizm w ustawieniach karty powiązanej z Pocket.
To ważna różnica względem obsługi rachunków cyklicznych w przeznaczonym do nich Pocket. Przy niedoborze środków na taki rachunek bank może próbować obciążyć saldo główne. Nie przenoś tej zasady na zwykłą kartę z przypisanym źródłem. Pomoc dotycząca braku środków na rachunki wyjaśnia ten odrębny przypadek.
Czy Pockets są oprocentowane
Zwykły Pocket organizuje pieniądze. Nie zakładaj, że nalicza odsetki tylko dlatego, że odkładasz w nim oszczędności. Do oprocentowanego produktu służy osobna funkcja Oszczędności w Revolut, z własną stawką, dokumentami i zasadami wypłaty.
Możesz też zobaczyć Pocket Punktów. Ten wariant pozwala zdobywać RevPunkty po spełnieniu warunków utrzymywania salda. Punkty nie są odsetkami wypłacanymi w złotych. Przed uruchomieniem porównaj wymagane saldo i nagrodę pokazywane w aplikacji oraz zasady Pocket Punktów.
Którą funkcję wybrać do wspólnych wydatków
| Zadanie | Odpowiednia funkcja |
|---|---|
| Oddzielenie własnego budżetu | Pocket osobisty |
| Zebranie pieniędzy na wspólny cel | Pocket grupowy |
| Regularne płacenie dwóch osób ze wspólnego salda | Konto wspólne |
| Obliczenie, kto komu oddaje za poniesione koszty | Grupa rachunków |
| Otrzymywanie odsetek | Osobny produkt Oszczędności |
Jeżeli pieniądze zostały już wydane przez kilka osób, wygodniejsze będzie dzielenie rachunków. Jeśli dopiero gromadzicie stały budżet i chcecie używać własnych kart, sprawdź konto wspólne Revolut. Dzięki temu nie trzeba naginać jednej funkcji do wszystkich zadań.
Więcej instrukcji dotyczących konta, kart i płatności znajdziesz w sekcji o Revolucie.