Pierścień płatniczy, nazywany również obrączką płatniczą, pozwala zapłacić w sklepie przez zbliżenie dłoni do terminala. Po połączeniu z obsługiwaną kartą może zastąpić wyciąganie portfela lub telefonu. Najważniejsze przed zakupem są jednak trzy rzeczy: zgodność konkretnej karty, sposób aktywacji i właściwy rozmiar.
Nie każdy smart ring obsługuje płatności, a nie każda obrączka z NFC współpracuje z bankami. Również model otrzymany w promocji może mieć inne ograniczenia niż podobny produkt ze sklepu. Poniżej wyjaśniamy te różnice, pokazujemy przykładowe ceny i podpowiadamy, jak sprawdzić urządzenie przed wydaniem pieniędzy.
Zgodność usług i przykładowe ceny sprawdzone 22 października 2026 roku. Poradnik opiera się na dokumentacji banków i dostawców płatności, nie na własnym teście sprzętu.
Obrączka płatnicza i pierścień płatniczy. Czy to samo?
W ofertach bankowych obie nazwy opisują ten sam rodzaj urządzenia noszonego na palcu. Spotkasz też określenia „pierścionek płatniczy” i „pierścień NFC”. Sama nazwa nie mówi jednak, jakie funkcje otrzymasz. O tym decyduje specyfikacja modelu oraz usługa płatnicza, z którą współpracuje.
Do codziennego płacenia wystarczy model bez funkcji sportowych. Jeżeli zależy Ci również na pomiarach aktywności i snu, szukaj urządzenia, które wyraźnie łączy te możliwości z płatnościami. Nie zakładaj, że droższy pierścień do monitorowania zdrowia automatycznie zastąpi kartę.
| Rodzaj urządzenia | Do czego służy | Co sprawdzić |
|---|---|---|
| Pasywna obrączka płatnicza | Płatności zbliżeniowe bez baterii | Obsługiwane karty, aktywacja, rozmiar |
| Smart ring z płatnościami | Płatności oraz dodatkowe pomiary | Zgodność karty, ładowanie i działanie płatności po rozładowaniu |
| Smart ring bez płatności | Na przykład rejestrowanie aktywności | Czy producent w ogóle przewidział płacenie |
| Zwykły pierścień z tagiem NFC | Na przykład zapis odnośnika lub funkcja dostępu | Tag NFC nie oznacza obsługi karty bankowej |
Jak działa pierścień płatniczy?
Przy kasie pierścień komunikuje się z czytnikiem zbliżeniowym. W pasywnym modelu układ otrzymuje energię z pola terminala, więc nie wymaga własnej baterii. Nie musisz też włączać na nim ekranu ani otwierać aplikacji przed każdą płatnością.
W rozwiązaniach takich jak Fidesmo Pay z urządzeniem łączony jest token, czyli cyfrowy identyfikator powiązany z kartą. Przy transakcji nie jest używany jej rzeczywisty numer. Pieniądze są rozliczane zgodnie z zasadami podłączonej karty, a obrączka stanowi dodatkowy sposób korzystania z niej.
To nie oznacza, że wystarczy kupić dowolny pierścionek i przepisać na niego numer karty. Bank, usługa płatnicza oraz konkretny model muszą ze sobą współpracować. Dlatego decyzję o zakupie warto zacząć od weryfikacji zgodności, a dopiero później wybierać kolor czy wykończenie.
Czy potrzebny jest telefon, internet albo ładowarka?
Telefon może być potrzebny do pierwszej konfiguracji oraz późniejszego zarządzania płatnościami. Pasywną obrączką płacisz już bez wyciągania go przy kasie i bez połączenia obrączki z internetem. Nie należy utożsamiać tego z gwarancją działania każdego terminala podczas awarii jego łączności.
Smart ring może natomiast wymagać ładowania dla funkcji dodatkowych. Przykładowo smart pierścień oferowany klientom mBanku mierzy aktywność i korzysta z baterii, ale zgodnie z informacją banku funkcja płatnicza działa również po jej rozładowaniu. Tę cechę trzeba sprawdzić osobno dla wybranego urządzenia.
Jakie banki i karty obsługują obrączki płatnicze?
Obsługa danej usługi przez bank nie oznacza, że każda jego karta zadziała z każdym pierścieniem. Znaczenie mogą mieć organizacja płatnicza, rodzaj karty i ograniczenia konkretnej edycji urządzenia. Dotyczy to zwłaszcza modeli zamawianych przez specjalną stronę promocji bankowej.
Poniższe zestawienie jest punktem wyjścia do sprawdzenia karty. Pierwsze dziewięć pozycji pochodzi z wykazu banków i kart na stronie Fidesmo Pay. Osobne informacje o mBanku i Erste pochodzą z komunikatów tych banków.
| Bank | Karty wskazywane jako obsługiwane w Fidesmo Pay |
|---|---|
| Alior Bank | Karty debetowe i kredytowe, także wskazane karty biznesowe i Kantoru Walutowego |
| Bank Millennium | Visa i Mastercard, debetowe i kredytowe |
| Bank Pekao | Visa i Mastercard |
| Bank BPS | Mastercard |
| BNP Paribas | Mastercard |
| BOŚ Bank | Mastercard |
| Credit Agricole | Visa i Mastercard |
| PKO BP | Visa i Mastercard |
| VeloBank | Mastercard |
| Erste | Bank potwierdza obsługę Visa i Mastercard w swoim komunikacie |
| mBank | Bank potwierdza Visa i Mastercard w Fidesmo Pay; wybrany smart pierścień banku ma węższe wymagania |
Listę sprawdzisz w wykazie Fidesmo Pay. Erste opisuje płatności obrączką w osobnym komunikacie, a mBank wyjaśnia obsługę swoich kart w rozwiązaniach do płatności urządzeniami ubieralnymi. Wykazy mogą się zmieniać, dlatego przed zakupem sprawdź kartę ponownie.
Dlaczego pierścień z promocji może nie obsługiwać innego banku?
Producent może sprzedawać różne wersje urządzenia, a egzemplarz zamówiony w ramach współpracy z bankiem może mieć ograniczenie do kart tego banku. Przykładowo Pekao opisuje na swojej stronie obrączki przeznaczone dla kart wydanych przez Pekao. Z kolei wskazany smart pierścień mBanku wymaga obsługiwanej karty Mastercard tego banku.
Praktyczny przykład: masz Visę w mBanku i chcesz kupić smart pierścień z jego oferty. Informacja, że bank wspiera Fidesmo Pay dla Visy, nie rozstrzyga zgodności tego modelu. Trzeba sprawdzić jego odrębne wymagania. Tak samo nie należy kupować używanej obrączki po promocji innego banku tylko dlatego, że na obu urządzeniach widnieje nazwa tej samej usługi.
Gdy opis sklepu mówi o współpracy z każdą kartą, sprawdź, czy chodzi o bezpośrednie dodanie karty, czy o dodatkowe rozwiązanie pośredniczące. To może oznaczać osobną rejestrację i inne zasady korzystania. Najlepiej otrzymać potwierdzenie zgodności dokładnego modelu i swojej karty jeszcze przed zapłatą.
Ile kosztuje obrączka płatnicza?
Ceny zależą od materiału, producenta, funkcji dodatkowych oraz aktualnej oferty. Nie ma jednej stawki właściwej dla całej kategorii. Poniższe przykłady pokazują różnicę między zwykłą obrączką do płacenia a urządzeniem z dodatkowymi pomiarami.
| Przykład | Cena odczytana 22.10.2026 | Na co zwrócić uwagę |
|---|---|---|
| Black Rough PAGO | 517 zł | Podstawowy wariant w sklepie; dodatkowe opcje mogą zwiększać cenę |
| Smart pierścień Niceboy w ofercie dla klientów mBanku | 699 zł | Zakup przez partnera banku i wymaganie zgodnej karty Mastercard mBanku |
Cenę pierwszego modelu podaje sklep PAGOPACE, a drugiego strona mBanku. To przykłady porównawcze, nie pełny ranking najtańszych produktów. Przed zamówieniem sprawdź dostępność rozmiaru, dostawę, warunki wymiany oraz końcową kwotę w koszyku.
W kalkulacji oddziel cenę urządzenia od kosztów rachunku i karty. Jeżeli kupujesz obrączkę za 500 zł do karty, którą już bezpłatnie utrzymujesz, sytuacja jest inna niż przy otwieraniu dodatkowego płatnego konta tylko dla gadżetu. Przykładowe 10 zł miesięcznie opłaty za rachunek oznacza kolejne 120 zł rocznie. To ilustracja sposobu liczenia, nie cennik konkretnego banku.
Pierścień za 1 zł albo w prezencie. Co sprawdzić w promocji?
Promocja może obniżyć koszt urządzenia, ale wymaga wykonania czynności opisanych w regulaminie. Mogą pojawić się osobne terminy otwarcia konta, aktywności, otrzymania kodu i jego wykorzystania. Sam wniosek o rachunek nie musi oznaczać prawa do nagrody.
Przed wyborem takiej oferty sprawdź, czy kwalifikujesz się jako uczestnik, jak uzyskać urządzenie, czy trzeba pokryć dostawę i jakie karty będzie obsługiwała otrzymana wersja. Aktualne oferty zbieramy w sekcji promocje bankowe. Dzięki temu możesz porównać warunki obowiązującej edycji, zamiast opierać zakup na historycznej wzmiance o prezencie.
Jak wybrać pierścień i dobrać rozmiar?
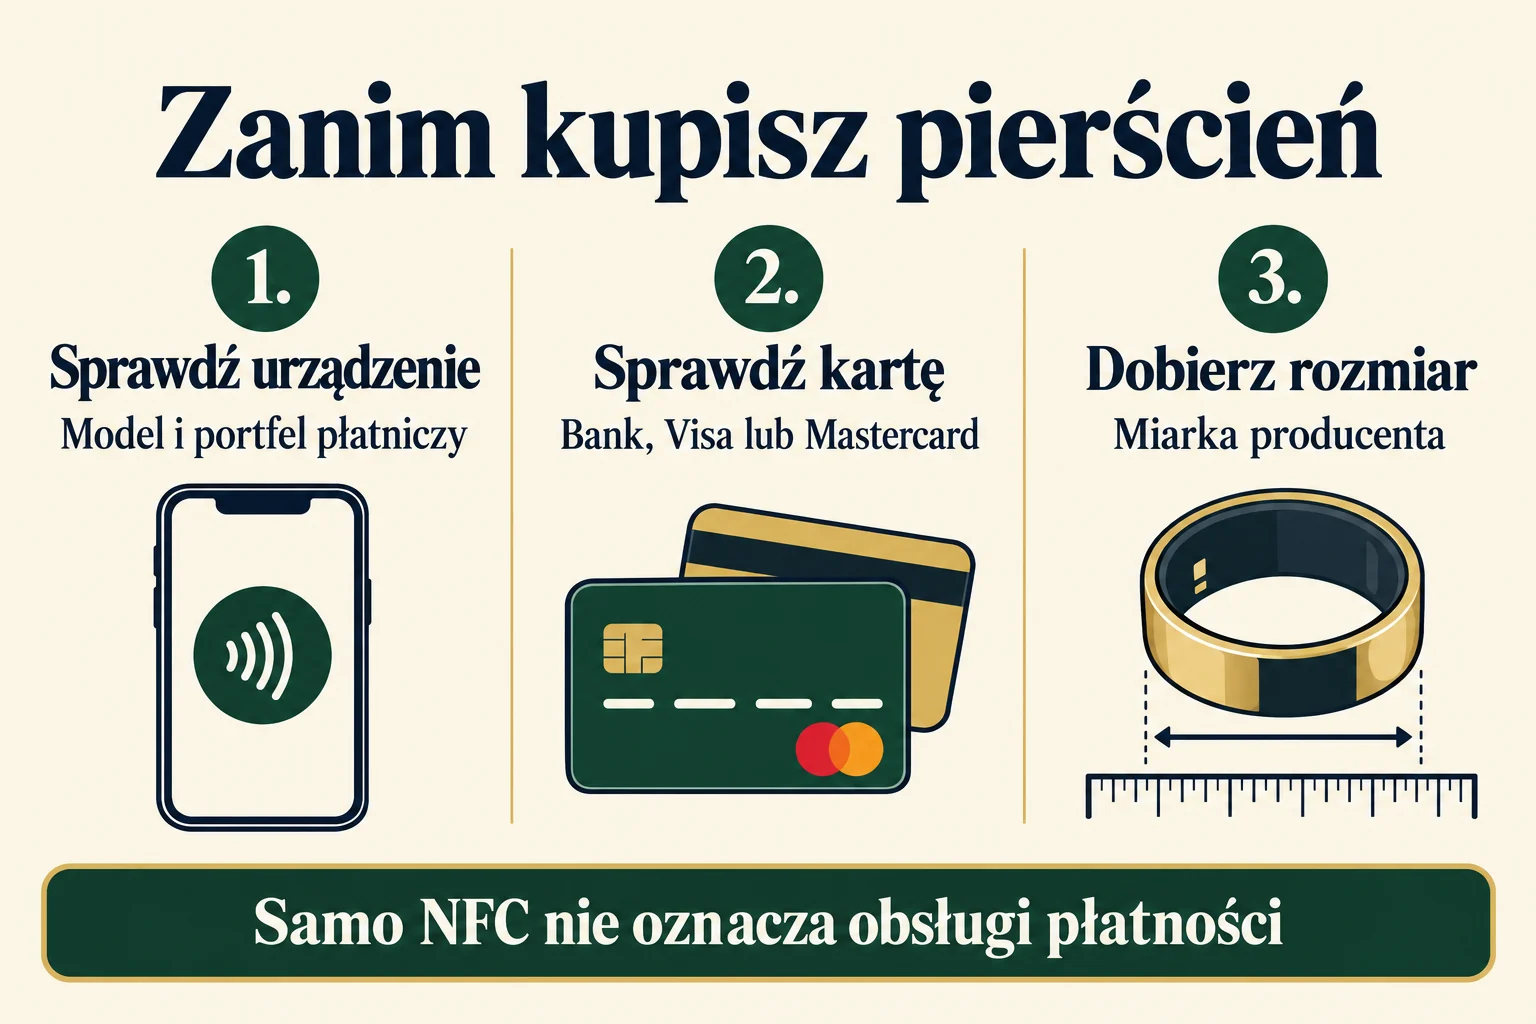
Dobry wybór zaczyna się od krótkiej listy wymagań. Zapisz bank i rodzaj swojej karty, model telefonu używanego do konfiguracji oraz funkcje, na których Ci zależy. Dopiero z taką listą porównuj urządzenia. Pozwala to odrzucić atrakcyjny wizualnie model, którego nie udałoby się aktywować.
- Zgodność: sprawdź konkretny model i kartę, nie tylko logo banku.
- Konfiguracja: ustal, czy wystarczy Twój telefon i jaka aplikacja jest wymagana.
- Rozmiar: użyj tabeli lub zestawu pomiarowego producenta.
- Codzienne użycie: sprawdź szerokość, wagę, materiał i zasady kontaktu z wodą.
- Obsługa po zakupie: upewnij się, jak blokować płatności, wymienić kartę oraz zgłosić problem.
Rozmiaru nie warto wybierać wyłącznie na podstawie obrączki jubilerskiej. Różnice szerokości i profilu wpływają na wygodę. Sprawdź dopasowanie w kilku porach dnia i przy zwykłych czynnościach. Pierścień powinien dać się zdjąć, ale nie zsuwać się przypadkowo z palca.
PAGOPACE opisuje możliwość zamówienia zestawu pomiarowego przed wyborem ostatecznego rozmiaru. Inni producenci mogą stosować inne rozwiązania. Warto skorzystać z pomiaru przed personalizacją, ponieważ grawer lub nietypowe zamówienie mogą zmieniać warunki zwrotu. Szczegóły sprawdź w sklepie, w którym rzeczywiście kupujesz urządzenie.
Jak połączyć obrączkę z kartą i ją aktywować?
Nie istnieje jedna identyczna instrukcja dla wszystkich banków i pierścieni. Dokumentacja Fidesmo opisuje kilka sposobów połączenia karty: podczas zakupu online, przez Androida z NFC oraz przez iPhone’a w obsługiwanych urządzeniach. Dostępność konkretnej metody zależy od modelu.
- Otwórz instrukcję do otrzymanej wersji obrączki. Sprawdź, czy karta została przypisana podczas zamówienia, czy należy dodać ją samodzielnie.
- Zainstaluj aplikację wskazaną przez bank lub producenta. Nie zastępuj jej przypadkowym programem do odczytywania tagów NFC.
- Wykonaj połączenie urządzenia i karty zgodnie z instrukcją. Jeżeli używasz NFC telefonu, utrzymuj pierścień przy jego czytniku przez wymagany czas.
- Zatwierdź dodanie karty metodą wymaganą przez bank. Samo wykrycie obrączki przez telefon nie oznacza jeszcze zakończenia aktywacji płatności.
- Sprawdź status urządzenia, zapoznaj się z opcją blokady i wykonaj pierwszą niewielką płatność w sklepie.
Warto od razu wiedzieć, gdzie znajduje się funkcja wstrzymania płatności. Szukanie jej dopiero po zgubieniu urządzenia jest niepotrzebnym utrudnieniem. Nie zapisuj natomiast kodu PIN razem z obrączką ani na karteczce w jej opakowaniu.
Jak płacić pierścieniem w sklepie i kiedy trzeba wpisać PIN?
Poczekaj, aż terminal będzie gotowy na transakcję. Zbliż część pierścienia z układem płatniczym do oznaczonego czytnika i utrzymaj dłoń stabilnie. W zależności od konstrukcji wygodne może być lekkie zgięcie palca lub obrócenie dłoni. Nie trzeba uderzać urządzeniem o terminal.
Poczekaj na komunikat zatwierdzenia. Jeżeli terminal poprosi o PIN, wpisz kod zgodny z zasadami podłączonej karty. Pekao wskazuje w informacji o swoich obrączkach, że PIN może być wymagany przy transakcjach przekraczających 100 zł, ale także w innych sytuacjach. Kwoty poniżej tej granicy nie należy traktować jako gwarancji płatności bez kodu.
Jeżeli regularnie płacisz telefonem, porównaj wygodę obu rozwiązań. Smartfon może obsługiwać kilka kart i oferować inny sposób potwierdzania płatności. Obrączka jest praktyczna wtedy, gdy chcesz zostawić telefon w kieszeni lub w domu. Sposób uruchomienia płatności mobilnych opisujemy osobno w poradniku jak płacić telefonem.
Czy płatność pierścieniem liczy się do promocji konta?
Odpowiedź zależy od regulaminu konkretnej promocji. Nie utożsamiaj automatycznie każdej transakcji urządzeniem z warunkiem wymagającym określonego portfela mobilnego. Regulamin może rozróżniać płatności kartą, BLIKIEM i wskazaną usługą cyfrową.
Przed wykonaniem wymaganej aktywności sprawdź także wyłączenia, termin zaksięgowania i skutki zwrotu zakupu. Pomocne jest nasze omówienie płatności kartą i BLIKIEM w promocjach bankowych. Obrączka ma ułatwiać codzienne zakupy, ale nie zmienia warunków przyznawania premii.
Pierścień nie działa. Jak znaleźć przyczynę?
Najpierw rozróżnij brak odczytu od odrzucenia transakcji. Jeśli terminal w ogóle nie reaguje, przyczyną może być ułożenie dłoni albo brak aktywacji. Jeśli odczytuje pierścień i odmawia płatności, trzeba sprawdzić również kartę, saldo, limit i komunikat banku.
| Objaw | Co sprawdzić najpierw |
|---|---|
| Terminal nie reaguje | Czy obsługuje płatności zbliżeniowe i czy pierścień jest przy jego czytniku |
| Nie można dodać karty | Zgodność karty z modelem, metodę konfiguracji i potwierdzenie bankowe |
| Transakcja jest odrzucana | Status karty i tokena, dostępne środki, limit oraz wiadomości w aplikacji banku |
| Płatności nagle przestały działać | Czy połączenie z kartą jest aktywne i czy nie wygasło |
| Problem występuje tylko przy jednym terminalu | Położenie czytnika oraz wynik płatności inną metodą |
Fidesmo zaleca przy braku reakcji terminala sprawdzenie jego funkcji zbliżeniowej, ułożenia układu NFC i połączenia karty z urządzeniem. Z kolei przy obrączce, która działała wcześniej, dokumentacja zwraca uwagę na możliwość wstrzymania lub wygaśnięcia połączenia z kartą.
Nie resetuj od razu wszystkich ustawień. Zapisz dokładny komunikat i sprawdź, czy zwykła karta nadal działa. Jeżeli problem dotyczy również plastiku, przyda się poradnik co zrobić, gdy karta nie działa zbliżeniowo. Brak jednej udanej płatności nie przesądza jeszcze o uszkodzeniu pierścienia.
Czy obrączka płatnicza jest bezpieczna?
Tokenizacja ogranicza używanie rzeczywistego numeru karty podczas płatności, lecz nie zastępuje ostrożności właściciela. Pierścień trzeba traktować jak urządzenie dające dostęp do płatności. Nie udostępniaj go innym osobom i reaguj na jego utratę, nawet jeśli planujesz jeszcze przeszukać mieszkanie.
Przed pierwszym użyciem ustaw rozsądny limit transakcji kartą i włącz powiadomienia bankowe. Dzięki temu łatwiej zauważysz operację, której nie rozpoznajesz. Ochrona nie polega na założeniu, że bez telefonu nikt nigdy nie zapłaci znalezioną obrączką.
Co zrobić po zgubieniu pierścienia?
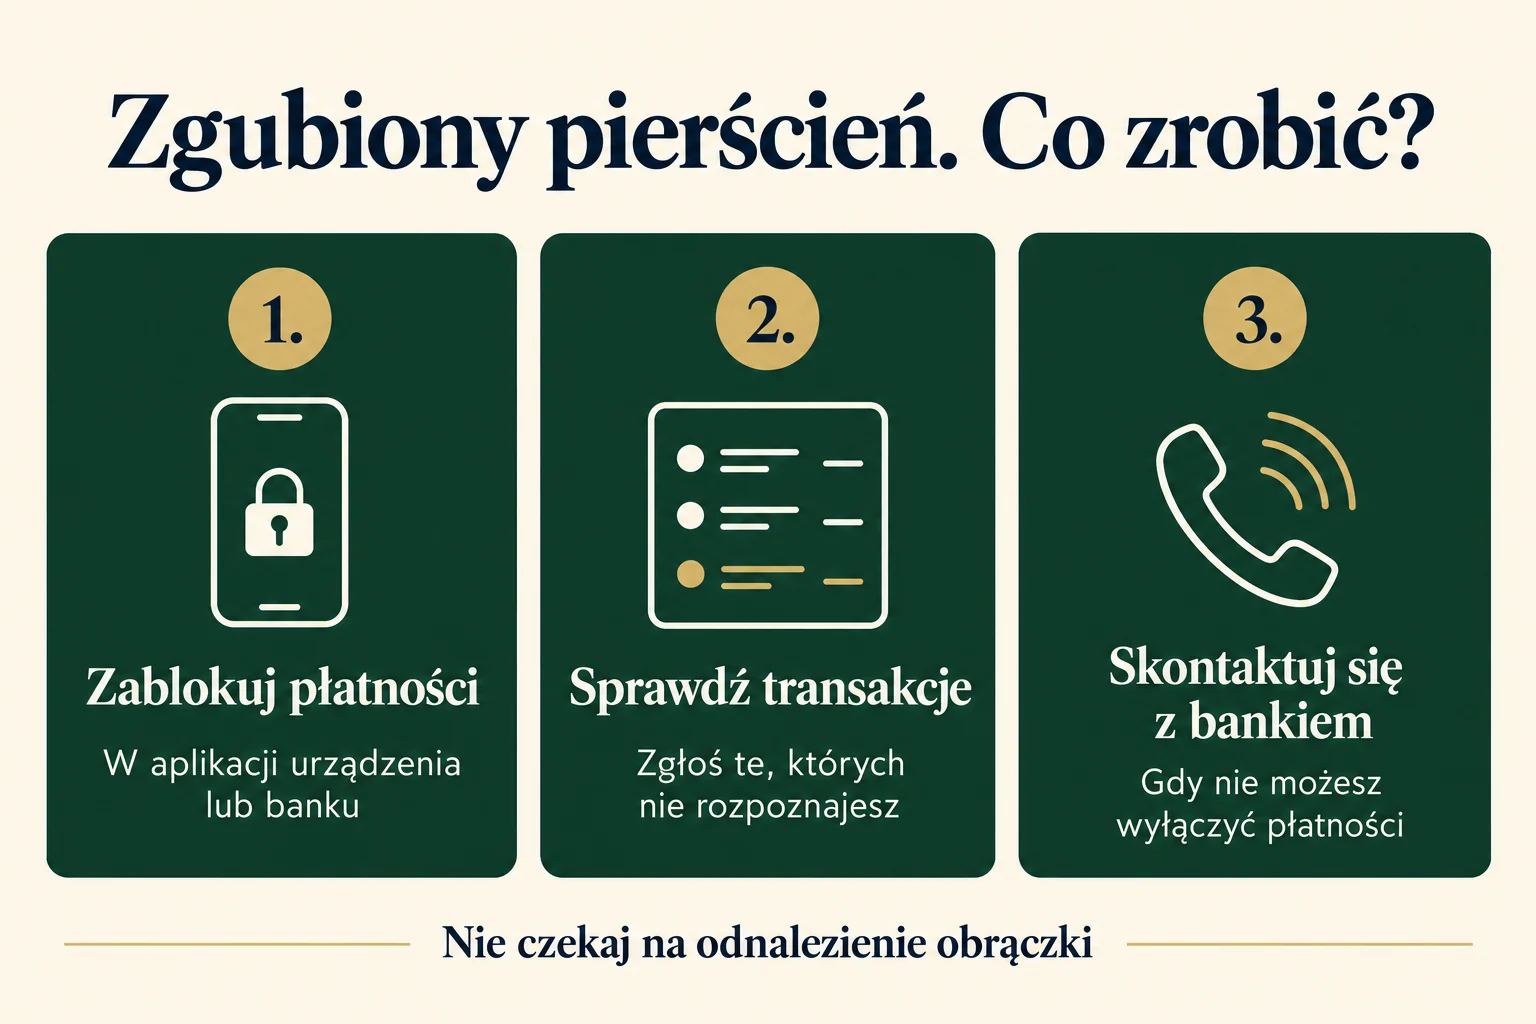
- Wstrzymaj płatności lub usuń kartę z urządzenia w odpowiedniej aplikacji albo panelu usługi.
- Sprawdź ostatnie transakcje. Te, których nie rozpoznajesz, zgłoś bankowi.
- Skontaktuj się z bankiem, jeżeli nie możesz samodzielnie wyłączyć płatności albo masz wątpliwości, czy blokada została wykonana.
Instrukcja Fidesmo po utracie urządzenia przewiduje użycie aplikacji, portalu samoobsługowego lub kontakt z bankiem. Dostępne opcje zależą od rozwiązania. Nie zakładaj, że chwilowe wstrzymanie tokena i trwałe zastrzeżenie całej karty są tym samym działaniem.
Obrączka za granicą, w bankomacie i podczas pływania
Na wyjeździe sprawdź zasady przewalutowania podłączonej karty. Zmiana plastiku na pierścień sama w sobie nie daje korzystniejszego kursu. Jeżeli terminal oferuje rozliczenie w złotych zamiast w walucie lokalnej, oceniaj tę propozycję tak samo jak przy zwykłej karcie. Wyjaśniamy to szerzej w poradniku jak płacić kartą za granicą.
Możliwości wypłaty gotówki nie należy zakładać z góry. Pekao potwierdza ją dla swojego rozwiązania w bankomatach z czytnikiem zbliżeniowym, z podaniem PIN. W innym banku lub modelu trzeba sprawdzić obsługę tej funkcji oraz opłaty za wypłatę. Na podróż warto zabrać rezerwowy sposób płatności.
Podobnie jest z wodą i aktywnością sportową. Czytaj klasę odporności oraz instrukcję konkretnego urządzenia, zamiast kierować się samym określeniem „wodoodporny”. Sprawdź zalecenia dotyczące basenu, słonej wody, wysokiej temperatury i środków czyszczących. Wygoda płatności nie oznacza odporności na każde warunki użytkowania.
Kiedy zakup pierścienia ma sens?
Najwięcej zyskujesz wtedy, gdy obrączka rozwiązuje powtarzający się problem: nie chcesz wyciągać telefonu przy kasie, nie nosisz zegarka albo często robisz drobne zakupy podczas spaceru. Warto najpierw wyobrazić sobie kilka takich sytuacji z własnego tygodnia.
Jeśli nosisz już zgodny zegarek Garmin, przed zakupem dodatkowego urządzenia sprawdź płatności Garmin Pay i obsługiwane karty. Być może zegarek, który masz, wystarczy do płacenia bez wyciągania telefonu.
Jeżeli natomiast zwykle płacisz bez problemu telefonem i nie przeszkadza Ci noszenie go przy sobie, pierścień będzie przede wszystkim dodatkową wygodą. Nie musi oznaczać oszczędności. Przy wyborze nowego rachunku porównaj również zwykłe koszty i funkcje konta w rankingu kont osobistych, zamiast decydować wyłącznie pod wpływem gadżetu.
Najlepsza kolejność jest prosta: sprawdź zgodność karty, wybierz potrzebne funkcje, przymierz rozmiar, poznaj sposób blokady i dopiero wtedy zamów urządzenie. Taka lista daje więcej niż kierowanie się samą niską ceną lub obietnicą płacenia „każdą kartą”.
Pierścień płatniczy. Najczęstsze pytania
Czy można płacić obrączką bez telefonu?
Tak, obsługiwana i aktywowana pasywna obrączka nie wymaga obecności telefonu przy każdej transakcji. Telefon może być potrzebny do konfiguracji i zarządzania urządzeniem.
Czy każdy pierścień NFC pozwala płacić w sklepie?
Nie. W specyfikacji musi być wskazana obsługa płatności oraz zgodność z kartą lub usługą płatniczą. Sam tag NFC może służyć zupełnie innym celom.
Czy po wymianie karty trzeba kupić nową obrączkę?
Nie zakładaj takiej konieczności. Sprawdź możliwość ponownego połączenia karty z posiadanym modelem i instrukcję banku. Fidesmo wskazuje także na okres ważności połączenia, po którym może być potrzebna ponowna konfiguracja.
Czy można mieć kilka kart w jednym pierścieniu?
Nie traktuj tej możliwości jako standardu. Sprawdź limit kart i sposób ich zmiany dla konkretnego modelu. To, że bank wspiera kilka organizacji płatniczych, nie oznacza możliwości równoczesnego zapisania wszystkich kart w jednym urządzeniu.
Czy obrączka płatnicza zastępuje konto bankowe?
Nie. To sposób płacenia przy użyciu obsługiwanej karty lub rozwiązania płatniczego. Zasady rachunku, limity i ewentualne opłaty nadal mają znaczenie.