Garmin Pay pozwala płacić obsługiwanym zegarkiem Garmin po dodaniu zgodnej karty do portfela w Garmin Connect. Nie otwierasz osobnego rachunku płatniczego i nie przelewasz do zegarka pieniędzy. Konto Garmin służy do korzystania z aplikacji i zarządzania urządzeniem. Zakup obciąża kartę wybraną w portfelu, zgodnie z jej saldem, limitami i zasadami banku.
Najpierw sprawdź zgodność zegarka i karty, potem utwórz portfel, potwierdź dodanie karty i wykonaj próbny zakup. W poradniku znajdziesz tabelę banków, instrukcję konfiguracji, rozróżnienie kodu portfela i PIN-u karty oraz postępowanie w razie odmowy, utraty urządzenia lub zapomnianego kodu.
Stan informacji: 22 października 2026 roku. Materiał opracowano na podstawie dokumentacji Garmin i banków. Nazwy opcji oraz obsługa przycisków mogą się różnić w zależności od modelu i wersji aplikacji.
Przejdź do wybranej części poradnika:
- Czego potrzebujesz do Garmin Pay?
- Jakie banki i karty obsługują Garmin Pay w Polsce?
- Jak dodać kartę do Garmin Pay krok po kroku?
- Jak zapłacić Garminem przy terminalu?
- Kod portfela, PIN karty i zasada 24 godzin
- Czy Garmin Pay działa bez telefonu i internetu?
- Garmin Pay nie działa. Diagnostyka bez zbędnego resetowania
- Zapomniany kod, usuwanie karty i zmiana zegarka
- Co zrobić po zgubieniu zegarka z Garmin Pay?
Garmin Pay. Jak działa płacenie kartą z zegarka?
Dodanie karty tworzy jej cyfrowy odpowiednik przeznaczony do urządzenia. Zegarek komunikuje się z terminalem zbliżeniowo. Sklep nie potrzebuje osobnej umowy na sprzedaż „przez aplikację Garmin”, ale musi obsługiwać odpowiednią płatność zbliżeniową i organizację karty. Sama obecność czytnika nie wyklucza problemów technicznych czy odmowy banku.
Telefon służy między innymi do konfiguracji i zarządzania portfelem. Podczas zwykłych zakupów nie musisz trzymać go obok zegarka. Przykładowo podczas spaceru możesz zapłacić za zakupy z wcześniej aktywowanej karty, nie wyciągając smartfona. Wciąż obowiązują jednak reguły tej karty: jej blokada lub brak dostępnych pieniędzy nie znikają po przeniesieniu płatności na nadgarstek.
Jeżeli nie masz jeszcze wybranego urządzenia, zacznij od porównania sposobów płacenia zegarkiem. Ten materiał dotyczy już samego Garmin Pay, a nie instrukcji dla Apple Watch lub Portfela Google.
Czego potrzebujesz do Garmin Pay?
- Zegarka z wyraźnie wskazaną obsługą Garmin Pay.
- Telefonu zgodnego z aktualną aplikacją Garmin Connect oraz połączenia internetowego podczas konfiguracji.
- Obsługiwanej karty, której dodanie możesz potwierdzić w sposób wymagany przez bank.
- Połączenia zegarka z aplikacją i zabezpieczenia portfela kodem.
Nie zakładaj, że każdy Garmin ma portfel. Zbliżona nazwa serii, wygląd koperty czy obecność Bluetooth nie potwierdzają tej funkcji. Najbezpieczniej sprawdzić specyfikację konkretnego wariantu i jego instrukcję. Przykładami urządzeń z opisanym Garmin Pay w oficjalnych podręcznikach są Venu 3, Approach S70 i Forerunner 265. To przykłady zgodności, nie ranking zakupowy.
Przed kupnem używanego zegarka warto poprosić o dokładne oznaczenie modelu, sprawdzić stan urządzenia i możliwość normalnego parowania. Jeżeli chcesz płacić kartą, nie opieraj decyzji wyłącznie na zdjęciu ikony portfela z ogłoszenia. Potwierdź zgodność dla urządzenia, które faktycznie otrzymasz.
Jakie banki i karty obsługują Garmin Pay w Polsce?
Liczy się konkretna karta, nie tylko nazwa banku. Poniżej zestawiamy wybrane banki na podstawie ich informacji o usłudze. Tabela nie obejmuje wszystkich instytucji. Przed otwarciem konta lub zakupem zegarka sprawdź bieżący wykaz i wyłączenia dla swojego produktu.
| Bank | Karty wskazane dla usługi | Na co zwrócić uwagę / źródło |
|---|---|---|
| Alior Bank | Debetowe i kredytowe Mastercard, indywidualne i biznesowe | Informacje Alior Banku. Nie rozszerzaj tej listy automatycznie na Visa. |
| BNP Paribas | Mastercard i Visa | Lista i FAQ BNP Paribas wskazują wszystkie wydane przez bank karty tych organizacji. |
| Credit Agricole | Wybrane debetowe, kredytowe, biznesowe i charge Visa/Mastercard | Wykaz konkretnych kart Credit Agricole, m.in. Visa Debit i Mastercard Debit Standard. |
| Erste | Debetowe, kredytowe i firmowe Visa/Mastercard | Zasady Erste; karta musi być aktywna. |
| ING Bank Śląski | Visa zbliżeniowa i karty kredytowe dla klientów indywidualnych | Warunki ING zawierają także zasady dla niepełnoletnich. |
| mBank | Obsługiwane karty Mastercard i Visa z wykazu banku | Tabela mBanku pozwala sprawdzić nazwę produktu w kolumnie Garmin Pay. |
| PKO Bank Polski | Obsługiwane karty Visa i Mastercard | szczegóły usługi w PKO BP. Sprawdź konkretną kartę. |
| Bank Pekao | Mastercard i obsługiwane karty Visa | Informacje Pekao zawierają różne zakresy w instrukcji i FAQ; dla Visa potwierdź konkretny wariant w banku. |
| VeloBank | Obsługiwane karty Mastercard | Wykaz VeloBanku zawiera ograniczenia według numerów BIN. Nie zakładaj zgodności każdego produktu. |
Garmin udostępnia wyszukiwarkę uczestniczących banków z filtrem kraju i organizacji karty. Sam producent zastrzega, że nie wszystkie karty danego wystawcy muszą być obsługiwane. Jeżeli widzisz bank na liście, ale aplikacja odrzuca kartę, sprawdź jej pełną nazwę i przeznaczenie. Karta firmowa, dodatkowa, przedpłacona i zwykła debetowa nie muszą mieć identycznego wsparcia.
Nie podawaj pełnego numeru karty na forum, aby ktoś „sprawdził zgodność”. Wątpliwość rozwiąż przez oficjalny kanał banku. Lista banków na zagranicznym blogu także może dotyczyć innych wydań kart niż te oferowane w Polsce. Do porównania samych rachunków użyj rankingu kont osobistych, po potwierdzeniu zgodności z portfelem.
Jak dodać kartę do Garmin Pay krok po kroku?
1. Połącz zegarek z Garmin Connect
Zainstaluj lub zaktualizuj oficjalną aplikację Garmin Connect. Sparuj właściwy zegarek, włącz Bluetooth i sprawdź synchronizację. Jeśli korzystasz z kilku urządzeń, upewnij się, że konfigurujesz portfel na tym, którym zamierzasz płacić. Nie zaczynaj od resetowania działającego zegarka tylko dlatego, że wcześniej nie używałeś funkcji płatności.
2. Otwórz Garmin Pay i utwórz portfel
W Garmin Connect odszukaj Garmin Pay. W zależności od wersji aplikacji wejście może znajdować się w menu albo przy ustawieniach urządzenia. Rozpocznij tworzenie portfela i ustaw czterocyfrowy kod. Nie jest to hasło do bankowości ani kod SMS. Wybierz kod, którego nie udostępniasz innym osobom.
3. Dodaj kartę i potwierdź ją w banku
Wybierz dodanie karty, uzupełnij dane w oficjalnej aplikacji i zapoznaj się z warunkami usługi. Następnie wykonaj wymaganą weryfikację, np. w aplikacji bankowej lub kodem SMS. Metoda zależy od wystawcy. Potwierdzaj wyłącznie operację, którą sam rozpocząłeś, i sprawdź treść powiadomienia przed zatwierdzeniem.
4. Sprawdź gotowość karty na zegarku
Po zakończeniu konfiguracji otwórz portfel na zegarku. Karta nie powinna oczekiwać na dodatkowe potwierdzenie. Zrób pierwszy zakup, mając przy sobie zapasową metodę płatności. Jeżeli korzystasz z kilku kart, zapamiętaj ich rozróżnienie na ekranie. W ten sposób unikniesz obciążenia rachunku firmowego zamiast osobistego albo pominięcia karty wymaganej w promocji.
Nie trzeba instalować dodatkowej aplikacji udającej „aktywator NFC” ani kupować kodu aktywacyjnego od nieznanej osoby.
Jak zapłacić Garminem przy terminalu?
Uruchom portfel skrótem przewidzianym dla swojego modelu. Podaj kod, jeśli zegarek o niego poprosi, i wybierz kartę. Przyłóż zegarek do czytnika i poczekaj na wynik. Przykładowo instrukcja Approach S70 przewiduje 60 sekund na zbliżenie urządzenia po otwarciu gotowej karty. Gdy okno się zamknie, uruchom portfel ponownie.
Nie utożsamiaj wibracji zegarka z ostateczną zgodą banku. Może ona potwierdzać komunikację z czytnikiem. O wyniku zakupu świadczy komunikat terminala i potwierdzenie transakcji. Jeśli kasa pokazuje odmowę, sprawdź historię w banku, zamiast od razu płacić kilka razy.
Przy nietypowo położonym terminalu obróć nadgarstek i przytrzymaj zegarek nieruchomo. Wielokrotne szybkie machanie nad czytnikiem utrudnia rozpoznanie, czy problemem jest komunikacja, czy odmowa. Jeśli możesz, sprawdź drugi terminal albo inną kartę już poprawnie dodaną do portfela.
Kod portfela, PIN karty i zasada 24 godzin
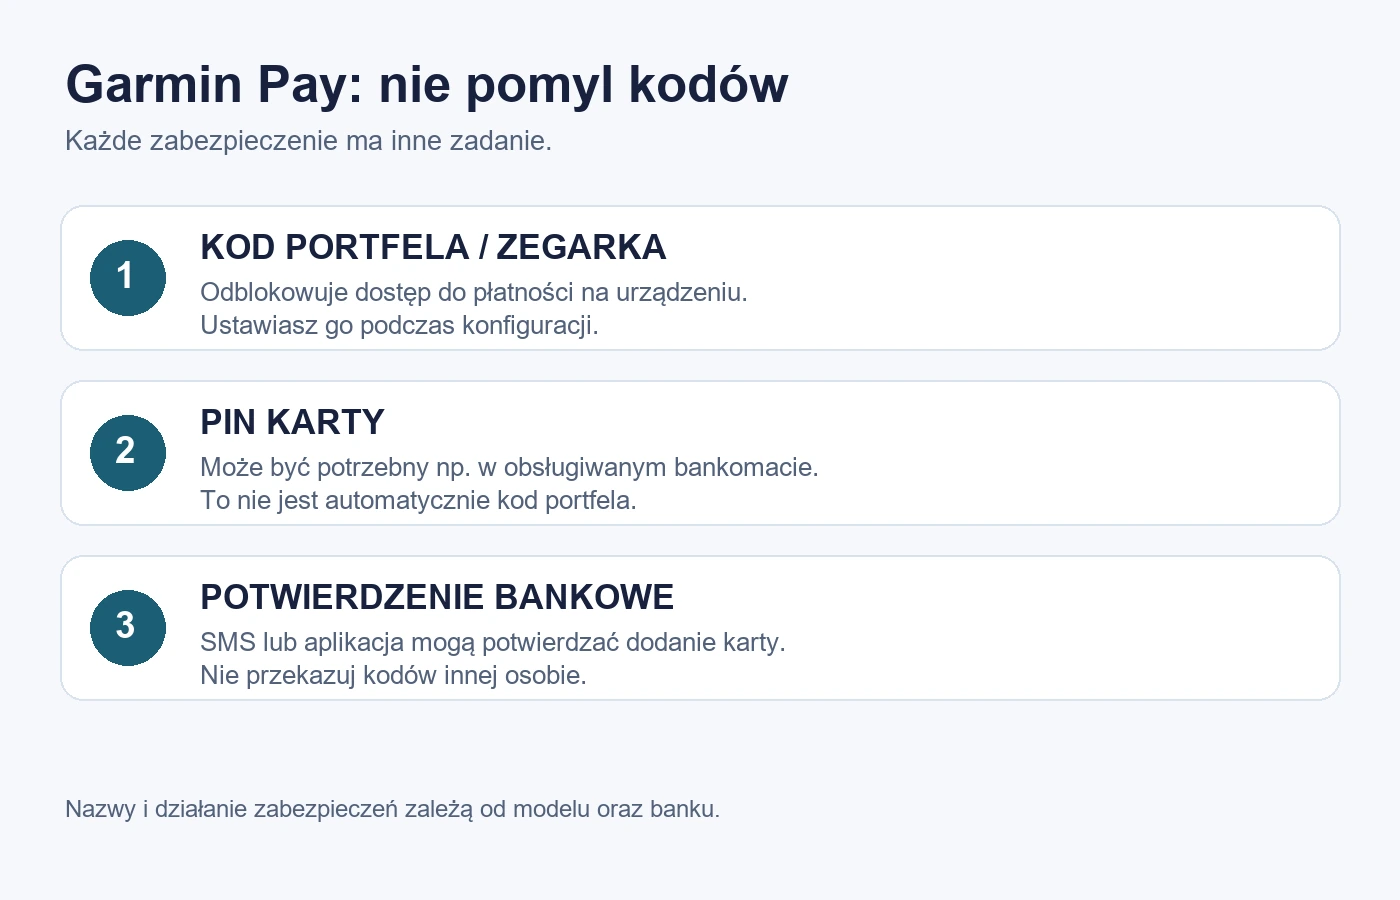
Kod Garmin Pay odblokowuje dostęp do portfela. PIN karty może być potrzebny np. przy wypłacie gotówki z obsługiwanego bankomatu. Hasło konta Garmin służy z kolei do logowania do usług Garmin. To trzy różne zadania, dlatego komunikatu „podaj PIN” nie należy interpretować bez sprawdzenia, które urządzenie o niego prosi.
W instrukcji Garmin opisano możliwość kolejnych płatności przez 24 godziny po wpisaniu prawidłowego kodu, o ile zegarek pozostaje na nadgarstku. Zdjęcie urządzenia lub wyłączenie pomiaru tętna może spowodować ponowne żądanie kodu. Nie próbuj obchodzić tego zabezpieczenia. Szczegóły przedstawia oficjalna instrukcja płacenia Garminem.
Jeżeli prośba o kod pojawia się częściej niż oczekujesz, sprawdź dopasowanie paska, wykrywanie nadgarstka i instrukcję swojego modelu. Zbyt luźne noszenie może utrudniać rozpoznanie, że urządzenie pozostaje na ręce. Jednocześnie nie ma potrzeby ustawiania paska tak ciasno, aby powodował dyskomfort.
Czy Garmin Pay działa bez telefonu i internetu?
Po przygotowaniu portfela Garmin Pay można używać przy terminalu bez telefonu. Internet i smartfon są potrzebne do rejestracji karty, ale nie do trzymania obok zegarka przy każdym zakupie.
Zostawienie telefonu w domu nie oznacza, że możesz pominąć wcześniejszą weryfikację karty. Upewnij się również, że zegarek jest naładowany i możesz uruchomić portfel. Przed dłuższą trasą warto zaplanować zapasową płatność na wypadek rozładowania lub problemu z terminalem. Funkcja płatnicza nie stanowi gwarancji, że każdy sklep zaakceptuje każdą transakcję.
Czy Garmin Pay jest płatny i jakie ma limity?
ING podaje 0 zł za korzystanie z Garmin Pay, a mBank informuje o bezpłatnym dodawaniu i używaniu kart w tej usłudze. Nie zwalnia to z opłat przypisanych do rachunku, karty czy konkretnej operacji. Zakup urządzenia również jest osobnym kosztem. Dlatego pytanie „czy Garmin Pay jest darmowy?” warto rozdzielić od pytania „ile kosztuje moje konto?”.
Limity zakupów i dostępne środki sprawdzasz w banku. Przykładowo BNP Paribas wskazuje limity dzienne takie jak dla karty dodanej do portfela. Nie jest więc prawdą, że płatność zegarkiem obchodzi ograniczenia rachunku albo zawsze kończy się na kwocie typowej dla zbliżeniowej płatności plastikiem bez PIN-u.
Za granicą znaczenie ma waluta karty i sposób rozliczenia. Przy zakupie za 20 euro portfel nie ustala samodzielnie jednego „kursu Garmin” wspólnego dla wszystkich banków. Koszt zależy od warunków wybranej karty i ewentualnego przewalutowania oferowanego przez terminal. Jeżeli chcesz użyć karty wielowalutowej, sprawdź przed wyjazdem jej obsługę i zasady pobrania środków.
Promocje, zwolnienie z opłaty i historia zakupów
Płatności Garmin Pay mogą być uwzględniane w aktywności kartowej. PKO Bank Polski wprost informuje o wliczaniu zakupów zegarkiem do sumy transakcji zwalniających z opłaty za kartę. Tę zasadę trzeba jednak odróżnić od warunków konkretnej promocji z premią. Nie każda oferta używa tej samej definicji transakcji.
Przed wykonywaniem zakupów na potrzeby bonusu sprawdź regulamin: kartę objętą promocją, termin, ewentualną minimalną kwotę, wyłączenia oraz zasady dla zwrotów. Kontroluj też, którą kartę wybrałeś w zegarku. Dwie poprawnie dodane karty nie są wymienne z punktu widzenia banku wypłacającego nagrodę. Aktualne oferty porównasz w sekcji promocje bankowe.
Do sprawdzania rozliczenia korzystaj z historii rachunku lub karty w bankowości. Widok portfela nie zastępuje pełnego wyciągu. Gdy zależy Ci na terminie, sprawdź również, czy zakup jest już rozliczony, czy wciąż stanowi blokadę.
Garmin Pay nie działa. Diagnostyka bez zbędnego resetowania
| Problem | Pierwszy krok | Do kogo z tym wrócić |
|---|---|---|
| Brak Garmin Pay w ustawieniach | Sprawdź model i jego instrukcję oraz aktualizację aplikacji. | Garmin, jeżeli model obsługuje usługę, a opcji brak. |
| Karta nieobsługiwana | Porównaj produkt i organizację z wykazem banku. | Bank, aby potwierdzić zgodność konkretnej karty. |
| Brak kodu albo błąd weryfikacji | Sprawdź kanał potwierdzenia i aktualność danych kontaktowych. | Bank; nie podawaj kodów obcej osobie. |
| Karta widoczna, ale terminal milczy | Otwórz portfel, odblokuj go, popraw ułożenie zegarka. | Garmin lub sprzedawca, zależnie od tego, czy problem dotyczy wielu terminali. |
| Płatność odrzucona po odczycie | Sprawdź saldo, limit, blokady i historię odmowy. | Bank będący wystawcą wybranej karty. |
| Zegarek stale prosi o kod | Sprawdź wykrywanie nadgarstka i dopasowanie paska. | Garmin, gdy zabezpieczenie działa nietypowo mimo prawidłowych ustawień. |
Usuwanie portfela na początku diagnostyki może dołożyć kolejne zadanie: ponowną rejestrację i potwierdzanie wszystkich kart. Najpierw ustal, na którym etapie występuje błąd. Przy zgłoszeniu przygotuj model zegarka, wersję aplikacji, komunikat oraz przybliżoną godzinę i kwotę odrzuconego zakupu. Nie dołączaj niezabezpieczonego zdjęcia danych karty.
Jeśli karta plastikowa działa, a Garmin nie, nie oznacza to automatycznie awarii samej karty. Może chodzić o token, ustawienia portfela albo zgodność produktu. Pomocniczo sprawdź też poradnik o problemach z płatnościami zbliżeniowymi.
Zapomniany kod, usuwanie karty i zmiana zegarka
Jeżeli pamiętasz aktualny kod, możesz go zmienić zgodnie z instrukcją modelu. Jeśli go nie pamiętasz, Garmin dla Venu 3 opisuje reset funkcji Garmin Pay, utworzenie nowego kodu i ponowne dodanie danych karty. Nie istnieje bezpieczna metoda polegająca na podaniu hasła do banku zewnętrznej stronie „odzyskującej PIN”. Zobacz instrukcję zmiany i resetowania kodu Garmin Pay.
Nie zgaduj kodu wielokrotnie. Podręczniki opisują blokady po błędnych próbach, a nowsze modele mogą dodatkowo łączyć zabezpieczenie portfela z kodem całego zegarka. Postępuj według instrukcji urządzenia, zamiast zakładać identyczny przebieg resetu we wszystkich generacjach.
Kartę można zawiesić lub usunąć w Garmin Connect. Przed sprzedażą zegarka usuń dane płatnicze i przygotuj urządzenie do przekazania zgodnie z zaleceniami producenta. Nie zakładaj, że samo odinstalowanie aplikacji z telefonu załatwia sprawę. Przenosząc się na nowy zegarek, zaplanuj ponowne dodanie kart i ich weryfikację.
Co zrobić po zgubieniu zegarka z Garmin Pay?
- W Garmin Connect użyj funkcji zawieszenia lub usunięcia karty dla utraconego urządzenia, jeśli masz dostęp do aplikacji.
- Skontaktuj się z bankiem i zgłoś utratę urządzenia płatniczego. Jeśli nie możesz potwierdzić blokady tokena, uzgodnij zabezpieczenie karty.
- Sprawdź historię rachunku. Nieznane operacje zgłoś bankowi od razu.
- Jeżeli zginął także telefon, zabezpiecz dostęp do bankowości i kont wykorzystywanych do zarządzania urządzeniami.
Sam fakt, że zegarek zwykle blokuje portfel po zdjęciu z ręki, nie zastępuje zgłoszenia utraty. Przykładowo regulamin Millennium przewiduje kontakt z bankiem i działania dotyczące tokena. Ochrona powinna wynikać z potwierdzonej blokady, a nie z założenia, że znalazca nie pozna kodu.
Garmin Pay. Najczęstsze pytania
Czy potrzebuję karty kredytowej?
Nie. Obsługiwane są także wybrane karty debetowe. Decyduje zgodność konkretnej karty z usługą, nie samo posiadanie limitu kredytowego.
Czy Garmin Pay działa z iPhonem?
Tak, konfiguracja jest możliwa przez zgodną wersję Garmin Connect na iOS. Nie oznacza to dodawania karty przez Apple Pay. Garmin Pay pozostaje odrębnym portfelem.
Czy dodanie karty do Google Pay wystarczy?
Nie. Musisz osobno dodać kartę do Garmin Pay i przejść wymaganą weryfikację. Sukces w jednym portfelu nie potwierdza zgodności z drugim.
Czy mogę wypłacić gotówkę Garminem?
Zależy to od karty, banku i obsługi wypłat zbliżeniowych w bankomacie. Sprawdź także prowizję i wymagany PIN. Nie traktuj zegarka jako pewnego zamiennika plastiku w każdym bankomacie.
Czy za pomocą Garmin Pay zapłacę BLIKIEM?
Garmin Pay w opisanym tu sposobie działania wykorzystuje dodaną kartę. Nie jest to sześciocyfrowy kod BLIK ani przeniesienie aplikacji bankowej na zegarek. Jeśli promocja wymaga BLIKA, nie zastępuj go automatycznie płatnością Garmin Pay.
Co, jeśli mój bank nie obsługuje Garmin Pay?
Sprawdź, czy masz inną zgodną kartę, albo wybierz rozwiązanie obsługiwane przez obecny bank. Dodatkowy pośrednik płatniczy może oznaczać odrębną umowę, opłaty i inne zasady rozliczania zakupów. Nie zakładaj, że taki sposób zachowa warunki bankowej promocji. Jeśli zależy Ci głównie na wygodzie, porównaj także pierścień płatniczy oraz płacenie telefonem.