Nieważny dowód osobisty może utrudnić korzystanie z konta bankowego, jeżeli bank ma zapisane dane nieaktualnego dokumentu lub nie może potwierdzić Twojej tożsamości. Nie oznacza jednak utraty pieniędzy ani jednej, automatycznej blokady obowiązującej we wszystkich bankach. Najpierw sprawdź dokument zapisany w bankowości, treść komunikatu i sposób uzupełnienia danych.
Ważne jest również odróżnienie plastikowego dowodu, mDowodu i informacji przechowywanych przez bank. To, że odebrałeś nowy dokument, nie wystarcza do oceny, czy problem z dostępem został rozwiązany. Z drugiej strony nie każda wymiana wymaga osobistej wizyty, ponieważ istnieją także kanały zdalne i możliwość automatycznej aktualizacji danych.
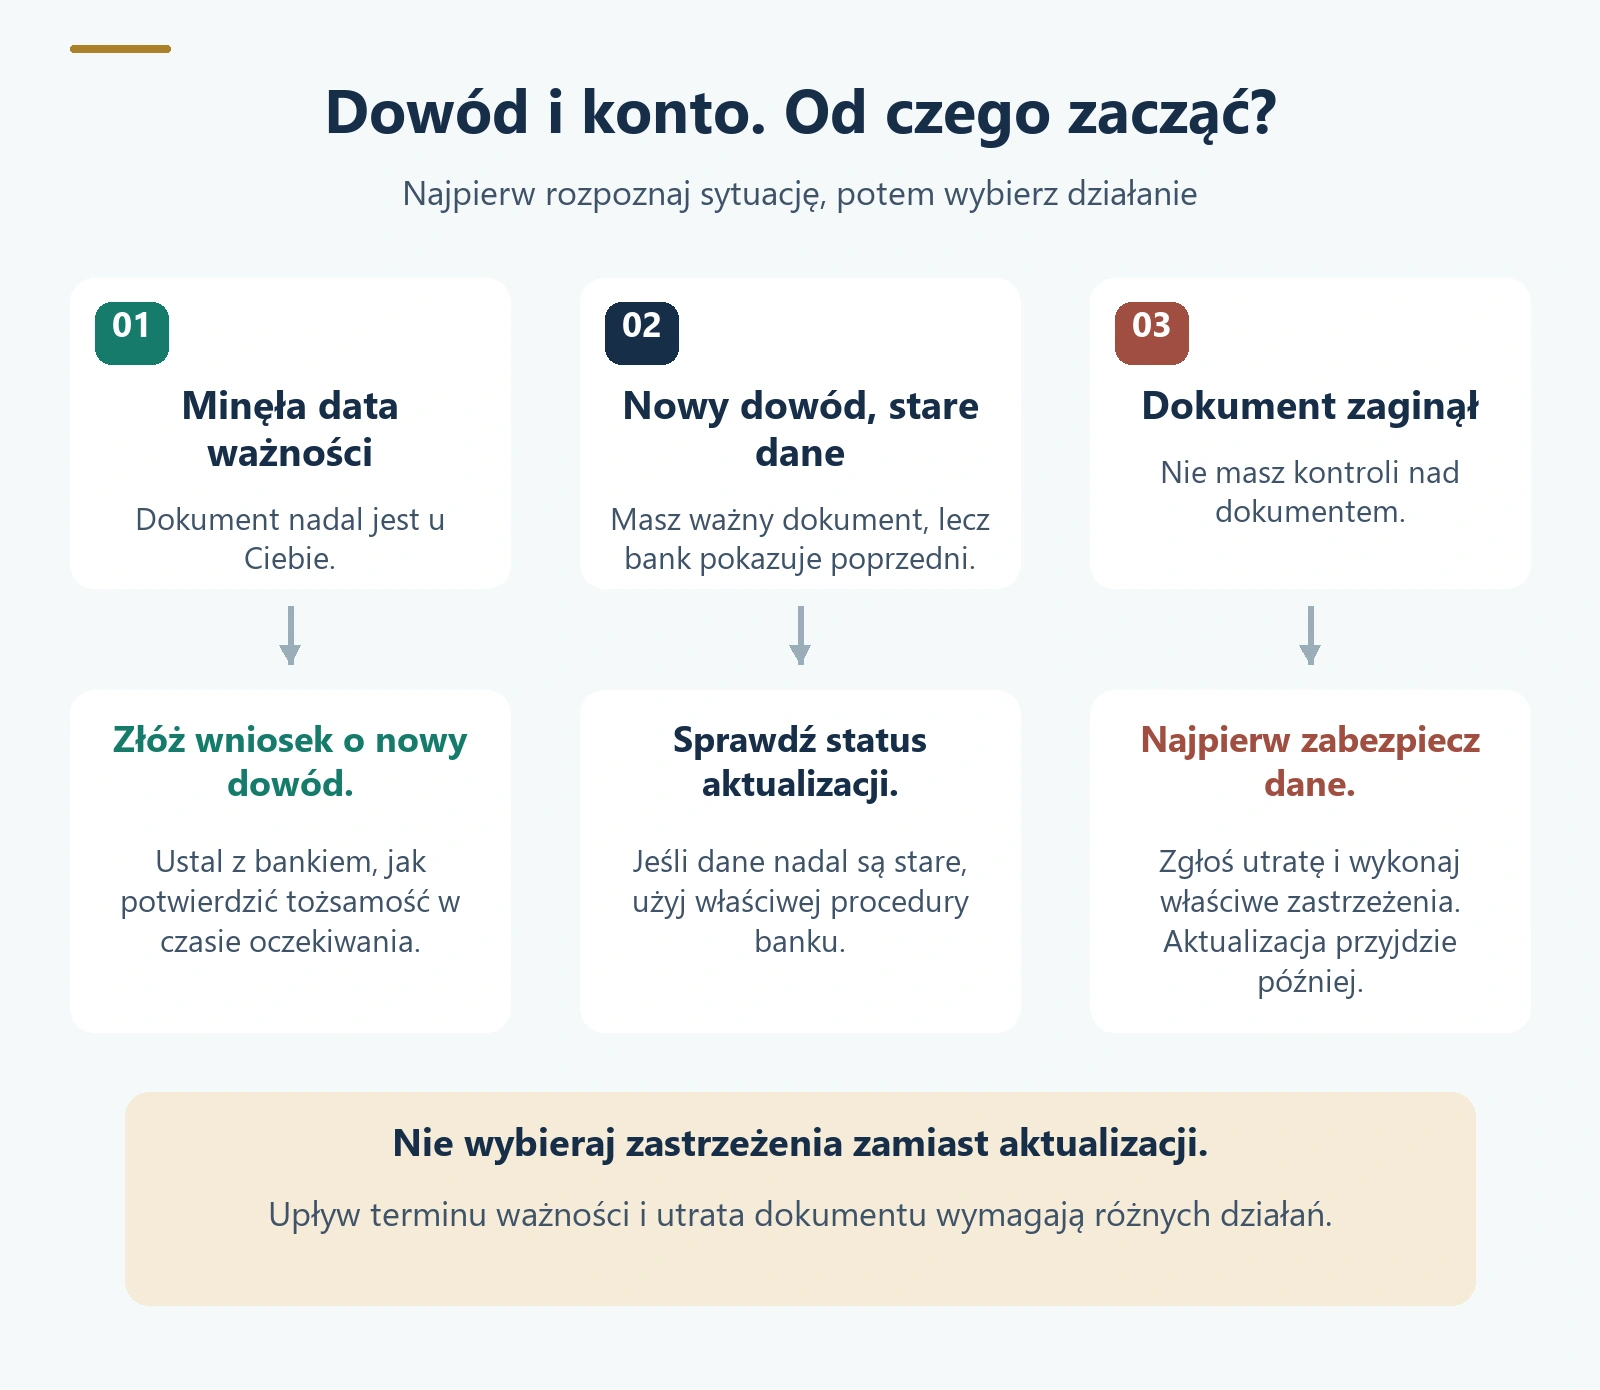
Dowód wygasł, zaginął czy tylko dane w banku są stare?
Zacznij od przyczyny nieważności. Upływ daty na dokumencie jest przewidywalny i wymaga zadbania o jego wymianę. Zgubienie lub kradzież oznaczają dodatkowo ryzyko wykorzystania danych. Jeszcze inną sytuacją jest ważny nowy dowód w portfelu, podczas gdy bank nadal wyświetla poprzednią serię i numer.
| Sytuacja | Co jest problemem? | Właściwy pierwszy krok |
|---|---|---|
| Dokument jest u Ciebie, ale minęła data ważności | Brak ważnego dowodu i możliwe nieaktualne dane bankowe | Złóż wniosek o nowy dowód i ustal akceptowaną metodę identyfikacji w banku |
| Masz nowy dowód, bank pokazuje stary | Stan danych klienta lub niezakończona weryfikacja | Sprawdź możliwość aktualizacji i jej końcowy status |
| Dowód został zgubiony lub skradziony | Ryzyko użycia dokumentu przez inną osobę | Najpierw zgłoś utratę i wykonaj właściwe zabezpieczenia |
| mDowód jest nieważny, plastikowy dowód nadal ważny | Status dokumentu lub certyfikatu w aplikacji | Sprawdź instrukcję mObywatela, a w banku użyj dostępnej prawidłowej metody |
Jeśli nie masz dokumentu i nie wiesz, gdzie się znajduje, skorzystaj z poradnika co zrobić po zgubieniu dowodu osobistego. Samo poprawienie numeru w banku nie zastępuje zgłoszeń ochronnych. Nie zgłaszaj natomiast kradzieży tylko dlatego, że dokument pozostający w Twoim portfelu stracił ważność.
Dlaczego bank interesuje się ważnością dokumentu?
Bank musi identyfikować klienta, weryfikować jego tożsamość i utrzymywać odpowiednie informacje w trakcie relacji. To obowiązki wynikające między innymi z przepisów o przeciwdziałaniu praniu pieniędzy i finansowaniu terroryzmu. Potocznie bank może nazywać ich wykonanie aktualizacją danych lub weryfikacją KYC.
Przepisy przewidują konsekwencje, gdy instytucja nie może zastosować wymaganych środków bezpieczeństwa finansowego. Nie tworzy to jednak prostego równania: nieważny dokument oznacza konfiskatę środków. Znaczenie ma stan danych, możliwość właściwej identyfikacji oraz podstawa i zakres działania banku. Sama prośba o dokument nie jest też zarzutem popełnienia przestępstwa.
Nieaktualny dokument nie zwalnia z płacenia rat ani innych zobowiązań. Jeśli ograniczenie utrudnia terminową płatność, od razu poinformuj bank o konkretnym terminie i ustal dopuszczalny sposób jej wykonania. Nie czekaj, aż problem zamieni się w zaległość.
Co zrobić, zanim dowód straci ważność?
Sprawdź datę z wyprzedzeniem. Rządowa instrukcja wydania dowodu wskazuje złożenie wniosku co najmniej 30 dni przed upływem terminu ważności. Nie traktuj tego jako gwarancji odbioru w dowolnie wybranym dniu. Uwzględnij potrzebę uzupełnienia wniosku, wizyty i odebrania dokumentu.
W bankowości zobacz, jaki rodzaj dokumentu jest zapisany, kiedy wygasa i czy otrzymałeś wezwanie do aktualizacji. Bank może mieć dane innego dokumentu niż ten, który właśnie sprawdzasz. Spisz instytucje, w których masz rachunki, karty kredytowe lub inne produkty, aby nie pominąć rzadko używanego konta.
Jeżeli w najbliższym czasie czeka Cię wyjazd, duży przelew albo podpisanie umowy, wyjaśnij sprawę wcześniej. Przed podróżą sprawdź również ważność dokumentu potrzebnego do przekroczenia granicy. Możliwość potwierdzenia tożsamości w polskim banku przez aplikację nie rozstrzyga zasad podróży zagranicznej.
Czy bank sam zaktualizuje nowy dowód?
Rządowy raport deregulacyjny opisuje możliwość automatycznej aktualizacji danych nowych dowodów w bankach i SKOK, wskazując zmianę obowiązującą od 6 sierpnia 2025 roku. Dlatego twierdzenie, że każdy klient musi zawsze osobiście zgłosić wymianę w placówce, jest zbyt kategoryczne.
Nie zakładaj jednak, że aktualizacja w Twoim przypadku już się zakończyła. Banki nadal udostępniają instrukcje poprawiania dokumentu i komunikaty dotyczące ograniczeń przy nieaktualnych danych. Sprawdź faktycznie zapisany dokument i status sprawy. Jeżeli widzisz poprzedni numer lub wezwanie do działania, skontaktuj się z bankiem albo skorzystaj z jego bezpiecznej procedury.
Automatyczna wymiana danych nie odnawia wygasłego dokumentu i nie załatwia wszystkich innych zmian. Nowy numer telefonu, adres korespondencyjny czy informacje potrzebne do odrębnej weryfikacji mogą wymagać osobnego działania. Przy zmianie danych osobowych pomocna jest nasza lista czynności dotyczących zmiany nazwiska w banku.
Jak zaktualizować dokument krok po kroku?
Wejdź samodzielnie do aplikacji lub serwisu banku. Odszukaj dane klienta i dokument tożsamości. Nazwy sekcji różnią się między instytucjami, dlatego nie wybieraj przypadkowego formularza tylko dlatego, że pozwala wpisać numer. Szczegółowy przykład ze screenami pokazujemy w instrukcji zmiany danych i dokumentu w ING.
- Porównaj rodzaj, serię, numer i datę ważności dokumentu z danymi zapisanymi w banku.
- Sprawdź, czy bank obsługuje zmianę tego dokumentu w wybranym kanale.
- Przekaż wymagane dane lub wykonaj przewidzianą weryfikację dokumentu.
- Przeczytaj treść autoryzowanej operacji i zatwierdź właściwą aktualizację.
- Sprawdź końcowe potwierdzenie, zapisane informacje i ewentualne dalsze polecenia.
Nie poprawiaj wyłącznie daty, pozostawiając numer starego dowodu. Nowy dokument ma własne dane, a bank powinien otrzymać spójny zestaw. Jeśli formularz wymaga zdjęć, zastosuj instrukcję widoczną w bezpiecznym procesie. Nie przesyłaj kopii dokumentu zwykłą wiadomością do osoby, która zaoferowała pomoc bez Twojej inicjatywy.
Komunikat o przyjęciu pliku nie zawsze oznacza zakończenie sprawdzania. Gdy sesja zostanie przerwana, najpierw ustal status. Wielokrotne wysyłanie różnych wersji formularza nie musi przyspieszyć obsługi, a utrudnia ustalenie, które dane zostały przyjęte.
Aplikacja, telefon czy placówka?
| Kanał | Kiedy jest przydatny? | Co trzeba potwierdzić? |
|---|---|---|
| Bankowość internetowa lub aplikacja | Masz dostęp i bank udostępnia zmianę danego dokumentu | Rodzaj dokumentu, metodę autoryzacji i końcowy status aktualizacji |
| Infolinia lub bezpieczny czat | Chcesz wyjaśnić komunikat, zakres ograniczeń lub dopuszczalną ścieżkę | Czy konsultant może przyjąć zmianę, czy tylko wskazuje sposób jej wykonania |
| Placówka | Potrzebna jest identyfikacja osobista albo dokument nieobsługiwany zdalnie | Jakie dokumenty zabrać i czy dana placówka obsługuje sprawę |
W odczytanym 4 listopada 2026 roku komunikacie PKO BP polski dowód lub paszport można aktualizować w IKO, iPKO, przez telefon albo w oddziale. Dla innych dokumentów bank wskazuje placówkę. Nie przenoś tej listy kanałów automatycznie na inną instytucję.
PKO BP ostrzega również przed ograniczeniem części funkcji IKO i iPKO, w tym przelewów, historii i zawierania umów online. Zastrzega możliwość szerszego ograniczenia płatności. Sam komunikat nie daje podstaw do dopisania wszystkim klientom uniwersalnego okresu 30 dni. Termin i zakres sprawdzaj w swojej sprawie.
Millennium opisuje zmianę danych dokumentu w Millenecie lub aplikacji. mBank również udostępnia aktualizację danych osobowych w aplikacji. To przykłady dostępności kanałów, a nie zapewnienie, że każdy rodzaj dokumentu i każdą sytuację obsłużysz bez dodatkowej weryfikacji.
Czy ważny mDowód wystarczy w banku?
mDowód jest pełnoprawnym dokumentem tożsamości w Polsce i można posługiwać się nim między innymi w bankach. Nie jest zdjęciem plastikowego dowodu. Ma własną serię, numer i termin ważności, co wyjaśnia Ministerstwo Cyfryzacji w informacji o mDowodzie.
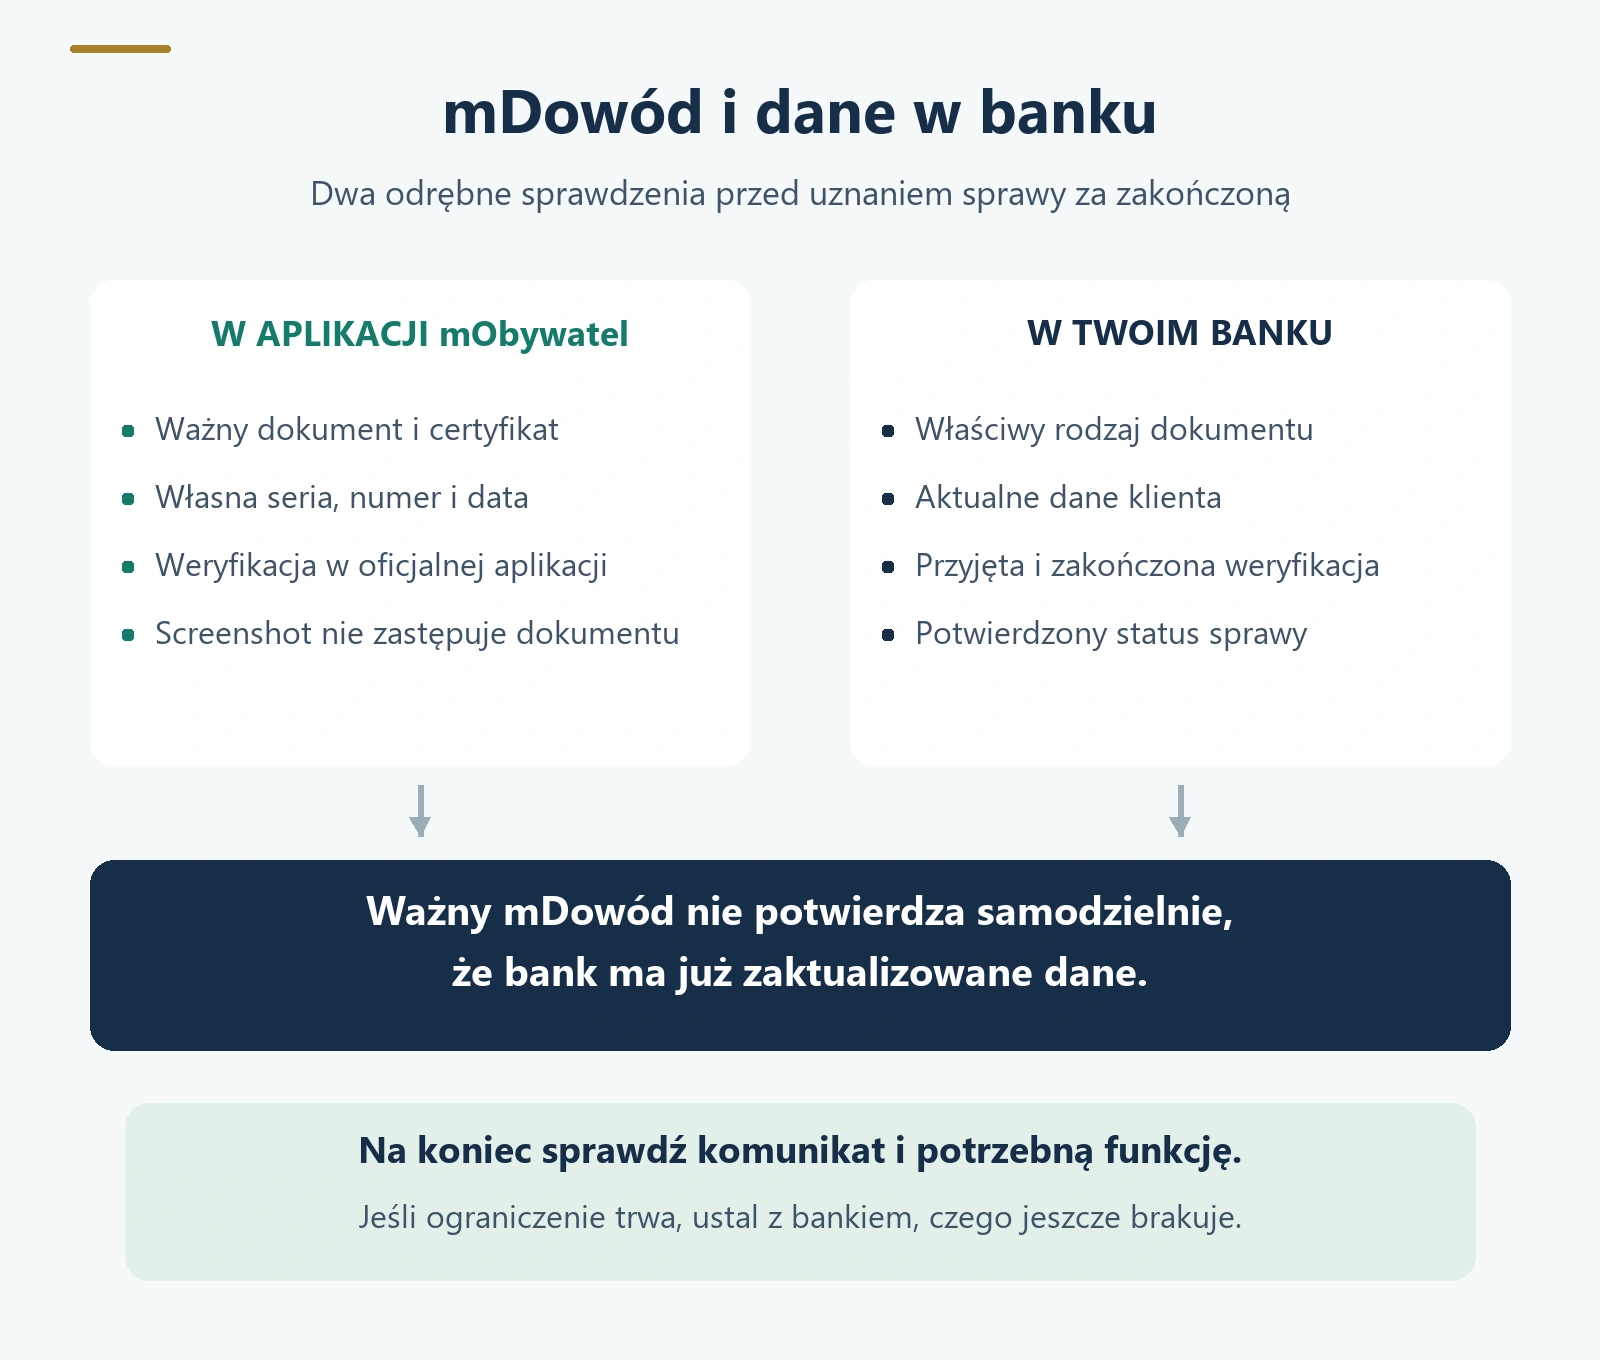
Ważność dokumentu w aplikacji i aktualność danych banku to dwa odrębne sprawdzenia. Jeżeli mDowód jest ważny, zapytaj o obsługiwaną metodę potwierdzenia tożsamości lub aktualizacji. Nie wpisuj jego numeru do pola oznaczonego jako numer plastikowego dowodu, jeśli formularz nie przewiduje takiego dokumentu.
Pokazanie mDowodu w oddziale nie oznacza, że ten sam proces zadziała w każdym formularzu internetowym. Bank może prowadzić weryfikację przez dedykowaną funkcję, kod QR lub udostępnienie danych. Korzystaj z właściwej ścieżki, zamiast wysyłać zrzut ekranu. Screenshot nie umożliwia sprawdzenia dynamicznych zabezpieczeń i nie zastępuje okazania dokumentu.
Sprawdź również ważność certyfikatu i działanie aplikacji. Otwieranie mObywatela nie gwarantuje, że dokument jest aktualny. Nie pomijaj przy tym formalności związanych z wymianą wygasłego dowodu osobistego. Przy bankowej weryfikacji może być potrzebny internet, nawet jeśli samo wyświetlenie dokumentu działa offline.
Dowód już wygasł, a na nowy trzeba poczekać
Powiedz bankowi, że dokument jest w trakcie wymiany, i zapytaj o możliwość potwierdzenia tożsamości innym ważnym dokumentem, na przykład paszportem lub mDowodem. Nie zakładaj, że każdy bank zaakceptuje paszport w każdym zdalnym formularzu. Ustal rodzaj dokumentu i kanał przed wizytą albo rozpoczęciem kolejnego wniosku.
Potwierdzenie złożenia wniosku o dowód może pomóc wyjaśnić sytuację, ale samo nie staje się dokumentem tożsamości i nie przedłuża ważności poprzedniego dowodu. Nie podawaj przewidywanego numeru ani wymyślonej daty, żeby formularz przepuścił zmianę.
Jeżeli jesteś za granicą lub nie możesz dotrzeć do oddziału, opisz to podczas kontaktu. Zapytaj o dostępne rozwiązanie zdalne albo organizacyjne. Nie przekazuj innej osobie hasła i kodów autoryzacyjnych tylko po to, by wykonała aktualizację w Twoim imieniu.
Bank ograniczył dostęp. Jak odzyskać funkcje?
Ustal, czy problem dotyczy logowania, wykonywania transakcji, zawarcia nowej umowy czy wszystkich tych czynności. Zapisz dokładny komunikat. Gdy bank wskazuje nieaktualny dokument, zapytaj, czego brakuje do zakończenia weryfikacji i czy aktualizacja została już przyjęta.
Nie zakładaj, że działająca karta oznacza pełny dostęp do rachunku. Nie przyjmuj też, że sam brak historii w aplikacji oznacza zniknięcie pieniędzy. Ograniczenie kanału lub czynności nie zmienia automatycznie właściciela środków. Szersze przyczyny rozróżniamy w poradniku o blokadzie konta bankowego.
Poproś o numer sprawy, potwierdzenie kompletności danych i informację, kiedy oraz jak zostanie sprawdzony rezultat. Nie ma jednego czasu odblokowania dla wszystkich banków. Jeśli bank podał termin, zapisz go. Po aktualizacji sprawdź, czy zniknął komunikat i czy potrzebna funkcja jest dostępna.
Gdy ograniczenie trwa mimo przyjętych, poprawnych danych, złóż reklamację z chronologią zdarzeń. Podaj datę przekazania dokumentu, numer zgłoszenia i nadal niedostępną czynność. Poproś o wyjaśnienie podstawy utrzymywania ograniczenia. Samo ponowne instalowanie aplikacji nie rozwiązuje braku aktualnych informacji po stronie banku.
Uważaj na fałszywe wezwania do aktualizacji
Wiadomość o końcu ważności dowodu może być prawdziwa, ale ten motyw wykorzystują również oszuści. Wejdź do bankowości samodzielnie i sprawdź wiadomość albo skontaktuj się z bankiem, używając znanego oficjalnego kanału. Samo logo i nazwisko w SMS nie potwierdzają nadawcy.
Aktualizacja dokumentu nie wymaga przelewu na „bezpieczne konto”, podania kodu BLIK ani instalacji narzędzia do zdalnego sterowania telefonem. W prawidłowym procesie czytaj treść autoryzacji: powinieneś potwierdzać czynność, którą sam rozpocząłeś, a nie obcy przelew lub dodanie urządzenia.
Nie cofaj zastrzeżenia PESEL tylko dlatego, że ktoś powiązał je z nieważnym dowodem. To odrębne zabezpieczenie, a jego znaczenie zależy od wykonywanej czynności. Zakres wyjaśniamy w poradniku zastrzeżenie PESEL a bank.
Najczęstsze pytania o nieważny dowód i konto
Czy muszę zmienić numer rachunku po wymianie dowodu?
Sama wymiana dokumentu i aktualizacja danych nie oznaczają otwarcia nowego konta. Nie podawaj pracodawcy innego rachunku wyłącznie z tego powodu. Jeśli bank rozwiązał umowę, jest to osobna sytuacja wymagająca sprawdzenia dokumentów.
Czy wynagrodzenie nadal wpłynie na konto?
Nie wyprowadzaj odpowiedzi z samego słowa blokada. Przyjmowanie wpływów i możliwość dysponowania pieniędzmi to odrębne kwestie. Zapytaj bank o zakres konkretnego ograniczenia, zwłaszcza przed najbliższą wypłatą.
Mam nowy dowód, ale komunikat nie znika. Co sprawdzić?
Porównaj numer i datę w bankowości, sprawdź status aktualizacji i ewentualne wezwanie do uzupełnienia. Jeśli dane są poprawne, zgłoś utrzymujący się komunikat. Instrukcję dla innej instytucji znajdziesz także w poradniku aktualizacji danych w Banku Pocztowym.