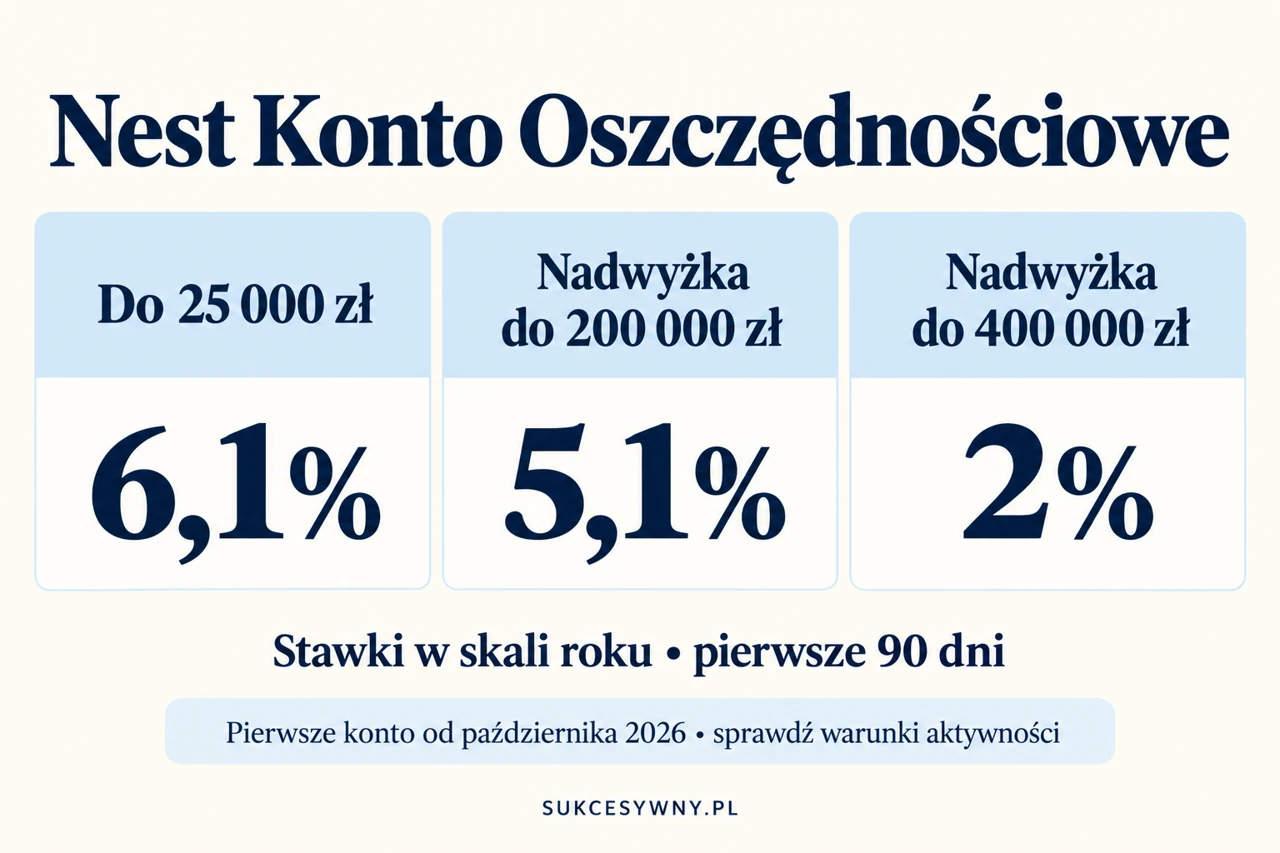
Nest Konto Oszczędnościowe daje obecnie 6,1% w skali roku do 25 000 zł przez pierwsze 90 dni, jeśli otwierasz je po raz pierwszy i spełnisz warunki aktywności. Nadwyżka do 200 000 zł ma stawkę 5,1%, a kolejny próg do 400 000 zł 2%. Istotne są data otwarcia rachunku, dwa okresy sprawdzania warunków oraz sposób wypłacania pieniędzy.
Oprocentowanie Nest Konta Oszczędnościowego w październiku 2026
Poniższe warunki dotyczą rachunku otwartego od 1 października 2026 roku przez osobę, która wcześniej nie miała Nest Konta Oszczędnościowego. Nie należy automatycznie stosować ich do kont otwartych kilka miesięcy wcześniej.
| Część salda | Oprocentowanie przez pierwsze 90 dni przy spełnieniu warunków |
|---|---|
| Do 25 000 zł | 6,1% w skali roku |
| Nadwyżka ponad 25 000 zł do 200 000 zł | 5,1% w skali roku |
| Nadwyżka ponad 200 000 zł do 400 000 zł | 2% w skali roku |
| Kwota ponad limit specjalnego oprocentowania | Stawka standardowa 0,01% w skali roku |
Progi dotyczą kolejnych części salda. Przy 30 000 zł pierwsze 25 000 zł korzysta z 6,1%, a pozostałe 5000 zł z 5,1%. Cała kwota nie przechodzi na niższą stawkę po przekroczeniu pierwszego progu. Jednocześnie bank nie płaci 6,1% od całych 200 000 zł.
Według tabeli oprocentowania Nest Banku od 91. dnia do 31 marca 2027 roku dla kont otwieranych od października obowiązuje 2% do 400 000 zł. To data końcowa tej oferty, a nie gwarancja utrzymania 2% przez dowolnie długi czas.
Jak utrzymać 6,1% i 5,1% przez 90 dni?
Pierwsze 30 dni specjalnego oprocentowania nowy posiadacz rachunku otrzymuje bez spełniania dodatkowej aktywności. Aby zachować wyższe stawki dalej, musi w wymaganych okresach spełnić jeden z dwóch wariantów na swoim Nest Koncie osobistym.
| Wariant | Co trzeba zrobić w badanym okresie |
|---|---|
| Wynagrodzenie | Zapewnić kwalifikujący się wpływ wynagrodzenia co najmniej 2000 zł |
| Aktywne korzystanie | Zapewnić wpływy co najmniej 2000 zł oraz wykonać minimum 10 płatności bezgotówkowych kartą lub BLIKIEM |
Bank sprawdza warunki w okresie od otwarcia do 30. dnia, wliczając dzień otwarcia, oraz od 31. do 60. dnia. To nie są dwa miesiące kalendarzowe. Przy otwarciu w połowie miesiąca pierwszy termin nie kończy się automatycznie ostatniego dnia tego miesiąca. Jeśli koniec okresu wypada w sobotę lub święto, bank nie przesuwa go na kolejny dzień roboczy.
Zapisz oba terminy od razu po otwarciu. Pozostaw też zapas na zaksięgowanie wpływu i rozliczenie płatności. Operacje wykonane w ostatniej chwili mogą nie spełnić warunku tak, jak zakładasz.
Co bank uznaje za wpływ i płatność?
Wpływ wynagrodzenia musi spełniać bankową definicję. Oprócz pensji mogą kwalifikować się określone świadczenia, emerytura, renta czy stypendium, ale nadal trzeba spełnić wymagania dotyczące nadawcy, odbiorcy, tytułu i minimalnej kwoty. Własny przelew opisany jako wynagrodzenie nie staje się przez to wypłatą od pracodawcy.
W wariancie aktywności bank wyłącza z wpływów między innymi przelewy między Twoimi rachunkami, środki z kredytu udzielonego przez ten bank i z własnych lokat. Przeniesienie pieniędzy z oszczędnościowego na osobiste nie tworzy więc nowego kwalifikującego się wpływu. Nie zakładaj też, że własny przelew z innego banku automatycznie spełni warunek.
Do dziesięciu płatności zaliczają się zakupy za towary i usługi kartą lub BLIKIEM. Przelew BLIK na telefon, wypłata gotówki, zwrot zakupów albo zasilenie portfela elektronicznego nie zastępują zwykłego zakupu. W wyłączeniach bank wskazuje także transakcje typu money transfer i związane z hazardem. Najprościej rozliczać warunek codziennymi rzeczywistymi zakupami.
Co się stanie, gdy nie spełnisz warunku?
Bank obniży oprocentowanie zgodnie z tabelą, od dnia następującego po stwierdzeniu niespełnienia warunków. Dla opisywanej edycji stawka wynosi wtedy 2% do 400 000 zł do 31 marca 2027 roku. Nie oznacza to automatycznie odebrania wszystkich wcześniej naliczonych odsetek.
Jeśli miałeś już Nest Konto Oszczędnościowe, nie zakładaj, że jego zamknięcie i ponowne otwarcie przywróci ofertę dla pierwszego rachunku. Dla osoby z wcześniejszym kontem obowiązuje inna pozycja tabeli. Gdy aplikacja pokazuje inną stawkę niż reklama, najpierw porównaj datę otwarcia, historię produktu oraz spełnienie warunków.
Jeśli dopiero zaczynasz korzystać z Nest Banku, poniżej przejdziesz do oferty konta osobistego. Nest Konto Oszczędnościowe otworzysz osobno. Oba rachunki mają własne zasady.
Jak otworzyć konto oszczędnościowe w aplikacji?
Potrzebujesz konta osobistego w złotych. Jeśli jeszcze go nie masz, zacznij od instrukcji otwarcia Nest Konta. Konto oszczędnościowe jest osobnym produktem, więc jego okres promocyjny liczy się od jego własnej daty otwarcia.
- Zaloguj się do aplikacji i otwórz zakładkę Produkty.
- Przejdź do Oszczędności i wybierz Nowe konto oszczędnościowe.
- Wybierz Nest Konto Oszczędnościowe z listy wniosków.
- Wskaż złote i sprawdź przedstawione warunki.
- Dokończ wniosek zgodnie z komunikatami, a po otwarciu zasil rachunek.
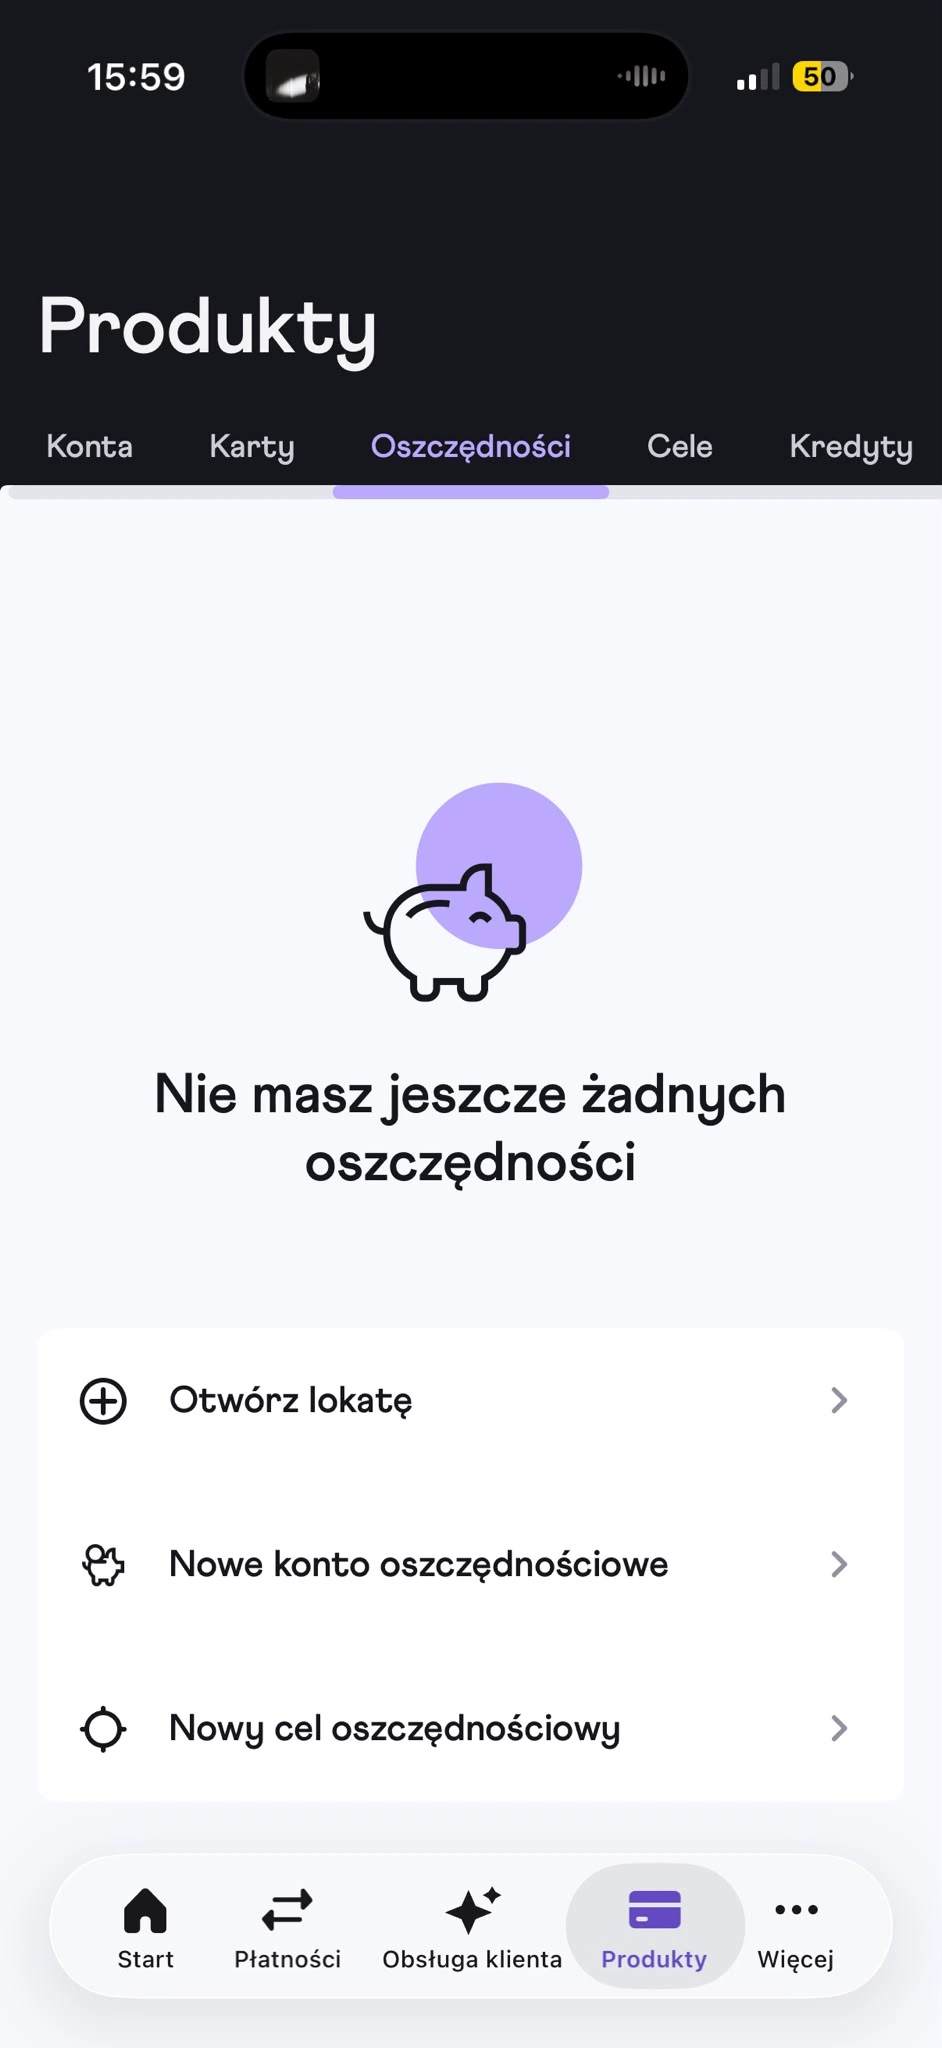
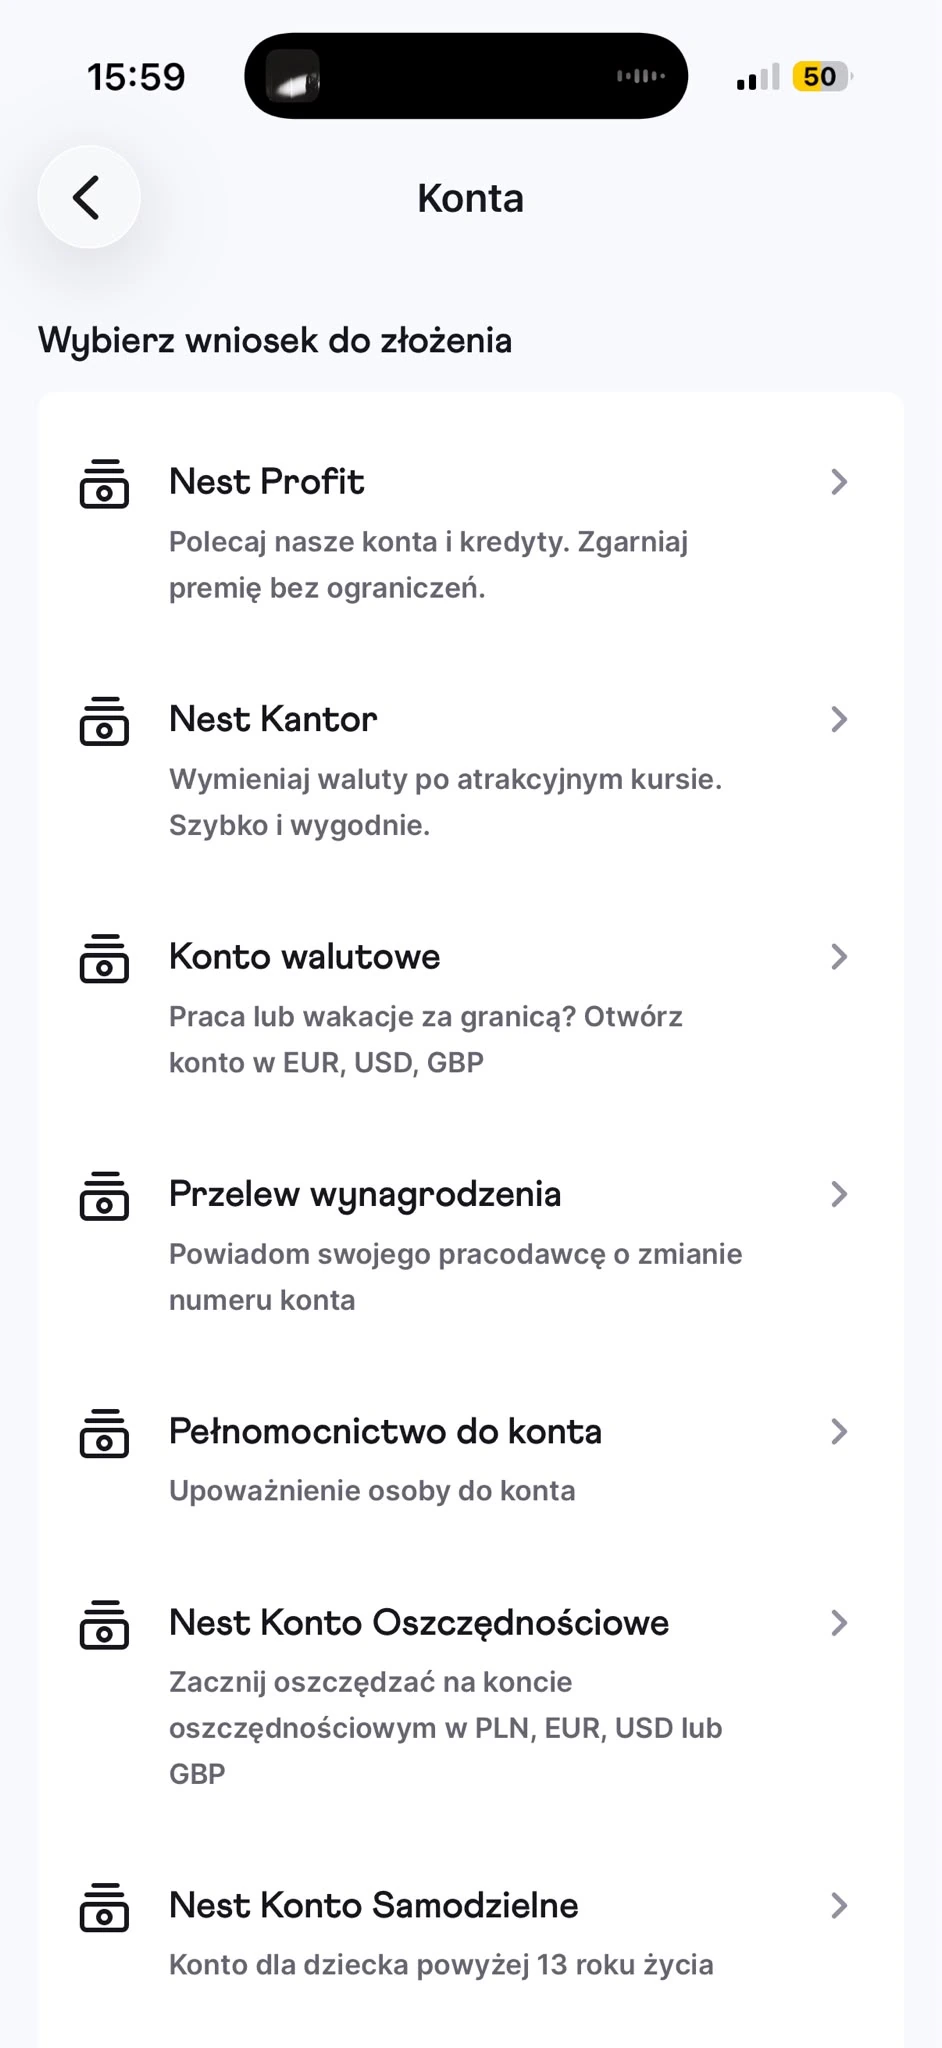
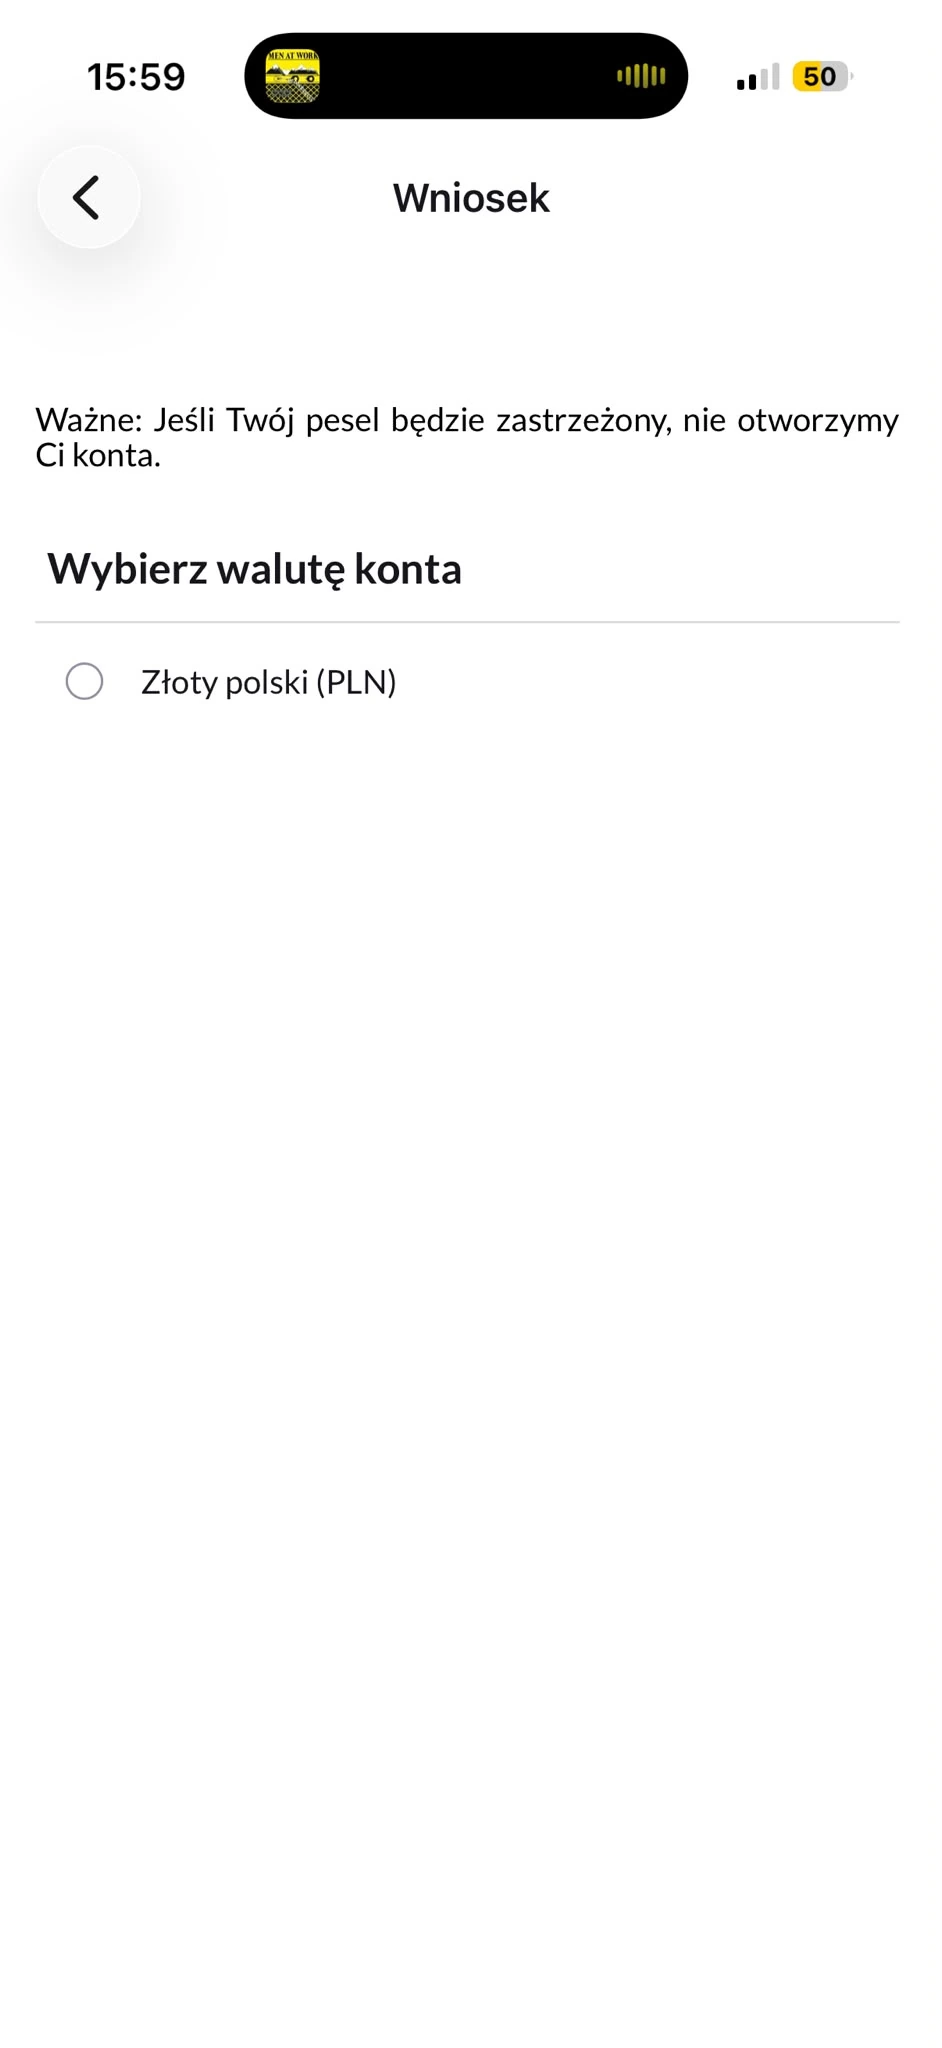
Po zakończeniu procesu sprawdź, czy rachunek faktycznie pojawił się w produktach oraz jaką stawkę pokazuje bank. Dokończ formalności do potwierdzenia otwarcia. Sam wybór waluty nie oznacza jeszcze, że możesz już przelewać pieniądze na nowe konto.
Wypłata pieniędzy i opłaty za przelewy
Otwarcie i prowadzenie rachunku są bezpłatne. Przelewy między kontem oszczędnościowym a osobistym w Nest Banku również kosztują 0 zł, także przy kolejnych takich operacjach w miesiącu. Możesz wypłacić część oszczędności bez zrywania całego produktu.
Inaczej wygląda bezpośredni przelew do innego banku. Taryfa przewiduje dla konta oszczędnościowego 12 zł za standardowy Elixir oraz 14 zł za przelew natychmiastowy. Dlatego przy zwykłej wypłacie pieniędzy często wygodniej najpierw przenieść je na własne Nest Konto, a dopiero potem zlecić bezpłatny standardowy przelew online.
Wypłata części środków zmniejsza kwotę, od której naliczane będą kolejne odsetki. Nie resetuje jednak 90 dni specjalnego oprocentowania. Ponowne zasilenie rachunku po tygodniu nie uruchamia nowego okresu promocyjnego.
Ile można zarobić i co wybrać po promocji?
Przy niezmiennym saldzie 25 000 zł i stawce 6,1% przez 90 dni prosty rachunek daje około 376 zł odsetek brutto. To ilustracja przy założeniu roku liczącego 365 dni. Ostateczny wynik zależy od faktycznych dat, zmian salda, kapitalizacji i pobranego podatku. 6,1% w skali roku nie oznacza 6,1% zysku w trzy miesiące.
Mechanizm naliczania wyjaśniamy szerzej w tekście jak bank nalicza odsetki na koncie oszczędnościowym. Przed końcem 90 dni sprawdź kolejną stawkę i porównaj ją z ofertą lokat. Jeżeli ważniejszy jest podział pieniędzy na konkretne wydatki, zobacz Nest Konto Twoje Cele. Więcej informacji o banku znajdziesz w sekcji Nest Bank.
Konto otwarte wcześniej. Dlaczego widzę inną datę?
Dla rachunków otwartych od lipca do końca września 2026 roku tabela wskazuje po pierwszych 90 dniach 2% do 7 stycznia 2027 roku. Konta otwarte do końca czerwca obejmuje osobna stawka 1,5% od 2 października 2026 do 7 stycznia 2027 roku, do 400 000 zł. To inne warunki niż oferta dla osoby otwierającej konto w październiku.
Nie zmieniaj planu oszczędzania tylko na podstawie nagłówka reklamy. Otwórz szczegóły własnego rachunku, ustal datę jego założenia i dopiero wtedy wybierz właściwy wiersz tabeli. Jeżeli mimo tego stawka się nie zgadza, zapytaj bank o konkretny produkt i okres. Samo posiadanie konta osobistego od dawna nie odpowiada jeszcze na pytanie, kiedy otwarto rachunek oszczędnościowy.